青岛啤酒的“轻”注脚,一场消费领域的“健康重塑”
 IPO金融汇

文:向善财经
最近,消费行业的一些变化,值得细品。
在刚刚举办的秋糖酒店展上,养生酒站上C位,不只酒业,零食赛道里,新鲜零食大热,溜溜梅、洽洽瓜子等大厂纷纷入局。
养生酒也好,新鲜零食也罢,核心其实都指向同一个消费偏好:健康。
这背后底层逻辑在于,今天中国食品饮料企业的增长叙事,正在被“健康”重构。
这几年,从无糖可乐到无糖茶,从低GI酸奶再到GI坚果,这些赛道的增长都是如此。就连爆火的霸王茶姬,也在产品页面清晰标注GI值。
由此可见,健康消费的新需求下,消费市场的购买力偏好已经变了,低卡、轻饮、健康饮食已势不可挡。啤酒领域同样如此,低负担啤酒品类开始迸发新增长,青岛轻干正是典型样本。
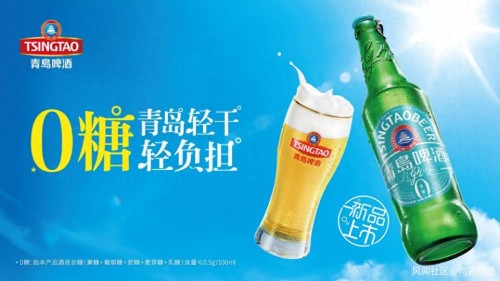
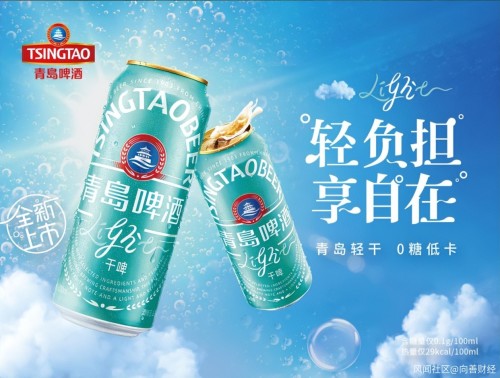
轻干系列2026年4月21日正式发布,定位零糖轻卡赛道,每百毫升热量低于29千卡。
某种意义上来说,轻干的出现这不只是青岛啤酒有了一个新的产品序列,而是“健康”逻辑下,啤酒赛道有了一个新的增长方式。
青岛轻干啤酒,正在引领啤酒增长逻辑重构
健康需求投射到啤酒行业,就是低卡健康路线下的新品类增长,代表是青岛啤酒轻干系列。
2026年上半年,青岛啤酒持续推进产品结构迭代升级,上半年,青岛啤酒主品牌销量达270.8万千升,其中中高端及以上产品销量204.4万千升,同比增长2.6%,中高端产品销量成功创下历史新高。
其中,轻干系列精准卡位‘零糖低卡’健康赛道,带来的是结构性增长,
卡位“0糖轻负担”布局的背后,是青岛啤酒对于未来结构性增量的两个重要判断。
青岛啤酒股份有限公司副总裁兼营销总裁李辉明确表示,零糖低卡是当下国际啤酒的流行趋势之一,下一步将把零糖和零醇系列产品组合成健康化啤酒矩阵,瞄准户外、运动、社交等新消费场景。
一个判断是健康需求带来的结构性增量;
另一个则是户外、运动、社交等新消费场景带来的结构性增量。
首先,潜在的市场需求空间足够大。
不管是饮品还是食品,健康化的结构性增长不是短期风口,它背后站着一个规模庞大且仍在持续扩大的刚需群体。
《2025年全民健身活动状况调查公报》的数据显示,我国7岁及以上居民经常参加体育锻炼的人数比例达38.52%。基于此比例和相应的人口基数,可以大致推算出经常锻炼的人口规模在4.5亿左右。
第三方机构智研咨询的数据也显示,从健身人群规模看,2017至2024年我国健身人群从2.49亿人增至4.07亿人。
什么意思呢?
这些年,健康生活意识的人群在不断增加,并且这些人群有很强的消费能力。
据北京体育大学与美团研究院等机构联合发布的《户外运动消费发展及趋势报告》显示,2025年我国户外运动消费人次超8亿、消费总额超1万亿元。
这些人群的需求被发现,低卡、轻饮就不再是一个“增量选项”,而是一个“存量刚需”。
对于任何的消费品赛道来说,“存量刚需”都是必须抓住的一个机会。
其次,场景化,是很容易带来增量的。
这也是青岛轻干系列增长逻辑关键之一。
过去,很多消费品的增长路径是“功能叠加”,产品多一个卖点,就能多覆盖一个人群。但现在,增长公式变了。不是产品多了一个卖点,还是有一个更贴合需求的场景入口。
举个例子,今年国庆节期间,各个景点最火的不是娱乐设施,而是机器人商业服务小站,单台机器人日均服务超过500单,机器人卖冰激凌、咖啡、爆米花卖爆了。
为什么?
不仅是因为具身产品本身量产了,更是因为具身智能找到了一个关键的消费场景。
传统啤酒消费的场景是什么?
是餐饮和KTV,是朋友聚餐,是赛事活动,而青岛轻干系列的出现,使得消费场景进一步扩容了。
低卡,轻负担的轻干啤酒消费场景进一步延伸至野餐露营、运动补给、下午茶、轻食餐厅等更多年轻人日常高频消费的场景,低卡品类增长,自然而然地就发生了。
这其实也是未来啤酒行业结构性增量的底层逻辑。
最后,啤酒的“健康化”其实也是某种“历史的必然”。
回顾过去不难发现,这些年,消费品牌的发展,经历了三个阶段:
第一个阶段是补充营养;
这个阶段中,跑出来了一批早期的消费品牌,典型比如早年间的脑白金,甚至娃哈哈早年间也是有营养液产品线的。
第二个阶段是满足“爽感”。这个阶段,成长出一大批消费品牌,比如,零食赛道的卫龙、达利园。饮品赛道的统一、康师傅等。
第三个阶段是现在的满足“健康”。
这两年,能量饮料不怎么火了,饮品行业这个阶段最先跑出来结构增量的是无糖茶,代表产品就是农夫山泉旗下的东方树叶。
健康化并非只发生在“喝”的领域。
冰激凌赛道上,根据欧睿国际数据,2025年国内健康冰激凌市场规模同比增长超过32%,远高于行业平均增速,低糖、零蔗糖正成为货架上的主流标签。尼尔森IQ的调研进一步印证了这一消费偏好的迁移:73.5%的18至35岁女性和减脂人群在购买冰品时会优先选择低脂少糖产品。
当“喝”的品类从茶到水、从饮料到冰激凌,从零食到乳品,多个赛道同时向“低负担”方向倾斜,这其实已经不是营销层面的某种潮流,而是消费行业底层逻辑在转变。
青岛啤酒轻干系列的增长则表明,啤酒行业也处在同样的转折点上。
把啤酒做“轻”,本质是一场价值重塑
过去众多行业的发经验变慢,当某个行业的总量不再增长,增长就只能来自结构的变化。
而健康化,正是啤酒行业下一个结构性增长的核心方向。
实际上,青岛啤酒轻干系列的增长与前阵子蛋白水走红是同样的逻辑。
前阵子,从乳业巨头到现制咖啡、零食品类,蒙牛、伊利、盒马、白象、吾岛、粒刻纷纷推出专属蛋白水产品,蛋白棒头部品牌ffit8也联合京东七鲜推出胶原蛋白肽水。
蛋白水能火,本质上把“健身补剂”变成了“日常饮品”。
轻干系列也是一样。
蛋白水把蛋白质“藏”进了水里,让蛋白质补充变得无感;青岛轻干把“零糖低卡”融进了经典啤酒风味里,让日常饮用变得无负担。
青岛轻干的“0糖”并非依靠添加代糖,而是通过选育专属酵母菌株与独特糖化调控技术,破解了“零糖与风味不可兼得”的行业痛点,从酿造源头将糖分“请”出酒体。每100毫升热量仅29千卡。
这意味着,轻干不再是传统意义上的“一瓶啤酒”,而更像是,口感更纯正的“低酒精度饮料”。
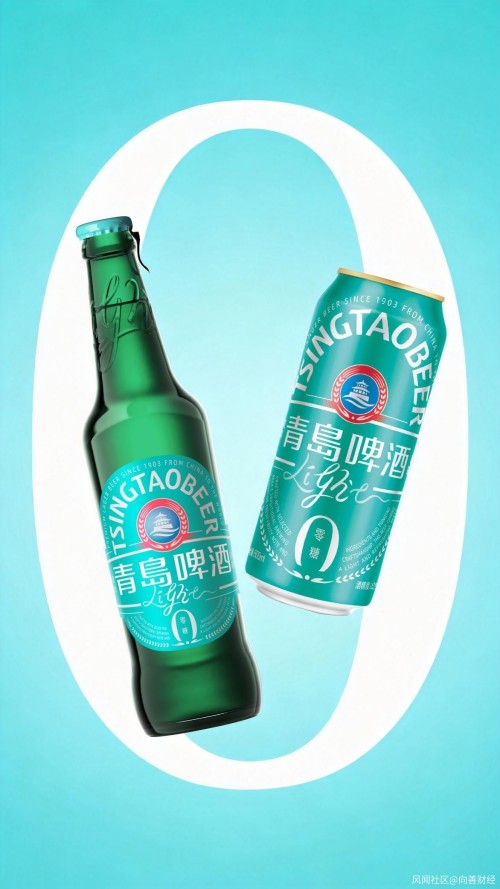
用户在喝轻干系列的时候,既能够品味青岛啤酒经典风味,同时减少了喝啤酒这事儿的“负罪”感。这就意味着消费者复购的频率可能更高,且未来客单价。毛利空间也有望进一步提升。
零糖啤酒消费人群主要是健身人群、年轻女性和“想喝又怕胖”的社交场景,与无糖茶、无糖气泡水高度重叠,客单价和毛利空间可能会有更高的空间。
这其实就是做“轻”的真正意义,不仅在于细分市场的增长,也在于一场价值重塑。
实际上,今天的“健康”之于消费领域,恰如AI之于科技领域,本质上是一次全新的叙事逻辑架构,也是一次关键的价值重塑。AI之于科技企业,意味着更高的成长性,更好的毛利率空间,对于消费企业来说,健康化也是一样。
落地到啤酒行业,根据中国酒业协会2026年5月发布的2025年啤酒产业正式数据,全国规模以上啤酒企业销售收入同比增长0.2%,利润同比增长12.1%,利润增速显著高于收入增速;同期,按国家统计局口径,全国规模以上企业累计啤酒产量为3536万千升,同比下降1.1%。
什么意思呢?
总量微降利润高增长,说明整个啤酒行业的价值竞争正在取代规模竞争。
青岛啤酒以青岛轻干为战略抓手,完成了从“满足爽感”到“满足健康”的品类切换之后,在啤酒行业从“喝得多”到“喝得健康”这场历史性转变中,青岛啤酒就迈出了关键一步。
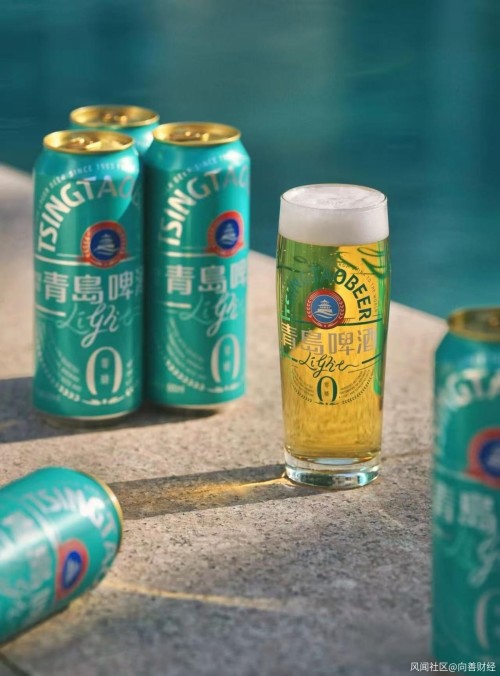
青岛轻干所代表的,不只是一款产品的创新,而是啤酒行业底层增长逻辑的更迭。
过去几十年,白酒、啤酒行业习惯了用规模丈量成功,但当消费者举起酒杯时开始犹豫“这一杯下去,要多跑几公里”的时候,其实行业的天平就开始倾斜了。
其实,把啤酒做“轻”,不只是在货架上多了一款零糖产品,而是把百年沉淀的风味经典,能够在新时代继续传承。
当一罐啤酒再也不让你我在“想喝”和“怕胖”之间左右为难,那么青岛啤酒这个百年品牌的底色上,便有一行属于这个时代的注脚。
举一杯轻干品味,酒还是那杯酒,但举杯的心情,便已然不同了。
声明:本文所引用信息均来源于公司法定披露文件及已公开资料,作者不对其完整性与时效性做任何保证。股市投资有风险,请务必谨慎。文中内容仅为评论性观点,不构成任何投资建议,是否参与投资,烦请您自行判断、自担风险。
财经号声明: 本文由入驻中金在线财经号平台的作者撰写,观点仅代表作者本人,不代表中金在线立场。仅供读者参考,并不构成投资建议。投资者据此操作,风险自担。同时提醒网友提高风险意识,请勿私下汇款给自媒体作者,避免造成金钱损失,风险自负。如有文章和图片作品版权及其他问题,请联系本站。

