2026年10月食材采购行情:白羽肉鸡价格创年内新低
 红餐网

由网聚资本、山曦资本、卓创资讯、红餐产业研究院、良之隆、聚源集采、香汇彩云、章鱼小数据联合出品的《食品与餐饮连锁企业采购行情月度参考(2026.10)》正式发布。
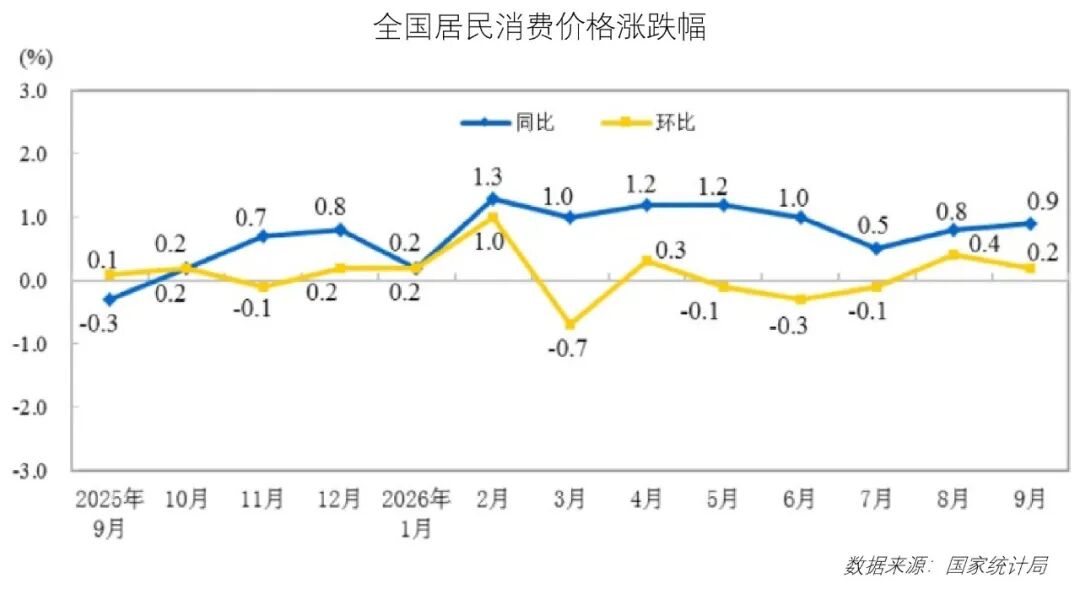
2026年9月,全国居民消费价格同比上涨0.9%,环比上涨0.2%。其中,城市居民消费价格同比上涨0.9%,环比上涨0.2%;农村居民消费价格同比上涨0.8%,环比上涨0.4%;全国食品价格同比下降1.7%,环比上涨0.4%。
在此背景下,餐饮食材领域又有哪些新的动向?食材价格又出现了哪些波动?这些问题均可在由网聚资本、山曦资本、卓创资讯、红餐产业研究院、良之隆、聚源集采、香汇彩云、章鱼小数据联合出品的《食品与餐饮连锁企业采购行情月度参考(2026.10)》(以下简称采购行情)中找到答案。
国内牛肉价格延续上涨趋势,进口牛肉价格同步上涨
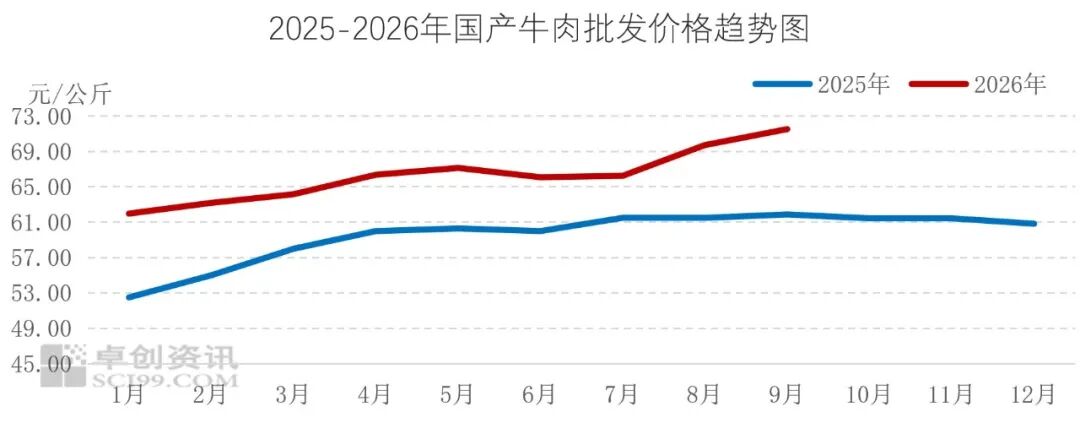
2026年9月,国内牛肉市场价格呈现上涨趋势。9月,牛肉月均价为71.53元/公斤,环比上月均价上涨2.58%,同比上涨15.59%。
从供应端来看,9月市场供应先紧后松。上旬,养殖端看涨后市,惜售情绪较浓,出栏节奏偏缓,屠宰企业收购难度加大,收购成本随之上升,对牛肉价格形成支撑。下旬,养殖户在节前集中出栏,市场供应有所增加,屠宰端收购压力缓解,但受前期成本支撑,牛肉价格仍维持高位。
从需求端来看,9月院校开学备货陆续启动,叠加中秋节、国庆节假期临近,牛肉消费需求逐步释放,商超及餐饮渠道采购积极性提升,屠宰企业订单增加,产品走货速度较8月明显改善。
综合来看,受肉牛采购价格持续上行带动,屠宰企业连续上调出厂价以缓解成本压力,共同推动9月牛肉均价环比上涨。
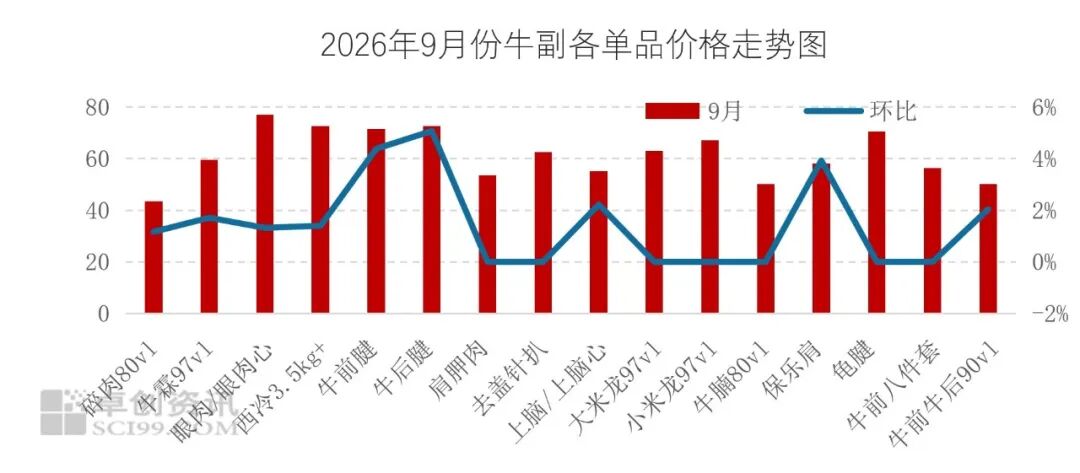
从进口牛肉量来看,2026年1—8月,我国累计进口牛肉量达200.04万吨,较去年同期水平增加16.69万吨。巴西作为我国牛肉进口的主要来源国之一,其配额110.6万吨,累计进口已超用配额,共计114.47万吨,但部分货物到港时间延迟,导致配额实际消耗不达预期,港口冷库库存消化仍偏慢。从单品价格趋势来看,2026年9月,巴西牛肉各部位价格普遍上涨,最大涨幅为5.07%,最小涨幅为1.32%。
根据行情趋势预测,2026年10月肉牛行情或呈现“供应继续收紧、需求微弱”的格局,价格中枢维持在高位,预计价格运行区间30.5~33.0元/公斤。
进口牛肉方面,考虑到配额耗尽,后续进口牛肉供应或有所收紧,叠加国内活牛及牛肉价格上涨,贸易商稳价意愿增强,但下游餐饮及食品加工企业多数以刚需采购为主,加之港口库存消化缓慢,预计后期进口牛肉价格上涨空间有限。
白羽肉鸡价格创年内新低,肉鸭产业链价格涨跌不一
2026年9月,白羽肉鸡均价为2.99元/斤,较上月下滑了0.36元/斤,降幅达10.75%,较2025年9月下滑了0.40元/斤,降幅达11.80%。
2026年9月,白羽肉鸡价格低位下探后微涨。具体来看,上半月,鸡源供应相对充足,但终端产品需求欠佳,屠宰企业库存压力较大,高价收购毛鸡意向不足,推动鸡价震荡下滑至年内最低位;下半月,屠宰企业宰杀量增加,鸡源走货速度稍有好转,带动鸡价微涨,但受终端需求偏弱影响,反弹幅度有限。
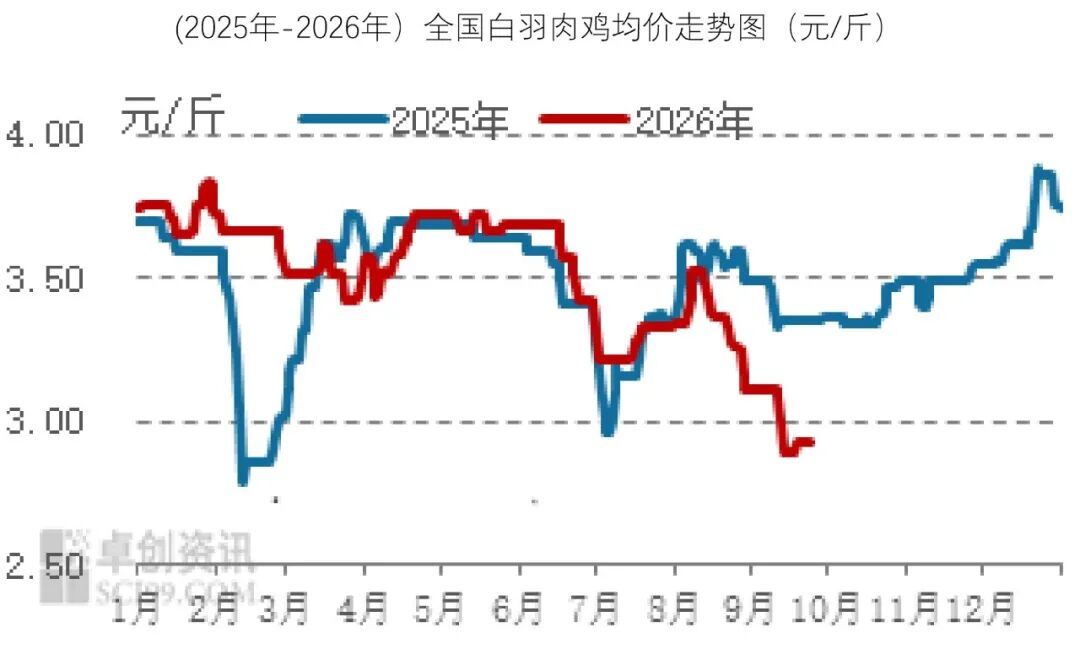
根据行情趋势预测,2026年10月,国庆假期前客户多有备货,节日期间市场出货情况预期一般。节后,客户采购或以随用随采为主,加之屠宰企业成品库存仍处高位,市场需求难有明显改善。不过,受前期养殖亏损、补栏量减少影响,下旬鸡源供应存在一定缺口。考虑前期鸡价已然触底,预计10月肉鸡价格或触底小幅回升。
2026年9月,肉鸭产业链价格涨跌不一。其中,毛鸭、大白条产品价格环比下滑,种蛋、鸭苗及小白条产品价格则均有上涨。毛鸭回收以收购合同鸭为主,月内毛鸭走货不快,鸭价承压走低;9月肉鸭产业链上游种禽环节价格多有走高,上游种禽端亏损有所缓解,但屠宰环节亏损延续。从产品端来看,产品市场需求整体低迷,客户拿货谨慎,市场走货较往年相比仍处于超预期的低迷态势,因此价格延续低位运行走势。
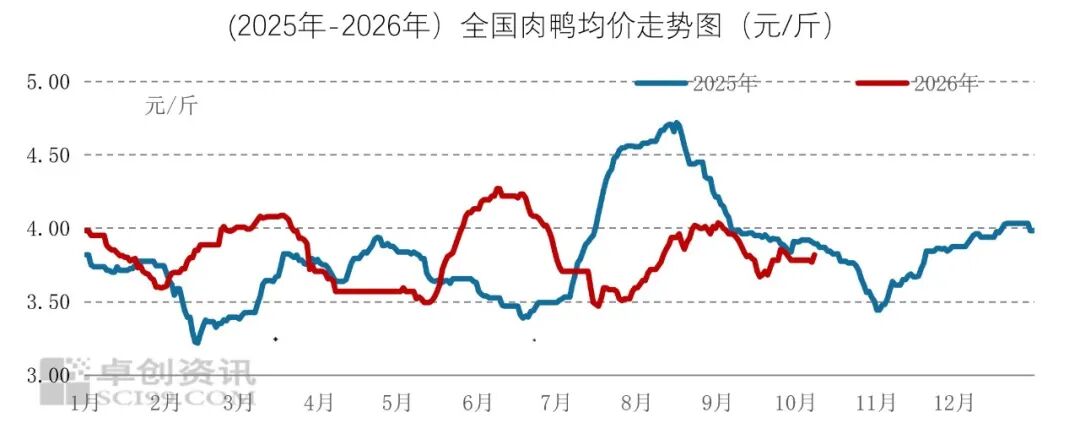
肉鸭市场方面,从供应面来看,市场毛鸭供应呈减少趋势,活禽需求有限,屠宰企业收购积极性稳定,鸭均价或环比低位小涨;下游分割及白条市场需求略显疲软,供应虽增幅空间不大,但需求面利空影响下,预计2026年10月市场行情或偏弱运行。
生猪市场供强需弱,月均价环比下跌
2026年9月,国内生猪价格整体呈震荡下滑走势,月均价环比下跌。据卓创资讯监测,9月全国外三元交易均价为10.74元/公斤,环比下跌0.91%,同比下跌17.41%。
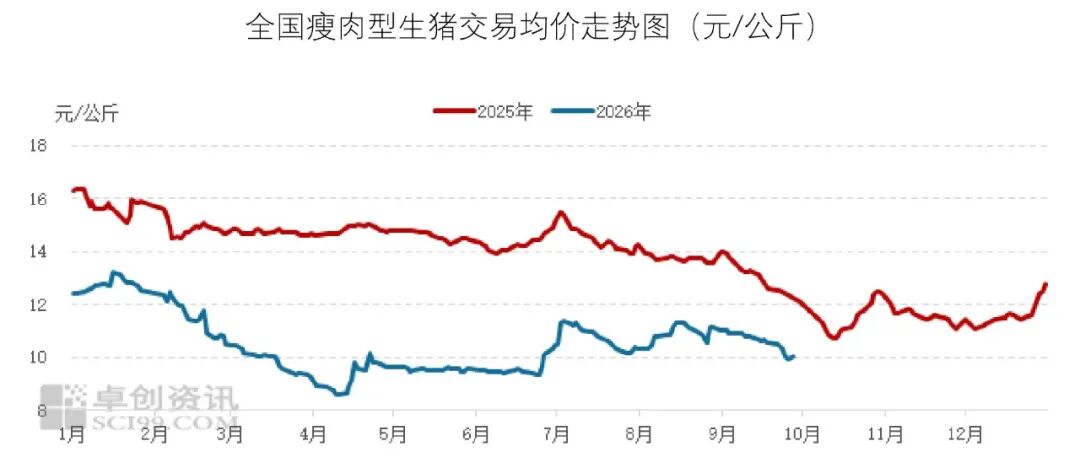
9月中上旬,南方区域猪病复发,养殖端为规避风险,加快生猪出栏节奏,且部分二次育肥户选择提前出猪,市场生猪供应增量超出预期。9月下旬,部分养殖端前期出栏进度偏缓,为完成月度出栏目标,出栏意愿再度提升。而需求端表现平淡,下游屠宰端接货积极性未见明显改善,中秋节前备货力度不及预期。整体来看,9月生猪市场呈供过于求格局,猪价震荡走弱。
根据行情趋势判断,预计2026年10月猪肉行情呈现“稳-震荡下跌-小涨”的态势,月均值或为13.36元/公斤,环比下跌6.71%,价格运行区间或在13.10~13.60元/公斤。
小麦价格先跌后涨,大米价格趋于稳定
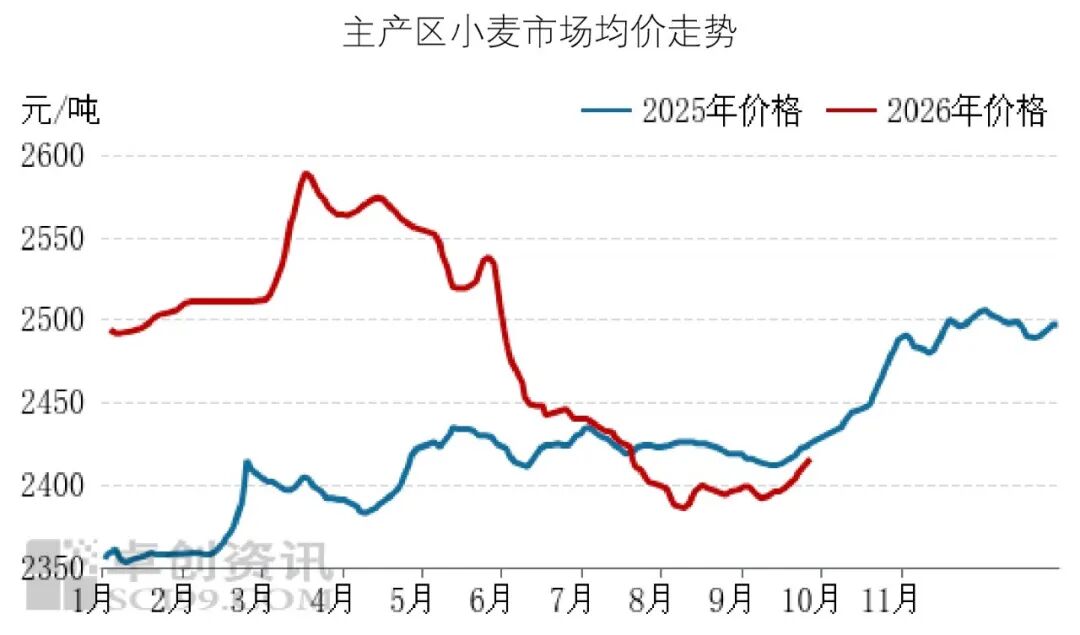
2026年9月,小麦市场价格先跌后涨,整体波动较小。需求方面,月内面粉企业整体开工负荷相对偏高,刚需补库需求稳定,但饲用需求继续回落;供应方面,受主产区秋粮上市进度不一及粮商小麦腾仓节奏区域分化影响,市场有效供应量由南向北先增后减,9月小麦价格在上旬稳中缓降后,于中下旬温和反弹。据卓创资讯统计,截至2026年9月28日,主产区小麦月均价2399.01元/吨,月环比上涨5.05元/吨,月环比涨幅0.21%,月同比跌幅0.76%。
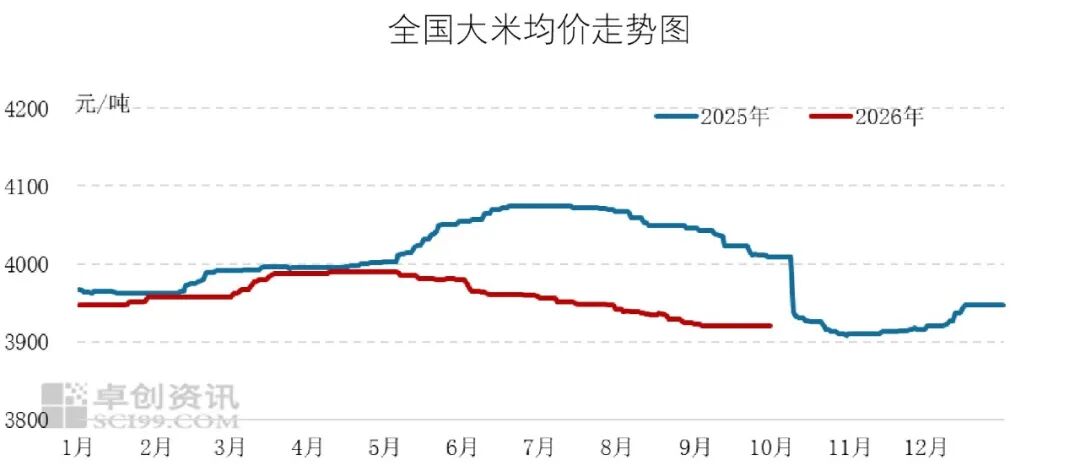
2026年9月,全国大米均价趋于稳定。据卓创资讯数据监测,截至9月30日,9月全国大米月均价为3920.83元/吨,月环比下跌0.09%,同比下跌2.18%。月内,受院校、企业等食堂刚需采购及双节备货带动,部分销区大米批发商走货有所好转,但大量建库意愿仍然较低。与此同时,新粮集中上市期临近,部分米厂仍有清库意愿,部分产区米价出现窄幅回落,但多数产区大米价格暂未调整,全国大米均价整体波动不大。
蔬菜供应充足,价格呈现先涨后降走势
2026年9月,全国蔬菜价格呈现先涨后降、低位运行的走势。农业农村部监测的28种蔬菜全国平均批发价为4.6元/公斤,环比上涨1.1%,同比下降8.5%,较近三年同期平均水平低7.7%。
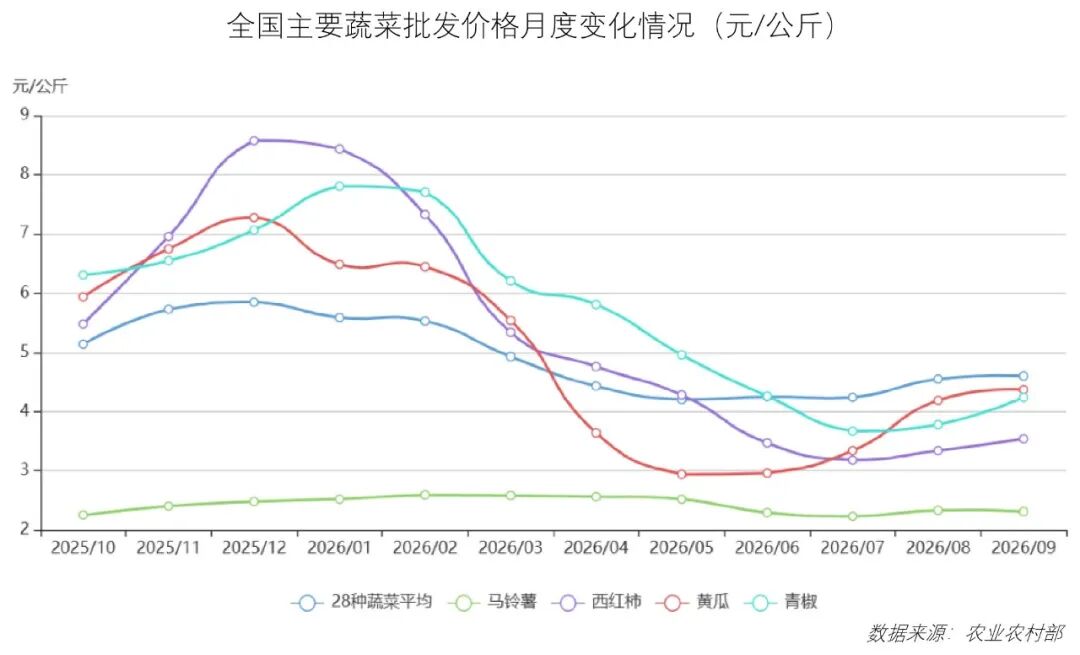
9月中旬以后,蔬菜价格稳中有降,主要受市场供应充足、流通损耗减少等因素影响。一方面,冷凉地区夏季蔬菜充足,销量加速,黄河中下游及长江流域秋季蔬菜长势良好,市场货源得到保障;另一方面,气温下降增强了蔬菜的耐储性,流通损耗明显减少,带动蔬菜价格回落。展望后市,预计蔬菜整体价格将保持低位平稳运行,需重点关注北方的早霜、连续阴雨等天气对秋季蔬菜生产、采收和流通造成影响。
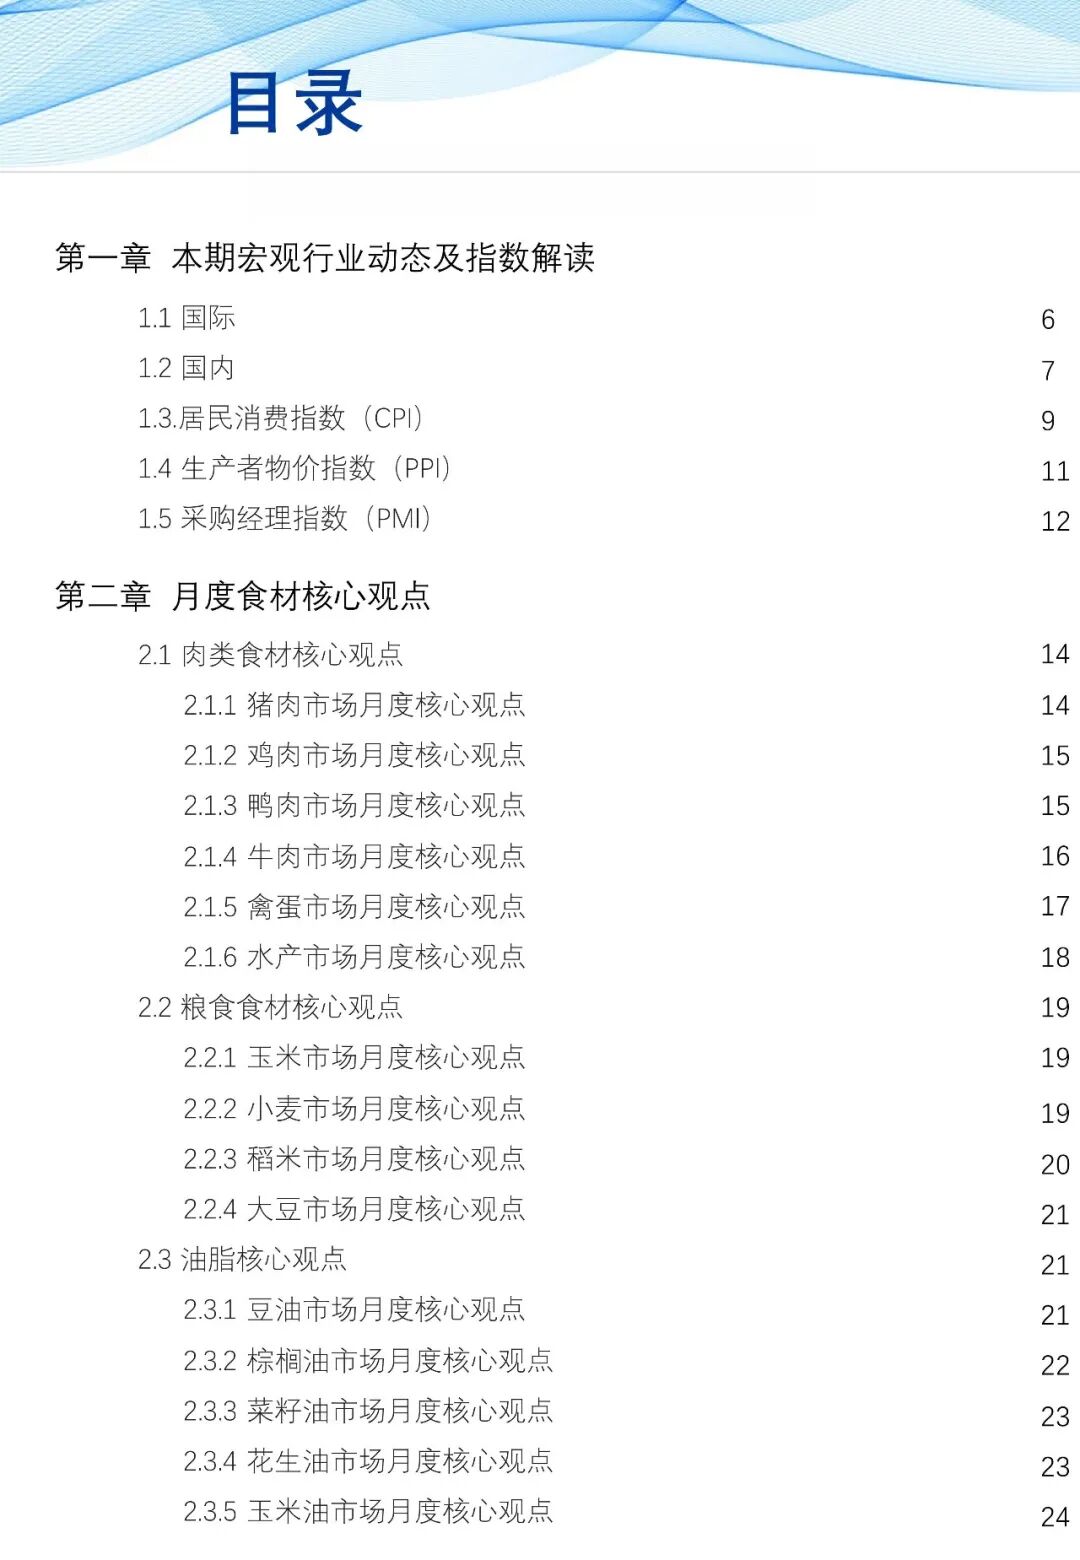
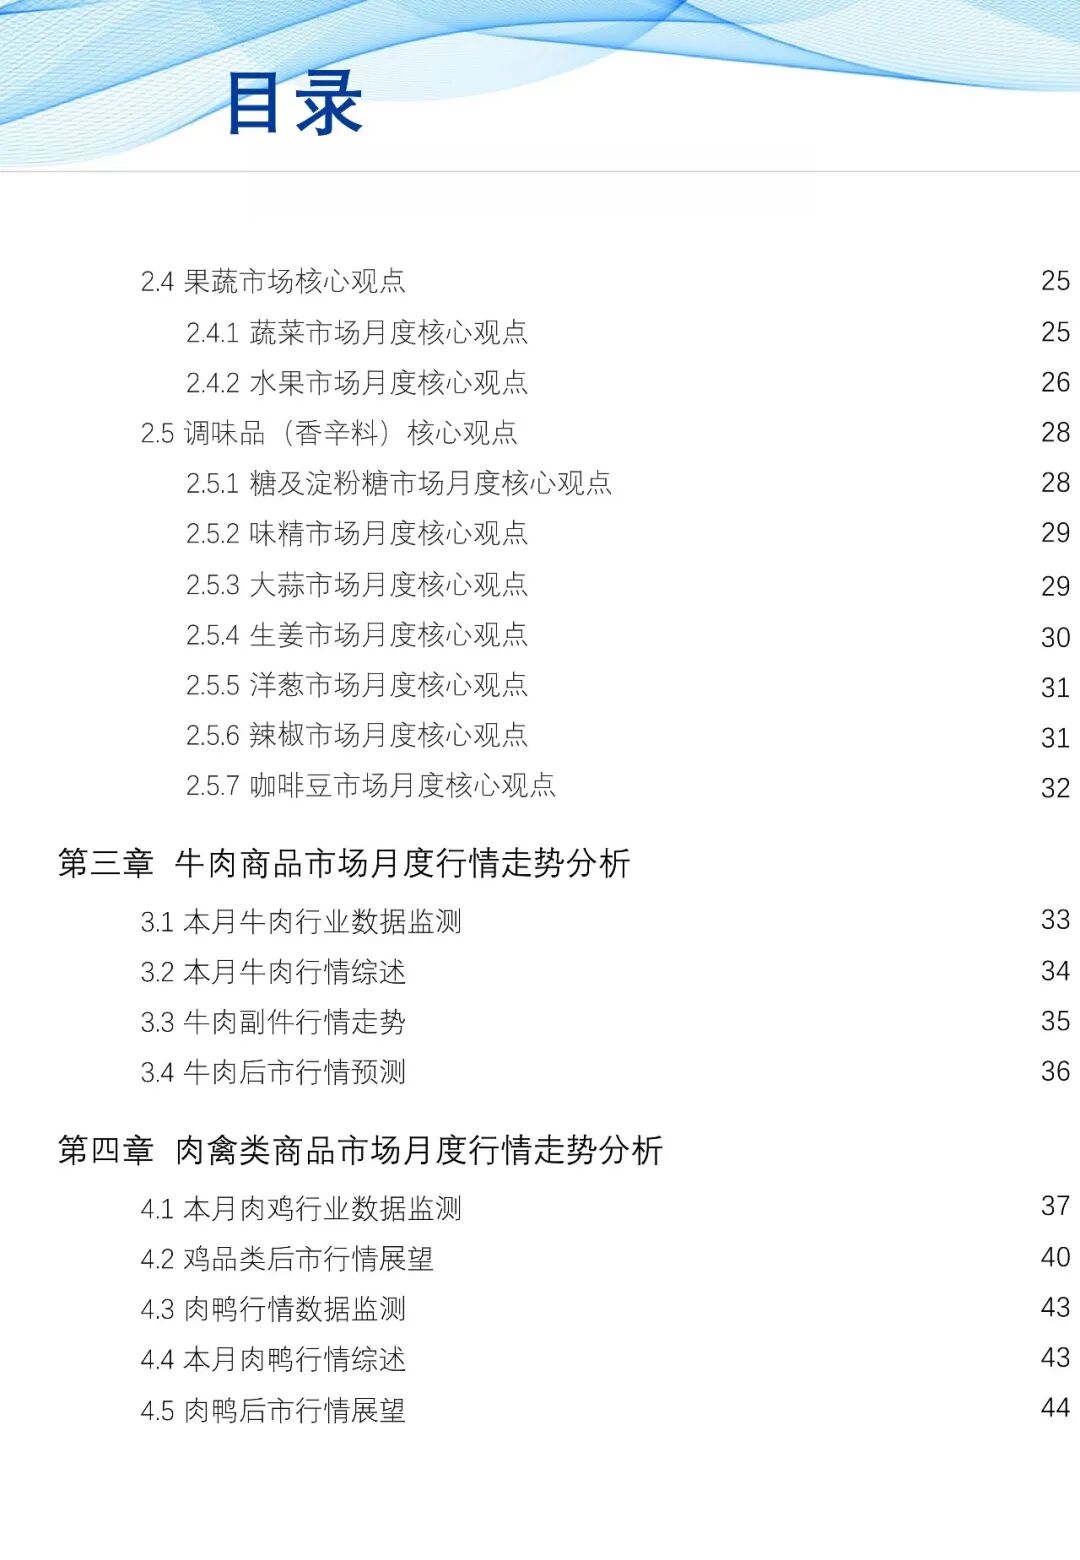
以下是该报告的目录展示:
财经号声明: 本文由入驻中金在线财经号平台的作者撰写,观点仅代表作者本人,不代表中金在线立场。仅供读者参考,并不构成投资建议。投资者据此操作,风险自担。同时提醒网友提高风险意识,请勿私下汇款给自媒体作者,避免造成金钱损失,风险自负。如有文章和图片作品版权及其他问题,请联系本站。

