芯联集成预计前三季度扭亏为盈 AI与车规双轮驱动加速发展
 财经早知道

《电鳗财经》电鳗号/文
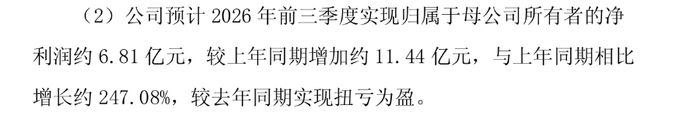
9月28日,芯联集成发布2026年前三季度业绩预告,预计实现归母净利润约6.81亿元,较上年同期增加约11.44亿元,同比增长约247.08%,正式扭亏为盈;预计营业收入约77.66亿元,同比增长约43.23%。
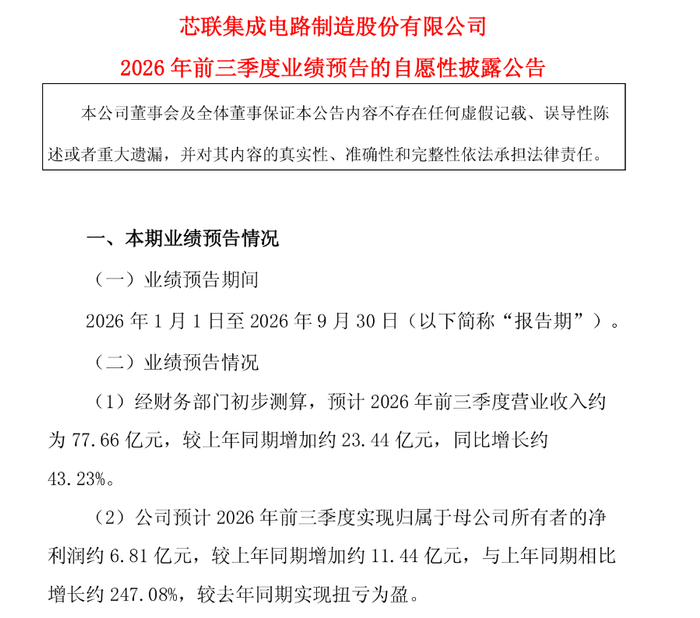
这一成绩标志着这家科创板上市的特色工艺晶圆代工企业,在经历连续多年亏损后,正式迈入盈利通道。
从“规模建设”到“利润释放”
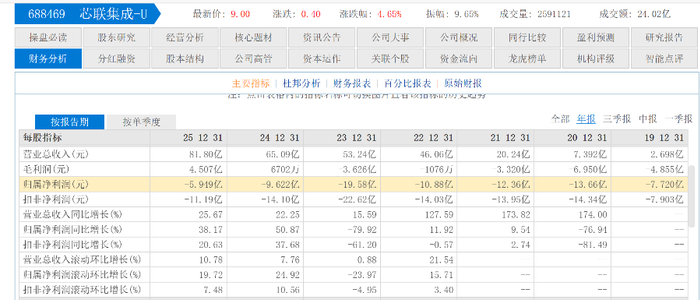
芯联集成于2023年5月在科创板上市,上市后营收持续增长,但前期处于亏损状态。2023年归母净利润亏损19.58亿元,2024年亏损收窄至9.62亿元,2025年进一步减亏至5.95亿元。
2026年上半年,公司首次实现半年度整体盈利,归母净利润达2.78亿元,同比增长263.40%。
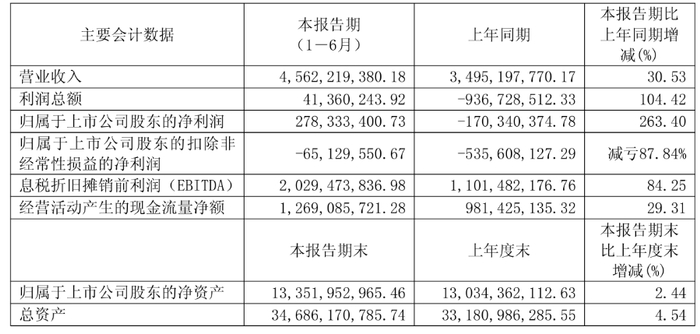
而根据前三季度预告数据推算,第三季度单季归母净利润约4.03亿元,超过上半年两个季度之和,盈利改善斜率进一步抬升。
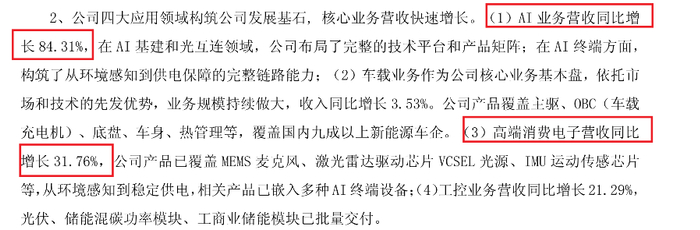
盈利能力的大幅提升,主要得益于产品结构优化与规模效应显现。2026年上半年,公司AI业务营收同比增长84.31%,高端消费电子营收同比增长31.76%,工控业务营收同比增长21.29%。同时,晶圆产量折合8英寸达148万片,同比增长28.86%,规模效应快速显现。
全品类涨价落地,三季度弹性集中释放
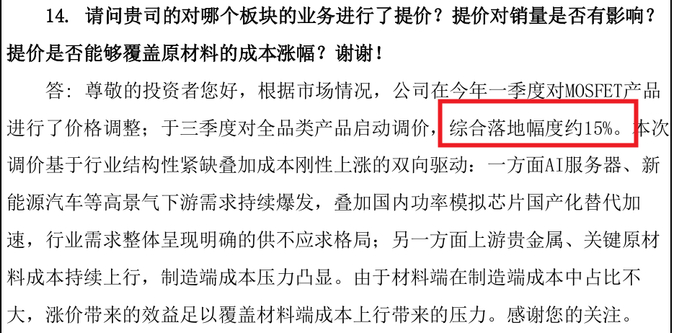
芯联集成在近期机构调研中明确表示,公司在今年一季度对MOSFET产品进行了价格调整;于三季度对全品类产品启动调价,综合落地幅度约15%。基于产品交付周期,涨价带来的营收与毛利弹性从三季度开始体现,四季度将进一步释放。
这一轮涨价并非孤立事件,而是行业景气度上行的集中体现。2026年,功率半导体行业进入由AI数据中心、800V新能源汽车、光伏储能及人形机器人四大需求共振驱动的超级景气周期,呈现量价齐升态势。受全球8英寸成熟晶圆产能持续收缩影响,海内外厂商密集涨价,主流器件交期拉长至30至40周,全品类紧缺格局预计至少延续至2027年上半年。
四大业务板块协同发力 布局AI电源与光互联
芯联集成聚焦人工智能、车载、工控、高端消费四大核心赛道,围绕功率半导体、传感信号链两大技术主线打造多层次的一站式系统技术平台,产品覆盖功率器件、功率IC、微控制器、MEMS 传感产品、模拟信号处理工艺及面向AI的高速光互连工艺体系,全方位匹配新能源汽车、AI数据中心、工业自动化、光伏储能、高端消费电子等多元化市场需求。
根据公司长期发展战略规划,加快完善公司在高端模拟集成电路芯片领域的战略布局,增强核心竞争力;抓住当前AI数据中心、新能源汽车、机器人、光互连等新兴产业的发展契机,形成"核心主业稳基、新兴赛道拓边"的双轮驱动格局。
芯联集成正从"规模建设"阶段迈向"利润释放"通道。在AI算力爆发与新能源汽车渗透率持续提升的双重驱动下,公司能否抓住本轮功率半导体景气周期,实现产能扩张与订单获取的良性循环,将是决定其未来估值重塑的关键。
财经号声明: 本文由入驻中金在线财经号平台的作者撰写,观点仅代表作者本人,不代表中金在线立场。仅供读者参考,并不构成投资建议。投资者据此操作,风险自担。同时提醒网友提高风险意识,请勿私下汇款给自媒体作者,避免造成金钱损失,风险自负。如有文章和图片作品版权及其他问题,请联系本站。

