回购+并购,海天味业好牌还要打好
 铑财

独立 稀缺 穿透

负重前行、潜能无限!
作者:楚逸
编辑:陶然
风品:李琦
来源:铑财——铑财研究院
彼得·林奇曾说过,分红与回购是上市公司回馈股东的最好方式。
9月9日晚,海天味业公告称,公司以27.76港元/股至28港元/股的价格回购42.76万股,回购额达1191.48万港元。据公司透露,9月1日以来,已连续7日进行回购,合计312.73万股,累计金额8787.45万港元。
这还不算完,A股动作同样凌厉,仅9月9日就回购149.94万股,回购额达5135.98万元。据公司透露,截至2026年8月底已累计回购A股368.32万股,购买价区间为33.61元/股至37.37元/股,累计支付总额1.29亿元(不含交易费用)。
9月11日,又传出重磅消息。据每日经济新闻,海天味业正式完成对香港百年品牌淘大100%股权的收购。后者以港式口味为核心,产品覆盖酱油、蚝油、调味酱料及速冻点心等品类,销售网遍布全球30多个国家和地区。要知道,去年登陆港股时,全球化是海天募资的一个重要用途,此次收购被视为关键落子。
一手回购一手并购,频频大动作均展示了“调料品一哥”的发展信心。个中活力张性源于何处、未来蕴含哪些看点、还有无牵绊不足呢?
1
常态化高分红
长期信心再获强化
LAOCAI
能够肯定的是,在回报投资者方面,海天味业一直有常态化的责任担当。
Wind数据显示,2013年至2025年的13年间,公司累计派发的现金红利达391.41亿元,平均分红率64.61%,在A股市场属于较高水平。以2025年度方案为例,当期公司向全体股东每10股派发红利8元(含税),合计派发46.77亿元,这笔红利已于6月15日派发完毕。
实际上,2025年公司共计进行三次利润分配,合计派发红利达79.50亿元,占当年归母净利的112.95%,罕见力度印证了海天的盈利能力与回馈决心。毕竟,上市十余年从未间断分红,本身就是一种态度。
拉长时间线,分红呈持续加码态势:2022年至2024年分别为32.44亿元、36.60亿元、47.73亿元,分红率52.34%、65.06%、75.24%,逐年上升。据凤凰财经,在2025年业绩说明会上,海天味业曾作出承诺,2025至2027年度现金分红额占当年归母净利比将不低于80%。
截至2026年6月末,海天仅货币资金就有189.39亿元,更别提还有数十亿元的理财产品了,短期借款则仅3.29亿元。
资金如此充足,一大原因在于去年港股上市募得96.60亿元。且海天味业还披露,公司董事、高管、控股股东、实控人、持股5%以上的股东在未来三个月、未来六个月不存减持股份计划。结合上述回购、分红背景,让市场的长期价值认同感再有强化。
2
毛净利率新高
刀刃向内提质增效
LAOCAI
当然,根本底气还是业绩表现。
最新财报显示,2026上半年公司营收161.46亿元,同比增幅6.01%;归母净利增7.13%至41.90亿元。较上年同期的7.6%、13.2%,增幅虽有放缓,却已难能可贵。
横向对比调味三巨头,或有更深体会:中炬高新同期营收25.42亿元、归母净利4.14亿元,同比分别增长19.23%和61.25%。但要知道,上年同期其营利分别下降18.58%和26.56%,即高增建立在低可比基数上。千禾味业也是类似,同期营收14.01亿元、归母净利2.01亿元,同比增长6.35%和15.85%,2025年则下降17.07%和30.81%。
简言之,海天味业不仅体量领先、还保持了更多增长韧性,大象起舞难能可贵。尤其2025全年,海天味业营收同比增长7.32%至288.7亿元,归母净利增长10.95%至70.38亿元;中炬高新则减少23.9%、39.86%,千禾味业减少16.32%、32.4%。
中研普华产业研究院发布的《2025—2030年中国酱油行业市场全景调研及投资价值评估研究报告》指出,当前中国酱油行业的生存状态,可概括为“总量见顶”与“结构分化”并存的二元特征,市场已从增量分享的“做大蛋糕”阶段,彻底转向存量博弈的“切分蛋糕”阶段。
在此背景下,海天味业能巩固龙头地位,在于刀刃向内精进自身、挖掘细分增量。例如2026上半年,公司以科技创新推动全链路降本增效,持续加大研发、AI数智化与生产装备投入,通过工艺优化、智能制造、精益管理等方式挖掘效率空间。同时,推行“人人科技”,鼓励员工立足业务场景。利用AI工具提质增效,让创新走向全员、从单点应用走向全链提效。
效果直接体现在毛利率上:2026上半年,公司毛利率41.04%,同比提升0.92个百分点,也是近6年同期的最高水平,足见盈利质量。
虽因加大研发支出,研发费增长17.77%至4.883亿元,叠加汇兑损失4.80亿元,较上年同期2714万元大幅攀升,公司财务费达到0.41亿元,但净利率仍达到25.95%,同比上升了0.2个百分点,创下自上市以来同期历史新高。
可见,上述回购、分红并非短期行为,而是建立在扎实业绩基础上的长期安排,是经营质量改善、盈利韧性提升结出的硕果。
3
坐稳王位
赢在复合型生长
LAOCAI
台上一分钟,台下十年功。稳健业绩,离不开海天在产品、渠道、营销等领域数十年如一日的深耕。
近年来,调味品市场企业增多,销售渠道和模式呈多元化、碎片化趋势,行业竞争不断加剧。作为行业龙头,海天味业压力自知,却依然固收了江湖地位。
根据2026半年报披露,海天酱油产销量和市占率已连续10年位居全国第一,海天蚝油连续11年位居全国第一。酱油、蚝油、调味酱三大品类,作为矩阵塔基分别实现营收82.96亿元、25.66亿元、16.45亿元,整体保持增长,占比合计达到77%。
同时,海天味业也在加速培养醋酒、健康、复调等新增曲线。以薄盐和有机等营养健康系列为例,上半年营收同比增速27.09%。背后是高质高效研发做支撑,在发酵核心技术、菌种选育、酿造关键装备、极致检测技术等关键领域不断突破,支撑公司持续开发新品,构筑出金字塔形的立体产品矩阵。
好产品还要搭配好渠道,才能触达消费者:海天味业产品家庭渗透率超80%,位居中国消费者首选调味品品牌第一。目前,公司拥有超6000家经销商,覆盖约300万线下终端网点,线上与数十家主流电商平台合作。
出海方面,根据不同国家地区的消费特点,加快产品渠道的本地化布局。而国际市场更高标准的食安、品质和竞争要求,又反向推动海天味业在研发、品质、标准、供应链及管理体系等方面持续升级,反哺中国市场,形成内外互驱、相互赋能的发展格局。
值得一提的是,最新半年报还透露了增长逻辑的新变化——不再单纯依赖内部产能和渠道扩张,越发通过外部生态协同来撬动增量。
比如供应链层面,海天2025年发起“碳路者绿链联盟”,目前成员已扩至50家。2026年7月,联盟落地了行业首张减碳地图,并明确三年减碳目标。在此基础上,联盟升级为“海链计划”,试图打通上下游间的资源壁垒。还推出首批获得减碳认证的酱油产品,将绿色供应链的概念落地到具体SKU上。
再如品质升级建设。海天联合数十家上下游单位成立“中国蚝产业领鲜生态联盟”,2026年进一步吸纳科研院校加入,发布了蚝油“六新鲜”品质倡议,围绕原料溯源、工艺标准等维度建立可量化的评价体系。旨在打通调味品品类升级难题,蹚出一条差异化,品质标准化路径。
品质升级也发生在消费者互动中。海天从2024年的“品质鉴证官”计划起步,到2026年推出“全球真实用户代言人”计划,逐步将消费者从购买者转变为品牌共建者。客服端,“小海螺计划”每年处理约230万次用户交互,这些一线反馈被纳入产品迭代的参考依据。
渠道端,则依托《一饭封神》IP发起“中国味合火人”计划,直接链接厨师群体和数千家餐饮合作伙伴,将后厨场景纳入产品开发的反馈闭环。
行业分析师王婷妍表示,借助完整生态思维,海天对冲了外部环境的部分不确定性,把分散的市场主体凝聚成协同共进整体,整条价值链释放出复合增长势能,这是企业保持韧性生长的一个密码。
4
五个牵绊 好牌还要打好
LAOCAI
不过,话说回来了。种种利好不代表无懈可击。一些瑕疵B面同样提醒海天味业不能松懈停歇,前进步伐还需加快走准。
首先,基本业务稳健度、成长性待进一步打开。上半年,酱油收入82.96亿元,同比增长4.65%;蚝油收入25.66亿元,同比增长2.56%;调味酱收入16.45亿元,同比增长1.19%。三大核心品类合计收入125.08亿元,占主营业务收入约81.5%。
对比过去五年:2023年,主营业务收入同比下滑4.74%,酱油、调味酱和蚝油收入均下滑;2024年、2025年,三大品类伴随渠道补库存和消费复苏逐步恢复增长;但到今年上半年,增速又回落至低个位数。尤其调味酱,2025上半年收入同比增长12.01%,今年则仅增1.19%;蚝油也从7.74%降至2.56%。
核心品类增长乏力之际,“其他”品类成为拉动收入的主要力量。上半年该项收入28.44亿元,同比增长13.52%,是公司主要品类中增速最快的一项;薄盐、有机等营养健康系列收入同比增长27.09%。
问题在于,“特色调味品及其他”业务毛利率仅22.66%,不仅显著低于酱油的50.44%、调味酱的45.71%和蚝油的37.90%,也低于该业务去年同期约24.3%的水平。跑得更快,却没赚得更多,规模效应有待进一步提升。
多家券商研报提到,健康化、复合调味料和场景化产品能带来更多SKU和收入增量,但若不能通过规模、定价或供应链效率改善毛利,它们对传统大单品的替代,可能会带来收入结构扩张,却未必带来同等质量的利润增长。
该矛盾并非海天独有,马上赢数据显示,2026年二季度,酱油仍是我国调味品第一大品类,占比22.06%,销售额则同比下降1.49%;辣椒酱、黄豆酱/豆瓣酱销售额分别下降5.43%和3.82%。同时,菜谱式复合调味料、火锅底料和松茸鲜销售额分别增长3.13%、3.71%和6.13%。
传统、单一的佐餐调味品正在承压,而能对应快速烹饪、复合风味和健康需求的品类则在上升。健康化也在加速渗透,2024年三季度至2026年二季度,马上赢监测的少盐、减盐类产品在售SKU量从516个增至782个,销售额占调味品大类比从1.28%升至2.83%。
面对需求迁移,海天也在尽快抢占市场先机。8月7日,海天在蚝油战略发布会上提出升级经典产品、开发快炒和炖煮等场景产品,并布局薄盐、无糖、零防腐剂及风味升级产品。据媒体报道,公司计划9月至10月推动C端蚝油产品实现零防腐剂。
密集调整反映出海天对消费需求变化的回应,也从侧面说明,依靠传统酱油和蚝油自然增长的阶段正在过去。而新品扩张,需要成本先行,上半年海天味业研发费4.88亿元,同比增长17.77%;管理费3.95亿元,同比增长24.73%。
其次,渠道结构有待进一步平衡优化。2026上半年,线下渠道收入143.80亿元,同比增长4.81%,占主营业务收入的93.67%;线上收入仅9.72亿元,同比增长15.45%,占比仅为6.33%。较2022上半年的约4.2%,四年兜兜转转升幅有限。海天仍高度依赖经销商、批发农贸和餐饮等传统网络。
可经销商量也显示出渠道扩张进入存量调整阶段:2023上半年净减少416家,此后三年分别净增83家、净减26家、5家。
再次,现金流变化,警惕转型期资金压力。2026上半年,海天味业经营活动产生的现金流量净额12.24亿元,同比下降18.52%,仅相当于同期归母净利润的约三成。
对此公司解释称,下滑主要由于采购支出增加;合同负债从年初的41.28亿元降至9.79亿元,其主要与上年末经销商春节备货款在本期确认收入有关。
诚然,现金流下滑带有季节性和采购因素,可在新品扩张、渠道调整同步推进的背景下,经营现金能否健康回笼,仍是海天需要解决的问题。
再者,往期一些质疑曝光,提醒企业要时时扎牢风控篱笆。从早年因儿童酱油标签虚假宣传被罚、双标风波,到港股上市前被责令代缴前员工公积金,再到黑猫投诉上的一些品控质疑,都可谓警钟长鸣。
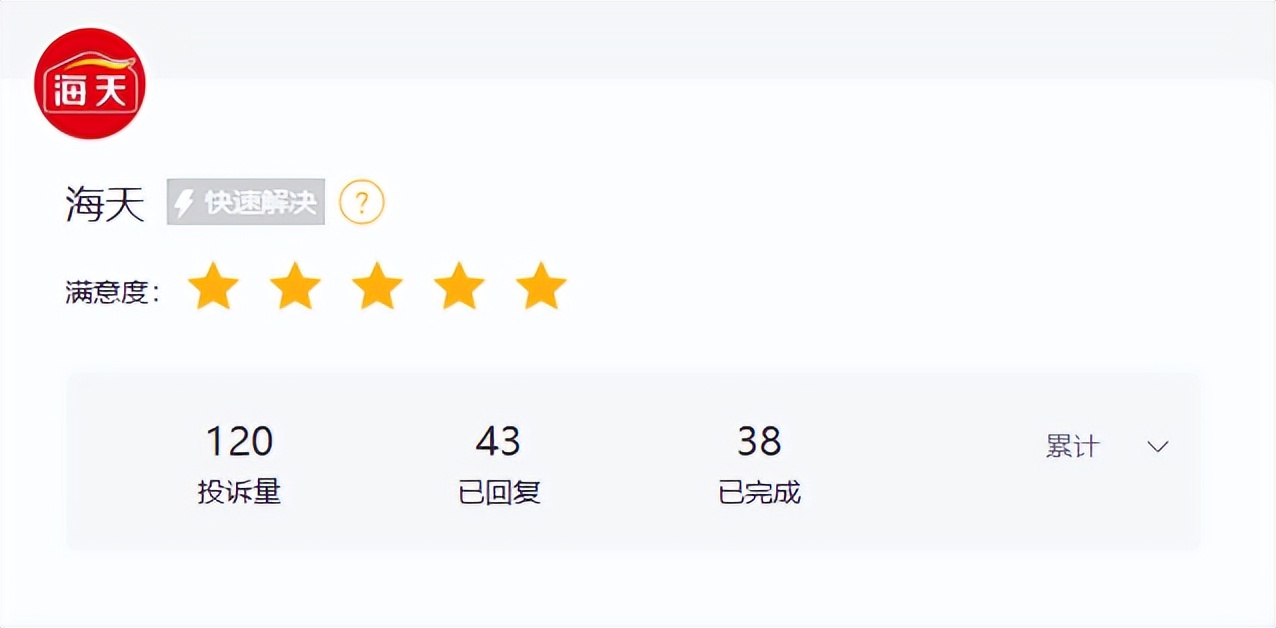
截止2026年9月15日,浏览黑猫投诉,海天相关累计投诉120条,数量真心不算多,但大多集中在产品质量、服务等较敏感方面。
诚然,用户千人千面,人人满意并不现实。上述投诉或有片面处、上述责令风波也有滞后性,且事后有积极整改和澄清,不代表当下情形。可还是那句话,食安无小事,尤其是行业一哥,多些俯身倾听、举一反三、不断自我精进总没有错。
最后,股价整体走势较低迷,信心提振还在路上。截止9月15日,最新股价34.07元,较8月3日的39元高点累缩超10%,较开年的36.8元也有所下行。结合持续回购、高比例分红的背景,多少有些尴尬。到底卡在哪里、市场在观望什么,需要企业深入审视。
还是那句话,有喜亦有忧,越是整体向好,越要居安思危,防微杜渐。优质企业,往往善于攻坚克难,在不断化解问题中谋生存求发展。业绩稳健、回馈投资者有力,叠加并购百年品牌淘大,海天味业可谓蓄势待发,正站在一个期许利好交织的节点上。
如何再上一层楼,把好牌真正打好,海天味业重任在肩,负重前行亦潜能无限!
财经号声明: 本文由入驻中金在线财经号平台的作者撰写,观点仅代表作者本人,不代表中金在线立场。仅供读者参考,并不构成投资建议。投资者据此操作,风险自担。同时提醒网友提高风险意识,请勿私下汇款给自媒体作者,避免造成金钱损失,风险自负。如有文章和图片作品版权及其他问题,请联系本站。
