剑指睡眠全场景生态 慕思股份参悟蜕变心法
 一观财经

静待时间玫瑰
作者:夏木
编辑:李然
风品:行者
来源:首财——首条财经研究院
火车跑的快,全靠车头带。每个产业的创新突破,都离不开头雁引领。
9月8日,2026年中国国际家具展览会上,慕思股份重磅推出业内首款搭载10纳米制程64位SoC处理器的年度战略新品T12,其能在本地完成感知、分析、决策、执行完整闭环,相当于为床垫装上“本地大脑”。
这不仅仅是单纯的产品升级,更意味着慕思经营底层逻辑转变:依托AI技术持续迭代产品,实现从“卖硬件”到“卖系统”的能力重构,从“寝具制造商”向“健康睡眠系统服务商”全面转型。正如总裁姚吉庆发布会所言,“我们要走的是一条从单品智能到全场景生态的路。”
看看最新财报,AI业务的确在发力:2026上半年AI产品收入 2.36 亿元,同比激增95.69%。作为健康睡眠领军企业,这是否代表慕思已筑就核心壁垒?未来前景有哪些看点,AI征程上还有无功课待补呢?
1
三级跳与第一性
“懂你”占据用户心智
企业经营如逆水行舟,唯有与时俱进、持续迭代才能守住江湖段位,千行百业莫不如是。纵观慕思股份成长历程,亦是一段持续进化史。
发展初期,公司为1.0时代“被动功能满足”,床垫只能提供固定、标准化的支撑功能,被动适应人体,无法根据每个人的体型、睡姿或睡眠状态主动做出调整。
2.0时代锚定“主观舒适提升”,从用户感受出发,由其主动感知和评价,核心是让床垫去适应人的身体和睡姿,而不是让人适应床垫。代表产品是T11+,其通过国家L4级智能床权威认证,在睡眠监测精准度与自适应调节上实现“数据采集”到“智能干预”的闭环。
如今再升级至“睡眠3.0时代”,以AI智能科技为全面支撑,实现睡眠健康的全周期、系统化管理。通过万物互联,用户每天醒来,手机APP即可生成睡眠报告,涵盖深睡时长、心率曲线、翻身次数、护脊建议等。
代表产品是T12旗舰智能床垫。作为行业首款端侧AI床垫,其搭载10纳米制程64位SoC处理器,将算力直接部署在床垫本地,断网也能完成感知、分析、决策闭环,7天建立专属睡眠模型并持续迭代,标志着慕思从“懂睡眠”进入“懂你”的新阶段。
在CTO陈文泽看来,T12迭代路径可概括为“五重进化”:舒适、释压、健康、双智能、好操控。舒适层面,T12采用“空气柔承柱”构成高密度点阵支撑系统,配合潮汐算法3.0将床面划分为左右共14个独立区域,继而实现“平躺不悬空、侧卧不压肩”。
硬核功能也得到权威机构认证。据中山大学公共卫生学院副院长董光辉公布的数据,使用T12后,受试者睡眠质量改善率72%,失眠严重程度降幅32.9%,总睡眠延长半小时;同时,受试者血压、血脂、炎症及糖代谢相关指标呈改善趋势。
目前,慕思股份智能寝具已升级九代,实现了体验“三级跳”:前七代解决“躺靠舒适”痛点,第八代T11开启“智慧睡眠”时代,T12则让“智慧”再次升级。可以说,从“卖硬件”到“卖系统”,慕思每一步都走的比较扎实,战略转型有较深积淀。
简言之,聚焦市场真实需求、抓住用户第一性原理,通过打磨产品体验来占据用户心智,加固市场壁垒、保持引领就是自然而然的事。
2
智能+出海双轮驱动
埋下全新生长的种子
除了巩固基本盘,培育新曲线、不断埋下未来种子,也是慕思扼守市场的抓手。
以2026上半年为例,核心产品床垫收入 13.54 亿元,同比增长 7.83%,占总营收比达54.36%,床品收入更同比增长了19.96%。
同时,AI+睡眠产品跻身核心增量,新曲线渐入收获季。报告期内,AI产品收入2.36亿元,同比激增95.69%,优化了产品结构。尤其面对行业整体承压,该业务成为企业对抗市场周期波动的“新王牌”,再加上新品T12上市,后续动力有望更加澎湃可期。
再者,海外市场快增,引擎作用强化。报告期内,境外收入1.34亿元,同比快增22.69%。主要得益于海外不断织链强链:市场方面,巩固美国、加拿大、澳大利亚等成熟市场的同时,加快马来西亚、新加坡等东南亚市场拓展,且已取得阶段性进展;供应链方面,持续优化印尼、越南两大海外生产基地产能,为跨境电商与自主品牌协同出海提供支撑。
此外,财务面改善,为业务开展提供有利环境。2026上半年,慕思股份经营活动产生的现金流量净额1.242亿元,同比增长43.82%,期末现金及现金等价物余额6.761亿元。
债压则整体平稳,其中应付票据及应付账款同比减少10.95%,应交税费减少18.34%,其他应付款合计2.273亿元、减少31.63%,长期借款2329万元、减少17.84%,总负债减少3.39%。
行业洗牌重塑加剧,上述成绩来之不易,如何做到的?答案是运营、渠道、营销三端综合发力、形成协同效应:
运营端,持续推进SKU精简与大单品策略,进一步增厚主业基本盘韧性;渠道端,完善“经销为主,电商、直供、直营等多渠道并存”的全域销售网络,截至上半年,线下门店总数超5200家。其中,智慧睡眠直营门店达42家,线上深化天猫、京东、抖音等平台运营;营销端,签约易烊千玺为全球品牌代言人,并成为阿根廷国家足球队官方睡眠保障合作伙伴,品牌年轻化与国际化形象进一步提升。
总体来看,2026上半年,慕思稳健经营与战略突破兼具。虽受行业深调探底影响,整体营利有滞涨下滑迹象,但随着AI+睡眠产品规模放量、全渠道运营效率优化以及海外产能与品牌网络逐步成型,相信慕思会尽快熬过阵痛,开启一个全新生长周期。
3
全栈自研+先发卡位
抢跑AI睡眠新蓝海
越是洗牌期,越是修心时。看看AI为核的全栈自研,慕思正潜心打磨“主动守护”基座,上述开启期许是有底气支撑的。
公司官网显示,慕思股份致力于人体健康睡眠研究,专业从事整套健康睡眠系统的研发、生产和销售,在业内创新打造了“量身定制个人专属的健康睡眠系统”,产品覆盖床垫、床架、沙发、床品等多品类。本次展会上重磅推出的T12新品,集中体现了公司最新科研成果,系首次将端侧AI算力引入到寝具领域。
具体来看,区别于依赖云端传输的传统方案,其集成CPU、GPU、NPU,睡眠感知与模型运算均在床垫,本地完成处理更快、响应更即时、隐私更安全,且数据无需上传云端,断网也能正常记录。
“相当于汽车从‘巡航’到‘智驾’的跨越。”发布会上,陈文泽用一个生动比喻形容T12智能程度。
知其然,更要知其所以然。支撑这些吸睛跨越的,正是慕思股份全栈自研技术体系,其覆盖传感器、算法、大数据、大模型、智能体等多板块,有效提升效率、降低成本,换来技术主动权与长期竞争力。
罗马非一天建成,正如姚吉庆会上所言,“慕思2024年就提出了‘ALL IN AI’,且AI方面慕思已经站在全球领跑的地位上,也在研发、人才引进等方面持续加大投入,未来AI相关产品比例将超50%,我们未来的目标是成为全球智慧睡眠方案提供商的引领者。”
奔赴力度多少,看看研投或有更深体会:2025年研发费2.24亿,同比增长9.26%,2026上半年再增13.78%至1.14亿元,结合业绩承压背景显露战略定力。
成效多大也可以量化:9月11日,慕思又获“一种具有跌落缓冲功能的床”专利。2026年以来,公司新获专利授权达到177个,同比增长22.07%。
核心科技底盘扎实,这才有了T12横空出世。更重要的是,在产品迭代和全栈自研壁垒建设过程中,慕思悄然完成了从传统寝具制造商到AI科技公司的转变。不要小看这一步,一如姚吉庆会上强调,以后慕思会以AI为主导,开启整个行业的AI健康睡眠新时代,彻底抛开传统家居制造商标签,向智慧睡眠生态服务商转变。
上升到行业视角,能更深体会个中价值。尽管睡眠经济持续升温,智能床垫国内渗透率仍有较大成长空间,《中国睡眠研究报告(2025)》及艾媒数据显示,2025年国内睡眠健康产业规模达5717.0亿元,预计2030年破万亿元,对应床垫赛道2025年零售规模677亿元,2029年预计增至747亿元。
一句话,长坡厚雪,慕思不断卡位转型、积攒创新动能是有战略深意的。身份“蝶变”后,一个全新AI睡眠时代将徐徐展开,业绩估值有望再跃升。
4
克服五重压 参透蜕变心法
不过话说回来了,人无完人、企无完企。企业发展鲜有一帆风顺者,攻坚克难、螺旋发展才是经营常态。再次聚焦慕思,外界强竞争、叠加自身一些短板牵绊,仍提醒其要居安思危、精进步子迈得更准更扎实些。
首先,盈利水平亟待提升。2026上半年,归母净利同比大降48.13%,为2022年上市以来同期新低。追其原因,主要有两方面:销售、管理、财务、研发均有不同程度上涨,营业总成本超23亿元,同比增约7%。
另一厢,投资理财“踩雷”,上半年信托理财亏超4500万元,斥资1.2亿元投资ST喜临门证券亏约1200万元,两笔合计亏约5700万元。
若从全年看,公司净利已连续两年下行。
其次,收入滞涨、新业务新市场体量尚小,需继续培育。上半年,整体营收仅微增不足0.6%,且还是可比基数偏低(上年同期营收下滑5.7%)下的结果。海外收入增幅虽大,可体量仅占比5.4%,尚难有效拉升整体大盘。沙发板块收入仅1.25亿元,同比下滑28.65%。床架6.73亿元,减少3.19%,毛利率仅45.87%,下滑3.48个百分点。核心产品床垫收入虽同比增加7.83%,可毛利率也下降了3.53个百分点。
再次,往期一些合作商质疑不是加分项,渠道信任需修复。比如据南方都市报,2025年8月-9月,江苏、重庆经销商及前经销商爆料,慕思通过要求经销商定期更新门店装修,攫取利润,对经销商实施末位淘汰;设立各种罚款名目,将罚款归属为“价外收入”、利润造假等。
对此,慕思曾回复称,上述问题均不属实,公司始终坚持合法合规经营,严格遵循会计准则,历年的财报均获审计机构出具“标准无保留意见”。
及时澄清值得肯定,可衍生影响不容小视。毕竟,经销商模式占据营收重要地位,需警惕对渠道市场心理造成不良影响,从而影响业绩。有则改之无则加勉,多些附身倾听、妥善处理总没有错。
再者,一些用户反馈,提示筑牢品控底盘。浏览黑猫投诉平台,截至9月17日,慕思累计相关投诉共381条,数量不算多,可主要涉及产品质量不达标、售后服务不到位、虚假宣传等较敏感质疑。
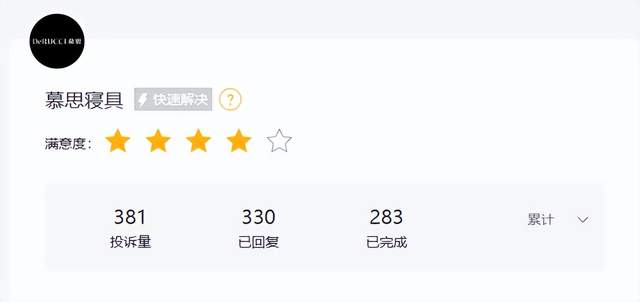
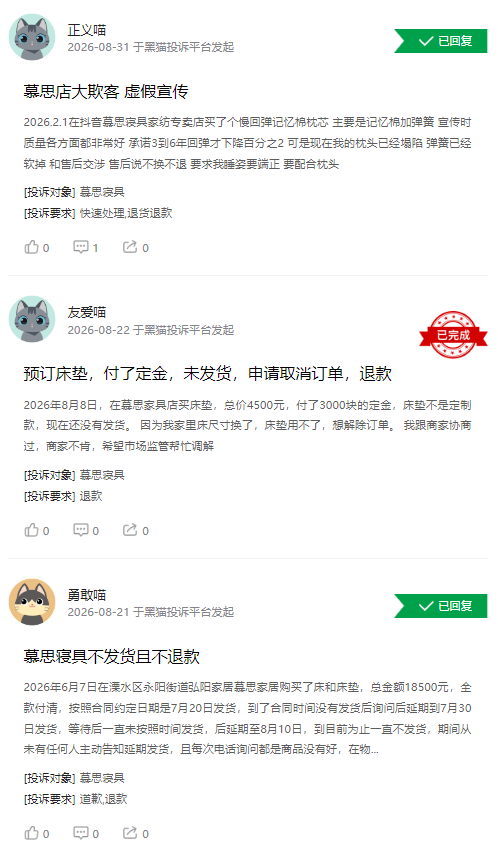
(以上投诉均经过平台审核)
诚然,用户千人千面、需求各不相同,投诉也或有偏颇失真处。可也一定程度上反映了市场关切,尤其公司主打品质体验、高端智能属性。若能借此举一反三,加强品控完善服务,擦亮品牌信任度,不失为一种进化途径。
冲刺IPO时,证监会反馈意见中,就有针对“洋老头”广告是否涉嫌虚假宣传的问询。
诚然,营销能增强企业声量、快拉业绩,但也有边际效应、反噬效应。真正黏住用户,还需特色体验、扎实口碑打底,背后离不开高质量研发。表里合一才是市场长青的胜负手。
细观2026上半年三费支出,销售费无论体量还是增速均最大,达到7.91亿元,同比增长18.91%,销售费用率升至31.76%。其中,广告费从1.95亿元增至2.74亿元,增幅达40.5%。相比之下,研发费虽增长13.78%,可体量不过1.14亿元,与销售费相差约7倍,还需加码。
同时,应收账款1.32亿元,同比增长49.50%,存货2.86亿元,增长22.17%,增幅均远超营收,且货币资金下滑48.3%,至7.67亿元,资产负债率上升1.39%,至40.96%。升降之间,企业需审视现金流稳健状况。
最后,股价走势较低迷,亟待提振内外信心。截止9月17日,慕思收盘价17.16元,较开年的25.27元累缩约三成,较38.9元的发行价则缩水过半。
要知道,据钛媒体统计,慕思股份2022年上市以来累计净利29.96亿元,累计分红7次,分红额高达25.15亿元,平均分红率83.84%。力度之大,足见回馈投资者的诚意。那么市场在踌躇什么,需企业认真审视。
当然,这非一家之痛。正如中报披露,中国家具业呈现“内销承压、外销回暖、盈利承压”的阶段性特征。国家统计局数据显示,2026上半年规模以上家具制造业累计营收2576.1亿元,同比下降8.6%;利润总额45.7亿元,同比下降52.7%。但海关总署数据也显示,同期家具及零件累计出口337.61亿美元,同比增长 2.6%,外销动能边际修复。
这也好似慕思股份时下处境,喜忧参半、正在冰火间行走。烈火出真金也出瓦砾。能否突破瓶颈、扛过洗牌期,打开一个全新生长周期,公司手握重磅底牌、也有牵绊瑕疵。关键十字路口,看初心定力、看创新韧性、看上下一体、看众志成城。
一句话,天助者自助,时间奖励奋进人。往期看,善于自我进化、敢于变局中开新局是慕思跻身王者的密码,也应是接下来消积弊、再强头雁效应的蜕变心法。
本文为首财原创
财经号声明: 本文由入驻中金在线财经号平台的作者撰写,观点仅代表作者本人,不代表中金在线立场。仅供读者参考,并不构成投资建议。投资者据此操作,风险自担。同时提醒网友提高风险意识,请勿私下汇款给自媒体作者,避免造成金钱损失,风险自负。如有文章和图片作品版权及其他问题,请联系本站。
