【低开缩量窄幅震荡,磨底阶段静待变盘!】

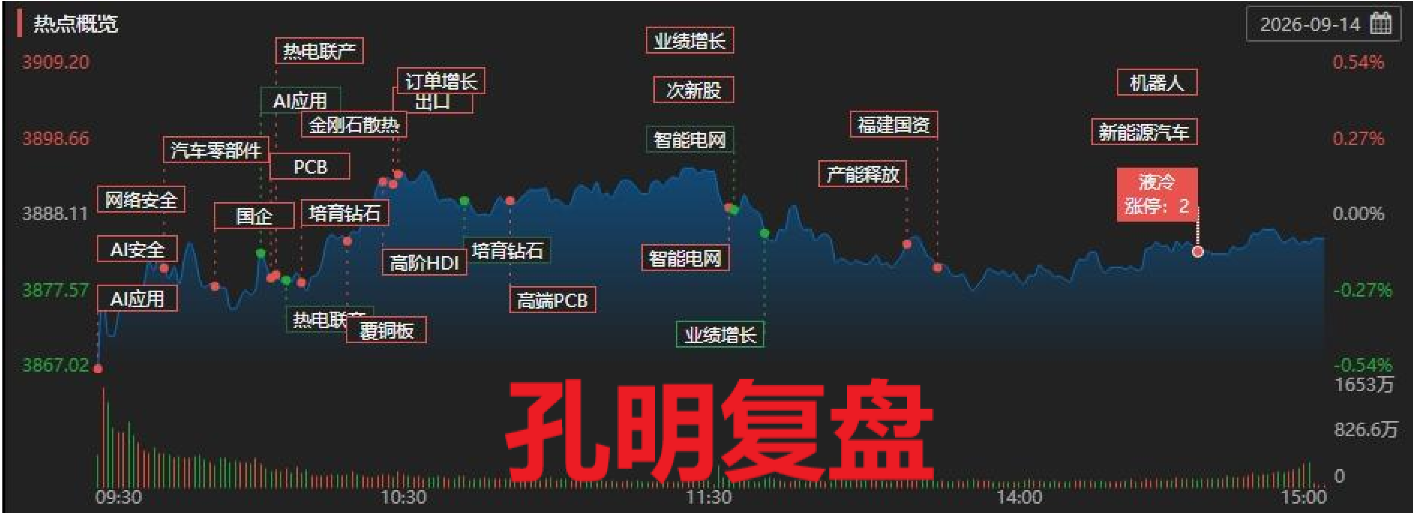
一、低开缩量窄幅震荡,磨底阶段静待变盘!
周一,A股缩量震荡,个股涨多跌少。盘面上,医疗服务、生物制品、乘用车、元件、电子化学品、软件开发、中药、医药商业、光学光电子涨幅居前;地面兵装、航海装备、航天装备、教育、农林牧渔、煤炭、多元金融、旅游景区等跌幅居前。题材股方面,CRO、培育钻石、重组蛋白、 MLCC、减肥药、汽车整车、数据安全、创新药、复合集流体涨幅居前,粮食概念、转基因、代糖概念、航天航空、航母概念、猪肉概念、船舶制造跌幅居前。
消息上,1、美联储加息偏向预防A股风险偏好有望修复;券商策略展望报告预计,本周美联储议息会议的基础情形是加息25个基点,但这一加息更偏向预防性紧缩,对市场形成短期情绪层面的扰动。待9月美联储议息会议落地,海外不确定性逐步出清后,A股风险偏好有望修复,迎来阶段性转机。
2、消费电子投资逻辑正在被重新定义;当前时点消费电子板块偏左侧,两类机会值得关注:一是消费电子主业具备强阿尔法,同时已布局算力、汽车等高景气赛道第二成长曲线的优质企业;二是伴随新品发布季来临,在技术升级与产品创新方向已有实质布局的公司,包括3D打印制造工艺,以及智能眼镜、桌面机器人、AI手机、AI PC等与AI大模型深度结合的产品创新方向。
3、A股和港股多个重要指数成份股调整今日生效;今日,A股和港股市场多个重要指数成份股调整落地。A股市场方面,根据指数编制方案,北交所联合中证指数有限公司对北证50指数样本股进行定期调整,于9月14日正式生效。
热点上,汽车整车走强,安凯客车、众泰汽车、海马汽车涨停,中通客车、曙光股份、一汽解放、长安汽车、赛力斯涨幅居前。MLCC概念拉升,双星新材、康达新材涨停,昀冢科技、九鼎新材、中国巨石、风华高科、商络电子、国瓷材料涨幅居前。培育钻石走高,恒盛能源、黄河旋风涨停,英诺激光涨超10%,惠丰钻石、四方达、国机精工、力量钻石涨幅居前。
状态上,中报行情平稳度过后,市场进入业绩空窗期,缩量震荡等待事件催化,近期美元加息预期及中东局势紧张油价暴涨等外部因素对A股影响较大。短线仍建议规避估值泡沫过高标的,重点关注产业兑现确定性强的细分龙头,耐心等待主线格局进一步明确。从长期趋势来看,孔明认为,在政策刺激下,A股与经济有望同步出现向上的拐点。具体投资方向上,中线建议关注维持高景气度的半导体、消费电子、人工智能、机器人、商业航天等领域的增量机会;对于风险偏好较低的投资者,可逢低关注中证A500ETF、创业板ETF、科创50ETF等宽基基金。
今日A股又经历了一个“磨人”的交易日。市场还在缩量弱势整理,交投情绪谨慎,大家都在等一个更明确的转强信号。外围市场这边,压力确实不小。美联储、日本央行、英国央行都要开会,市场普遍预期美联储将开启年内首次加息。这些宏观不确定性叠加在一起,全球风险偏好明显收缩。不过,A股今天倒是展现出了一定韧性,并没有跟着外围一起大跌。成交持续萎缩逼近年内新低,这通常意味着情绪到了冰点。展望后市,如果美联储加息“靴子落地”,反而可能成为凝聚共识、开启新一轮行情的催化剂。总的来说,当前A股正处在宏观不确定性与国内基本面博弈的关键节点。成交逼近年内新低,既反映了短期的悲观情绪,也孕育着变盘的可能。等美联储政策路径明朗、国内经济数据落地后,市场有望迎来风险偏好修复的窗口。
操作上,建议维持“均衡配置+灵活调整”的策略:一方面关注景气度较高、近期没有明显恶化的通信、电子、国防军工、建筑材料等方向;另一方面,油气开采、煤化工、煤炭、油运等受益于高油价持续的板块,也存在结构性机会。投资者在保持谨慎的同时,不妨多关注高景气行业的业绩验证情况,利用市场的震荡和分化,寻找具备长期确定性的优质资产。今天焦点是:医药、MLCC、培育钻石、PCB。
今日涨停天梯榜:
【4连板】 闽东电力。
【3连板】 超声电子、中新赛克、凯盛新能。
【2连板】 众泰汽车、通达股份、双星新材、中视传媒、三力制药、澳弘电子、正和生态。
今日主力净流入板块:
NO.1 【PCB概念】获主力资金净流入46.0亿,板块内8股涨停,178股上涨。
NO.2 【比亚迪概念】获主力资金净流入38.68亿,板块内7股涨停,465股上涨。
NO.3 【固态电池】获主力资金净流入31.35亿,板块内1股涨停,220股上涨。
近期强势股【国芳集团、桂林旅游、闽东电力、众泰汽车、凯盛新能、超声电子、中新赛克】持续连板,连板股留意:安凯客车、启明信息、科森科技
孔明声明:所述内容,仅供分享,不作投资建议,据此操作,风险自负!
财经号声明: 本文由入驻中金在线财经号平台的作者撰写,观点仅代表作者本人,不代表中金在线立场。仅供读者参考,并不构成投资建议。投资者据此操作,风险自担。同时提醒网友提高风险意识,请勿私下汇款给自媒体作者,避免造成金钱损失,风险自负。如有文章和图片作品版权及其他问题,请联系本站。

