【大盘再度冲高回落,目前格局何时打破?】

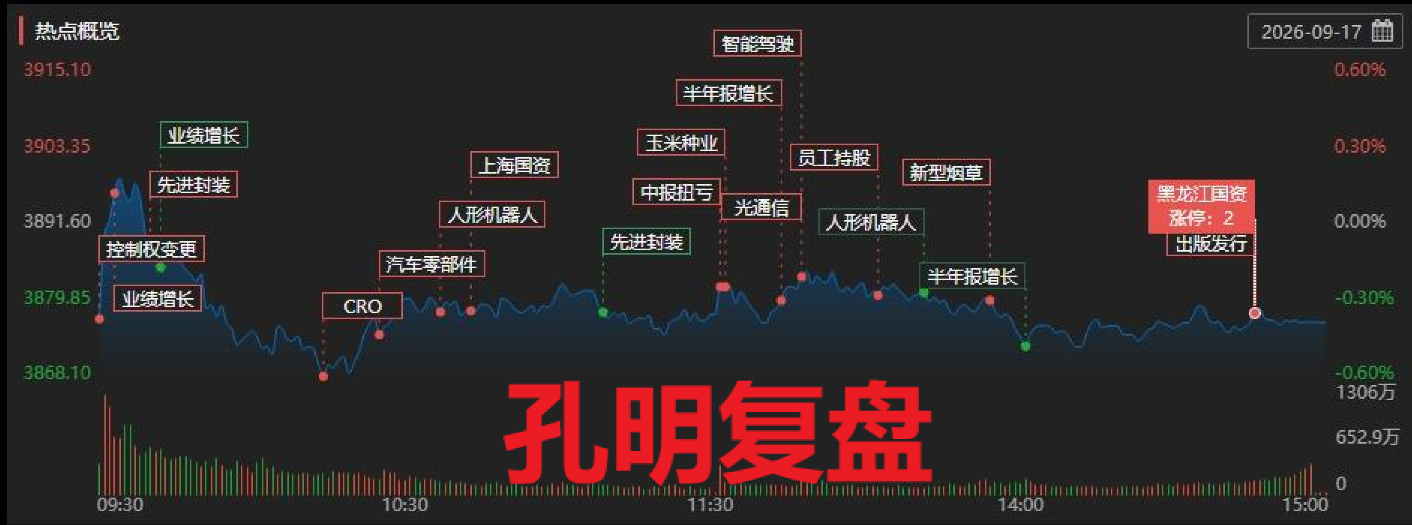
一、大盘再度冲高回落,目前格局何时打破?
周四,A股震荡回调。盘面上,汽车服务、互联网电商、风电设备、玻璃玻纤、汽车零部件、乘用车、教育、生物制品、房地产、农林牧渔、医疗服务、影视院线等行业涨幅居前;贵金属、稀土、元件、有色金属、电力、公用事业、石油石化、航天装备、地面兵装、证券跌幅居前。题材股方面,转基因、粮食概念、CRO、重组蛋白、汽车整车、减肥药、影视概念、机器人执行器涨幅居前,黄金概念、资源开采、被动元件、MLCC、EDA概念、复合集流体、稀土永磁跌幅居前。
消息上,1、三重动力支撑创新药企“强者更强”;今年以来,创新药行业分化愈发明显。招商证券统计显示,91家A/H股创新药公司中,2026年上半年共有44家实现盈利,其中盈利额前五的公司占全部盈利公司利润总额的48%。2026年上半年,中国创新药对外BD的潜在总额达1100亿美元。
2、外资坚定看多中国资产加力布局科技赛道;9月以来,面临国际地缘冲突加剧、美联储加息概率上升等一系列复杂因素冲击,全球资产价格迎来多重挑战。在这一背景下,包括A股在内的中国资产正在越来越多地受到外资机构关注。
3、文旅发展五年规划出炉政策红利密集释放;文化和旅游部印发《文化和旅游发展“十五五”规划》,其中提出,到2030年,文化强国、旅游强国建设纵深推进,文化事业、文化产业和旅游业持续繁荣,文化和旅游深度交融、相得益彰,文化赋能、旅游带动作用充分显现。
热点上,农林牧渔走强,华英农业、金健米业、万向德农、敦煌种业冲板,神农种业、康农种业、亚盛集团涨超5%。创新药板块走高,金石亚药触及20cm涨停,万邦医药、义翘神州、艾迪药业、近岸蛋白、新赣江、陇神戎发跟涨。汽车整车走高,安凯客车、海马汽车、众泰汽车涨停,金龙汽车、汉马科技、赛力斯、中通客车、东风股份等跟涨。汽车零部件走强,金杯汽车、克来机电、均胜电子、冠盛股份、北特科技、天海电子、山子高科涨停。风电设备午后走强,吉鑫科技、锡华科技涨停,双一科技、大金重工、天顺风能、电气风电、振宏股份涨超6%。
状态上,中报行情平稳度过后,市场进入业绩空窗期,缩量震荡等待事件催化,近期美元加息预期及中东局势紧张油价暴涨等外部因素对A股影响较大。短线仍建议规避估值泡沫过高标的,重点关注产业兑现确定性强的细分龙头,耐心等待主线格局进一步明确。从长期趋势来看,孔明认为,在政策刺激下,A股与经济有望同步出现向上的拐点。具体投资方向上,中线建议关注维持高景气度的半导体、消费电子、人工智能、机器人、商业航天等领域的增量机会;对于风险偏好较低的投资者,可逢低关注中证A500ETF、创业板ETF、科创50ETF等宽基基金。
今天A股三大指数整体呈震荡整理态势。热点轮得快、成交量却没真正放大,说明市场在重大外部事件落地后仍处于“选方向”的犹豫期——既没有恐慌性抛售,也没有形成合力突破。真正的外部变量,是美联储议息靴子落地。美联储加息之后,A股不是单纯利空或利好,而是风险和机会并存先看风险,连续加息预期,是短期最需要警惕的变量。再看机会。不确定性释放之后,市场重心正逐步回归国内基本面。需要客观看待的是,美联储年内仍可能再加息一次,全球流动性收紧的大方向并未逆转,这决定了A股短期难以出现系统性的估值扩张行情,机会更可能以结构性轮动的形式呈现。
操作上,后续需重点跟踪两个变量:一是三季报业绩兑现的成色,尤其是AI产业链订单与利润的匹配度;二是中东局势下油价走势对输入性通胀的传导效应。在震荡轮动格局中,把握业绩确定性与估值安全边际的交集,或是当前阶段更具性价比的策略选择。今天焦点是:种业、农业、数字媒体、CXO、医药。
今日涨停天梯榜:
【5连板】 澳弘电子。
【3连板】 华瓷股份、中晶科技、锡华科技。
【2连板】 世联行、共达电声、中岩大地、万向德农、内蒙新华。
今日主力净流入板块:
NO.1 【长安汽车】获主力资金净流入33.0亿。
NO.2 【电子纸】获主力资金净流入28.96亿,板块内13股上涨。
NO.3 【光纤概念】获主力资金净流入26.37亿,板块内36股上涨。
近期强势股【众泰汽车、澳弘电子、华瓷股份、中晶科技、锡华科技】持续连板,连板股留意:金石亚药、新宏泽、安凯客车、沃顿科技
孔明声明:所述内容,仅供分享,不作投资建议,据此操作,风险自负!
财经号声明: 本文由入驻中金在线财经号平台的作者撰写,观点仅代表作者本人,不代表中金在线立场。仅供读者参考,并不构成投资建议。投资者据此操作,风险自担。同时提醒网友提高风险意识,请勿私下汇款给自媒体作者,避免造成金钱损失,风险自负。如有文章和图片作品版权及其他问题,请联系本站。

