唐山银行全球排名再进位,刘立君的守正出奇之道
 互联网分析师于斌

编辑 | 虞尔湖
出品 | 于见专栏
这两年,银行业的日子不算好过。
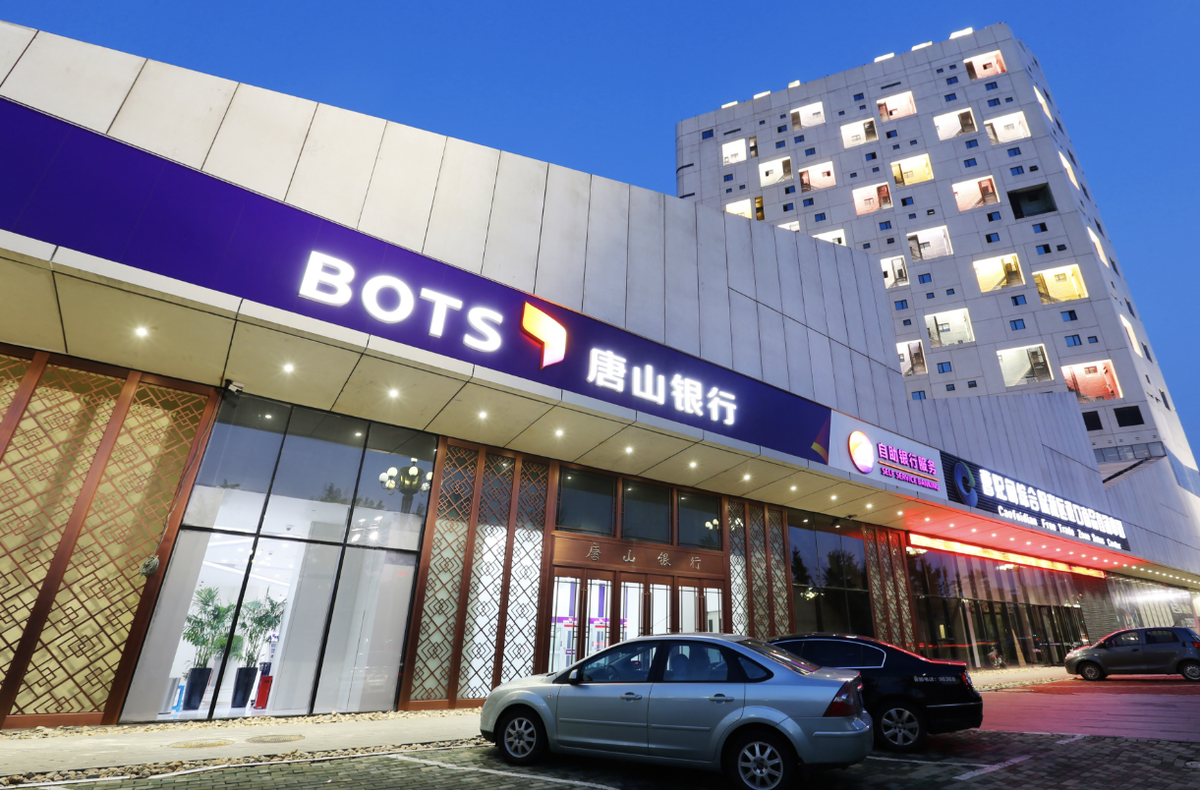
息差一窄再窄,优质资产越来越难找,不少城商行都在盈利承压的关口反复挣扎。可就在这样的行业周期里,地处河北的唐山银行却跑出了一条独立行情。
最新披露的2025年年报显示,该行全年实现净利润36.41亿元,创出历史新高,资产总额逼近4000亿元大关。
掌舵这家银行的,正是从基层一步步干上来的董事长刘立君。一家区域性城商行,凭什么在下行周期里逆势向上,这背后的故事值得细说。
利润连增的城商行,成绩单有点硬
2025年,唐山银行实现营业收入66.66亿元,净利润36.41亿元,相比2024年的33.93亿元继续抬升,净利润已经连续多年保持正增长。
放在全国城商行的坐标系里看,这份成绩单的含金量不低。该行平均净资产收益率达到11.08%,在息差普遍收窄的行业环境里,能把股东回报维持在两位数,说明赚钱的门道够扎实。
拆开收入结构看,门道更清晰。
2025年该行利息净收入56.51亿元,相比上年明显增长,占营收的大头。
利息净收入是银行的主业收入,主业扎实,利润的内生增长动力就足,这种增长质量远比靠金融市场波动博收益来得稳。
据于见专栏观察,规模指标同样亮眼。
截至2025年末,唐山银行资产总额3942.32亿元,距离4000亿整数关口仅一步之遥。值得关注的是,该行存贷款市场份额双双排在唐山市银行业金融机构第一位,是名副其实的地方金融主力军。
盈利向上走,资产质量这个基本盘也没拖后腿。
2025年末,该行不良贷款率0.90%,继续保持在1%以内的低位,拨备覆盖率高达575.30%。拨备覆盖率是银行抵御风险的安全垫,行业监管要求不低于150%,唐山银行把这个垫子铺到了将近四倍于监管线,家底之厚可见一斑。
资本充足率14.45%,也稳稳站在监管要求之上。
市场机构用真金白银投出了信任票。
2026年7月,联合资信维持唐山银行主体长期信用等级AAA,评级展望稳定,这是国内信用评级的最高档。
国际舞台上,该行在英国《银行家》杂志2025年全球银行1000强榜单中位列第346位,连续多年稳居500强之内。
在中国银行业协会发布的2025年中国银行业前100名单中,唐山银行排在第83位,在2024年度商业银行稳健发展能力综合评价中,位列全国124家城商行第12位,河北省第1位。
把根扎进唐山,金融活水浇灌实体经济
银行是百业之母,地方法人银行的根脉,永远扎在本土经济的土壤里。
唐山银行成立于1998年,在原27家城市信用社的基础上组建而成,是唐山市唯一的国有地方法人城市商业银行。这份出身决定了它的使命,服务唐山,反哺唐山。
唐山是赫赫有名的工业重镇,钢铁产业是城市名片,也是转型压力最大的领域。
唐山银行没有把传统产业的信贷需求当成包袱,而是把绿色金融写进全行战略规划,专门成立绿色金融委员会,组建绿色信贷专业团队,围绕钢铁企业退城搬迁、装备改造升级、环保水平提升持续投放信贷资金。
传统钢厂搬出城区、置换先进产能,背后都有这家银行的资金托底。
在绿色港口建设上,该行同样大手笔投入,助力唐山港成长为世界级大港。清洁能源、基础设施节能改造这些周期长、见效慢的项目,唐山银行也愿意陪跑,这份耐心在逐利本能驱动的金融行业里并不多见。
大块头的产业要服务,毛细血管里的小微企业更不能落下。
唐山银行专门设立普惠金融部,针对专精特新企业、民营小微企业的融资痛点,推出特色信贷产品,拓宽知识产权质押等创新融资路径,把放贷门槛一降再降。
小微企业缺抵押、缺报表,银行就换个打法,用数字化手段打通银企之间的信息壁垒,让数据多跑路,让企业少跑腿。这种贴着地皮做业务的姿势,正是城商行区别于大行的立身之本。
业务结构也在悄悄调优。
零售条线上,该行依托遍布唐山城乡的网点做深客群分层管理,丰富客户权益体系,储蓄存款规模持续增长。
负债端稳了,资产端的投放才有底气,这种存贷两旺的良性循环,正是区域银行最理想的经营状态。
在减费让利、降低企业融资成本这件事上,唐山银行也没含糊。
2025年该行净息差1.73%,息差收窄让出的利益,实打实变成了实体企业省下的财务费用。银行少赚一点,企业多活一分,这笔账算的是地方经济的大账。
掌舵人刘立君,从基层干出来的银行家
一家银行的气质,往往就是掌舵人气质的延伸。唐山银行这一轮稳健进击,绕不开董事长刘立君这个名字。
翻开刘立君的履历,没有空降的光环,只有一步一个台阶的扎实。
1973年出生的他,长期供职于中国农业银行唐山分行系统,从机构业务部的基层岗位干起,先后执掌曹妃甸支行,再升任唐山分行副行长,2019年11月出任唐山银行行长,2025年1月正式获批担任董事长。
二十多年的银行生涯,前台营销、支行经营、分行管理,银行链条上的关键环节他几乎都干过一遍。
这种从泥土里长出来的管理者,最懂基层的难处,也最清楚风险藏在哪个角落。
2025年2月,在唐山银行年度党建和经营工作会议上,刘立君以《立足新起点 展现新作为 实现新跨越》为题部署全年工作。
彼时正是该行新三年规划的收官之年,行业环境波谲云诡,他定下的基调很清晰,不片面追求规模扩张,把风险可控摆在业务发展的前面,统筹历史矛盾化解和经营发展,统筹结构调整和成本控制。
一年之后回头看,36.41亿元的净利润、0.90%的不良率,正是这套经营哲学落地的结果。
熟悉银行业的人都明白,城商行最容易犯的错,就是在顺周期里头脑发热,盲目垒大户、冲规模,等到周期反转再吞下不良的苦果。刘立君难得的地方在于定力。
他主导下的唐山银行,始终围绕唐山本地的产业图谱做文章,钢铁、港口、高端制造,看得懂的行业才重仓,看不懂的热点不追。该收的收,该放的放,信用减值损失计提节奏张弛有度,利润的成色因此更足。
对员工,他讲勠力同心、挺膺担当。对客户,他讲读懂本地企业真实的融资痛点。对地方,他讲同舟共济。
话语朴实,打法务实,这种风格贯穿了唐山银行这几年的经营主线。一位深耕本地金融二十余载的老银行人掌舵,给这家资产近4000亿的银行注入的,正是穿越周期最需要的品质,稳健。
结语
从27家城市信用社到资产近4000亿元的区域金融主力军,唐山银行用了二十七年完成蜕变。
站在新三年规划收官、新一轮蓝图开启的节点上,这家银行手里握着的牌面相当扎实,AAA的信用评级,全球346强的国际位次,河北城商行头名的区域地位,连续多年抬升的净利润曲线。
金融五篇大文章的时代命题已经铺开,京津冀协同发展的纵深空间仍然广阔,唐山银行的下一程,值得市场继续投以目光。
而刘立君这位从基层走来的掌舵人,会给出一个怎样的新答案,时间正在书写。
财经号声明: 本文由入驻中金在线财经号平台的作者撰写,观点仅代表作者本人,不代表中金在线立场。仅供读者参考,并不构成投资建议。投资者据此操作,风险自担。同时提醒网友提高风险意识,请勿私下汇款给自媒体作者,避免造成金钱损失,风险自负。如有文章和图片作品版权及其他问题,请联系本站。

