饮料制造行业:下沉市场释放增长潜力 供应链整合领先者构建壁垒
 金基研

《金基研》 知临/作者 杨起超 时风/编审
2026年上半年,国内酒、饮料和精制茶制造业规模以上企业增长6.1%。而作为细分行业之一,饮料行业的众多企业已经开始向精细化管理,走差异化路线,加强产品创新,在产品口味、品类、包装形式以及品牌营销上不断推陈出新来满足消费者的需求。其中,新茶饮凭借着“新食材、新技术、新视角”的特点形成了独特的竞争力和吸引力,在国内不断创新、迅速发展。不仅如此,下沉市场容量成为行业重要的增长来源,国内新茶饮在三、四线城市的市场空间扩容。
通过数字化、智能化等现代信息技术手段赋能,新茶饮供应链优势企业苏州鲜活饮品股份有限公司(以下简称“鲜活饮品”)发力产品研发,实现新茶饮供应链的一体化整合能力,系统整合上下游供应链,持续加码研发投入,布局广泛有效的销售渠道,构筑竞争壁垒。
一、供应链整合领先者构建壁垒,数字化与研发助推全链运营提效
供应链发展为新茶饮行业快速发展提供强大助力。新茶饮由于其短保质期、全渠道销售、个性化定制和配料丰富的特点,使得其对于行业上下游供应链要求。随着数字化、智能化的发展,新茶饮行业供应链能为新茶饮企业提升效率降低成本,为市场带来更宽阔的发展空间。
1.1、产业链上游成本压力缓解,为下游饮料企业改善盈利空间
在饮料制造行业中,上游为原材料供应及包装环节,中游为饮料制造(核心环节),下游为流通环节,各环节之间形成紧密的投入产出关系。
其中,上游包含蔬菜、水果、乳制品、食品添加剂及饮料包装等;中游则包含瓶装水、碳酸饮料、果汁、即饮茶、能量饮料、即饮咖啡等;下游包含传统渠道、现代渠道、餐饮渠道、电商渠道等。
作为新茶饮,鲜活饮品所处的新茶饮行业,处于饮料制造行业的中游,其从事饮品类、口感颗粒类、果酱类和预包装新茶饮等产品之研发、生产和销售。而新茶饮行业的上游为果汁果品、糖类、辅料、包材等领域,下游行业则为大型新茶饮及新零售企、连锁餐饮及食品加工厂、中小型新茶饮品牌门店及个体门店、其他餐饮企业等。
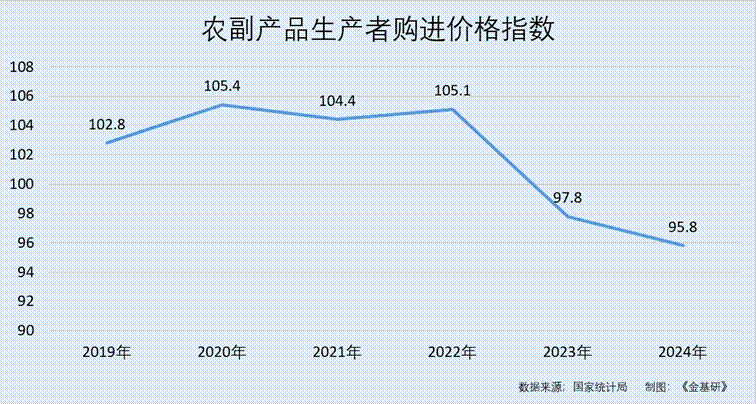
据国家统计局数据,2019-2024年,国内农副产品生产者购进价格指数分别为102.8、105.4、104.4、105.1、97.8、95.8。
2019-2024年,国内酒、饮料和精制茶制造业生产者出厂价格指数分别为101.2、100.7、101.6、101、101.2、99.6。
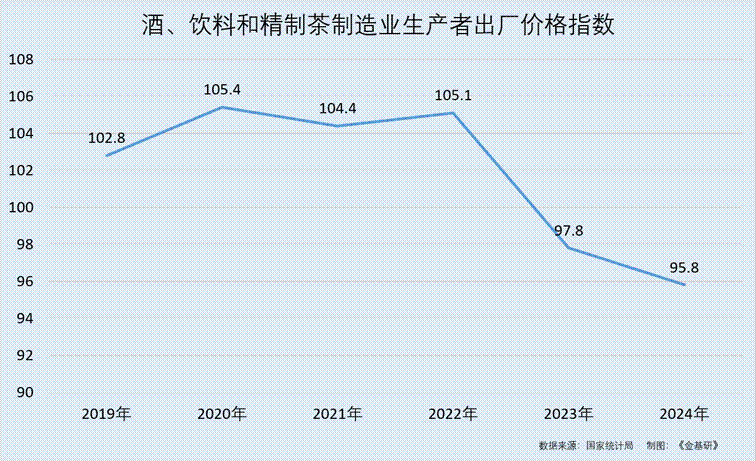
单从价格指数看,国内酒、饮料和精制茶制造业出厂价格在2021-2023年保持了温和且稳定的同比上涨,但在2024年出现了微幅的同比下跌,结束了连续三年的上涨态势,成本下降或向售价传导。
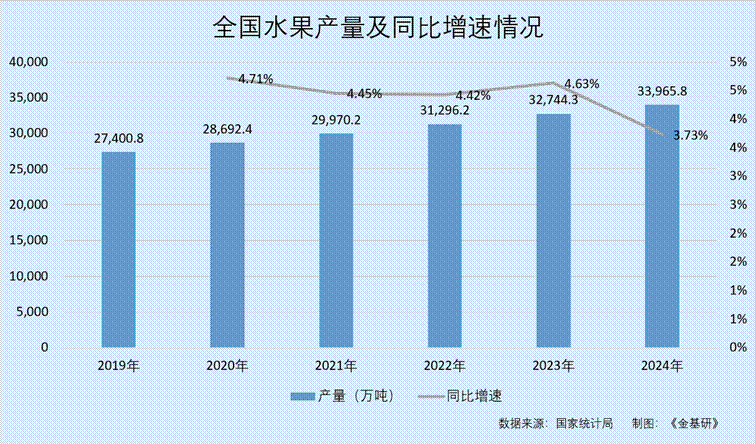
水果是果汁及果味饮料的核心原料。2019-2024年,全国水果产量分别为27,400.8万吨、28,692.4万吨、29,970.2万吨、31,296.2万吨、32,744.3万吨、33,965.8万吨,经测算2020-2024年分别同比增长4.71%、4.45%、4.42%、4.63%、3.73%,供应稳定。
1.2、新茶饮行业进入“供应链竞争”,上游原材料市场规模持续增长
价格竞争本质上是供应链效率竞争。
据《2026中国新茶饮产业供应链创新发展白皮书》,2025年,全国新茶饮门店净减少2.93万家。2026年上半年,行业存量门店进一步收缩至约38万家。行业大部分品牌已从“扩张竞争”进入“存量竞争”阶段,少数头部品牌保持扩张,多数品牌进入停滞或收缩区间。
且2025年,新茶饮市场中10元以下的饮品占比已经提升至32.53%,价格竞争从下沉市场延伸至一、二线城市。
回溯2019年至2021年,新茶饮上游原料供应商市场规模从2019年的245.7亿元增长到2021年的395.3亿元,年均复合增长率达到26.84%。
据灼识咨询数据,2025年,国内现制茶饮的原材料市场规模已经从2020年的440亿元增长至930亿元,其中水果是占比最高的原材料。
在此背景下,鲜活饮品的WMS系统和生产系统的连接,实现产品可追溯,为多家知名新茶饮企业提供全流程供应链服务。生产基地涉及上游加工厂,专供速冻果浆果肉类产品等。鲜活饮品三大生产基地根据划定的服务范围,分别服务相关地区的客户。此外,对于布局全国的客户而言,生产基地统一标准生产,在保证产品质量稳定的前提下,可共同服务其位于全国各地的销售网络,为客户在全国范围内拓展业务提供有力的供应链保障。
根据窄门餐眼数据统计,鲜活饮品的产品在新茶饮品牌(以门店200家以上统计)的渗透率64.46%,在新茶饮供应链领域已取得一定的市场地位,在新茶饮行业应用广泛,具有行业代表性。
1.3、政策推动数字化转型,加大研发投入赋能行业内企业运营效率
饮料行业的相关技术主要聚焦于原材料研究开发、配方设计、生产工艺技术改进和供应链数字化等方面。
随着行业中企业在智能化生产制造的加大投入,行业逐步过渡到了自动化生产阶段,生产效率大幅提高,同时行业下游新茶饮企业的数字化升级,已推动作为新茶饮供应链的原料供应商进行数字化改革,在数字化技术赋能下,将进一步为企业提升效率、降低成本和扩展发展空间。且政策支持食品饮料工业数字化转型。
2025年6月,工信部等七部门联合发布的《食品工业数字化转型实施方案》提出,到2027年,重点食品企业经营管理数字化普及率达80%,规模以上食品企业关键工序数控化率、数字化研发设计工具普及率均达到75%,培育10家以上智能工厂,建设5个以上高标准数字化园区,打造百个数字化转型典型应用场景,培育一批高水平食品工业数字化转型服务商,形成一系列先进适用数字化解决方案。到2030年,新一代信息技术在规模以上食品企业基本实现全方位全链条普及应用,培育一批具有国际竞争力的食品工业数字产业集群。
此方面,鲜活饮品设有专门的研发部门,已建立完善的研发体系,研发部把握饮品市场新鲜和健康的发展趋势,注重营养和健康的产品开发。研发部内设有可提供研发创意、成本分析、试产及产品制程的一贯化小型实验工厂,实验工厂拥有先进实验型设备,进行基础研究、攻克技术难点、储备创新技术。
纵观饮料制造及其细分领域新茶饮行业的上下游,不仅产业链上游成本压力缓解,且行业竞争延伸到供应链的竞争。新茶饮供应链行业参与者,通过数字化、智能化等现代信息技术手段赋能,将发力产品研发、实现新茶饮供应链从选材、物流、仓储、支付以及线上化等关键环节的一体化整合能力,构筑竞争壁垒。
二、饮料市场渠道向多渠道融合,下沉市场释放茶饮品牌扩张潜力
当前,饮料市场渠道也已经从单一的线下渠道向多渠道融合。随着消费者规模的持续扩大,下沉市场容量成为重要的增长来源,新茶饮市场在三、四线城市蓄力发展。
2.1、饮料市场趋向多渠道发展,新茶饮渠道呈门店与外卖“双主场”格局
随着饮料消费者群体的差异化、需求的个性化和多元化,细分的市场渠道如抖音、小红书、社区团购、品牌小程序等不断出现。未来饮料市场渠道将向复合性多元化发展,最终饮料企业需做到全渠道发展。
细分领域方面,新茶饮的渠道一般包含门店堂食、线上自提(品牌小程序/APP)、第三方外卖平台。
艾媒咨询调研数据显示,国内新式茶饮消费渠道中,63%的消费者选择第三方外卖平台下单,50.9%偏好线上下单、到店自取,仅约三分之一消费者选择到店消费。
且2025年4月以来,百亿补贴促线上外卖单量大幅增长。
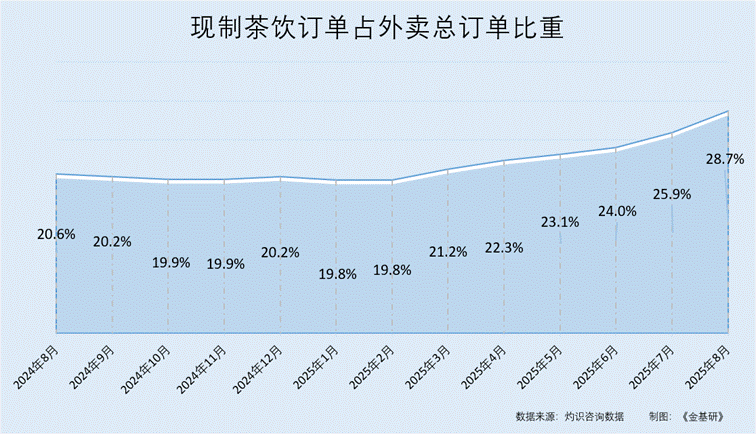
据中国新茶饮产业联盟与灼识咨询数据联合发布数据,2024年8月-2025年8月各月,国内现制茶饮订单占外卖总订单比重分别为20.6%、20.2%、19.9%、19.9%、20.2%、19.8%、19.8%、21.2%、22.3%、23.1%、24%、25.9%、28.7%。
2.2、下沉市场成为增长的重要来源,茶饮品牌释放扩张潜力
据红餐产业研究院数据,从分布区域来看,2025年,国内华东、华南、西南、华中、华北、西北、东北区域茶饮门店数占比分别为35.6%、24%、15.1%、9.8%、7.1%、4.4%、4%,同比增速分别为3.3%、1.6%、3%、5.9%、6.4%、5.4%、6.2%。
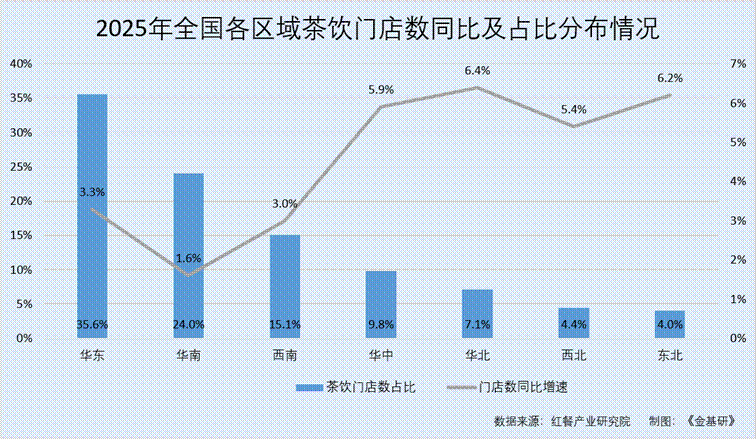
2025年,华中、华北、西北、东北区域的茶饮门店数占比虽然均不足20%,但其门店数同比增长均超5%,茶饮品牌在这些区域的扩张潜力正在释放。
同期,一线城市、新一线城市、二线城市、三线城市、四线城市、五线及以下城市茶饮门店数量同比增长率分别为-0.9%、4%、2.8%、4.1%、4.7%、4%。
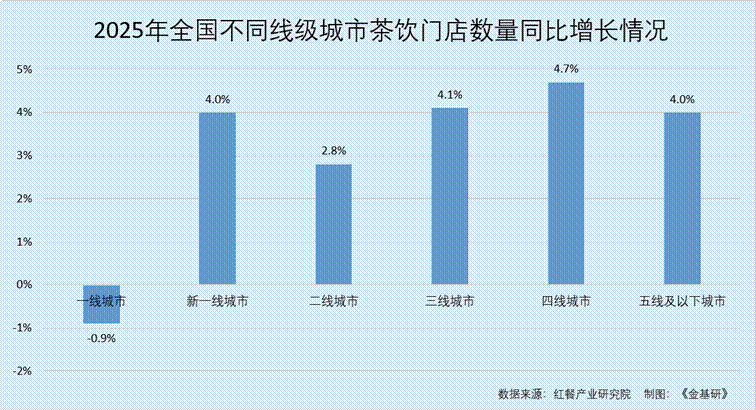
下沉市场的茶饮门店基数低、茶饮品类发展空间充足,叠加本地消费能力提升及外卖基础设施完善,正成为茶饮品牌获取增量的重要承载地。
2.3、饮料消费群体差异化需求明显,新茶饮企业完善营销网络体系凸显竞争力
随着年轻消费主体的崛起和人口老龄化,饮料消费群体的差异化需求越来越明显。
年轻消费群体的消费主动性强,崇尚健康、营养、安全和颜值,追求能满足多元化需求的高品质产品;中老年消费者,消费能力比较强,但消费观比较节约,健康型的产品是他们消费的主力。
面对消费者多元化的需求,鲜活饮品在已建立较为完善的营销网络体系,拥有约400家直销客户和约200家经销客户,形成了高效广泛的销售渠道,与下游多家知名新茶饮、新零售企业建立了长期稳定的合作关系,树立了良好的品牌形象,并通过三大产品生产基地共同服务全国各地的销售网络,在行业内具有市场竞争力,为其持续稳定发展奠定了坚实的基础。
简言之,国内饮料市场渠道向多渠道融合,新茶饮渠道呈门店与外卖“双主场”格局。三四线市场处于品牌化消费阶段,新茶饮消费需求向一二线城市趋同,广阔的下沉市场为行业带来潜在的增长空间。
三、结语
近年来,国内酒、饮料和精制茶制造业上游成本压力缓解,且在行业的竞争中,新茶饮行业进入“供应链竞争”,上游原材料市场规模持续增长。而供应链整合已成为现制茶饮品牌竞争的核心,领先者构建壁垒、加速扩张。且饮料市场趋向多渠道发展,下沉市场成为增长的重要来源。
在此背景下,鲜活饮品建立广泛有效的营销网络体系,拥有高效优质的销售渠道,并与各渠道保持紧密的合作关系。且鲜活饮品提供全流程供应链服务,生产基地涉及上游加工厂,为客户在全国范围内拓展业务提供有力的供应链保障,其产品在新茶饮品牌的渗透率超60%。
财经号声明: 本文由入驻中金在线财经号平台的作者撰写,观点仅代表作者本人,不代表中金在线立场。仅供读者参考,并不构成投资建议。投资者据此操作,风险自担。同时提醒网友提高风险意识,请勿私下汇款给自媒体作者,避免造成金钱损失,风险自负。如有文章和图片作品版权及其他问题,请联系本站。

