微流控POCT隐形冠军重启北交所!微纳芯换东方证券二次辅导
 富凯IPO财经

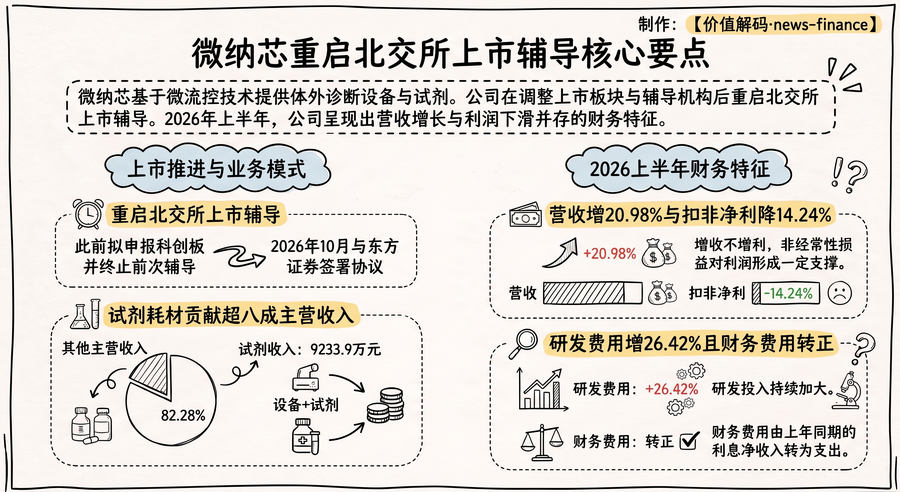
文:宋旭光 / 手绘:孙恒 / 出品:价值解码
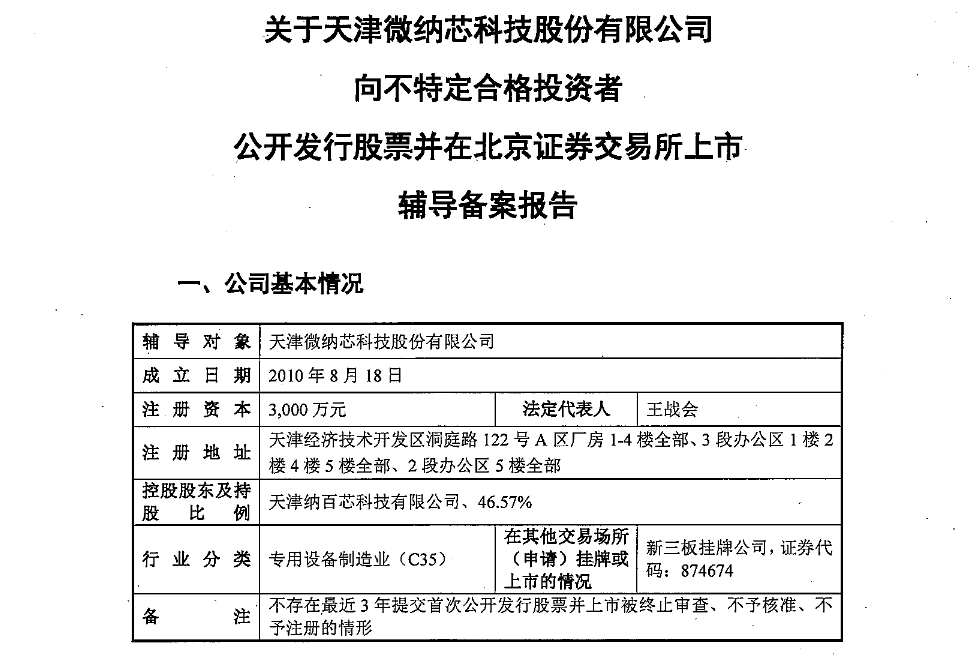
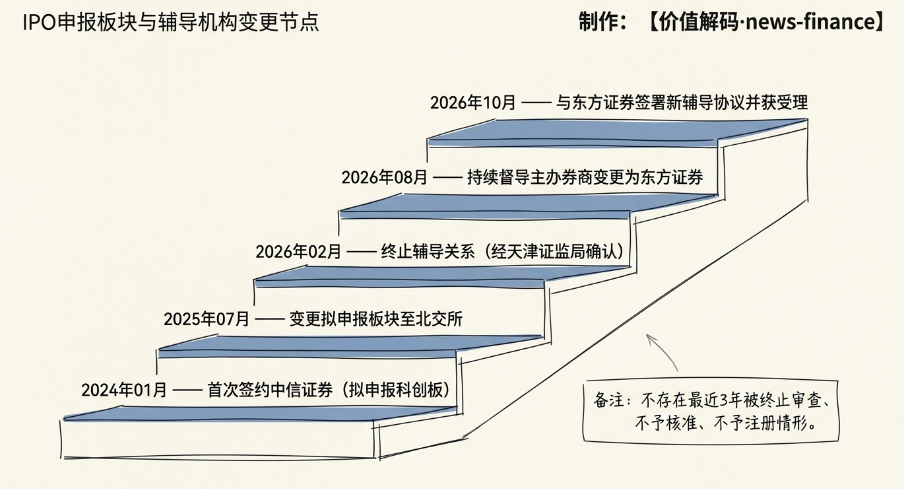
2026年10月15日,天津证监局公示《关于天津微纳芯科技股份有限公司向不特定合格投资者公开发行股票并在北京证券交易所上市辅导备案报告》,东方证券股份有限公司担任辅导机构,北京市天元律师事务所、天健会计师事务所(特殊普通合伙)分别担任法律与审计机构。公司于2026年10月13日与东方证券签署辅导协议并于同日报送备案材料,10月15日获天津证监局受理,公司自当日起进入辅导期。
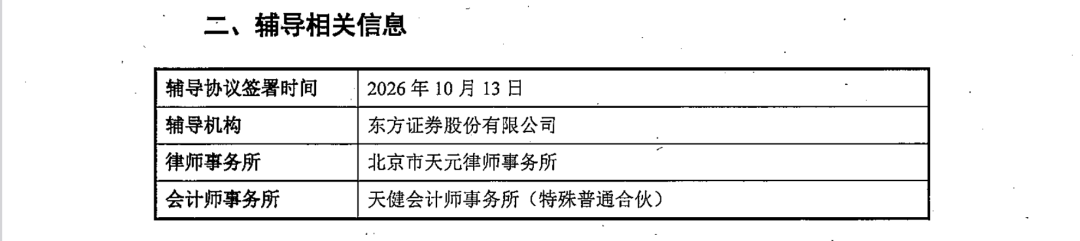
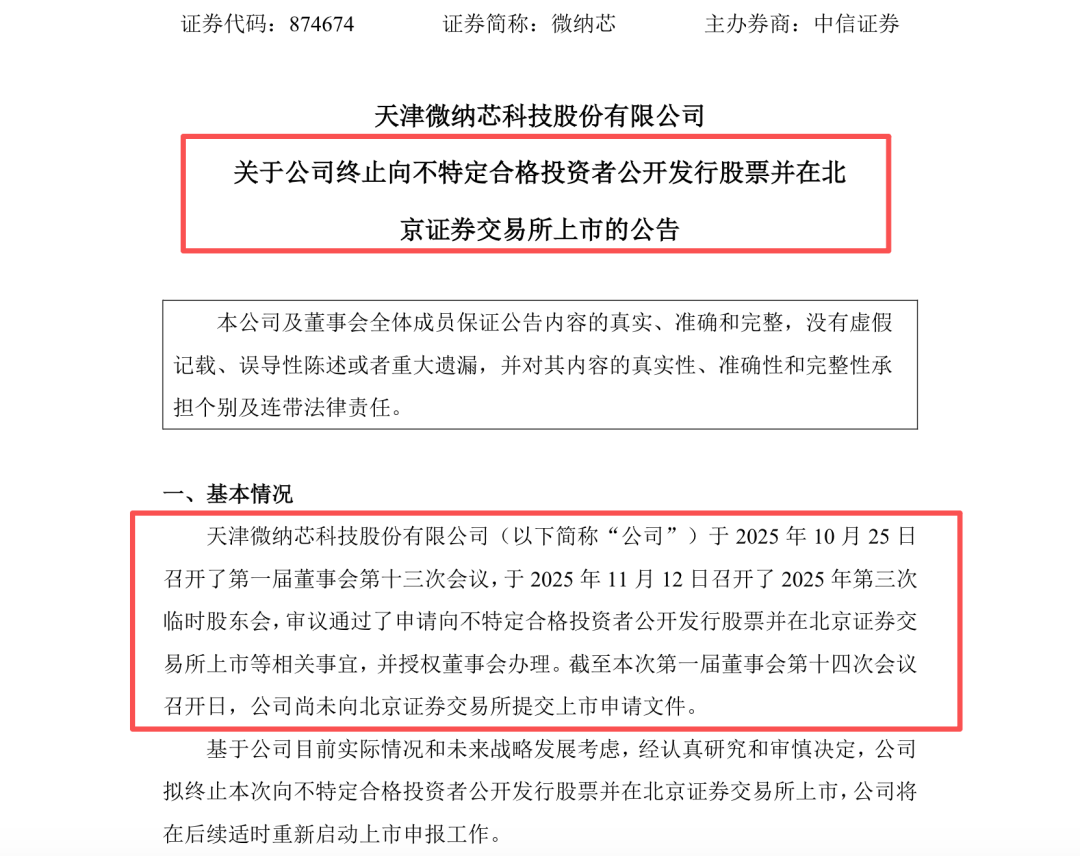
从2026年2月与中信证券协商终止辅导,到10月13日与东方证券签署新协议,重启间隔约8个月。从2024年1月首次签约拟申报科创板,到2025年7月将上市板块调整为北交所,再到更换保荐机构重启——这家成立于2010年、2025年5月才在新三板挂牌的公司,两年内三易申报方向。
微型生化分析仪的国产先行者,2012年就填补了空白
微纳芯的产品线起点可以追溯到十四年前。
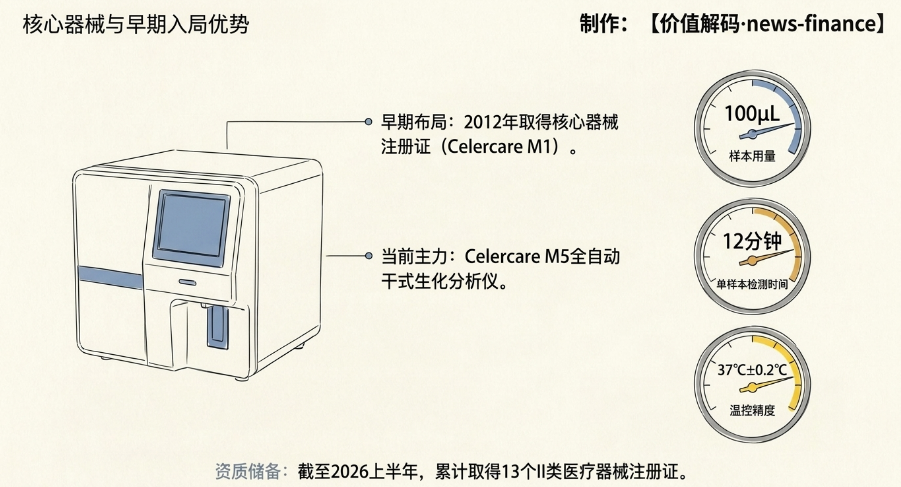
公司基于微流控芯片专利技术打造的Celercare M1全自动生化分析系统,注册证号津食药监械(准)字2012第2400057号,批准日期为2012年9月3日(国家药监局注册证数据库),是该公司最早取得的核心器械注册证。2012年行业媒体报道称,该产品仅需0.1毫升血样、约13分钟完成单样本多项目检测,"填补了国内市场国产微型生化分析仪的空白",价格约为大型进口设备的十分之一。
需要说明的是,"国内首款"这一表述来自2012年行业报道与公司公开简介的口径,尚未见监管部门或权威榜单作出认定,本文按公司披露口径引用。
产品线此后沿Celercare 系列延伸。据公司官网产品手册,全自动干式生化分析仪Celercare M5 采用干式设计,单样本多指标支持13种试剂组合、36种检测项目,样本用量约100μL,检测时间约12分钟/样本,温控精度37℃±0.2℃,机身体积26cm×23cm×32.5cm、约5.5公斤,支持LIS数据对接。截至报告期末,公司已取得13个II类医疗器械注册证(公司2026年半年度报告)。
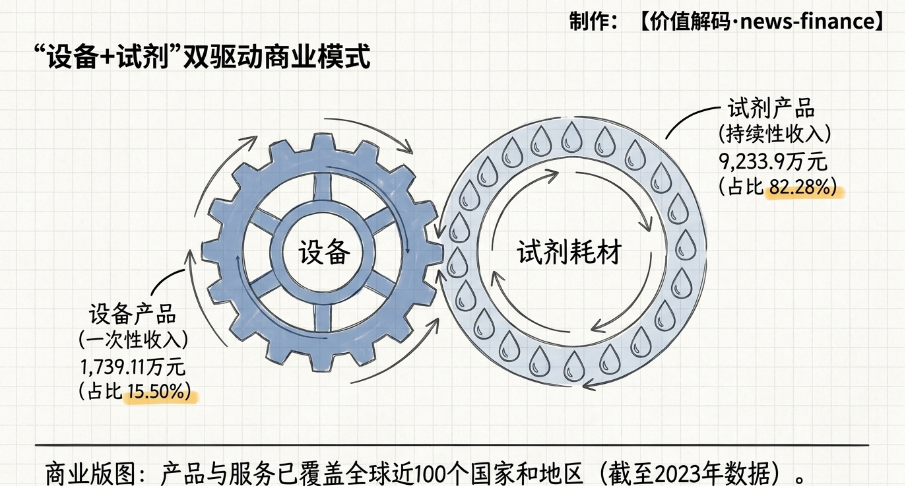
公司采用"设备+试剂"联动模式:分析仪为一次性收入,试剂耗材构成持续性收入。2026年上半年,试剂产品收入9,233.9万元,占主营业务收入82.28%;设备产品收入1,739.11万元,占15.5%(公司2026年半年度报告)。截至2023年,产品与服务已覆盖全球近100个国家和地区(公司公开简介口径,截至时点为2023年)。
赛道增速跑赢IVD大盘
POCT是体外诊断板块里少有的正增长品类。
据中商产业研究院数据,2025年中国POCT市场规模231.4亿元,同比增长20.02%,2018—2024年复合增长率21.76%,是主要细分领域中唯一实现正增长的品类(引自《体外诊断(IVD):定义、分类、技术原理、市场数据与行业趋势》,2026年发布)。需要提示的是,行业报告口径分歧较大:另有智库研究称2025年中国POCT市场规模约380亿元、同比增长14.5%。两个口径对市场边界的定义不同,引用时需注明来源,不宜混用。
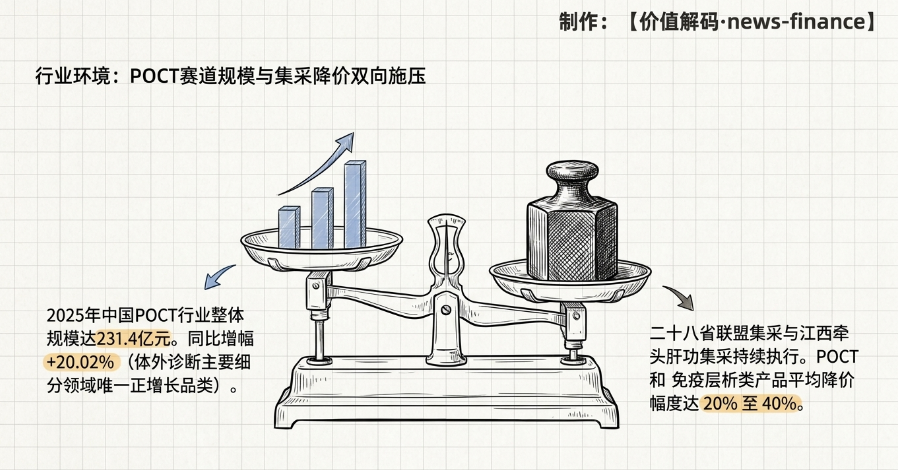
对微纳芯而言,更直接的压力来自集采。安徽牵头的二十八省体外诊断试剂省际联盟集采覆盖肿瘤标志物、甲功等品类,中选结果自2026年2月起陆续执行;江西牵头的肝功生化试剂集采已进入第三年。行业数据显示,POCT和免疫层析类产品平均降价20%至40%。这解释了公司为何把增长重心放在毛利率更高的试剂端与海外市场。
换了券商,也换了板块
公司融资节奏密集。据公开融资记录,A轮于2015年1落地,君联资本与联想控股参与;B轮2018年7,由智朗创投、达晨财智、君联资本投资;C轮2022年11,君联资本投资;B+轮2023年11,由达晨财智旗下多支基金及招商局资本旗下招盈(诸城)创投参与。股东名册中目前可见达晨系、君联系、招盈系、智朗系以及联想控股相关主体。
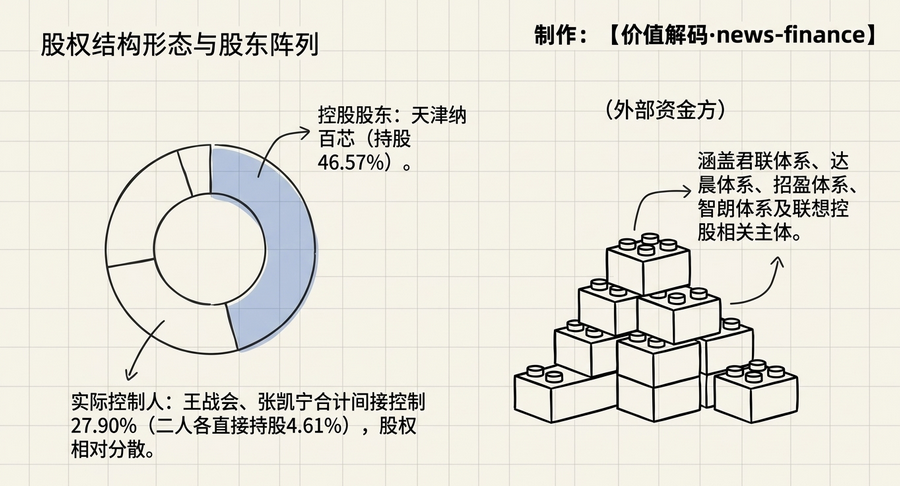
公司成立于2010年8月18日,注册于天津经济技术开发区,法定代表人王战会,控股股东为天津纳百芯科技有限公司,持股46.57%。2025年5月29日在全国股转系统挂牌,证券代码874674。截至2026年6月30日,总股本7,500万股,总市值约21.7亿元。
值得注意的是,本次备案报告备注"公司不存在最近3年提交IPO被终止审查、不予核准、不予注册的情形",前次终止系公司与券商协商解除辅导协议,不属于被监管否决的情形。
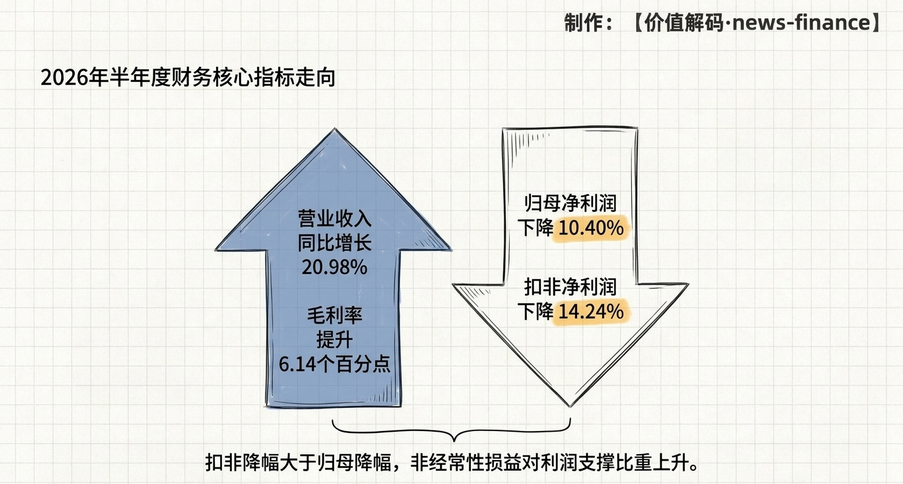
扣非净利同比降14.24%,研发与财务费用双向走高
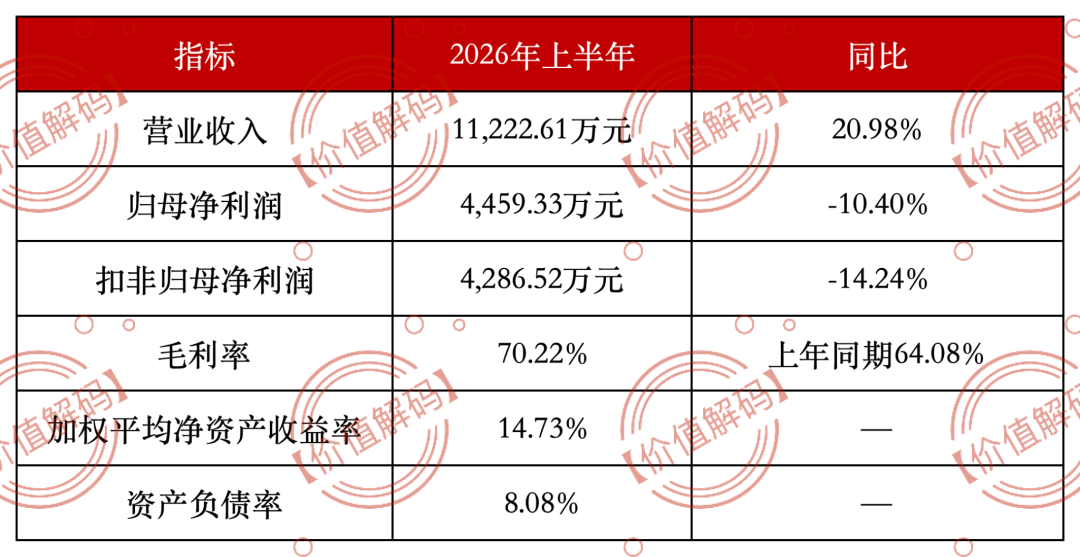 数据来源:公司2026年半年度报告
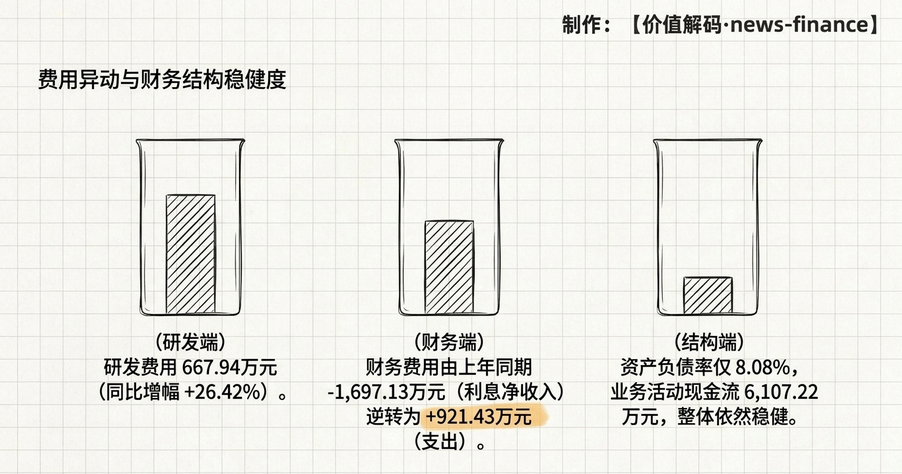
扣非净利降幅(-14.24%)大于归母净利降幅(-10.40%),意味着非经常性损益对利润的支撑在增加。三项费用端同时出现异动:研发费用667.94万元,同比增长26.42%;财务费用由上年同期的-1,697.13万元转为+921.43万元,上年同期为利息净收入、本期转为支出;销售费用、管理费用基本持平。经营活动现金流6,107.22万元,资产负债率仅8.08%,财务结构仍然稳健。
盈利质量还有一个口径需要留意。公司在新三板披露的2025年归母净利润为8,437.55万元(同比增长30.60%),而本次辅导备案公告披露的是扣非前后孰低口径:2024年6,446.26万元、2025年8,320.49万元,加权平均净资产收益率(扣非前后孰低)分别为36.96%、33.67%。两组数字不矛盾,但差额来自非经常性损益,横向比较时须注明口径。公告披露上述指标符合北交所上市财务条件。
免责声明:【价值解码】撰写的内容来自已公开的信息撰写,我们不保证文中数据、资料、观点或陈述不会发生任何变更。在任何情况下,撰写的内容中的数据、资料、观点或所表述的意见,仅供信息分享和参考,并不构成对任何人的投资建议。
财经号声明: 本文由入驻中金在线财经号平台的作者撰写,观点仅代表作者本人,不代表中金在线立场。仅供读者参考,并不构成投资建议。投资者据此操作,风险自担。同时提醒网友提高风险意识,请勿私下汇款给自媒体作者,避免造成金钱损失,风险自负。如有文章和图片作品版权及其他问题,请联系本站。


