高性能固体激光器"小巨人"英谷激光完成辅导工作
 富凯IPO财经

文:宋旭光 / 手绘:孙恒 / 出品:价值解码
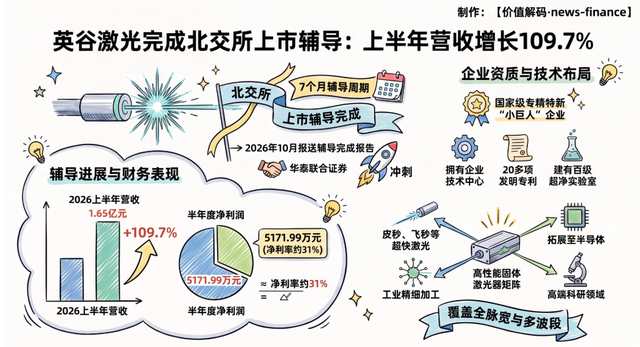
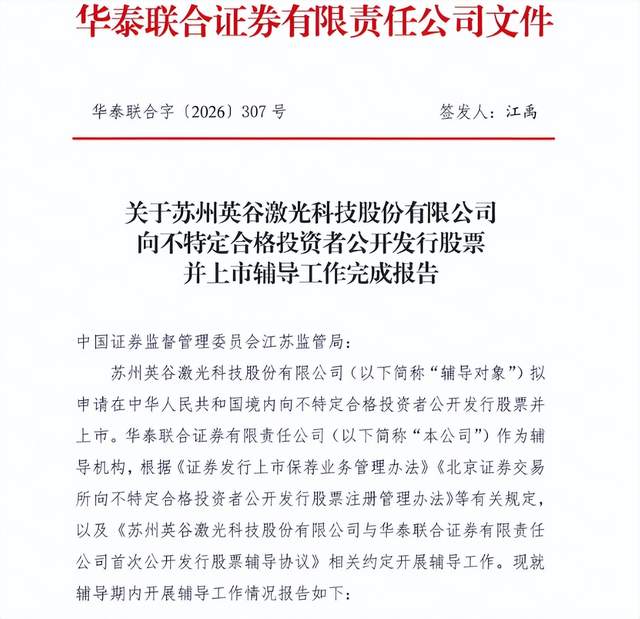
苏州英谷激光科技股份有限公司(新三板代码874959,简称"英谷激光")于2026年10月21日由华泰联合证券向江苏证监局报送《向不特定合格投资者公开发行股票并在北京证券交易所上市辅导工作完成报告》,标志着公司已完成上市辅导工作、进入(申请)辅导验收程序,目标板块为北京证券交易所。
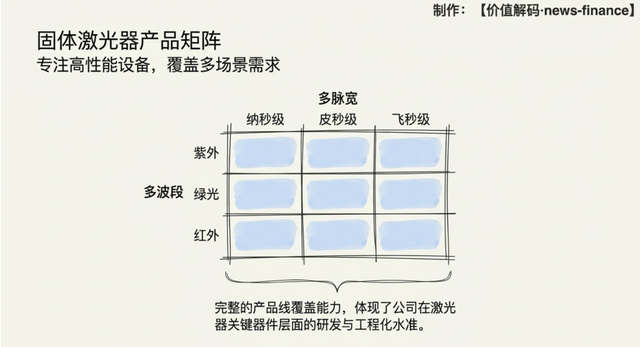
英谷激光成立于2013年3月,注册资本3000万元,是一家集研发、生产、销售于一体的国家高新技术企业,专注高性能固体激光器的研发与生产,产品覆盖纳秒级、皮秒级和飞秒级等多脉宽,以及紫外、绿光、红外等多波段的各品类激光器。公司于2025年获评国家级专精特新"小巨人"企业,并入选苏州工业园区高原产业重点企业排行榜。
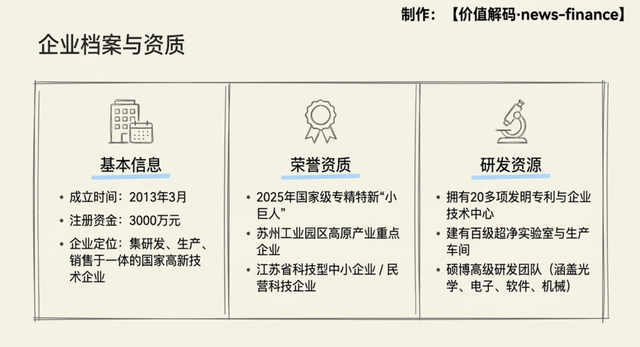
英谷激光获评2025年国家级专精特新"小巨人"企业,拥有企业技术中心,并获国家高新技术企业、江苏省科技型中小企业、江苏省民营科技企业等多项认定。行业地位表述以"国家级专精特新小巨人"为准,公司在激光器细分赛道的市占率数据尚待招股书披露。
据全国股转系统挂牌文件披露,英谷激光下游客户主要为激光加工设备厂商,产品广泛应用于消费电子、新能源、3D打印、线路板加工、半导体、汽车、新材料和科学研究等多个领域。公司建有百级超净实验室和生产车间,打造了一支由光学、电子、软件、机械等博士、硕士专业人才构成的高级研发团队。
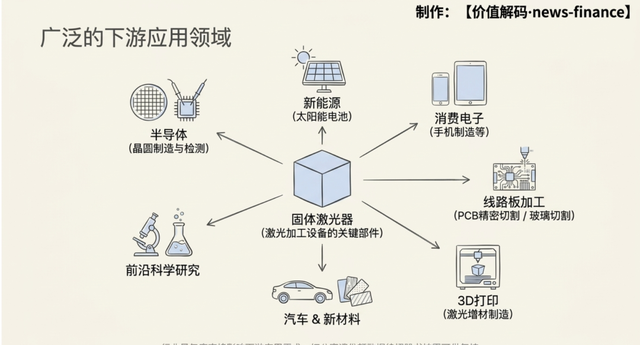
公司生产的皮秒、纳秒固体激光器主要用于PCB精密切割、手机制造、半导体、玻璃切割、激光3D打印、太阳能电池等行业。产品线覆盖纳秒/皮秒/飞秒多脉宽与紫外/绿光/红外多波段,构成面向多场景的固体激光器产品矩阵,体现公司在激光器核心器件层面的研发与工程化能力。
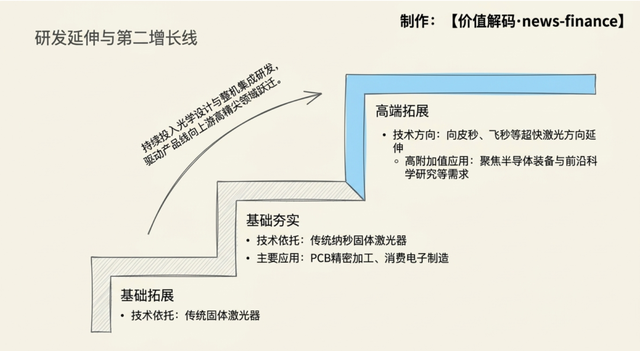
在传统纳秒固体激光器的基础上,英谷激光将产品向皮秒、飞秒等超快激光方向延伸,应用场景从PCB加工、消费电子制造向半导体、科学研究等高附加值领域拓展,第二成长曲线聚焦于高端制造与前沿科研装备需求。
英谷激光拥有20多项发明专利,并设有企业技术中心。公司在激光器光学设计、整机集成等方面持续投入研发,具体研发费用率与专利明细以招股书披露为准。
固体激光器是激光加工设备的核心部件,下游PCB精密加工、消费电子制造、新能源、半导体等行业的景气度直接决定激光器需求。行业市场规模、竞争格局与公司在细分赛道的份额等定量数据,待招股书披露后可供复核。
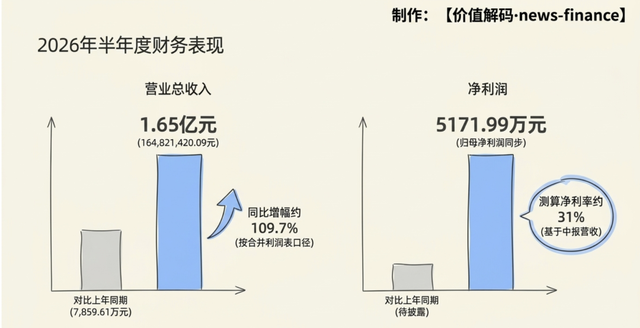
据英谷激光2026年半年度报告,公司2026年上半年实现营业总收入164,821,420.09元(约1.65亿元),上年同期为78,596,096.80元,同比增幅约109.7%(按合并利润表口径计算)。英谷激光2026年中报净利润与归母净利润均为5,171.99万元,按中报营收1.65亿元计算净利率约31%;上年同期净利数据及扣非归母口径待招股书披露。
英谷激光法定代表人、董事长为崔晓敏,公司无控股股东,实际控制人为崔晓敏、肖旭辉(二人为一致行动人)。股权结构穿透明细以招股书披露为准。
本次辅导机构为华泰联合证券有限责任公司,公司主办券商亦为华泰联合。公司于2026年3月20日与华泰联合签订辅导协议,2026年3月23日提交辅导备案申请。
免责声明:【价值解码】撰写的内容来自已公开的信息撰写,我们不保证文中数据、资料、观点或陈述不会发生任何变更。在任何情况下,撰写的内容中的数据、资料、观点或所表述的意见,仅供信息分享和参考,并不构成对任何人的投资建议。
财经号声明: 本文由入驻中金在线财经号平台的作者撰写,观点仅代表作者本人,不代表中金在线立场。仅供读者参考,并不构成投资建议。投资者据此操作,风险自担。同时提醒网友提高风险意识,请勿私下汇款给自媒体作者,避免造成金钱损失,风险自负。如有文章和图片作品版权及其他问题,请联系本站。


