全球空调洗牌,中资领跑家用,日资称雄多联机,韩欧夹缝求生
 钉科技

全球空调行业的竞争正经历深刻的结构性调整,从早期的单一价格比拼,演进为产业链整合、技术路线与区域市场深耕的综合博弈。钉科技注意到,结合2025年全球空调市场的产销数据,当前行业竞争格局呈现出三大核心看点。
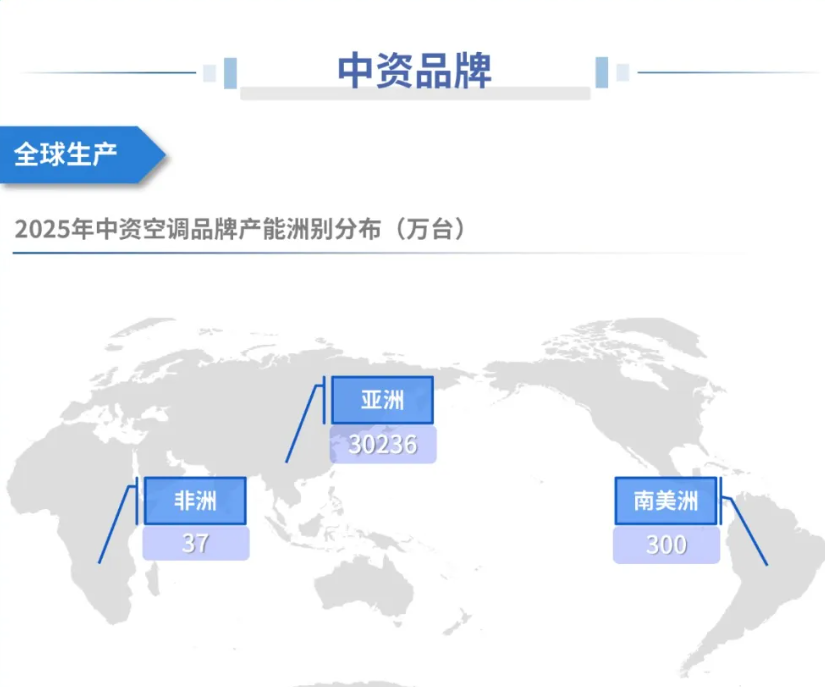
第一个看点是中资品牌依托全产业链优势,在领跑家用市场的同时加速向商用领域渗透。产业在线数据显示,中资龙头美的、格力、海尔等合计占据全球近半市场份额。在房间空调器也就是家用领域,中资品牌产量占比高达52%,确立了绝对主导地位。这种优势建立在规模化制造与成本控制的基础之上,产能高度集中于亚洲核心国家。随着家用市场格局固化,中资企业正凭借敏捷的本土化落地能力,将触角伸向单元机与多联机市场,逐步打破传统商用壁垒,推动全价值链的全球化。
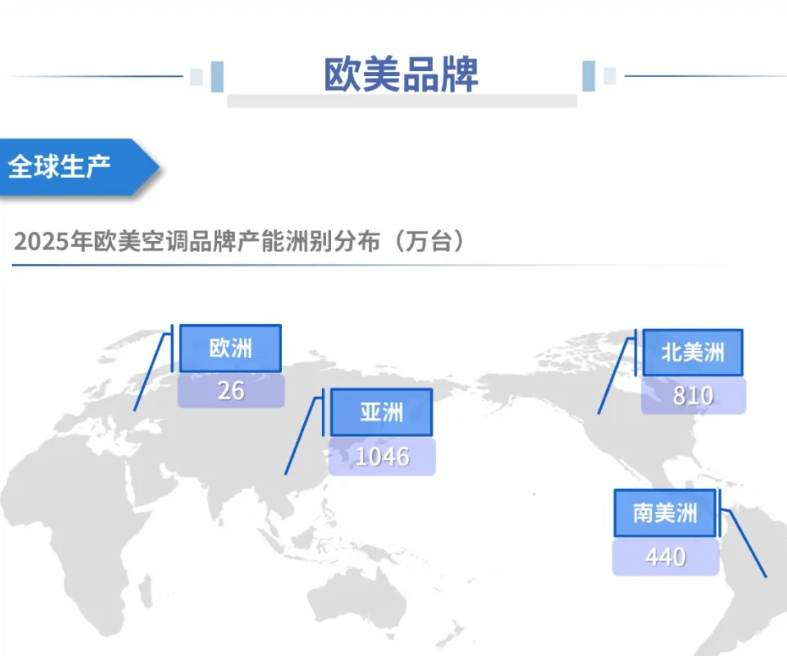
第二个看点是日资品牌凭借深厚的技术积淀,在商用多联机领域持续称雄,欧美企业则聚焦资本运作与区域堡垒。产业在线数据显示,日资企业在房间空调器市场面临中资挤压,但在多联机与单元机市场依然掌握着技术话语权,合计份额在细分市场中分别达到30%和18%。大金、松下等品牌长期积累的系统集成能力与全球服务网络,构筑了稳固的竞争护城河。与此同时,欧美品牌开利、博世等则通过资本扩张策略,在单元机和多联机市场占据一定比例,并且深耕本土与特定区域市场,形成难以轻易撬动的局部壁垒。
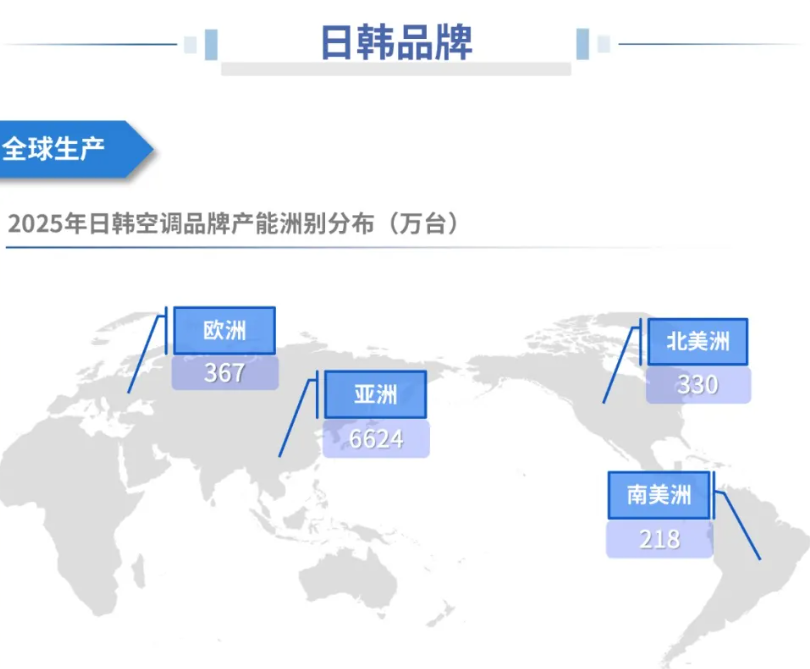
第三个看点是韩资品牌的年轻化定位与新兴市场本土势力的快速崛起。韩资代表LG与三星在房间空调器领域份额有限,但在多联机和单元机市场保有一定竞争力。其策略侧重于抓住年轻消费群体,并在印度、中东等新兴市场形成均衡布局与快速渗透。与此同时,印度、埃及等国的本土品牌如蓝星、沃尔塔斯等,凭借本土渠道优势与高性价比策略迅速扩容,不仅在房间空调器市场抢占份额,也已开始向商用和中端产品线升级辐射。
面对这一竞争态势,钉科技认为,中国空调企业的后续发展需着力提升品牌的全球化高度。企业应在巩固家用市场基本盘的同时,持续加大商用市场的拓展力度,与日资、欧美品牌展开正面竞争。更为关键的是,企业需寻求新技术与新应用场景的突破。例如针对数据中心等对温控要求极高且耗能巨大的新兴场景,研发高效节能的专属解决方案。通过技术升级与场景创新,中国空调企业方能从规模领跑迈向全球价值链的高端。
财经号声明: 本文由入驻中金在线财经号平台的作者撰写,观点仅代表作者本人,不代表中金在线立场。仅供读者参考,并不构成投资建议。投资者据此操作,风险自担。同时提醒网友提高风险意识,请勿私下汇款给自媒体作者,避免造成金钱损失,风险自负。如有文章和图片作品版权及其他问题,请联系本站。


