数字员工“AI大机遇”的另一面
 巨潮商业评论

文|老鱼儿
编辑|杨旭然
近期,一家没有获得大量关注,但同样也是AI人工智能重要应用方面的企业,正在冲刺资本市场——珠海金智维人工智能股份有限公司,向港交所主板递交了新的上市申请。这是继2025年12月15日首次递表因满6个月失效后的第二次冲刺。
招股书显示,按授权数量计,截至2026年6月底,金智维已部署逾200万名AI数字员工,“涉足金融服务、政务、制造业等十余个行业,累计服务超过1,600 家客户(含120 余家《财富》全球500 强及《财富》中国500 强企业)”、“已为超270家银行(覆盖中国六大国有银行)、超130家证券公司(覆盖中国90%以上的证券公司),以及超220家其他主要金融机构提供服务。”
从生意层面观察这家生产数字员工的公司,可以说其业务面向未来,科技属性明显,应该有良好的财务表现和资本追捧、监管支持,但从财务数据看,情况似乎并没有这么简单。
2023年至2025年,其三年累计亏损约5.31亿元。账面现金及现金等价物仅剩约0.72亿元,而与可赎回优先股相关的负债高达21.26亿元。
一家生产了200万个数字员工的公司,一家拥有豪华客户阵容的科技企业,最终却无法获得良好的财务表现。这背后藏着一个关于AI、商业模式和经营验证的故事。
本文是来自《巨潮WAVE》内容团队的深度价值文章,欢迎您多平台关注。
吸引力
数字员工这个AI细分赛道的故事,听起来确实足够有吸引力。
爱分析在2026年7月发布的报告中测算,中国数字员工市场规模将从2025年的74.7亿元猛增至2030年的2098.4亿元,复合年增长率高达94.9%。这种爆发的底层逻辑,被该机构归结为“数字员工从降本工具到新型劳动力的质变”。
金智维的招股书里,也把AI数字员工定义为“整合RPA及AI技术(如OCR 、ASR 、NLP及大语言模型)的虚拟劳动力,能够替代人类完成企业及政府部门中规则化、重复性和跨系统的操作任务。”
当数字员工被定义为“劳动力”之后,其内涵和外延就完成了一次全面的升级,天花板变得更高,机构进行相关布局的必要性也大幅度提高。
以往,信息科技等预算都会被归入企业IT信息化支出的类目。而当信息技术的“人力属性”出现后,其赛道就会从IT信息扩展到人力资源。
这个逻辑无疑是相当性感的:如果数字员工作为商品,真的能像“人”一样被编入企业编制,那它面对的就不仅只是一个软件市场,而是整个劳动力市场。
在这样的叙事中,金智维这家公司凭借多年产业积累,成长为该赛道的头部玩家。
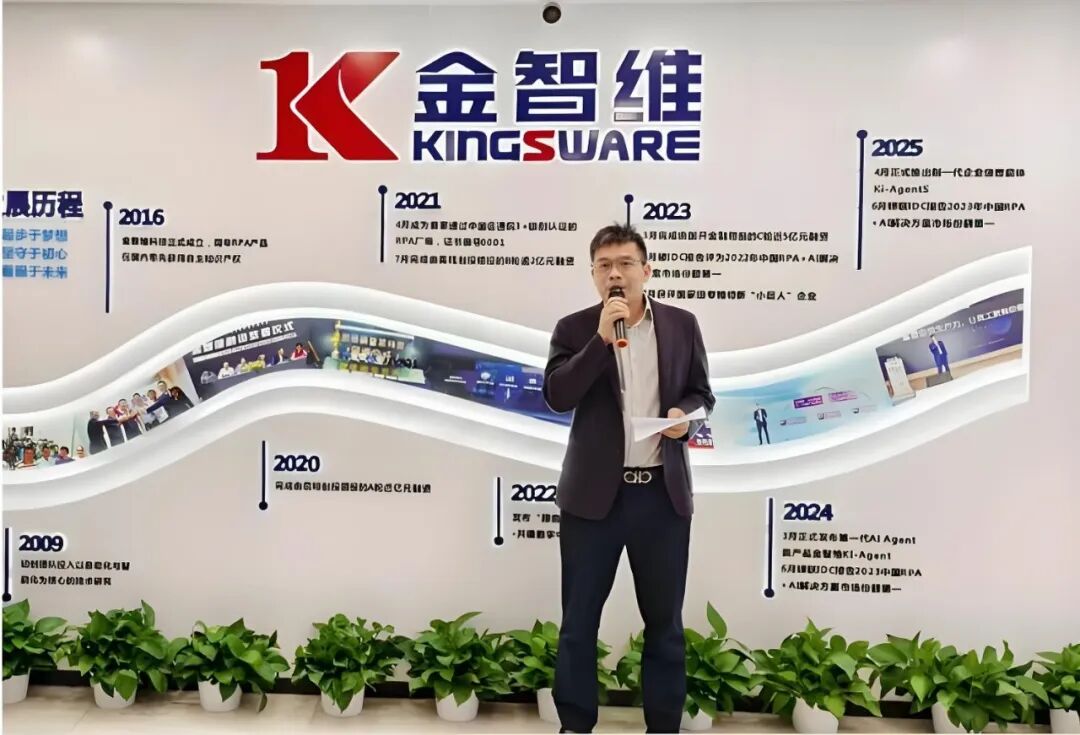
创始人廖万里1993年毕业于杭州电子工业学院计算机及应用专业,随即进入中国农业银行珠海分行科技部门,做了近八年核心技术人员。离开农行后分别在宇信易初、铭太信息、宇信恒升、金证科技等金融IT公司任要职。
2016年3月,他在珠海创立了如今的金智维。
银行核心系统出身,是金智维的一大关键特性。
2019年建设银行全球招标中,金智维与UiPath、Blue Prism、Automation Anywhere等国际同行同台竞技,最终K-RPA以第一名中标。此后,工商银行、进出口银行、中国银行多个省级分行、交通银行信用卡中心等陆续成为其客户。
截至今年6月底,金智维已为超270家银行提供了服务,金融服务行业收入长期占其总收入的约七成。
但在光鲜履历的另一面,是财务上持续的压力。
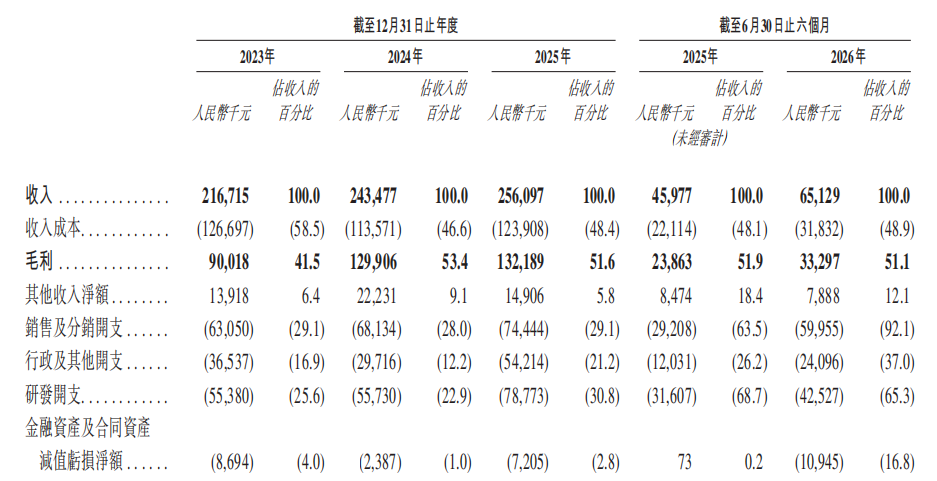
2026年上半年,金智维收入6513万元,同比增长41.7%。但如果放在更长的时间范围看,这家公司过去三年的增长轨迹几乎是平的。2023年至2025年,公司营收分别为2.17亿元、2.43亿元和2.56亿元,两年复合增速仅约8.7%。
相比之下,同期中国企业级AI解决方案市场的复合增速达到37.1%——企业们将更多钱投给了数字员工之外的AI产品。
其利润端的表现远不如收入端。2023年至2025年,金智维净亏损从6257万元逐年扩大至3.46亿元,三年累亏5.3亿元。2026年上半年继续亏损1.09亿元。
即便剔除可赎回优先股等金融工具的公允价值变动等因素,其调整净亏损也从2024年的295万元重新扩大至2025年的2713万元,2026年上半年进一步扩大至5682万元。
压力大
要理解金智维为什么增收不增利,需要先看清楚其收入结构。
2025年,金智维项目制收入1.97亿元,占总收入76.9%,其中定制开发及部署服务接近总收入的一半,达到1.27亿元。
此外,其订阅制收入从2024年的5873万元降至2025年的4300万元,占比降至16.8%。项目制毛利率44.2%,订阅制毛利率75%——前者不到后者的六成。
这是一个关键的结构性问题。
在这家公司的语境下,项目制更多是“一单一议”的定制化服务。在这种模式下,每个客户都需要实施团队驻场做需求调研、流程配置、场景调试和现场验收。营收扩张高度依赖人员扩张,边际成本极难摊薄。
数据印证了这一点。2025年,金智维外包部署成本增长139%至2858万元。2026年上半年,金智维905名员工中,交付及运维人员达373人,超过了342名研发人员。
这样的业务模式,会大大加大成本项的支出。
首先,每拓展一个新客户,公司都需要匹配相应的实施和运维人力,这些人的成本是刚性的,很难随规模增长而被摊薄。
其次,项目制也会导致费用端压力增大。2026年上半年,销售及分销开支从上年同期的约2921万元增至约5996万元,涨幅105.3%,远超同期41.7%的营收增速。销售费用占营收的比例,从2023年至2025年的29%左右,骤升至92.1%。
为了维持项目的有效运营,研发开支也需要同步加码。2023-2025年,金智维研发开支从5538万元增加到7877万元。2026年上半年继续增长34.5%至4253万元,占收入百分比也高达65.3%。
主营业务的低毛利和高支出,意味着资产负债表上必然会体现出压力。
截至2026年6月底,金智维账面现金仅约0.72亿元,而可赎回优先股相关负债高达21.26亿元。这些负债源于融资时与投资者签署的对赌安排——如果IPO未能完成,投资者有权要求公司赎回其股份。
这意味着如果IPO再次受阻,公司将面临更大的流动性压力。上市已经成为金智维能够持续经营的一条必由之路。
但即便是最终可以完成上市,金智维的发展症结仍然难以在短期内打开,这是由数字员工这个赛道目前的发展阶段所决定的。
试验场
尽管许多企业宣称数字员工“节约人力”或者“效率提升”,但这些效果大多并无统一标准,也鲜有企业在财报中,能够将其拆解为可量化的利润贡献。
如在金融场景中,数字员工的价值标准有众多表述:
工商银行和中信银行采取了“人年”的计量单位,前者认为“AI数字员工年承担工作量相当于5.5万人年”,后者则表示,智能模型增效超1.7万人年;
江苏银行使用了“工时”的概念,其2026年半年报披露,全行各类AI相关应用已累计替代120万工时;
招商银行则在年报中宣称,“AI节约人工效能超1556万小时”。
无论是哪种表述,最终各大银行都没有将降本成果最终归总到真金白银的数字上来。
缺乏足够统一的评估框架,意味着企业的采购决策更多是“受时代浪潮的驱动”,主要动机是不想在行业AI的竞赛中落后,还没有发展到真实的效率验证和价值驱动阶段。
这种采购模式对于供应商来说问题也会比较多,出了需要面对更大的议价压力之外,一旦产品并不符合预期,或者无法产生商业化效果,企业很容易退出使用并保持观望、等待升级。
金智维的客户留存率就从2023年的74%降至2025年的66%,今年上半年进一步下滑至60%。客单价从38万元一路降至15万元。
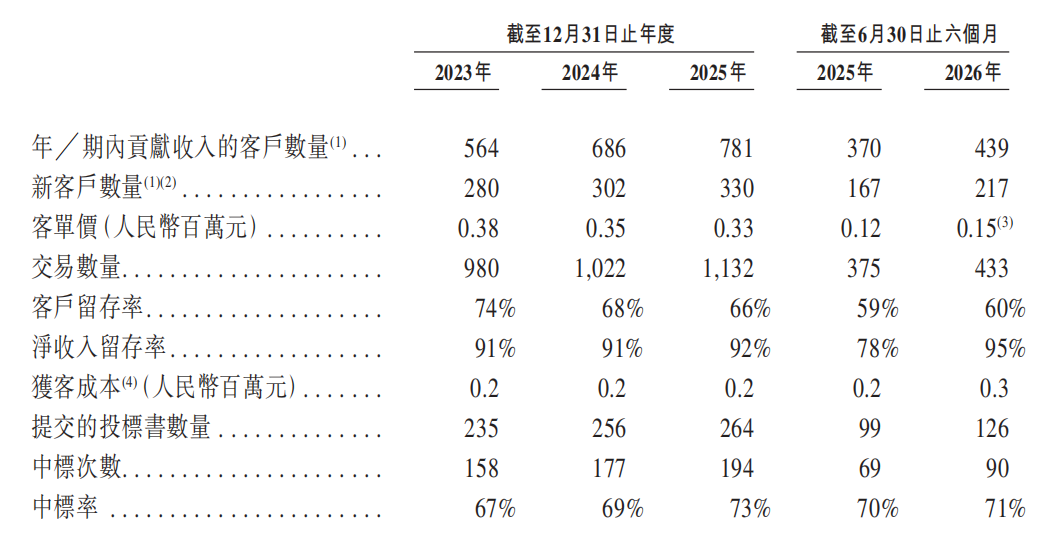
这些指标放在一起,勾勒出的图景是:AI项目上了线,但客户没有看到足够的回报,于是选择不再续约,或者要求供应商降低报价。
并且,这并非是金智维一家公司的困境。
毕马威在2026年6月发布的全球技术报告显示,88%的受访企业已开始将Agentic AI融入系统,但仅有24%的企业能在多个AI用例中实现投资回报。
Gartner发布的2026上半年CIO报告显示,83%的CEO正在加大AI投入,59%的AI项目未能进入生产环境。在接受调查的11000名CIO中,71%表示难以筛选出能带来可量化成果的AI应用场景。
换言之,大家都觉得数字员工是个好东西,但没几个企业真正用它省了钱,甚至不能算清楚它到底省了多少钱。
看起来赛道潜力无穷,实则基本上所有入局者都在摸索中前进。在这种环境下,客户不可能将所有数字员工都交给某个强大的供应商去提供,行业会相对分散。
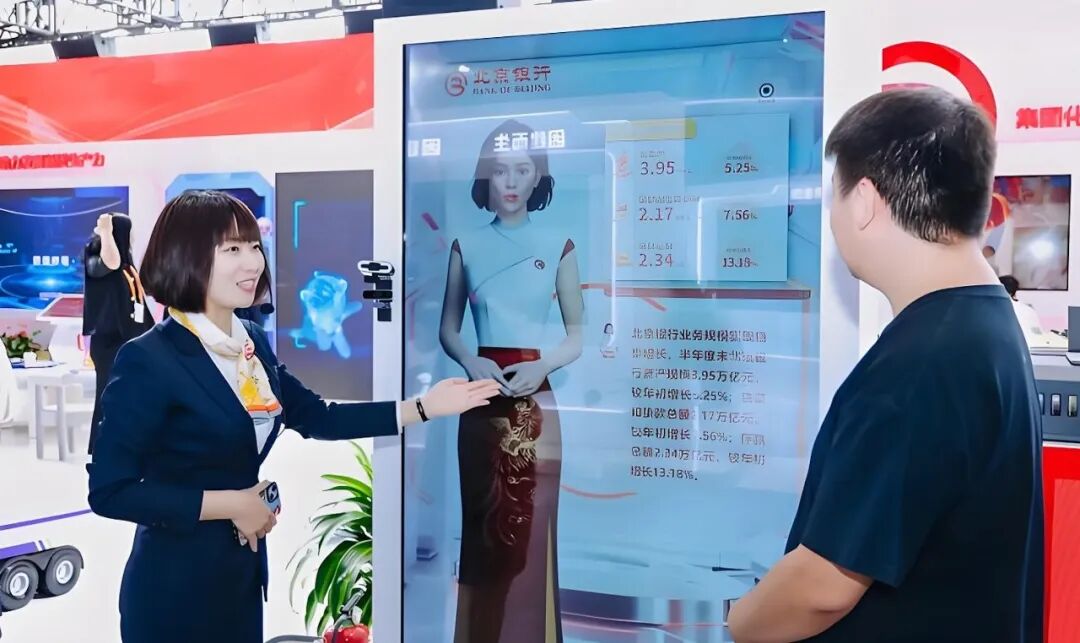
弗若斯特沙利文数据显示,2025年金智维在AI数字员工解决方案市场的份额虽然排名第一,但也仅为3.3%,而第二、第三名分别为2.9%和2.1%,前五大厂商合计份额约11.3%。
可以看出,这是一个高度分散、准入门槛不高、远未形成统治级壁垒的早期市场。
如果未来整个行业的智能水平出现大幅度升级,包括金融机构在内的大量机构才会再次“相机而动”,而在此之前,机构们会对供应商的产品保持相对冷淡的态度,与其说是在购买数字员工产品,更像是在面向未来做一种必须要做,但又相对谨慎的“战略配置”。
对金智维这样的供应商来说,这是行业发展早期的战略机遇期,但同时也是一种持续的煎熬。
结语
一家公司所面对的难题,本质上是在一个即将到来的AI时代,各个赛道都在从概念的狂欢,逐渐走向具体商业活动真实验证过程的典型样本。
AI已经成为在各个行业中都有很强未来确定的战略方向,但战术打法普遍还远未成熟。
探索者们可以获得资本关注,登陆资本市场,甚至获得大量的客户订单,但即便如此,大家也都在产业发展的早期阶段,数字员工和金智维就是其中的典型代表。
对于资本、客户来说,现阶段层出不穷的各类AI产品都有类似的共性,它们面向未来,必然会有足够的发展机遇,但时间永远都会是衡量一切发展和利益的关键标尺。
财经号声明: 本文由入驻中金在线财经号平台的作者撰写,观点仅代表作者本人,不代表中金在线立场。仅供读者参考,并不构成投资建议。投资者据此操作,风险自担。同时提醒网友提高风险意识,请勿私下汇款给自媒体作者,避免造成金钱损失,风险自负。如有文章和图片作品版权及其他问题,请联系本站。

