创立17年首款加南类抗菌肽新药落地,普莱医药却难言轻松
 子弹财经

出品 | 子弹财经
作者 | 孟祥娜
编辑 | 胡芳洁
美编 | 倩倩
审核 | 颂文
多肽疗法作为介于小分子药物与大分子蛋白药物之间的独特药物类别,凭借靶点选择性强、毒性相对可控以及不易诱导耐药等特性,近年来在抗感染领域迎来研发热潮。
在全球抗生素耐药危机持续加剧的大背景下,抗菌肽被行业视作新一代抗感染药物的重要方向,有望弥补传统抗生素的临床短板。
近日,国内聚焦抗菌肽创新药研发的生物医药企业普莱医药再次向港交所递交招股书。
其核心产品培来加南喷雾剂(PL-5,普亦克®)已于2026年6月17日获国家药监局新药上市批准,为全球首款获批的加南类抗菌肽新药,用于烧烫伤创面继发感染。
同时,公司还布局了妇科真菌感染、口咽念珠菌病等多款处于不同临床阶段的多肽候选药物,探索多肽在抗感染之外的疾病应用场景。
但新药获批的背后,普莱医药仍深陷长期大额亏损、市场竞争压力突出以及巨额股权赎回负债悬顶等多重困境。公司能否依靠首款新药上市实现突围?
1、十七年磨一剑终获新药批件,仍困于亏损
普莱医药的成长底色,与创始人陈育新博士的学术和创业经历深度绑定。
陈育新本科毕业于东北师范大学生物学专业,并先后获得吉林大学生物化学硕士学位、加拿大阿尔伯塔大学生物化学博士学位,之后,他进入美国科罗拉多大学健康科学中心开展博士后研究,长期聚焦抗菌肽基础科学研究。
在美国做博士后期间,他与加拿大皇家科学院院士Robert Hodges共同提出抗菌肽膜区分机理,该理论在2006年对外发表并获得国际同行认可,成为培来加南喷雾剂(PL-5)这款药物的底层科学根基。
简单来说,该理论解释了抗菌肽如何依靠细菌细胞膜与人体细胞膜电荷差异,选择性破坏病原体细胞膜,在杀灭细菌的同时减少对宿主细胞的损伤,从机理层面大幅降低耐药产生概率。
(图 / 摄图网,基于VRF协议)
依托这套理论,团队设计出PL-5核心抗菌肽分子;2007年,陈育新通过协议拿到该化合物在大中华区的独家开发、生产与商业化许可,为后续回国创业打下基础。
2009年,陈育新选择落地江苏江阴创办普莱医药,正式开启抗菌肽创新药的产业化攻坚之路。
新药研发是一场持久战,从2009年创立公司,到2026年6月PL-5拿到上市批件,这条道路整整走了17年。
科研转化的漫长周期,也注定企业需要持续烧钱投入,长期无法靠药品销售获得稳定现金流,这也为公司后续持续亏损、对赌负债压身等一系列资本层面的压力埋下伏笔。
时至今日,陈育新作为控股股东,直接+间接合计持有普莱医药35.74%股权,是公司的核心掌舵人,PL-5接下来能否顺利完成商业化,也成为其多年创业成果能否兑现的关键节点。
从经营基本面来看,营收结构单薄、收入规模不足是普莱医药当前最直观的困境。
财务数据显示,2024年、2025年、2026年上半年,普莱医药营业收入分别为519.4万元、333.2万元、219.2万元。公司收入高度集中于呅宁系列抗菌肽日用护理产品,并无药品销售收入。
普莱医药在招股书中表示,日护产品主要包括专业级外用溶液,其配方用于抗细菌、抗真菌及蚊叮虫咬管理。但这些营收规模不足以支撑创新药企业高昂的临床研发等持续投入。
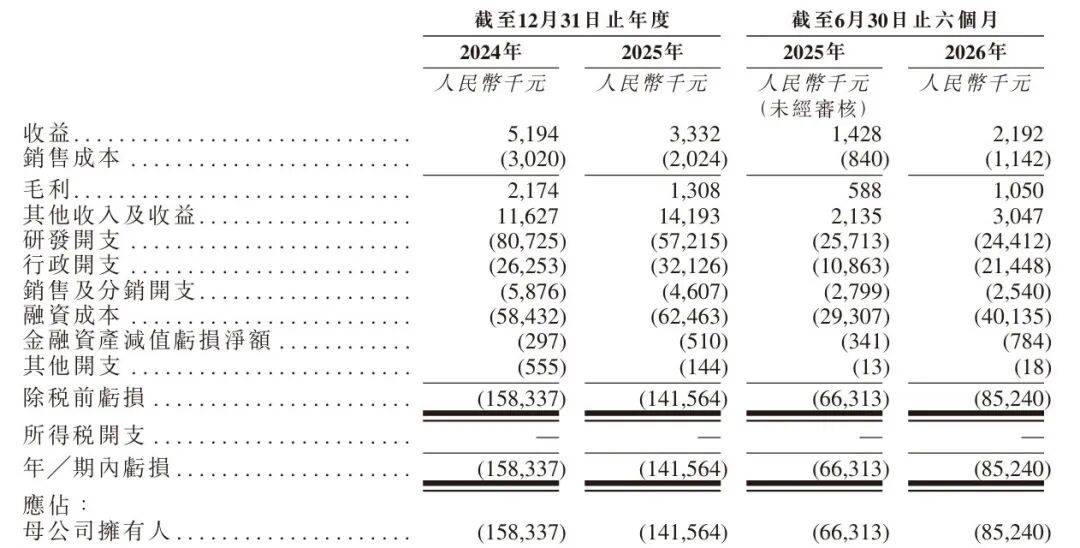
收入端的局限性,使得公司持续承受亏损压力。2024年、2025年、2026年上半年,公司净亏损分别达到1.58亿元、1.4亿元、8524万元,累亏近4亿元。
(图 / 公司招股书)
与之形成对比的是,创始人陈育新薪酬却在持续增长,2024年、2025年、2026年上半年,他的薪酬分别为202.7万元、277.4万元、107.4万元,2025年和2026年上半年分别同比增长37%、6%。
实际上,多年来普莱医药主要依靠多轮私募股权融资支撑研发投入。公司成立以来累计股权融资总额接近7.9亿元,D+轮融资后估值约25.05亿元。
公司投资方阵容多元,核心机构包括人保科创基金(人保资本旗下)、倚锋资本、江阴新国联等,正大制药、杭州泰格也少量参股。
生物医药企业私募融资普遍附带股权对赌赎回条款,普莱医药也不例外。据招股书,投资协议核心约定,如果公司无法在限定时间完成港股IPO,投资人有权要求公司回购股份。
2025年11月,公司和投资人签署补充协议,在递交上市申请前,暂时中止投资人主动赎回权利,但保留上市失败情形下的赎回权利。对应的股份回购义务,在账面确认为股权赎回负债。
截至2026年6月末,公司现金及现金等价物3405万元,定期存款3243.7万元,两类资金合计约6649万元,但可赎回负债高达10.82亿元。一旦港股上市进程受阻,触发赎回条款,公司将面临巨额现金偿付压力。
2、赛道红利落地难,销售外包正大天晴
管线层面,普莱医药研发重心聚焦抗菌肽创新药,公司多年持续投入,却长期没有因药品获批上市产生销售收入。
直到2026年6月,普莱医药核心产品培来加南(PL-5)喷雾剂才获得国家药监局上市许可,适应症限定为表皮葡萄球菌、溶血葡萄球菌或鲍曼不动杆菌引发的一度或浅二度烧烫伤创面继发性感染,这也是公司迄今为止唯一一款获批的多肽处方药。
放眼全球,已上市的肽类抗感染药物本就稀缺。
美国食品药品监督管理局(FDA)获批的相关产品数量有限,多款产品获批年代久远,其中一款早在上世纪70年代获批,近25年仅新增5个批准品种,国内获批的同类产品也仅有7款。该赛道存在明显的新药供给缺口。
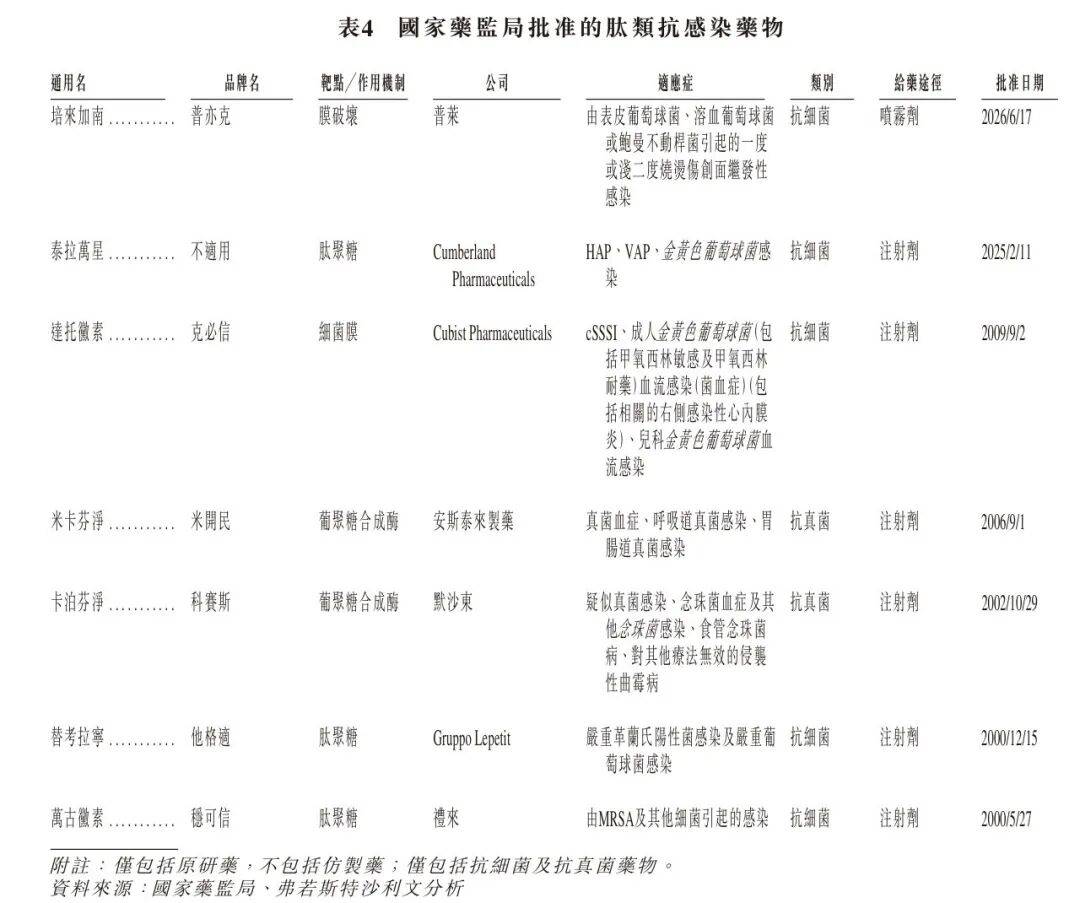
(图 / 公司招股书)
在国内继发性创面感染治疗领域,一共有三款相关药物获批。
其中,培来加南(普亦克)的适应症划分最为精细,仅覆盖上述特定致病菌造成的一度、浅二度烧烫伤创面继发感染;另外两款获批产品,则分别针对急性细菌性皮肤及皮肤结构感染(ABSSSI)与糖尿病足感染(DFI),同属于继发性创面感染大类下的不同细分亚型。
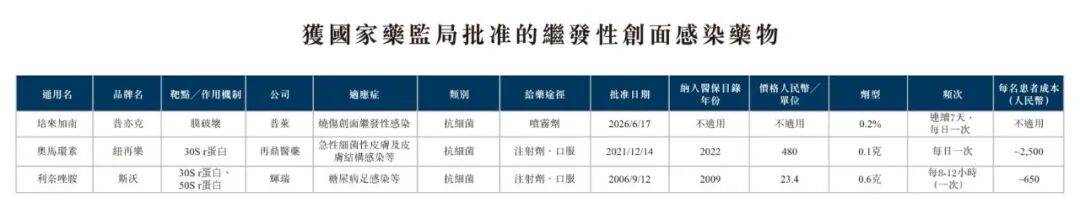
(图 / 公司招股书)
从市场空间来看,国内继发性创面感染药物市场增长平稳,预计2025年规模达9亿美元,到2030年提升至11亿美元,复合年增长率4.1%。
但可观的赛道红利落地并不容易。创面感染的伤口类型、致病菌组合十分复杂,不存在统一标准化治疗方案,新药获批往往只能拿到范围狭窄的亚适应症,直接压缩了产品的目标患者群体。
在一度、浅二度烧烫伤继发细菌感染的临床场景中,临床首选莫匹罗星、夫西地酸等平价外用抗生素,磺胺嘧啶银、各类银离子创面敷料也是烧伤科长期使用的主流方案。
这类成熟产品价格低、医生使用习惯稳定,基本覆盖了绝大多数轻症创面感染。当发生大面积深度烧伤、出现侵袭性感染时,医生则会根据细菌培养结果,使用静脉输注的全身抗生素。
(图 / 摄图网,基于VRF协议)
和传统外用抗生素相比,多肽抗菌机理不易产生耐药,但需要直面传统外用抗菌药极低的价格门槛和根深蒂固的临床处方习惯,市场推广存在不小阻力。
更关键的一点在于,普莱医药自身没有搭建处方药销售团队,PL-5的商业化推广全部依托第三方合作方正大天晴。
这意味着产品进院、临床学术推广、医保申报谈判、渠道铺设等商业化核心环节,都交由外部企业执行。
商业化外包模式,优势在于可以省去自建销售团队的巨额人力、渠道成本,契合当前公司现金流紧张的现状。但短板同样突出,产品进院进度、学术推广投入力度以及定价策略和医保谈判,很大程度取决于合作方的资源倾斜程度。这也让普莱医药的新药收入前景充满变数。
3、布局多条抗菌肽管线,市场博弈压力犹存
公司后续管线同样面临市场博弈。
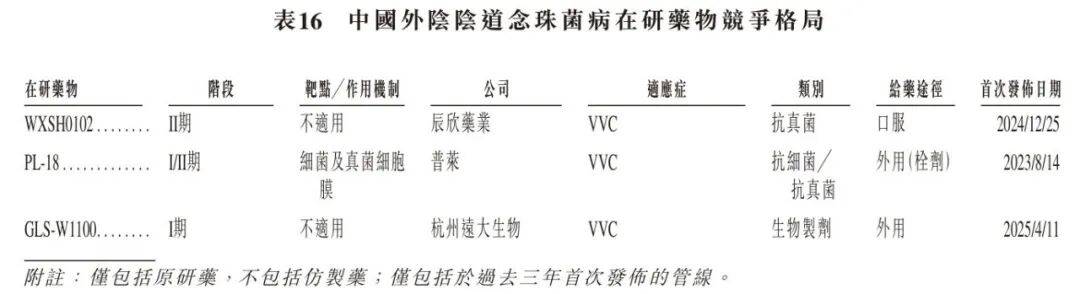
PL-18与PL-3301是普莱医药继PL-5之后两大核心在研抗菌肽管线,分别瞄准妇科阴道念珠菌感染与免疫缺陷人群高发的口咽念珠菌病。
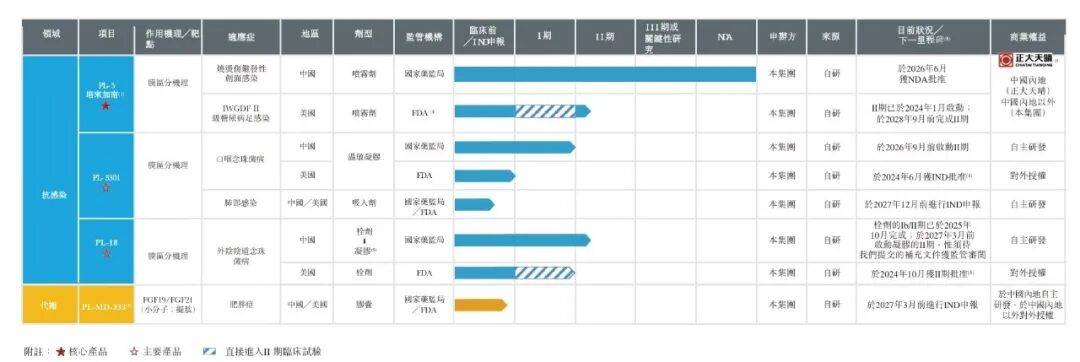
(图 / 公司招股书)
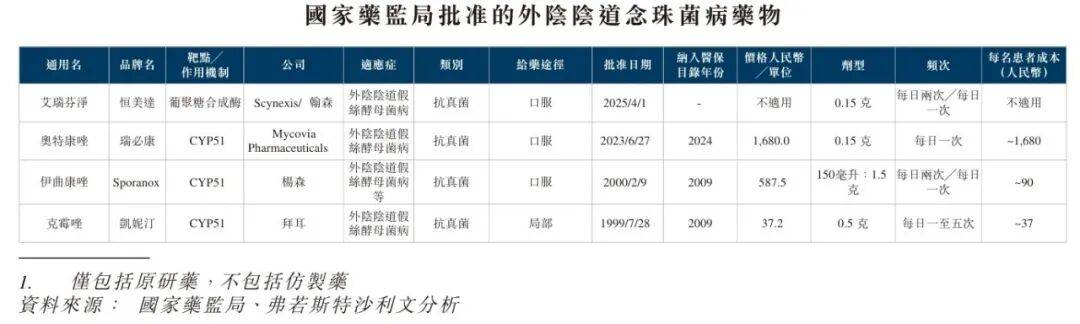
外阴阴道念珠菌病为常见妇科真菌感染,存在较高复发率问题。临床治疗方案主要分为非处方阴道内用药、处方阴道内用药及口服制剂三类。
其中,非处方药以克霉唑、咪康唑乳膏/栓剂、噻康唑软膏为主;处方阴道制剂包含布康唑、特康唑乳膏及栓剂;口服一线经典药物为氟康唑。
从外阴阴道念珠菌药物赛道竞争格局看,已上市药物以唑类为主,价格带分化极大:拜耳克霉唑每疗程仅约37元,杨森伊曲康唑约90元,而2024年获批的新一代口服药奥特康唑每疗程约1680元。
低价成熟品种占据了绝大多数市场份额,新药要突围必须给出明确的差异化理由。
(图 / 公司招股书)
PL-18的差异化恰恰在于此:它是境外仅有的两个外阴阴道念珠菌病在研候选药之一,也是国内管线中唯一针对外阴阴道念珠菌病的多肽类抗感染药物。
(图 / 公司招股书)
与竞品BGY-1601走微生物组调节路线不同,PL-18依托膜区分机理,同时具备抗细菌与抗真菌双重活性,瞄准的是临床中常见的真菌与细菌混合感染场景——现有唑类药物仅针对真菌,遇到混合感染往往需要联合用药,PL-18则有望以单药覆盖,减少联合治疗的麻烦。加上栓剂局部给药全身暴露极低,耐受性更好,这是其区别于口服唑类的核心卖点。
但挑战同样存在。克霉唑等低价成熟药已将患者教育和用药习惯培养得极为成熟,医生处方惯性强。
PL-18目前仍处于I期临床,距离获批尚远,即便上市后,高价创新多肽药要在37元/支的克霉唑面前说服患者买单,仍需拿出扎实的临床数据和医保准入的支持。
放眼整个多肽抗感染赛道,行业长期发展逻辑具备支撑力。抗生素耐药问题是全球公共卫生难题,临床对新型抗感染药物需求持续存在。
此外,给药技术持续迭代,喷雾剂、半固体制剂等非侵入剂型提升用药便利性,口服多肽技术不断突破,进一步拓宽肽类药物应用场景。
对于普莱医药而言,接下来的核心看点集中在几方面。其一,PL-5依托正大天晴的商业化推进效果。产品能否顺利进院、实现销售放量,是公司能否摆脱持续亏损的关键,也是陈育新多年创业成果能否兑现价值的核心。
其二,港股IPO进展,上市成败直接决定巨额股权赎回负债是否触发。
此外,临床管线推进情况也是关键所在。PL-18、PL-3301等产品临床试验能否顺利推进,决定着公司能否丰富产品矩阵、降低对单一产品依赖。
对普莱医药来说,PL-5获批只是拿到了抗菌肽赛道的入场券。持续亏损、商业化能力尚未验证、10.82亿元股权赎回负债高悬,仍是其必须跨越的三道关口。
*文中题图来自:摄图网,基于VRF协议。
财经号声明: 本文由入驻中金在线财经号平台的作者撰写,观点仅代表作者本人,不代表中金在线立场。仅供读者参考,并不构成投资建议。投资者据此操作,风险自担。同时提醒网友提高风险意识,请勿私下汇款给自媒体作者,避免造成金钱损失,风险自负。如有文章和图片作品版权及其他问题,请联系本站。
