风险资产裂痕加深,黄金的接力上涨
 安百万

当风险资产的脆弱性从“估值担忧”升级为“信用事件”时,资金的迁徙路径变得异常清晰,先涌入美债压低收益率,随后黄金作为无息资产承接利率下行的外溢效应。
一、传导链条:风险资产“摇摇欲坠”如何变成黄金的上涨燃料
第一环:AI融资裂缝是真正的扳机。 10月中旬以来,费城半导体指数(SOX)连续下跌,累计回撤约10%,为2008年以来最长连跌纪录。与以往单纯的估值回调不同,本轮下跌伴随着AI产业链的信用端冲击,风险资产的下跌不是“涨多了回调”,而是融资链条的局部断裂,避险需求的紧迫性显著上升。
第二环:美债作为第一避险目的地,收益率被系统性压低。 资金流向的数据验证了这一顺序。10月15日前后,全球股市抛售潮推动美债录得强劲买盘,10年期美债收益率从10月7日的5.28%降至10月16日的5.09%,下行约19个基点;30年期从5.67%降至5.43%,下行约24个基点。美债收益率的这一轮下行,根源在于风险资产的下跌本身,而非货币政策转向的主动驱动。
第三环:黄金作为“次优避险资产”,在利率下行确认后接力。 黄金不产生利息,因此其对美债收益率下行的敏感度,只有在避险情绪足够浓厚、利率下行具备持续性预期时才会被充分激活。当前恰恰处于这一窗口,黄金并非避险资金的“第一站”,但当第一站(美债)完成利率定价的下修之后,黄金的补涨逻辑便具备了启动条件。
二、技术面:关键支撑上方的“蓄势”而非“破位”
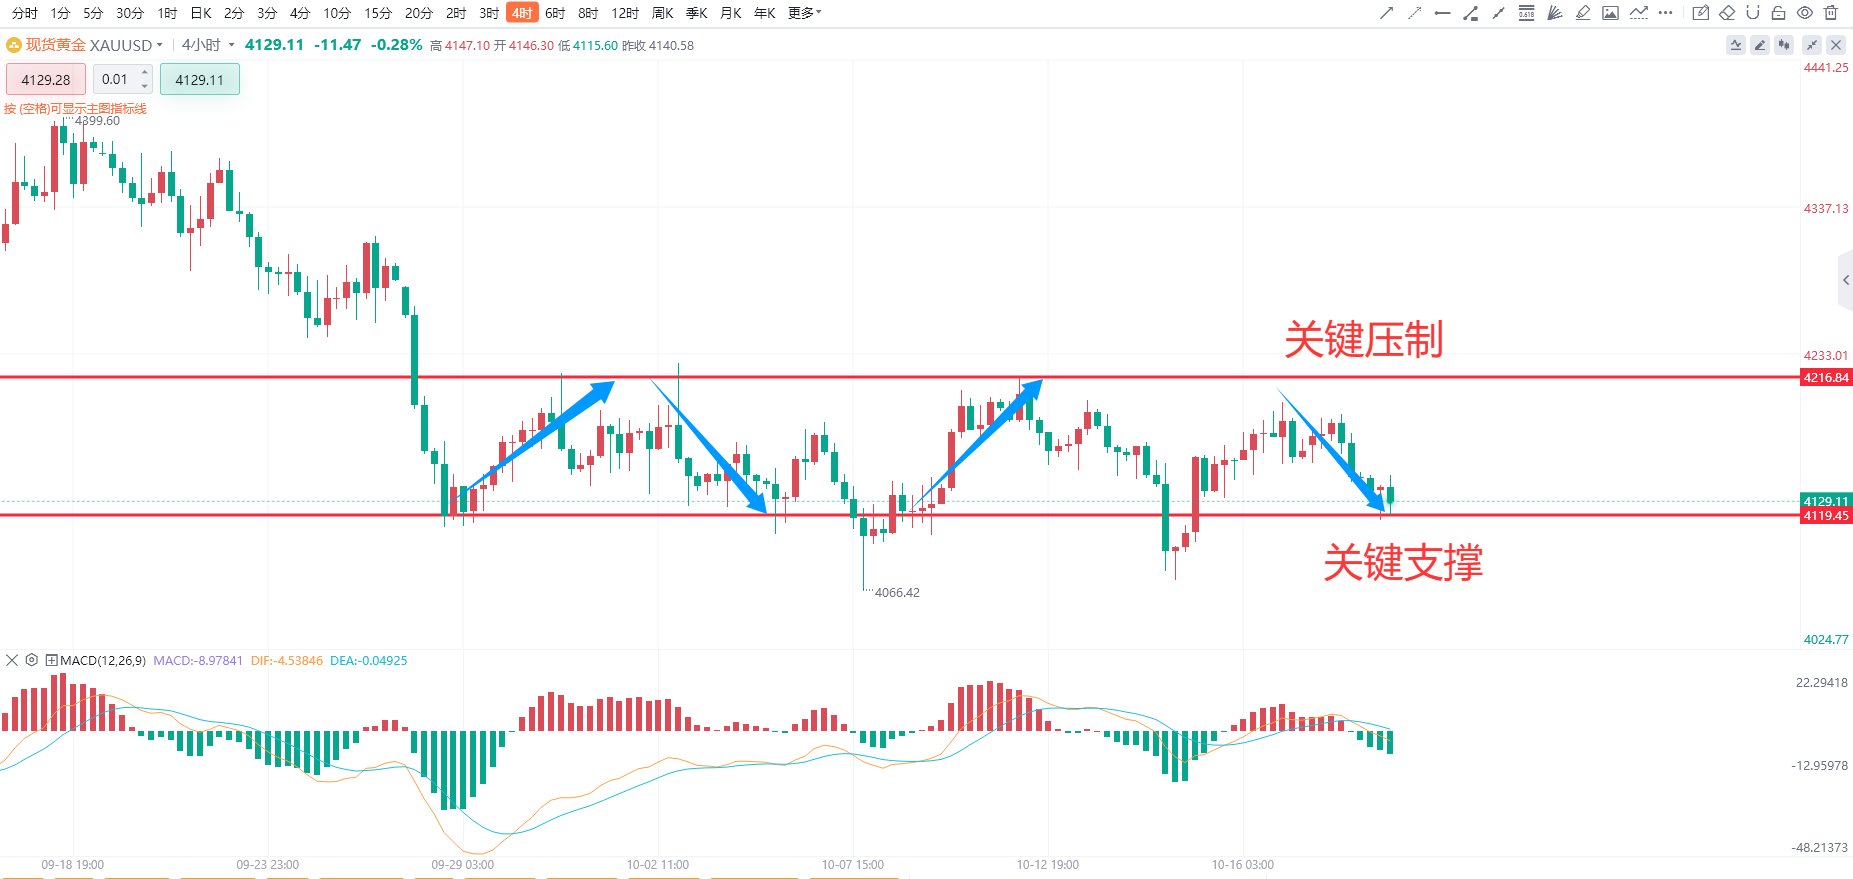
当前价格4129美元恰好处于此前反复强调的4118—4130关键支撑区域上沿。这一位置的技术含义在此前的分析中已经明确:9月底至10月初,价格两次在该区域附近获得承接并展开反弹,构成了区间震荡的底部边界。10月20日亚盘时段,金价虽受利空因素打压有所回落,但下方首要支撑仍位于4115—4116,且4小时布林带上下轨略有收窄,MACD在零轴附近运行,整体呈现的是收敛蓄势的结构,而非趋势性下破的形态。
上方阻力结构同样清晰:首要阻力在4154—4155,第二阻力在4185—4195,更上方的关键压制则位于4210—4220区域。从赔率角度看,当前价格距离下方强支撑的空间有限,而一旦避险逻辑驱动价格突破4155并站稳,打开的上行空间将指向4190。若AI交易降温、股市调整幅度进一步放大,美债收益率将计入更少的加息预期并强化避险逻辑,黄金短期有望进一步升至4250美元之上。
三、风险提示:看涨逻辑的边界在哪里
当前黄金所处的,是宏观避险叙事升温与关键技术支撑重合的窗口。风险资产的融资裂痕尚未愈合,美债利率的下行已经为无息资产腾出了估值空间,而配置型资金在价格回调中的持续买入,为这一逻辑提供了微观层面的佐证。技术面在支撑上方的收敛形态,不是动能衰竭的信号,而是方向选择前的蓄力。看涨黄金的理据,不在于预测一场危机,而在于在赔率有利的位置,站在资金正在流向的一侧。
财经号声明: 本文由入驻中金在线财经号平台的作者撰写,观点仅代表作者本人,不代表中金在线立场。仅供读者参考,并不构成投资建议。投资者据此操作,风险自担。同时提醒网友提高风险意识,请勿私下汇款给自媒体作者,避免造成金钱损失,风险自负。如有文章和图片作品版权及其他问题,请联系本站。

