失速的爱美客:销售费用多花9000万,营收反降,钱花哪儿了?
 财中社

2026年8月,爱美客发布了上半年成绩单。公司实现营收12.16亿元,同比下滑6.42%,归母净利润5.93亿元,同比下跌24.84%。
公司已连续两年出现半年度营收、净利双降。今年上半年,营收少了8300万,净利润却少了近2个亿。
但更让人意外的,是这家公司在全行业收缩过冬时的反向操作。
今年上半年,销售费用同比大增62.89%,比2025年同期增加约9100万元,管理费用增长36.48%,两项合计多花了1.17亿元。而同行昊海生科、华熙生物,同期销售费用分别下降6.97%和25.84%。
爱美客不仅没有跟着缩减开支,反而在逆势花钱。它到底在买什么?这笔钱,又能买来什么?
收缩的行业,进击的爱美客
8月21日,爱美客发布了上半年成绩单。
2026年上半年,爱美客营收12.16亿元,同比下滑6.42%。其中,以嗨体为主的溶液类注射产品实现收入5.91亿元,同比下滑20.51%;凝胶类注射产品实现收入3.79亿元,同比下滑23.08%,二者贡献爱美客近八成收入。
值得一提的是,爱美客的业绩下滑并非孤例。
曾经被并称为“医美三剑客”的华熙生物、昊海生科、爱美客,在2026年上半年均面临不同程度的经营压力。昊海生科医疗美容与创面护理产品收入4.39亿元,同比下滑23.77%;华熙生物医疗终端产品收入5.99亿元,同比下滑11%。
但更值得关注的是另一组数字,2026年上半年,爱美客归母净利润5.93亿元,同比大跌24.84%。营收少了8300万元,净利润却少了近2个亿。
这道裂口,出在费用端。
财报显示,2026年上半年爱美客销售费用2.35亿元,比2025年同期增加约9100万元,同比大增62.89%;管理费用9473.73万元,同比增长36.48%。两项合计较上年同期增加约1.17亿元,几乎可以对应利润降幅与营收降幅之间的差额。
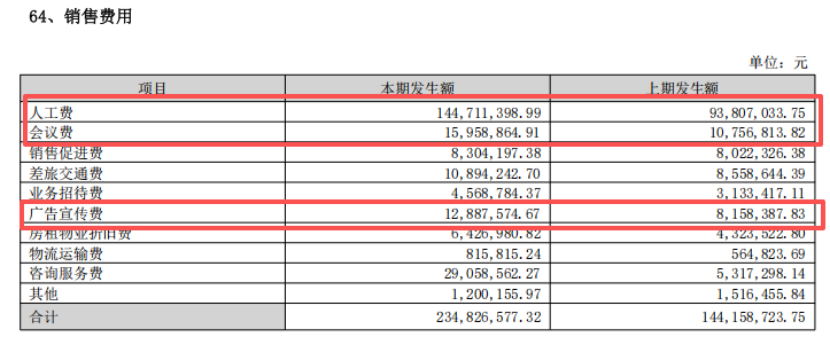
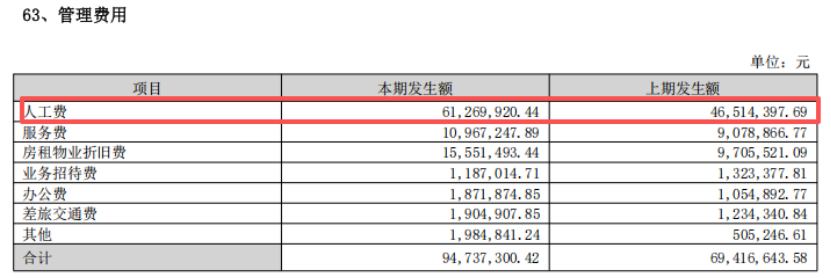
图 / 爱美客2026年上半年财报
从财报数据看,上半年爱美客销售费用中的人工费同比增长53.19%、会议费增长45.45%、业务招待费增长48.39%,广告宣传费增长59.26%。爱美客在财报中解释,主要系组建新的产品事业部,人工费用增加,以及新产品的市场费用增加所致。
新品筹备是这笔费用的重要出口。
财报显示,爱美客独家经销的肉毒产品获得药品注册证书,已于2026年8月上市销售;控股子公司上海维脉研发的射频皮肤治疗仪获得Ⅲ类医疗器械注册证,预计2026年下半年上市;注射用透明质酸钠复合溶液(即嗨体)完成适用范围变更,预计2026年下半年上市。
多款新品密集进入市场推广期,前期铺设费用自然水涨船高。
管理费用增长则主要源于并表口径的变化。
2025年4月,爱美客完成对韩国REGEN公司的收购并取得控制权,2026年上半年为完整并表期;此外,公司还在今年上半年收购了REGEN剩余15%股权,并完成对南通维脉医疗科技有限公司的收购。
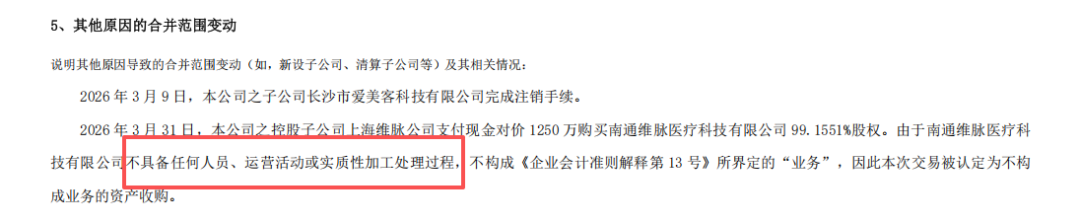
图 / 爱美客2026年上半年财报
爱美客财报信息显示,南通维脉在收购时不具备任何人员、运营活动或实质性加工处理过程,被定性为资产收购。然而,南通维脉研发的射频皮肤治疗仪已经取得监管进展,后续运营或将会产生相应的管理成本。
纵观爱美客近年的动作,主线可以概括为两个字:扩张。
这与同行的策略形成了鲜明反差。昊海生科2026年上半年销售费用为3.65亿元,同比下降6.97%;管理费用1.97亿元,同比下降3.64%。同期华熙生物销售费用5.99亿元,同比下滑25.84%;管理费用2.27亿元,同比下降17.55%。
全行业形成收缩过冬的共识之际,爱美客为何偏要逆势花钱?
从单点突破,到全面出击
爱美客的第一轮增长,靠的是单点突破,但如今,这套逻辑正在瓦解。
2016年,嗨体拿到国内首张颈纹修复Ⅲ类医疗器械注册证,独占市场八年。此后,爱美客将这一先发优势复制到其他领域,先后推出6款国内首款产品。每一张注册证,都对应一个审批窗口,一段没有竞品的独占期。
2024年国务院办公厅印发国办发53号文,将医疗器械临床试验审评审批时限由60个工作日缩短为30个工作日,叠加射频治疗仪、水光针等医美产品分类升级至三类械管理的政策效应,大量产品集中涌入审批通道,直接推动了市场供给的迅速扩容。
东方证券数据显示,国内三类械注射产品从2020年的约50款增至2026年3月121款。
具体到爱美客的腹地,颈纹赛道,华熙生物润致·格格打破了嗨体的独占地位;再生赛道,市场获批产品从2款扩至14款以上;肉毒素赛道上,爱美客等了八年,等来了7款竞品。
竞争之下,一个关键事实是:嗨体本身没有降价。
「创业最前线」从北京某医美机构工作人员处了解到,嗨体(去颈纹款)2.5ml+1.5ml规格终端价目前为622元,此前定价为1280元。
但对方明确表示“嗨体的出厂定价这些年没有变过,降价是机构端的促销行为”。
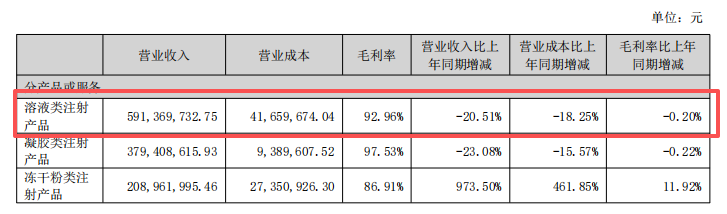
图 / 爱美客2026年上半年财报
爱美客方面也曾对媒体表示:“终端价格受机构促销影响存在波动,公司出厂价保持相对稳定。”从财报来看,嗨体为主的溶液类注射产品毛利率维持在92.96%高位,波动不大。
真正的价格冲击来自竞品。华熙生物于2024年上市的润致格格颈纹针,在促销期间搭配OPUS超离子颈部抗衰项目的价格仅为922元,此前定价1980元。
上述医美机构工作人员坦言,目前更推荐润致格格,并表示润致格格针玻尿酸浓度高,因此粘弹性更好,且不容易出现鼓棱。
从产业链来看,爱美客处于B2B2C模式的上游,产品不直接触达消费者,降价无法在终端刺激消费,反而会直接侵蚀公司利润。
更麻烦的是,伴随着医美市场供需关系变化的是,产品价格体系正在被平台重塑。
公开信息显示,美团百亿补贴将薇旖美终端价打到790元,新氧则将定制童颜针价格压至999元。薇旖美厂商锦波生物的态度从公开指责转向握手合作,这一转变本身就是警示,即便是独占重组胶原产品赛道的厂商,也无法垄断终端市场的定价权。
上游厂商对终端价格的控制力正在系统性瓦解。
「创业最前线」就相关问题致函,爱美客回应称:“公司始终关注各类潜在风险对经营的影响,并已做好相应的风险预案。公司整体收入结构多元,核心产品嗨体、濡白天使等仍占据主要份额,单一产品的经营波动不会对公司整体持续经营能力构成重大影响。”
目前看来,在终端价格被平台和竞品重塑的背景下,爱美客找到了自己的战略方向:不在出厂端让步,转而把资源投向产品矩阵和渠道建设。
产品端,爱美客从押注大单品转向构建品牌矩阵,多品类、多价格带、多适应症的组合打法,正在替代过去一招鲜的单品逻辑。
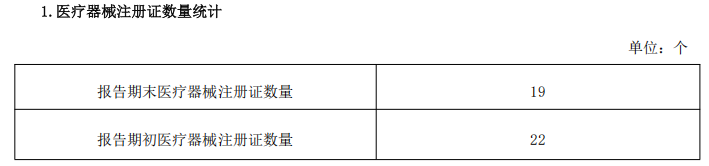
图/爱美客2026年上半年财报
具体来看,爱美客用十多个产品覆盖填充、补充、支撑、萎缩四大功效,横跨400元到14800元的全价格带。嗨体拓展面部适应症,肉毒素、射频皮肤治疗仪密集进入上市周期,REGEN旗下冻干粉类产品收入同比暴增973.50%。
产品铺开了,团队也必须跟上。过去一个爆款打天下,一个产品对应一类客户;现在十几个产品同时推,需要更大规模的销售团队去覆盖机构、推广新品、维护渠道。销售费用中的人工费同比增长53.19%,公司解释为“组建新的产品事业部”,正是这一逻辑的直接体现。
产品铺开了,团队扩了,但产品能不能卖出去,还取决于渠道能不能接住。
争抢医美医生
在B2B2C的医美链条中,真正决定用谁的产品,是医生。
这一点,海外成熟市场已经给出答案。在美国,不管是整形医院,还是做注射与光电等微整形项目的医疗美容院,都必须由具有美国正规医疗执照的医生/外科手术医生创立且拥有的,而且医生的所有权占比不得少于51%,否则视为违法营业。
上游厂商也正在用真金白银投票,艾尔建美学成立艾尔建学苑,高德美的GAIN平台每年教育超过10万名医美从业者。杰富瑞专家电话会议显示,由于培训带来的熟悉度增加,高德美旗下Dysport在一位医生业务中的份额从40%增加到60%。
培训投入直接改变处方习惯,在海外已被反复验证。
中国医美正从营销驱动向医疗本质回归,医生在处方中的主导地位尚未完全落地,但方向已经明确。爱美客直接面向医美医生的全轩课堂,正是这一趋势下的产物。
但方向对,不代表跑得赢。
财报显示,截至2026年6月底,全轩课堂注册医生超过3万名。而爱美客官网数据显示,濡白天使在北京、上海、深圳三地的授权医生合计为521名,二者之间的数量级差异,一定程度上反映出,从平台注册到特定产品深度绑定,中间要跨越的台阶并不低。
值得注意的是,竞品同样在加速医生教育。华熙生物的润致学院、圣博玛的艾维岚临床美学中心都在高频开展培训,医生端的时间争夺战才刚刚开始。
渠道纵深之外,还有几个叠加风险不容忽视。
一方面,爱美客新收购的REGEN与原国内独家经销商达透医疗之间的16亿元仲裁尚未裁决;13.05亿元商誉压顶,若整合不及预期将直接冲击利润。
另一方面,爱美客独家经销的肉毒素解索橙已于2026年8月上市,但衡力、保妥适、乐提葆三者占据超90%市场份额,爱美客突围空间有限。
而公司在研管线中,司美格鲁肽、去氧胆酸仍处于临床试验阶段,距离上市至少还需两年,无法在短期内为公司贡献收入。
图/爱美客公告
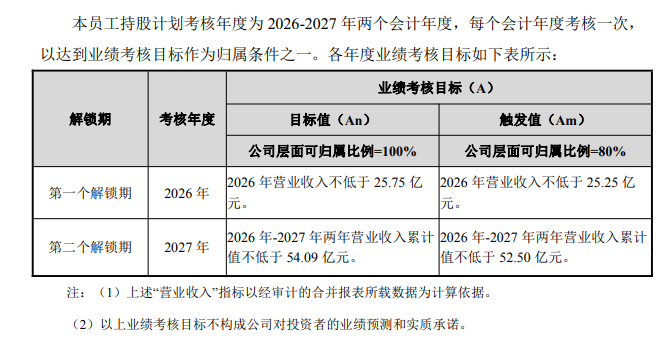
9月9日,爱美客发布了2026年员工持股计划,按员工持股计划的营收目标,2026年全年营收不低于25.75亿元,上半年仅完成12.16亿元,下半年则需完成13.09亿元,环比增长超过7%。这意味着渠道纵深必须在两个季度内兑现为收入。
这笔账的残酷之处在于,费用已经花出去了,效果还在路上。2026年上半年,爱美客销售费用和管理费用合计多了1.17亿元,营收反而少了8300万元。中间的时间差,就是利润的出血口。
今天的投入是明天的壁垒,还是包袱,或许至少还要再看两个季度。
(注:本文来源于“创业最前线”官方微信公众号。本平台仅为转载发布,不对内容的真实性、完整性和合法性负责,相关法律责任均由原作者及发布方承担。)
财经号声明: 本文由入驻中金在线财经号平台的作者撰写,观点仅代表作者本人,不代表中金在线立场。仅供读者参考,并不构成投资建议。投资者据此操作,风险自担。同时提醒网友提高风险意识,请勿私下汇款给自媒体作者,避免造成金钱损失,风险自负。如有文章和图片作品版权及其他问题,请联系本站。
