特朗普与哈塞特为何坚持 “美国应当拥有全球最低利率、不应该加
 远近渔

很多人第一眼会把这句话理解为:白宫单纯向美联储施压,为选举拉经济、拉股市。但如果只停留在政治干预央行这个表层,会漏掉最核心的逻辑。特朗普和哈塞特提出这套主张,建立在美国当前债务、企业投资、全球竞争这三本现实账本之上,同时和美联储抗通胀目标形成尖锐冲突。
第一本账:联邦巨额国债,高利率正在吃掉美国财政预算
美国联邦债务已经逼近40 万亿美元,是十年前的两倍,人均负债约 11.7 万美元。 在低利率时代,美债付息压力尚可承受;但加息周期之后,国债再融资成本大幅抬升,年度净利息支出突破 1 万亿美元,已经超过美国国防开支,成为联邦财政里仅次于社保、医疗的第三大刚性支出。
简单算一笔账:国债是滚动发行的,旧债到期就要按照当下市场利率重新借钱。
如果美联储继续加息,美债收益率上行,未来每一笔新发国债的利息都会更高;利息支出持续上涨,会挤压基建、民生等财政预算,倒逼政府扩大赤字,形成 “债务越高→利息越高→赤字更大” 的债务螺旋。
这就是白宫最核心的动机:高利率会放大美国政府本身的偿债负担。哈塞特和特朗普认为,在债务体量如此庞大的背景下,继续加息是财政层面难以承受的选择,因此提出没有理由加息,美国要争取全球最低利率,压低联邦政府的融资成本。
这里要区分一个关键点:普通国家追求低利率容易引发本币贬值、资本外流。但美元是全球储备货币,美国天然拥有特权,这也是特朗普敢于提出 “全球最低利率” 的底层底气。
第二本账:企业、地产与居民信贷,高利率压制经济活力
利率就是全社会借钱的成本。
企业端:高利率抬升企业贷款、发债成本,企业会减少资本开支、推迟扩产、压缩招聘。特朗普的政策主线是制造业回流、鼓励本土投资,加息直接削弱企业投资意愿。哈塞特的判断是,当前通胀属于供给侧因素驱动,不是需求过热,靠加息压制供给型通胀,代价是扼杀经济增长,属于政策误判。
居民与地产:房贷、消费贷、车贷全部挂钩基准利率。高利率下购房月供飙升,房地产市场持续承压;居民信贷消费收缩,消费是美国 GDP 最大支柱,消费走弱直接拖累经济数据。
就业:8 月美国非农新增就业 16.2 万人,远超市场预期,看似就业很强,但白宫担忧,持续加息滞后效应会逐步显现,未来失业率上行,损害选民感受。
通俗来讲:加息是一把钝刀子,要压制物价,代价就是经济降温、就业承压。特朗普团队认为,当下经济增长来之不易,加息会毁掉经济热度。
第三本账:全球竞争账本,利率差改变资本流向,是大国博弈工具
特朗普那句 “我们应该拥有全球最低利率”,不只是国内经济考量,还有国际竞争逻辑。 全球资本会追逐更高的无风险收益。如果美国利率显著高于欧洲、日本等经济体,全球资金持续涌入美债,美元走强。
美元太强,会削弱美国出口商品竞争力,制造业出口更难;
同时特朗普长期关注贸易逆差,强势美元会进一步扩大逆差,和他的贸易政策目标冲突。
反过来,如果美国维持相对更低利率,美元适度走弱,本土商品出口更便宜,利好本土制造业。
但这里存在巨大悖论:别的国家低利率,往往是经济疲软、通胀低迷。如果美国通胀依然高于 2% 目标,强行压低利率,美元容易快速贬值,输入性通胀会卷土重来。
对立视角:为什么美联储并不认同这套逻辑?
市场 CME 美联储观察数据显示,9 月美联储加息概率接近 90%,核心分歧就是通胀。 8 月美国 CPI 同比 3.4%,核心 CPI 环比反弹,高于预期,距离美联储 2% 的通胀目标仍有明显差距。 在美联储的框架中,物价稳定是第一使命,独立于政府选举诉求。 美联储的底层逻辑:通胀顽固不回落,长期伤害底层普通人的购买力,一旦通胀预期固化,未来治理通胀的代价会更大。美联储担心,如果迫于白宫压力放弃加息,市场会质疑央行独立性,通胀预期再度抬头,造成更大金融市场动荡。
这就是这场博弈最经典的矛盾: 白宫更看重债务成本、经济增长、就业与全球贸易竞争力; 美联储优先盯住通胀目标与央行信用。
哈塞特的独特判断:通胀是供给问题,加息解决不了供给
哈塞特作为前美联储经济学家,他的观点不是单纯迎合总统,有一套自洽的学术逻辑:他认为本轮通胀,更多是供给约束,例如劳动力供给不足、移民政策、供应链、能源价格扰动,不是老百姓花钱太多的需求过热。 如果通胀根源是供给侧,加息去压缩总需求,相当于 “用惩罚经济的方式,去解决供给短缺”,治标不治本。供给瓶颈没有解除,就算打压需求,物价很难彻底回到 2%,反而经济先衰退。这也是他明确表态 “没有理由加息” 的理论支撑。
风险另一面:强行维持低利率,代价是什么
如果完全按照特朗普团队的思路,强行压低利率,也有明显隐患:
通胀反弹风险:货币环境宽松,消费、投资回暖,物价再度反弹;
资产泡沫:低利率推高股市、地产估值,催生金融泡沫;
美元信用受损:市场担心央行被政治裹挟,美元与美债的全球信任度下降。
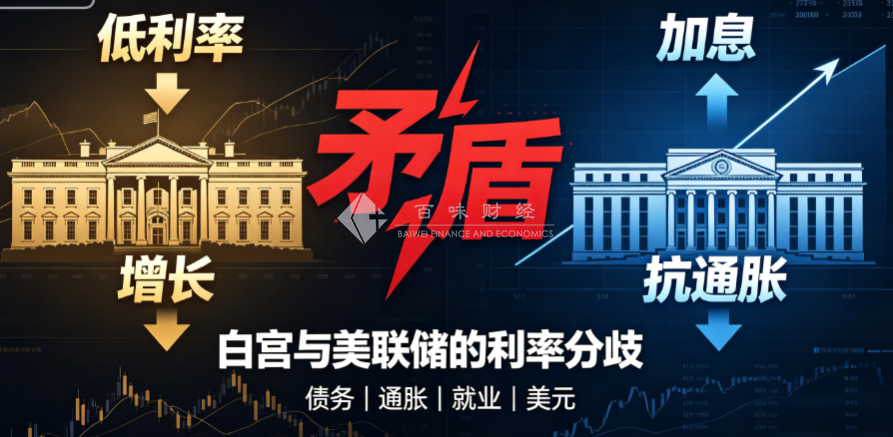
总的来说特朗普和哈塞特主张低利率、反对加息,本质是优先保护联邦债务财政、保护经济增长和制造业竞争力,认为当前通胀属于供给问题,加息得不偿失;而美联储站在物价稳定的立场,认为通胀尚未可控,必须维持紧缩政策。 这不是简单总统和央行吵架,而是现代宏观经济里,增长目标和物价目标、财政诉求与货币独立之间,一场艰难的取舍。
财经号声明: 本文由入驻中金在线财经号平台的作者撰写,观点仅代表作者本人,不代表中金在线立场。仅供读者参考,并不构成投资建议。投资者据此操作,风险自担。同时提醒网友提高风险意识,请勿私下汇款给自媒体作者,避免造成金钱损失,风险自负。如有文章和图片作品版权及其他问题,请联系本站。

