崔东树:国内汽车产量区域格局加速重塑 长四角成绝对核心增长极
 智通财经

智通财经APP获悉,乘联分会秘书长崔东树发文指出,2015-2026年国内汽车产量结构持续重构,新能源转型进一步放大区域产量分化,核心是各地产量此消彼长,并非简单的产能增减。总量上,全国汽车产量历经周期波动后回升,2026 年 1-8 月总产量同比小幅下滑 3%,增长动力主要依靠新能源拉动。
区域层面,长四角(长三角)产量占比持续走高,传统汽车产量份额从 2015 年 20.8% 提升至2026 年 8 月单月 36.5%;新能源产量占比达 43%,8 月新能源渗透率 72%,产量增速领跑全国,成为汽车产量的核心增长板块。中部板块产量稳步抬升,安徽贡献最大增量,8 月单月新能源产量跃居全国首位。珠三角传统汽车产量收缩,新能源产量仍保持韧性。老牌汽车产区产量明显回落:京津山河、成渝、东北传统汽车产量同比走弱,东北降幅最大;新能源产量基数偏低,8 月新能源渗透率仅 17%,产量层面转型偏弱。
分省份看,安徽、浙江、上海新能源产量快速增长,排名大幅前移;陕西、吉林、山东等历史产量较高的传统汽车大省,当前产量持续下滑。各省新能源渗透率差距悬殊,浙江、上海接近 80%,吉林仅 10%。整体看,国内汽车、新能源汽车产量持续向长三角集中,传统基地产量萎缩,全国汽车产量区域格局加速重塑。
1、长四角的概念与汽车生产总体特征
常规地理概念 “长三角” 仅指江浙沪,为匹配国内汽车产业真实集群格局,我将上海、江苏、浙江、安徽四省市整合命名为 “长四角” 汽车产业集群,区别于传统地理长三角口径。
核心逻辑:安徽合肥、芜湖近年整车与新能源产能爆发,蔚来、比亚迪、大众安徽、奇瑞等项目落地,与江浙沪形成完整协同产业链,整车、零部件、动力电池高度联动,已无法拆分单独统计。
安徽已跃升国内汽车产量第一大省,和江浙沪深度绑定,“长四角” 成为研判国内新能源产能转移、区域竞争格局的核心观测单元。如果安徽放到中部,则无法体现华东的产业聚集变化。
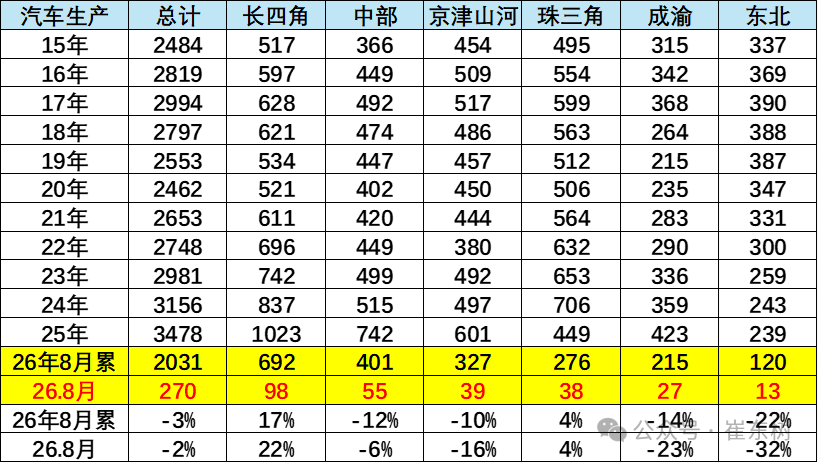
2026 年 1-8 月国内汽车生产总量同比小幅下滑 3%,区域分化显著。长四角一枝独秀,累计产量 692万台,同比增 17%,8 月单月增速 22%,是核心增长极。珠三角小幅正增 4%,韧性尚可。中部、京津山河、成渝、东北均为负增长,东北压力最大,累计下滑 22%,8 月单月降幅达 32%。产业进一步向长三角集群集中,传统老基地产能收缩明显,区域汽车制造格局持续重构。
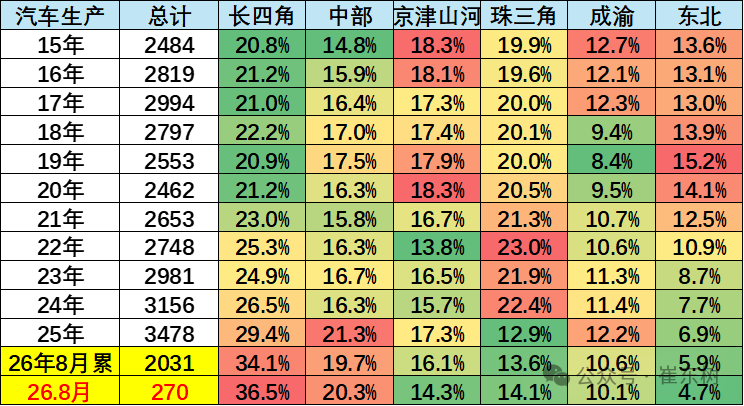
从汽车产量占比看,产业集聚趋势极强。长四角份额持续抬升,2026年 1-8 月占比达 34.1%,8 月单月进一步升至 36.5%,已占据国内汽车生产三分之一以上,是绝对核心。中部占比稳步上行至近 20%,成为第二大板块。珠三角份额从前期 22% 左右回落至 13%-14%,产能占比明显萎缩。京津山河、成渝占比小幅回落,东北持续下滑,仅5.9%,8 月单月低至 4.7%。国内汽车产能加速向长三角、中部集中,老牌汽车基地权重持续走低,产业版图重塑。
2、汽车分省生产特征
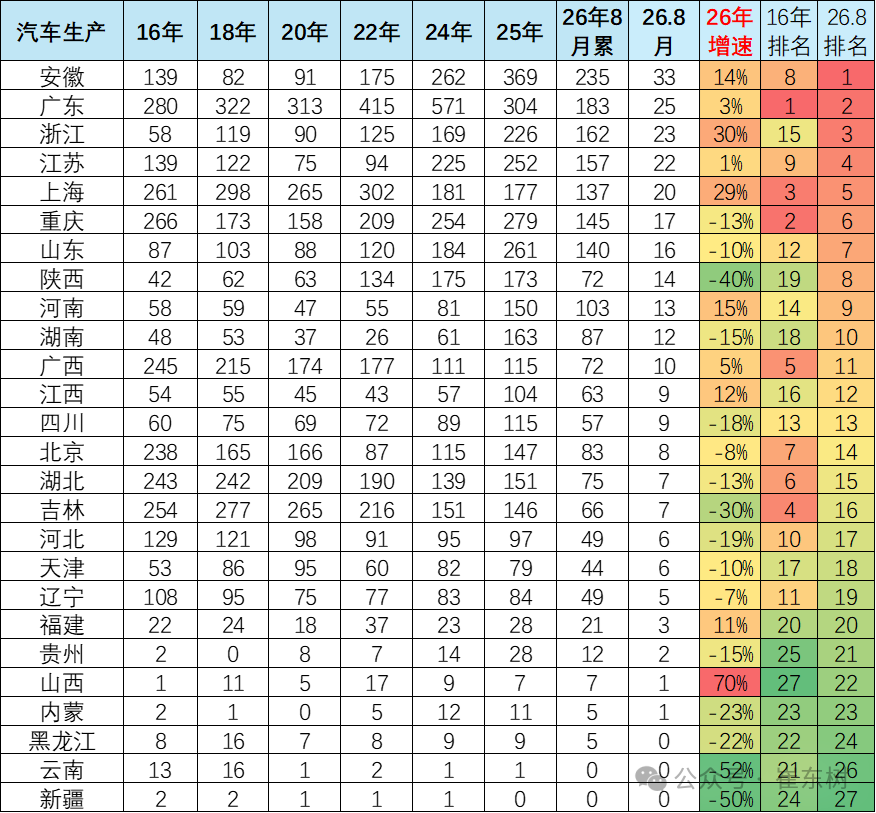
分省份汽车生产格局剧烈重构,安徽8 月单月产量登顶,年增速 14%,是最大黑马;浙江、上海增速亮眼(30%、29%),长三角三省一市全面走强。广东前期体量仍居总量首位,但生产较前期高点明显回落。传统汽车大省承压,吉林、陕西大幅下滑(-30%、-40%),湖北、重庆、湖南均负增长。老工业基地产能持续萎缩,中部安徽强势崛起,浙江、上海新能源拉动产量爆发,产业由传统基地向长三角新能源集群转移,省份排名发生重大洗牌。
3、新能源汽车生产总体特征
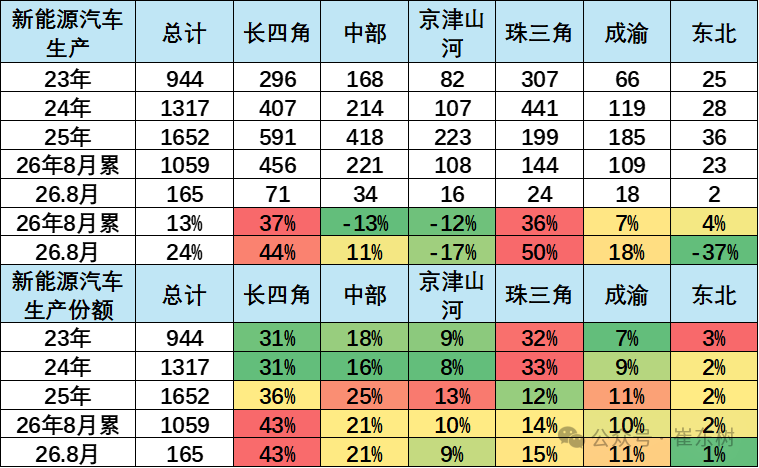
国内新能源汽车生产保持增长,但区域分化剧烈。2026 年 1-8 月总产量同比增13%,长四角强势领跑,累计增速 37%、8 月单月 44%,份额跃升至 43%,成为新能源核心承载区。珠三角韧性突出,8 月单月增速 50%。
中部、京津山河累计产量负增,仅 8 月单月小幅修复。东北新能源体量极小,8 月单月大幅下滑 37%,转型压力巨大。新能源产能持续向长三角集聚,珠三角局部走强,传统基地转型进度分化,产业格局重构加速。
4、新能源汽车分省生产总体特征
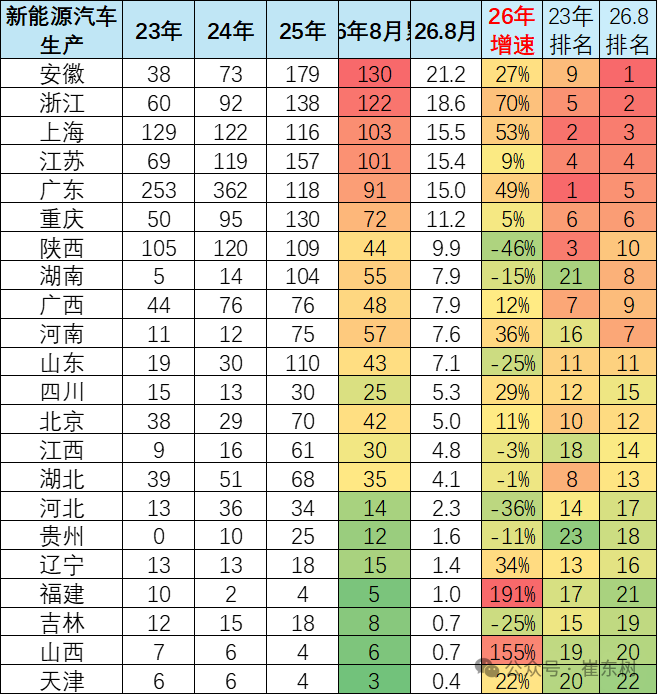
新能源汽车省份产能格局深度重构。8 月单月安徽登顶,浙江第二,上海、江苏紧随,长三角四省市强势领跑。浙江增速高达 70%,上海 53%,广东 49%,增长动能强劲。
广东虽累计产量仍靠前,但单月排名下滑。陕西、山东、河北、吉林等地出现明显负增长,传统基地转型承压。福建、山西实现爆发式增长,属于小基数下的快速突破。新能源产能持续向长三角集聚,安徽成为核心增量引擎,老牌汽车省份新能源产能增长乏力,省份排名大幅洗牌。
5、汽车省区生产变化
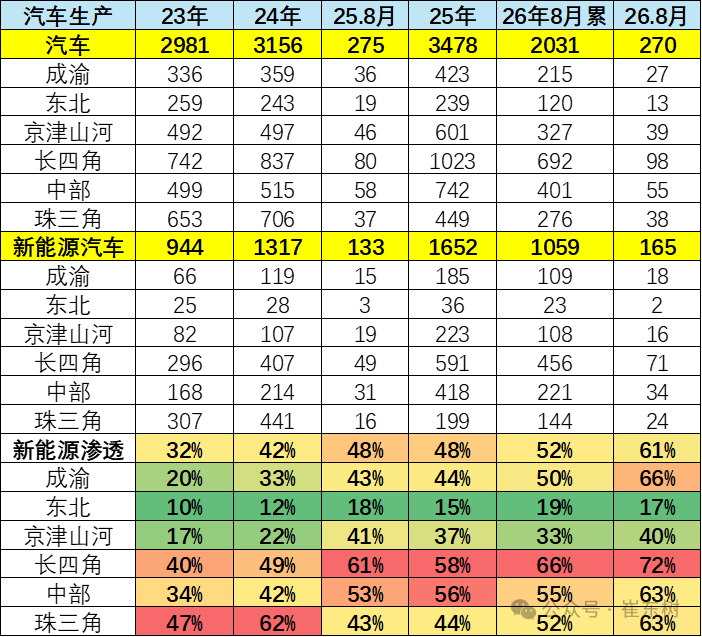
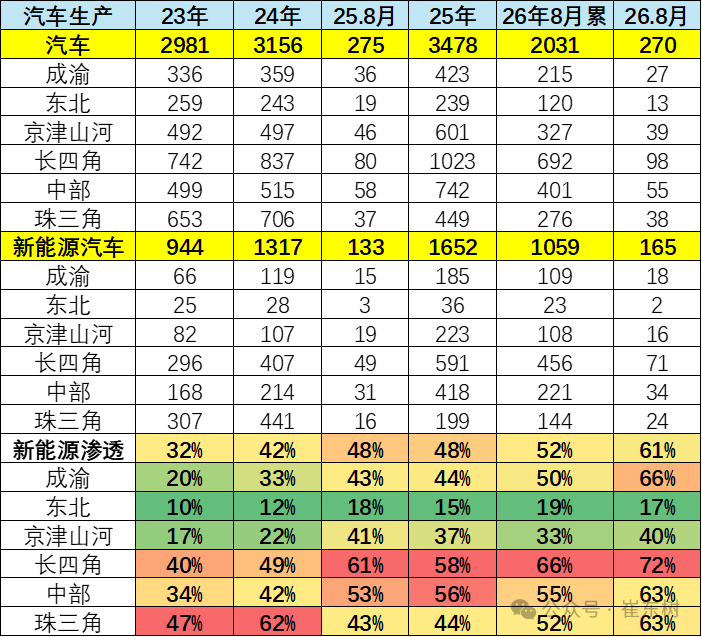
国内汽车产业新能源渗透率持续走高,8 月单月整体渗透率达 61%,区域差异显著。长四角渗透率遥遥领先,8 月达到 72%,新能源转型领跑全国;中部、珠三角、成渝均突破 60%。京津山河、东北渗透率偏低,东北仅 17%,转型短板突出。长四角新能源产量快速扩张,叠加传统车增量,形成产业高地。
东北传统汽车产量萎缩,新能源产能不足,渗透率提升缓慢。产业呈现强者愈强格局,区域新能源转型进度差距持续拉大。
各省新能源汽车渗透率分化明显,全国 8 月单月渗透率达 61%。浙江、上海领跑,8 月渗透率接近 80%;贵州、山西、广西也处于高位,贵州单月渗透率高达 94%。安徽、江苏、广东、重庆、陕西等主产区渗透率超过 60%。吉林、河北、山东等传统汽车大省渗透率偏低,吉林仅 10%,转型压力突出。长三角省份普遍高渗透率,新能源产能与渗透率双高。部分小产量省份渗透率虚高,老牌基地转型滞后,省份间新能源转型差距持续拉大。
财经号声明: 本文由入驻中金在线财经号平台的作者撰写,观点仅代表作者本人,不代表中金在线立场。仅供读者参考,并不构成投资建议。投资者据此操作,风险自担。同时提醒网友提高风险意识,请勿私下汇款给自媒体作者,避免造成金钱损失,风险自负。如有文章和图片作品版权及其他问题,请联系本站。

