OpenAI押注真机数据 仙工智能机器人大脑迎来产业验证期
 智通财经

智通财经APP获悉,10月20日,港股机器人板块迎来一轮显著上行。行情背后有两大重磅催化:OpenAI公开确认全面布局人形机器人研发,将机器人智能系统列为核心攻关方向;特斯拉也在股东大会书面材料中正式对外宣告,第三代Optimus人形机器人已经做好大规模量产准备。在此背景下,仙工智能(06106)盘中涨幅一度突破16%,股价触及57.25港元。
比单日行情更值得深究的,是本轮资金押注背后的叙事切换。
国盛证券张一鸣提出判断,从四季度到明年,物理AI将迎来大厂集中入场,“大脑、数据、应用的飞轮会加速运转”;长城证券邓宇亮在产业链跟踪中进一步点破行业真相,机器人产业当前的核心瓶颈早已不是硬件本体与运动控制,真正的考验在于大模型能否驱动机器人完成泛化任务。特斯拉推进Optimus快速爬坡,本质目的是内部训练与真机数据采集,抢的是数据,而不只是销售本体。
两份产业判断相互印证,资本市场的主线已经悄然移位。资金目光不再单纯聚焦电机、减速器等硬件零部件,开始向机器人大脑、真机训练数据倾斜。而放眼港股市场,仙工智能是为数不多,真正以“机器人大脑”作为业务内核的上市标的。这家公司究竟在输出怎样的产业价值?
具身智能的逻辑拐点:价值重心从硬件制造转向大脑与真机数据
过去几年,人形机器人产业的舆论焦点,大多围绕硬件本体展开。丝杠、谐波、伺服电机轮番成为市场热议主线,国产化浪潮之下,硬件配套实现快速成熟。
但产业的钟摆正在发生偏移。具身智能真正的命题,从来不是把机器人的肢体搭建完成,而是如何把大模型的文本理解能力,转化为物理世界稳定可靠的实体行动。模型输出,必须经过实时控制、运动规划、硬件接口转换,才能够驱动机器人完成复杂作业任务。
硬件端已经走过三年高速发展期,核心零部件国产化配套基本成型。当躯体的门槛持续下探,真正难以标准化的痛点开始暴露:机器人能不能读懂现实任务,并且在复杂工况下稳定闭环执行。
想要迭代出更强的具身大模型,高质量物理数据集是绕不开的前提。文本、图像、视频,无法完整还原物理世界运行规律;仿真环境普遍存在Sim2Real仿真到现实的鸿沟;第一视角本体数据受硬件构型约束;遥操作采集又很难实现规模化扩张。东吴证券国际在研报中特别指出,只有真机自主运行产生的数据,才可以完整记录“状态动作下一状态结果”完整闭环反馈,自然沉淀大量异常、极端工况样本。
整机赛道未来会长期处于碎片化格局。不同行业、工厂、产线在物料、空间、生产节拍、安全规范上差异巨大,很难走向少数寡头完全垄断。反观控制软件、模型算法,天然具备跨机型标准化复用的巨大潜力。
垂直一体化整机厂商的控制系统优先服务自有硬件体系,对外开放程度有限;终端客户自研控制系统,则要承担极高的长期算法迭代维护成本,商业上并不划算。中立第三方的机器人大脑由此站上产业关键位置:不参与整机硬件竞争,同时服务整机厂、集成商、终端客户,高昂的研发成本,由海量装机规模共同分摊。
东吴证券国际测算,仅短中期维度,工业搬运、物流轻操作、商业清洁理货配送等场景,具身智能可兑现市场空间便达到2.5万亿-8万亿元;长期随着模型能力迭代升级,可改造的设备存量市场有望扩张至数十万亿级别。在整条产业链当中,机器人大脑是贯穿全场景的必经节点。
五万台分布式终端:仙工智能搭建起低边际成本的数据生产网络
所谓机器人大脑,并非单一硬件,而是一套“模型+小脑+神经”的软硬件一体化协同体系。
上层模型负责环境感知、任务拆解、智能决策;中层小脑承担运动规划、轨迹生成、实时执行、状态反馈与功能安全;底层“神经”依靠统一接口协议,打通传感器、关节、全部执行机构。SRC系列控制器作为统一硬件载体,承载AI算力单元、实时控制内核与多总线接口;Roboshop、RDS、M4、Meta、Robocare整套软件工具链,把单机控制能力延伸至多机协同与集群管理。
公司已经完成400余种核心零部件适配,星云平台SKU超2000种。制造组装、项目实施交由生态合作伙伴承接,自身聚焦研发定义、测试验收、技术支持,走出一条轻资产的平台化路线。
约五万台搭载仙工大脑的设备,如今部署在全球客户现场。这个数字的意义,远不止业务规模的简单统计。设备覆盖2500余家客户、二十余个行业,遍布40多个国家与地区,硬件形态横跨人形机器人、机器狗、具身叉车、复合机器人与传统AMR。其中约两成设备获得合规授权进行常态化数据回传,截止2025年底累计沉淀约50万小时跨构型真机多模态数据,包含点云、视觉、运动轨迹、执行机构参数,数据体量显著高于海外同业数万小时的量级。
这套体系最核心的优势在于数据一致性。全部设备共用同一套大脑,数据经由同一套控制链路采集,时序、动作、结果天然对齐,大幅降低二次标注成本,可以直接供给模型训练使用。
业务与数据由此形成双向自强化飞轮。新增设备落地真实生产场景,持续回传运行数据,反哺模型迭代优化;模型能力升级,带动整套大脑产品竞争力提升,拉动新增设备出货,进一步扩充数据供给。整套数据回流复用已有的设备、客户网络与升级通道,新增数据的边际成本被压到极低。
东吴证券国际指出,其扩张逻辑是:运行装机×回传覆盖率×单机有效数据产出,当前三大变量均处于上行通道。也就是说,公司bet真机数据scalinglaw,以真实的商业化出货为核心,不押注单一模型架构。当前出货以单构型VLA落地为主,并联合前沿团队研发跨构型WAM模型,计划27H1发布相关成果+demo。
财报信号释放:经营杠杆打开,价值重估窗口已经出现
产业逻辑最终要落到经营兑现。翻看2026上半年财报,仙工智能的增长档位已经出现明显抬升。
2026上半年公司实现收入2.64亿元,同比增长67.5%,对比2022-2025年30.2%的复合增速,增长曲线向上跃迁。拆分来看,智能机器人业务收入1.85亿元,同比+70.0%;机器人大脑业务收入0.59亿元,同比+56.1%,大脑产品出货量超8000台,同比增幅超80%。增速跃迁,正是具身智能产业进入加速阶段最直观的财报印证。
比起营收数字,盈利质量的变化更值得重视。2026上半年综合毛利率提升1.2个百分点至46.6%,毛利规模1.23亿元,同比增长约72%;机器人大脑业务毛利率稳定在80%附近,2025年该板块仅贡献约25%的收入,却带来42%的毛利。
销售费用率、行政费用率和研发费用率分别同比增长34.9%、36.3%、43.8%,全部显著低于67.5%的收入增速,三项费用率同步下行。研发投入依旧保持加码,但经营杠杆已经实实在在显现。期内整体亏损由5100万元收窄至3800万元,经调整净亏损同比收窄50.1%至约1097万元。
订单与客户数据,进一步夯实增长的可见度。2026上半年新签订单金额超4.67亿元,同比增长60%以上,达到当期收入的1.8倍;新增客户410余家,同比增长65%,老客户复购率维持60%以上。回溯2023-2025年,年度签单客户从620家增长至1114家,老客户签单贡献率由50.9%提升至60.6%。新客户持续拓展,存量客户不断加深合作,增长并非一次性脉冲驱动。
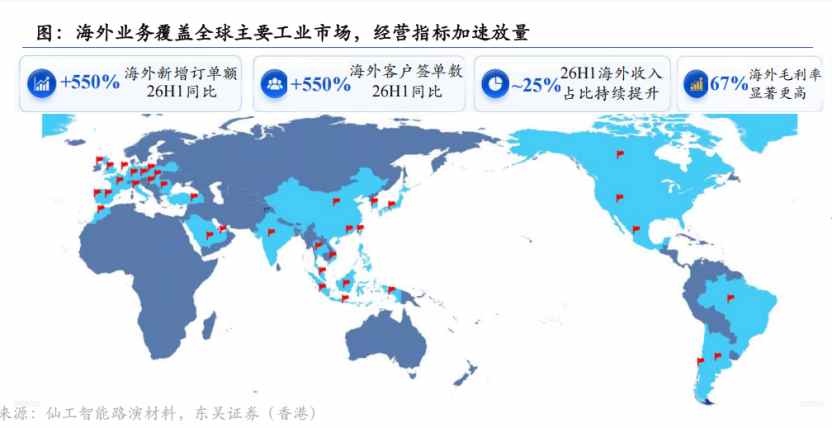
海外业务,则成为这一轮增长最锋利的第二增长曲线。2026上半年海外收入6580.6万元,同比大幅增长197.5%,收入占比自去年同期14.0%提升至24.9%;海外新增订单超1.24亿元,同比增长550%,签约客户数量同比增长150%。业务覆盖43个国家地区,客户名单囊括NV、TSLA、比亚迪、富士康、卡特彼勒等产业巨头。
更值得重视的是盈利结构,海外业务毛利率约67%,大幅高于整体综合水平,同时账期条件更加友好。海外收入占比每向上抬升,就同步拉动整体收入增速与综合毛利率水平。
市场的分歧,往往就是价值重估的起点。东吴证券国际9月首次覆盖给予买入评级,采用分部加权估值方法:机器人整机相关业务给予7倍2027E P/S;机器人大脑凭借80%级别毛利率、标准化复制能力,叠加向数据与模型层延伸的想象空间,给到18倍P/S,加权后整体2027E约9.8倍,12个月目标价100.55港元;国泰海通9月23日给出增持,给予2026年13倍P/S,目标价92.74港元,并预测公司有望在2027年实现归母净利润转正。作为参照,越疆、华沿机器人、优必选等同业2027E平均P/S约6.1倍。
同类可比标的大多以机器人整机业务作为估值锚点,但仙工智能过半毛利来自高毛利的大脑软件业务,更手握尚未被资本市场单独定价的真机数据资产——50万小时真机数据,目标2027年冲击100万小时。
当市场还在争相比较各家原型机跑动性能时,这家企业已经把五万台分布在全球产线的机器人,改造成为自己不间断运行的数据生产网络。
写在最后
看待仙工智能的投资叙事,可以拆成层层递进的观察维度。短期重点跟踪设备出货规模与毛利率变化,中期看海外业务占比抬升、设备数据回传率提升,长期则取决于WAM世界模型能否把海量沉淀真机数据,转化为产品与模型层面的实质性溢价。每一层逻辑背后,都对应着明确的产业大趋势。
“机器人大脑第一股”的标签只是表象,真正稀缺的,是那五万台散落在全球真实场景、日夜运转,持续为平台沉淀物理世界经验的机器人。
具身智能竞赛已经走过原型机秀肌肉的阶段。产业浪潮滚滚向前,未来比拼的早已不只是样机参数,而是谁能够源源不断拿到高质量的真机物理数据。
财经号声明: 本文由入驻中金在线财经号平台的作者撰写,观点仅代表作者本人,不代表中金在线立场。仅供读者参考,并不构成投资建议。投资者据此操作,风险自担。同时提醒网友提高风险意识,请勿私下汇款给自媒体作者,避免造成金钱损失,风险自负。如有文章和图片作品版权及其他问题,请联系本站。


