背靠海尔场景资源,机器人业务高增,新时达仍困于增收不增利
 杨剑勇

文/杨剑勇
过去几年,新时达深陷亏损困境,2022年至2024年期间累计亏损超17亿元。这期间,主要工控自动化领域竞争加剧,行业内卷导致产品价格下滑,叠加下游市场需求波动,使得工控厂商业绩承压。
从扭亏到再亏,海尔入主仍面临盈利困局
随着海尔集团入主,成为新时达实际控制人后,再叠加工业机器人市场回暖,经营态势迎来转折,一改过去低迷不振的态势,营收恢复增长,并成功扭亏为盈。
2025年,新时达以550万的净利润结束连续三年亏损周期。这一转变,本应预示将迈入稳健发展的新阶段。令人惋惜的是,今年再次陷入亏损困境。
2026年上半年,新时达营收18.91亿元,同比增长15%;亏损为1128万元,扣非亏损3355万。受收入结构变化影响,毛利率有所下降;同时,因加大新产品研发投入、市场拓展、供应链管理及数字化转型,费用增加,导致亏损,其盈利能力与埃斯顿形成巨大反差。
2026年上半年,埃斯顿营收25.77亿元,同比微增1.14%;营收虽然增长平缓,但盈利迎来爆发式修复,净利润达到1.61亿元,同比增长2314%;扣非后仍然同样大幅改善,展现出其强劲的盈利能力。
埃斯顿盈利能力得到大幅提升,核心在于巩固业务规模的同时,注重运营效率的提升,使得综合毛利率较上年同期显著提升。2026年上半年整体毛利率为31.81%,同比提升4.17个百分点,其中工业机器人及智能制造系统业务毛利率为31.69%,同比提升4.69个百分点。
依托海尔场景赋能,新时达机器人业务增四成
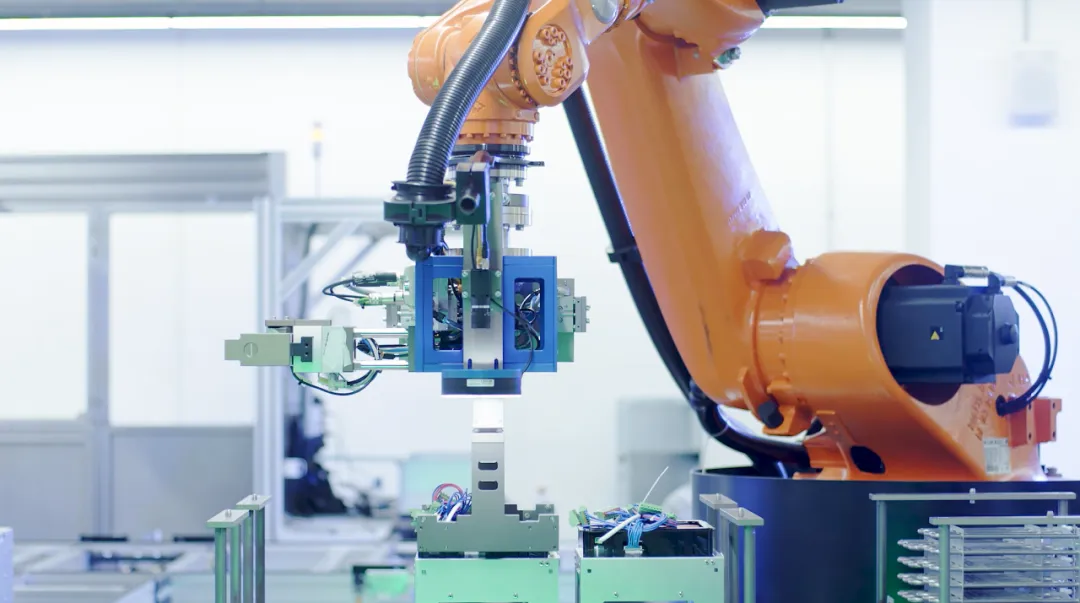
新时达从电梯控制起家,并将控制技术从电梯行业向外延伸至机器人行业和工控行业,形成了电梯控制、机器人、控制与驱动等产品体系,拥有SCARA机器人、关节型机器人、半导体机器人、协作机器人、具身智能机器人等多种机器人产品。
与此同时,新时达成为海尔生态成员后,通过卡奥斯工业互联网平台的深度赋能,依托海尔全球160多个制造中心的场景资源,能够给新时达产品提供丰富的场景应用机会。目前,新时达工业机器人、变频产品已陆续部署到海尔集团工厂,具身智能机器人也已在海尔工厂落地实训。
伴随我国在智能制造趋势背景下,工业机器人呈现出两位数高增长。2026年上半年我国工业机器人出货量18.8万台,同比增长15.8%。尤为核心的是,本土工业机器人厂商的市场份额持续提升,到2026年第二季度提升至60%,反映出本土企业在工业机器人领域的竞争力不断增强。
工业机器人市场需求回暖,叠加替代浪潮下,给本土工业机器人企业带来更多市场机会。其中,2026年上半年,新时达来自机器人产品及系统营收4.59亿元,同比增长44.48%,营收占比进一步提升至24.3%。只是,工业机器人赛道竞争也更加激烈,整机价格继续下探,增收不增利的情况依然严峻。
从市场竞争格局来看,埃斯顿与汇川技术跻身全球工业机器人第一梯队玩家,稳步抢占市场份额。尤其埃斯顿出货量已跃升最高工业机器人品牌,2026年上半年以9.85%的市占率继续位列中国市场榜首。
整体来说,国产替代的长期发展趋势,以及下游行业对自动化、智能化发展需求的提升,工业机器人市场仍然具有较大的发展空间。
最后
AI大模型持续为各行各业创新赋能。在工业制造领域,大模型与工业机器人深度融合,能够提升机器人的自主决策能力,降低机器人使用门槛,有助于工业机器人与智能控制系统规模化落地。
新时达将AI技术与机器人深度融合,开发了SMART ROBOT智能工作平台,通过搭载3D 逆向建模+AI 视觉打破人工反复示教、编程门槛高、产品换产耗时长的行业瓶颈,提供智能焊接、智能切割、智能打磨解决方案,例如在复杂焊缝与异形结构焊接中,将效率提升。
随着工业机器人在更多行业中的深入应用,将进一步挖掘数据价值,推动AI与机器人技术深度融合,不断拓展智能制造的边界。
与此同时,我国工业机器人正处于替代的加速期,客户在选择产品过程中,已越来越重视产品供应自主可控及定制化需求,使得本土工业机器人厂商的市场份额持续提升。对于头部企业来说,有望依托替代红利,释放业绩增长潜能,继而推动经营有望迎来拐点。
表达观点仅代表个人。专注AI大模型、人工智能、工业机器人、物联网、云计算、智能硬件等科技领域深度观察。
财经号声明: 本文由入驻中金在线财经号平台的作者撰写,观点仅代表作者本人,不代表中金在线立场。仅供读者参考,并不构成投资建议。投资者据此操作,风险自担。同时提醒网友提高风险意识,请勿私下汇款给自媒体作者,避免造成金钱损失,风险自负。如有文章和图片作品版权及其他问题,请联系本站。

