利元亨定增提交注册:筑强客户供应链壁垒,夯实抗周期业务底盘
 挖贝网

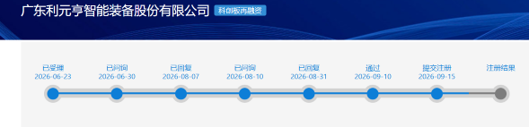
上交所官网显示,9月15日,利元亨(688499)2026年度向特定对象发行A股股票项目已提交注册。
公司拟募集资金投向消费锂电前段设备研发及产业化、储能电池设备生产建设、智慧物流装备生产建设、固态电池设备关键技术研发建设等项目。在锂电装备行业客户集中度较高的共性特征下,利元亨凭借深度绑定头部客户的供应链壁垒与持续扩大的客户版图,构筑起穿越周期的业务底盘。
客户集中属行业共性,构筑头部企业竞争壁垒
锂电装备行业下游客户集中度高是普遍现象。据募集说明书披露,报告期内公司前五大客户销售收入占营业收入的比例分别为75.38%、67.83%和78.31%。这一数据看似集中,实则是锂电装备行业的典型特征。下游动力电池市场本身由宁德时代、比亚迪等少数头部企业主导,设备商客户集中是产业链结构的自然映射。
客户集中度高对设备商而言是一把双刃剑,但对头部企业而言,更有助于加固竞争壁垒。头部电池企业对设备供应商的认证周期长、标准严苛,供应商一旦进入其供应链体系,通常可形成长期稳定的合作关系。利元亨持续与新能源科技、宁德时代、比亚迪、国轩高科、新能安等厂商保持长期稳定合作。这种深度绑定的客户关系,构成行业新进入者难以逾越的准入门槛。
海内外客户严苛认证,夯实全球化供应链壁垒
利元亨的供应链壁垒不仅体现在国内头部客户的长期合作,更体现在顺利通过海外高端市场的严苛认证体系。公司及全资子公司中国香港利元亨、美国利元亨已分别获得NVIDIA、Meta、Apple、Tesla、Foxconn等全球头部企业的供应商代码。这些来自全球顶级企业的资质认证,是公司技术实力与交付能力的权威背书。
在全球化布局方面,公司持续深化与宁德时代、比亚迪、ATL、国轩高科、广汽埃安等行业头部客户的长期合作。与此同时,利元亨还荣获CATL匈牙利Debrecen基地“年度优秀供应商”称号,该奖项印证国产锂电装备出海竞争力持续提升,标志着国产设备已从“性价比替代”迈入“技术超越”阶段。
多元拓展客户版图,夯实业务抗周期发展底盘
在稳固核心客户基本盘的同时,利元亨的客户多元化拓展成效显著。公司已拓展深化与远景动力、海辰储能、蜂巢能源、长安汽车、力神、中兴、瑞浦、微宏、三星SDI、LG、印度Mahindra、SK On、国电投等海内外知名企业的战略合作。客户覆盖范围从消费锂电、动力锂电延伸至储能、固态电池等多个高增长领域。截至2026年6月末,公司在手订单中智慧物流装备约8.64亿元,主要客户包括比亚迪、国轩高科等。此外,公司已对比亚迪汽车板块、中兴通讯、浪潮电子、晶科能源、高景太阳能等非锂电领域客户销售智慧物流装备。
充裕的在手订单是多元客户结构的有力佐证。截至2026年6月末,公司在手订单超50亿元,其中锂电相关订单占比约80%。新签订单主要客户包括新能源科技、比亚迪、国轩高科、远景动力、新能安等。业务增长也在半年报中得到印证,2026年上半年公司实现营业收入19.60亿元,同比增长28.18%,扣非净利润3,768.47万元,同比增长33.11%。公司核心动力及储能电池客户涵盖宁德时代、比亚迪、国轩高科等行业头部客户;根据行业机构GGII对下游企业扩产规划统计,2026年三家企业动力及储能锂电池总产能预计合计超1700GWh,公司有望受益于头部客户扩产计划落地。
纵观锂电装备行业,客户集中并非单纯风险,而是头部企业核心竞争力的外在体现。利元亨依托海内外头部客户的严苛认证搭建供应链护城河,凭借持续扩容的客户版图打造多元化业务底盘,在行业周期波动中展现较强抗风险韧性。随着本次定增项目提交注册并持续推进,公司在消费锂电前段设备、储能装备、固态电池设备等领域的布局将进一步深化,全球化客户版图有望持续拓展,为长期稳健发展持续注入增长动能。
财经号声明: 本文由入驻中金在线财经号平台的作者撰写,观点仅代表作者本人,不代表中金在线立场。仅供读者参考,并不构成投资建议。投资者据此操作,风险自担。同时提醒网友提高风险意识,请勿私下汇款给自媒体作者,避免造成金钱损失,风险自负。如有文章和图片作品版权及其他问题,请联系本站。
