前景无忧增长叙事“堪忧”:计量产品收入下滑40%,境外收入占比萎缩至4%以下丨读懂IPO
 时代财经

本文来源:时代商业研究院 作者:郝文然、郑琳
来源|时代商业研究院
作者|郝文然、郑琳
编辑|郑琳
2026年8月19日,北交所披露了北京前景无忧电子科技股份有限公司(下称“前景无忧”)第一轮审核问询函的回复。该公司是一家专注于新型电力系统配用电领域的高新技术企业,主要产品包括载波通信产品、计量产品、配网产品和电力数字化解决方案及服务。
除了与恒实科技(300513.SZ)之间的复杂关系,前景无忧另一大核心经营风险在于客户几乎全部来自电力系统。报告期内(2023—2025年),该公司来自电力系统行业的收入占比分别高达99.95%、99.97%和99.99%,主要包括国家电网有限公司(下称“国家电网”)、中国南方电网有限责任公司(下称“南方电网”)等。报告期内,国家电网的收入贡献比例分别为43.85%、41.96%、56.79%,2025年超过一半。此外,前景无忧2025年出现营收、利润的“双降”,其中计量产品收入的大幅下滑和境外业务的持续萎缩成为显著拖累。这家公司的增长叙事,正在遭遇严峻考验。
9月4日,就相关问题时代商业研究院向前景无忧发邮件并致电进行询问,截至发稿,该公司未作回复。
营收、利润“双降”,计量产品收入大跌40%
前景无忧的业绩在2025年出现了明显拐点。报告期内,该公司营业收入分别为5.82亿元、7.02亿元和6.94亿元,归母净利润分别为0.87亿元、1.08亿元和0.95亿元。2025年营收同比下滑1.04%,归母净利润同比下滑12.04%,首次出现营收、利润的“双降”。
拖累业绩的最大变量是计量产品。报告期内,前景无忧计量产品收入分别为1.77亿元、2.48亿元和1.49亿元;2025年同比大跌39.97%,占主营业务收入的比例从2024年的35.29%骤降至2025年的21.40%(从第二大收入来源下滑至第四大收入来源)。与此同时,计量产品的毛利率也出现了明显下滑——从2023年至2025年累计下滑了15.60个百分点,降至26.39%。
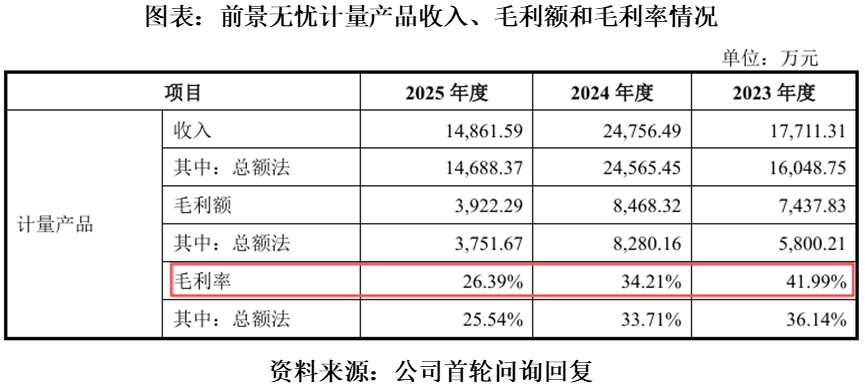
北交所在问询函中关注了这一异常现象并进行问询。前景无忧在回复中解释称,计量产品收入下滑主要系境内客户成都长城开发科技股份有限公司(下称“开发科技”)的需求下滑所致,同时境外客户拓宽了在国内的采购渠道,导致计量产品境外销售收入下降。
根据国信证券研报,2025年国家电网计量设备全年累计中标金额为177.0亿元,较2024年的264.6亿元同比下降约33%。需求总量下滑之下,前景无忧来自国家电网的收入反而从2024年的2.55亿元增至2025年的3.94亿元,在前景无忧当期收入的占比从43.85%升至56.79%,说明该公司在国家电网供应商中的整体竞争力有所提升。
但这也使得计量产品收入暴跌39.97%显得更加突兀。开发科技是前景无忧计量产品的重要境内客户,也是进入国网体系的间接渠道之一;境外销售则面向海外客户。前景无忧来自国网的收入增长,更多来自载波通信、配网等其他产品线的拉动。该公司将计量产品下滑归因于开发科技需求下滑与境外客户采购渠道变化,但这两个渠道同时失速,在一定程度上说明其计量产品在非国网直销渠道上的竞争力正面临挑战。
境外业务量价齐跌,客户身份成谜
前景无忧的境外业务变化趋势不容乐观。报告期内,该公司境外收入分别为6381.96万元、5158.33万元和2563.35万元,两年时间跌近六成。境外收入占总收入的比例也从10.96%降至3.69%。
更值得关注的是境外毛利率的变化。同期,境外销售毛利率分别为68.98%、55.85%和35.80%,呈逐年大幅下滑趋势。而对比来看,同期国内市场毛利率分别为29.98%、31.16%和32.98%,境外毛利率虽仍高于境内,但差距已从39个百分点收窄至不足3个百分点。
北交所在问询函中要求前景无忧结合境外产品定价模式、销售渠道及终端客户结构,详细说明境外业务毛利率高于境内同类产品的具体原因。此外,监管部门还关注了境外销售的客户身份、合作背景及交易的可持续性。
前景无忧在回复中表示,境外收入下滑主要系境外客户拓宽了在国内的采购渠道所致。但对于境外大客户的具体身份和合作背景,该公司以“不便披露”为由,并未给出充分信息披露。
值得关注的是,前景无忧的实控人景治军及部分重要客户曾与恒实科技有所关联,而这家“不便披露”的境外大客户,其获取是否也与恒实科技存在关系?如果这些客户资源是在景治军任职恒实科技期间开发的,那么前景无忧独立后是否具备境外客户的拓展能力?前景无忧对大客户身份信息披露的回避,使上述疑问难以得到解答。
境外收入持续萎缩、境外客户高度集中且身份不明、毛利率快速下滑——三重压力叠加,让前景无忧的境外业务前景走向不明朗。该公司是否有拓展境外新客户的具体计划?是否有已签署的框架协议或订单合同作为支撑?这些问题目前仍笼罩在迷雾之中。
(全文1851字)
【推荐阅读】
前景无忧控制权两度易主:由恒实科技原高管借内部低价入股,业绩反差背后疑云待解丨读懂IPO
免责声明:本报告仅供时代商业研究院客户使用。本公司不因接收人收到本报告而视其为客户。本报告基于本公司认为可靠的、已公开的信息编制,但本公司对该等信息的准确性及完整性不作任何保证。本报告所载的意见、评估及预测仅反映报告发布当日的观点和判断。本公司不保证本报告所含信息保持在最新状态。本公司对本报告所含信息可在不发出通知的情形下做出修改,投资者应当自行关注相应的更新或修改。本公司力求报告内容客观、公正,但本报告所载的观点、结论和建议仅供参考,不构成所述证券的买卖出价或征价。该等观点、建议并未考虑到个别投资者的具体投资目的、财务状况以及特定需求,在任何时候均不构成对客户私人投资建议。投资者应当充分考虑自身特定状况,并完整理解和使用本报告内容,不应视本报告为做出投资决策的唯一因素。对依据或者使用本报告所造成的一切后果,本公司及作者均不承担任何法律责任。本公司及作者在自身所知情的范围内,与本报告所指的证券或投资标的不存在法律禁止的利害关系。在法律许可的情况下,本公司及其所属关联机构可能会持有报告中提到的公司所发行的证券头寸并进行交易,也可能为之提供或者争取提供投资银行、财务顾问或者金融产品等相关服务。本报告版权仅为本公司所有。未经本公司书面许可,任何机构或个人不得以翻版、复制、发表、引用或再次分发他人等任何形式侵犯本公司版权。如征得本公司同意进行引用、刊发的,需在允许的范围内使用,并注明出处为“时代商业研究院”,且不得对本报告进行任何有悖原意的引用、删节和修改。本公司保留追究相关责任的权利。所有本报告中使用的商标、服务标记及标记均为本公司的商标、服务标记及标记。
财经号声明: 本文由入驻中金在线财经号平台的作者撰写,观点仅代表作者本人,不代表中金在线立场。仅供读者参考,并不构成投资建议。投资者据此操作,风险自担。同时提醒网友提高风险意识,请勿私下汇款给自媒体作者,避免造成金钱损失,风险自负。如有文章和图片作品版权及其他问题,请联系本站。

