【缩量震荡引发分化,短期延续轮动修复!】

一、缩量震荡引发分化,短期延续轮动修复!
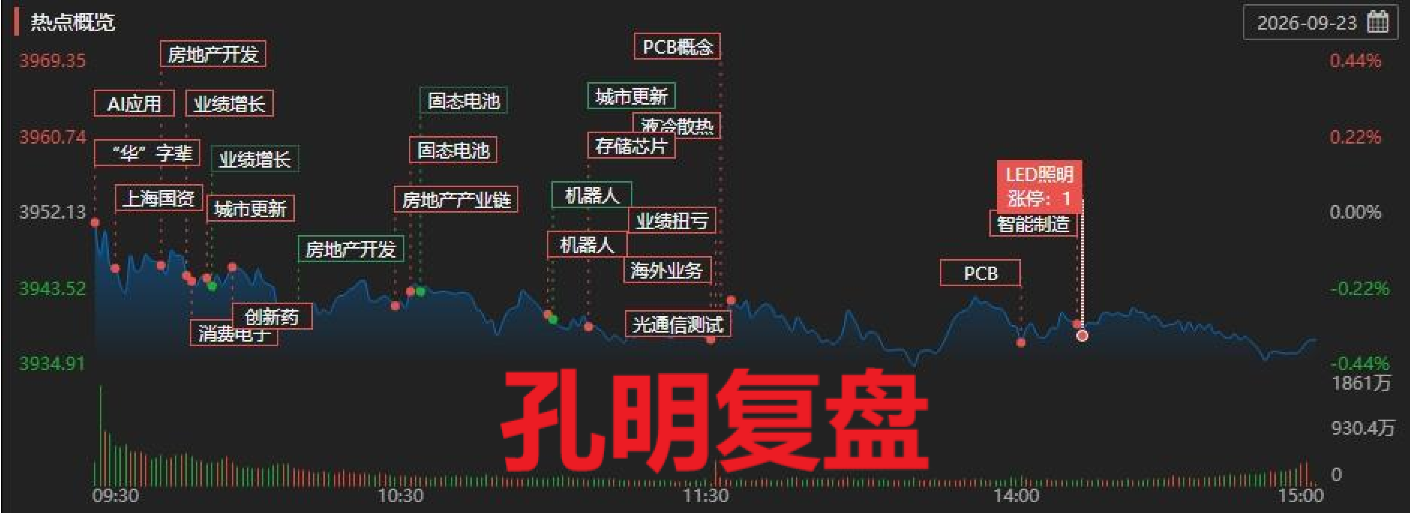
周三,A股震荡分化,三大股指小幅回调,北证50涨超2%。盘面上,非金属材料、房地产、水泥、生物制品、半导体、电子化学品、医疗服务、医疗美容、医疗器械等行业涨幅居前;广告营销、航海装备、煤炭、传媒、影视院线、互联网电商、能源金属、游戏、电力、稀土、通信服务、地面兵装、多元金融等跌幅居前。题材股方面,复合集流体、培育钻石、玻璃基板、重组蛋白、CRO、PCB概念、有机硅、高带宽内存、先进封装领涨,快手概念、托育服务、AI语料、数字阅读、影视概念、短剧互动、智谱AI、ChatGPT概念、船舶制造领跌。
消息上,1、Anthropic据悉正就租赁数据中心进行谈判;Anthropic正与Stream Data Centers就租赁最高1吉瓦算力容量进行初步谈判。报道称,这些设施可能会配备由博通和谷歌设计的张量处理单元(TPU)以及使用英伟达的图形处理单元(GPU)或其他AI芯片。
2、马斯克:20年后可能有1000亿台人形机器人;特斯拉CEO埃隆・马斯克接受央视财经专访。谈及机器人,“我的预测是十年内至少有10亿台人形机器人;未来15年或许达到100亿台;未来20年可能达到1000亿台。”
3、SpaceX据悉停止猎鹰9号2028年以后预订;SpaceX已停止接受2028年以后的猎鹰9号火箭预订,因该公司认为,届时其新型星舰火箭将投入使用,其不仅能够执行猎鹰9号的任务,还能完成更多任务。
热点上,房地产走强,华远控股、华丽家族、世联行、万科A、我爱我家、中华企业、荣盛发展涨停。PET铜箔走强,中一科技20cm涨停,胜利精密、沃格光电、江南新材涨停,泰金新能、利元亨、东材科技、东威科技涨超6%。汽车整车走强,安凯客车涨停,江淮汽车、众泰汽车、海马汽车、北汽蓝谷、金龙汽车涨幅居前。
状态上,中报行情平稳度过后,市场进入业绩空窗期,缩量震荡等待事件催化。短线仍建议规避估值泡沫过高标的,重点关注产业兑现确定性强的细分龙头,耐心等待主线格局进一步明确。从长期趋势来看,孔明认为,在政策刺激下,A股与经济有望同步出现向上的拐点。具体投资方向上,中线建议关注维持高景气度的半导体、消费电子、人工智能、机器人、商业航天等领域的增量机会;对于风险偏好较低的投资者,可逢低关注中证A500ETF、创业板ETF、科创50ETF等宽基基金。
今日A股市场整体呈现震荡调整格局,三大指数均小幅下跌,午后弱势震荡特征较为明显,创业板相对偏弱,黄白线小幅分化。整体看,市场轮动上行的结构尚未被完全破坏,但分歧正在加大。全天量能萎缩明显,意味着抛压相对有限,更多是修复行情中的回撤,而非趋势逆转。接下来市场的重要看点,首先在于本周在华盛顿举行的中美高层互动。其次,中东地缘局势仍是短期核心变量。从产业轮动规律看,每一轮产业浪潮都有“后浪推前浪”的特征。总体来看,今日市场调整更多是内部资金行为与节前效应叠加的结果,缩量说明系统性风险有限。轮动上行结构未完全破坏,但热点切换加快,操作难度上升。后续关注高层互动、中东局势及国内政策与流动性变化,若外部扰动缓和、量能逐步恢复,市场仍有望在震荡中寻找结构性机会。
操作上,短期市场缩量回撤,反而为逢低布局提供了窗口,但不宜盲目追高。建议重点关注热门赛道在分歧整理过程中的低吸机会,尤其是产业趋势明确、订单与业绩可验证的方向;同时控制仓位、分批参与,避免在情绪高潮时重仓。配置上可保持均衡,一端关注科技成长中的AI硬件、电子元器件等轮动机会,另一端保留红利、防御性板块以平滑波动。节前操作宜偏谨慎,等待量能重新放大和情绪修复信号。今天焦点是:玻璃基板、先进封装、光刻机、PCB、MLCC、CXO。
今日涨停天梯榜:
【4连板】 大亚圣象、新华文轩。
【3连板】 我爱我家、泰慕士、奥佳华、华远控股、新华传媒、南威软件。
【2连板】 天威视讯、江淮汽车、澳弘电子。
今日主力净流入板块:
NO.1 【专精特新】获主力资金净流入44.48亿,板块内8股涨停,647股上涨。
NO.2 【先进封装】获主力资金净流入44.05亿,板块内3股涨停,140股上涨。
NO.3 【PCB概念】获主力资金净流入35.32亿,板块内6股涨停,158股上涨。
近期强势股【澳弘电子、大亚圣象、新华文轩、我爱我家、泰慕士、奥佳华、华远控股、新华传媒、南威软件】持续连板,连板股留意:三峡新材、雪龙集团、金辰股份
孔明声明:所述内容,仅供分享,不作投资建议,据此操作,风险自负!
财经号声明: 本文由入驻中金在线财经号平台的作者撰写,观点仅代表作者本人,不代表中金在线立场。仅供读者参考,并不构成投资建议。投资者据此操作,风险自担。同时提醒网友提高风险意识,请勿私下汇款给自媒体作者,避免造成金钱损失,风险自负。如有文章和图片作品版权及其他问题,请联系本站。

