估值已回到924起点
 海边的黄老板

正文:
大家好啊,今天市场整体熄火,AI和生物医药均出现较大调整。
核心原因在于,昨晚美10年期国债收益率已经飙升至5%,加息概率大幅提升。
而导致美国债收益率走高的因素有这几点:美国8月PPI同比5.4%,比预期高;布伦特原油单日暴涨超6%,站上107美元;欧洲央行年内第二次加息25个基点。
一、加息背景下,生物医药怎么看?
那么我们今天就聊一聊,在加息背景下,如何看待当下的生物医药行情。
我的观点很明确,无需太过担心,真正应该担心的是AI科技方向。
因为昨天我们就已经看到了,恒瑞已经跌到去年创新药行情的起点了,有朋友纠正我,不是去年,是2024年924行情的起点。
所以,现在很清楚的一点是,整个创新药估值真的不高,即便美联储加息,下行的空间也非常有限。
此外,我之前也说过,我们现在国内生物医药的发展受外部因素影响正在减弱,因为我们BD出海的模式已经跑通,而我们内部的循环机制也在逐步建立。
也就是说,我们生物医药的逻辑是能够内部自洽的,不需要看外部的脸色。
有朋友可能会说,BD还不是得看MNC的脸色,这你就错了,其实现在我们在BD交易中已经不落下风,从过去的买青苗,到现在联合研发模式的转变你就能看出。
面临专利悬崖的MNC们,其实是越来越离不开我们的创新药企了。
另外,昨天我看到有分析说,恒瑞下跌是因为明年大概率有两款仿制大药要集采,我认为这哥逻辑是站不住脚的。
因为用PS估值的话,仿制药只能给1倍PS,所以这影响不了多少估值,主要还是看创新药的增长水平,以及BD情况。
所以,我认为我们昨天的分析没毛病,现在下跌,就是一个非常明确的黄金坑,现在也不光是恒瑞了,不少创新药企都极具投资价值,希望跟上我们投资策略的朋友抓紧进圈。(点击加入)
二、要闻速览
① 第七批国家高值医用耗材集采在天津开标(9/10)。这轮聚焦消化介入类,23个品种,156家企业558个产品投标,最终148家企业517个产品中选,首年采购需求量约1926万件,2027年1月落地实施。
判断:这轮规则值得琢磨。搞了"双锚点"价格离散度控制,还引入了"不带量复活"选项,官方口径是"稳临床、保质量、反内卷、防围标"。翻成大白话就是——不再唯低价。
② 第四批全国中成药联盟集采进入落地执行阶段。湖北9月15日起执行,江西9月20日,甘肃9月30日。这轮28个采购组、89种药品,243家企业310个产品中选,平均降幅超50%,部分OTC品种接近70%——健胃消食片、强力枇杷露这些零售端明星品种都在里面。
判断:中成药是医药里"价格缓冲垫"最厚的一块,这一刀切下去,又为创新药腾出多少空间,好事。
③ 诺和盈(司美格鲁肽)的MASH适应症在国内获批(9/10)。用于代谢相关脂肪性肝炎伴中重度肝纤维化(F2-F3期)的非肝硬化成人,成为首个也是目前唯一获批治疗MASH的GLP-1受体激动剂。
判断:GLP-1的边界还在往外扩,从减重、降糖一路打到脂肪肝。代谢赛道的天花板被顶高一层,国内做GLP-1的管线,估值支撑也跟着硬一点。
④ 恒瑞海曲泊帕乙醇胺片新增两项适应症获批(9/10公告)。一项是实体瘤化疗所致血小板减少症(CTIT)成人患者,使它成为全球首个获批CTIT适应症的TPO-RA;另一项是6岁及以上儿童慢性免疫性血小板减少症。
判断:分子端其实一直在往前走。恒瑞的问题从来不是研发不行,是收入结构换挡的速度跟不上市场的耐心。
好了,今天就说这么多,继续熬,继续hold住!我们顶峰相见!
最后温馨提示,请各位粉丝帮忙点赞、转发,请新来的朋友关注,支持我们输出更好的内容,希望提高投资能力的朋友欢迎加入我们的圈子支持我们(点击加入)。
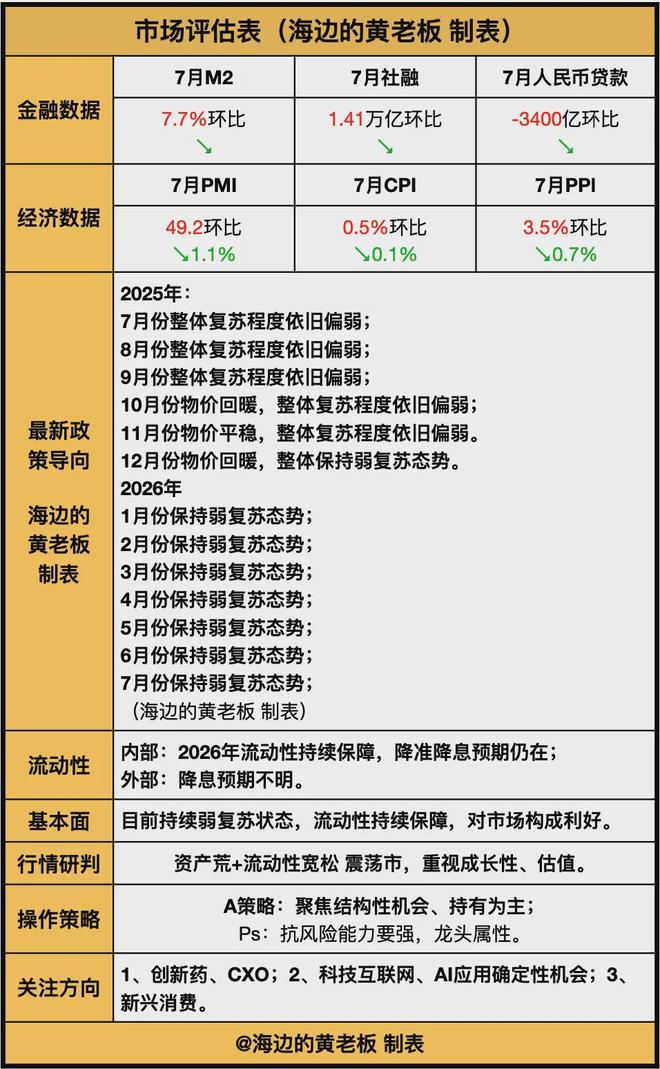
以下为市场评估表:
财经号声明: 本文由入驻中金在线财经号平台的作者撰写,观点仅代表作者本人,不代表中金在线立场。仅供读者参考,并不构成投资建议。投资者据此操作,风险自担。同时提醒网友提高风险意识,请勿私下汇款给自媒体作者,避免造成金钱损失,风险自负。如有文章和图片作品版权及其他问题,请联系本站。

