二线光模块的机会来了?
 读懂财经研究所

©读懂原创/出品
作者 | 杨扬
资金在科技周期和避险板块之间反复徘徊,光模块依旧是科技板块的焦点,但主角换了。
过去三年,"易中天"是光模块最受追捧的标的:中际旭创涨超10倍,新易盛涨超18倍,天孚通信涨8倍。
被市场充分定价之后,易中天的短期性价比已不算高。近一个月,三家涨幅均未超过10%。
同一时间,二线光模块走出了很好的趋势:德科立涨超40%,剑桥科技涨超21%,华盛昌涨超23%。
二线的爆发,来自两个预期。
一是产品代际切换带来的增量订单。光模块正从800G切向1.6T,代际切换拉大了供需缺口,云厂商开始主动引入二供、三供。对二线厂商来说,这是从无到有切入一个千亿级市场的机会。
二是产业链位置的重排机会。技术切换正在发生,英伟达首款CPO交换机量产,本质是把光模块拆散了重做:移动一些零部件的位置,取消和增添另一些,以此来降低功耗、压缩成本、提高传输效率。光模块被打乱重做,二线便有了争取新位置的空间。
预期是有的。但涨完之后的二线,估值已经给得非常满:德科立PE(TTM)高达257倍,剑桥科技170倍,长芯博创143倍,已经超过了"易中天"。
如果后续预期不能兑现,或者市场出现较大波动,二线光模块要承受的压力会很大。
/ 01 /
业绩增长的预期到了
二线光模块厂商涨幅超过易中天,有投资人从市场层面给出了补涨逻辑的解读:
易中天的高预期已经被市场充分定价,目前合计市值已破两万亿,再涨需要大量资金推动,短期性价比不高。而二线光模块只有几百亿市值,筹码轻,资金流入更容易换来"补涨"。
但补涨逻辑发挥作用有个前提:二线光模块得证明自己可以像"易中天"一样,受益于AI产业链爆发,获得业绩高增长。
但从之前的产业供需看,行业主流的800G光模块供需缺口较小。按Jefferies的有效产能口径约10%,属紧平衡。而紧平衡意味着供给格局已经固化:中际旭创一家在800G产品上的市占率,峰值时就超过40%。二线能分到的红利很有限。
但如今光模块产品正从800G切换到1.6T,给了二线抓住产能溢出的机会。
2026—2030年,1.6T市场复合增速高达57.6%,800G市场复合增速仅2.1%。而产品的代际切换过程,很容易出现"老产能刚铺完、新产能还没起"的空窗。
例如,单条1.6T高端封装产线扩产周期12—18个月,产线不可能在需求窗口内快速复制。而据机构预测,1.6T产品缺口达到30%—40%。
较大的供需缺口下,Meta、英伟达、AWS等北美云商、芯片商也在寻找二供、三供,已经有二线光模块公司给北美云商送样。
后续如果二线光模块完成验证环节,也将在这轮产品代际切换中,获得不小的业绩增量。据自媒体"妙投"的测算,二线光模块厂商有机会从无到有切入一个千亿级市场,并举例剑桥科技,若能分得150万只的1.6T外溢产能,其增量收入相当于2025年营收的2倍。
预期是美好的,但最终能不能兑现,还要跟踪后续北美客户的认证结果,以及二线厂商的订单交付情况。
/ 02 /
获得产业链新位置的机会
最近观察"易中天",会发现一个很有趣的现象:
从业绩上看,天孚通信是三家中的小弟:上半年净利润12.04亿元,同比增长33.9%。同期,中际旭创净利润136.51亿元,同比增长241.70%;新易盛净利润75.29亿元,同比增长90.98%。
但在市场上,最近表现比较稳的其实是天孚通信:较6月高点下跌15%,同期中际旭创较高点下滑33%,新易盛下跌26%。估值上,天孚通信129倍PE(TTM),也要高于中际旭创的53倍、新易盛的47倍。
反差的核心原因是,三者的业务侧重不同:中际旭创、新易盛的核心业务是生产可插拔光模块整机,而天孚通信主要是为所有模块厂商提供上游光器件。
在原有的产业趋势下,三者原本都能吃到光模块爆发的红利,但英伟达CPO(光电共封装)的发布,让趋势有了变数。
现在主流的光模块,是把各类器件"打包"成可插拔模块,即插即用。
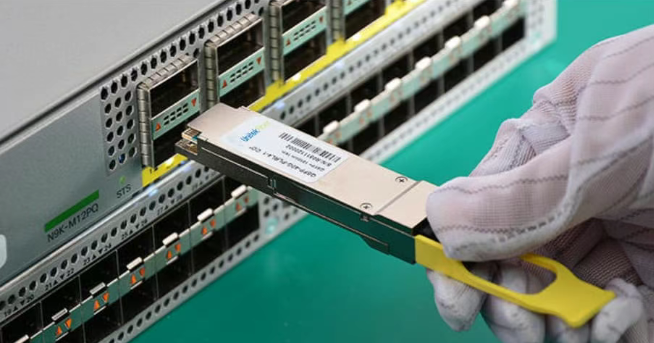
而CPO则是把光模块重新"打散"。粗略地说,它拆出三个核心零部件:光引擎、DSP芯片和激光器,光引擎搬到交换机芯片旁边,激光器外挂到芯片外面,DSP芯片则被弱化了。
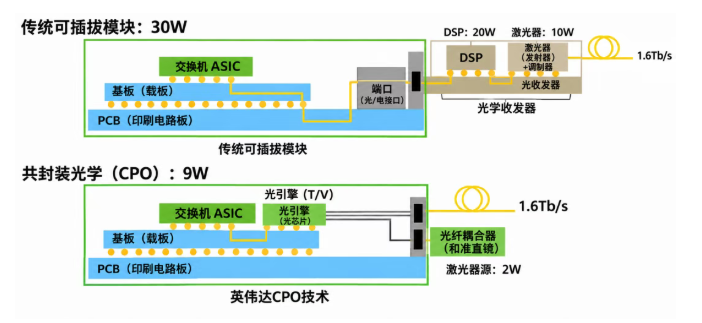
相比可插拔模块,CPO的优势是把光引擎从前面板搬进交换芯片封装,电信号路径从20—30cm缩到2—5mm。按英伟达口径,电信号损耗将从22dB降到约4dB,能效提升3.5倍,可靠性提升10倍。
而这种技术路径的变化,本质在于:可插拔光模块更看重下游的打包交付能力,CPO的价值链重心则明显向上游的光引擎、激光器等零部件转移。这也是天孚通信近期强于另外两家的原因,它不交付整机,吃的是高速光互联升级带来的上游器件增量,CPO的路径变化对它影响有限。
路径变化也给了二线光模块公司机会:光模块拆散重做之后,行业没有存量一供,每个玩家都有新机会,二线也就有了获得产业链新位置的可能。
例如,可插拔光模块拆散后,价值量最高的光引擎,二线厂商光迅科技就有硅光技术积累,理论上有自研能力,未来可实现光引擎相关产品的出货。
但需要注意的是,CPO在今年还只是验证阶段。鉴于高昂的成本和复杂的技术,短时间内它大概率只会用在少数高端交换机侧;行业预测,到2030年CPO渗透率也只有35%。这意味着,可插拔光模块接下来仍是主流,核心龙头未来几年仍不愁订单。
但新技术路径变化带来的潜在洗牌,也确实让二线有了高赔率机会。
/ 03 /
二线的估值并不便宜
经过一段预期推动的上涨后,二线光模块现在的估值其实并不便宜。
德科立PE(TTM)高达257倍,剑桥科技170倍,长芯博创143倍。如今,二线的估值已经超过“易中天”了。
但如今二线光模块企业在营收规模,产能,毛利率方面和直接受益海外算力需求增长的“易中天”无法相提并论。这也能体现到公司的业绩上,如二线中剑桥科技营收规模只有中际旭创的1/8,且业绩增速也远逊于后者。
当然,二线光模块现阶段的上涨逻辑也不在业绩,而在未来受益1.6T产能溢出,与CPO技术路径变化下获取新位置的预期上。如果未来预期能兑现,二线光模块的高估值也能消化。
但问题是,预期也不是没有兑现压力。
眼下,大部分二线厂商的1.6T产品还在送样阶段,仍要等待客户验证的通过。未来即使验证通过,二线产线也需要证明业绩有没有持续性,一旦阶段性产能红利过去,一线龙头供给恢复,订单会不会回到良率更高、交付更稳定的一线厂商,也是疑问。
至于,CPO的弯道超车机会,一线龙头同样有相应的技术积累,例如上文提到的光引擎产品,中际旭创、新易盛也同样都有硅光技术积累。二线的优势更多是市场的高赔率,而不是产品的转型进度优势。
除了预期兑现的风险,二线光模块厂商也有很大的市场风险。
科技投资现在最大风险不是产业趋势消失,而是交易结构过于拥挤。
绝大多数机构都承认,AI持仓集中度、融资杠杆和成交占比都到了极端水平。一个并不严重的消息,也可能触发大规模获利了结。而一旦出现这种获利了结,缺少业绩支撑、预期又难以短期兑现的二线光模块,风险极大。
从过去看,估值给得过高,后续进度不及预期带来的波动,往往会把疑似戴维斯双击的剧本演成"跳楼机"。
财经号声明: 本文由入驻中金在线财经号平台的作者撰写,观点仅代表作者本人,不代表中金在线立场。仅供读者参考,并不构成投资建议。投资者据此操作,风险自担。同时提醒网友提高风险意识,请勿私下汇款给自媒体作者,避免造成金钱损失,风险自负。如有文章和图片作品版权及其他问题,请联系本站。


