光大证券告别刘秋明时代 风险出清后增长待突围
 每日财报

光大证券总裁刘秋明到任六年半离场
文/每日财报 南黎
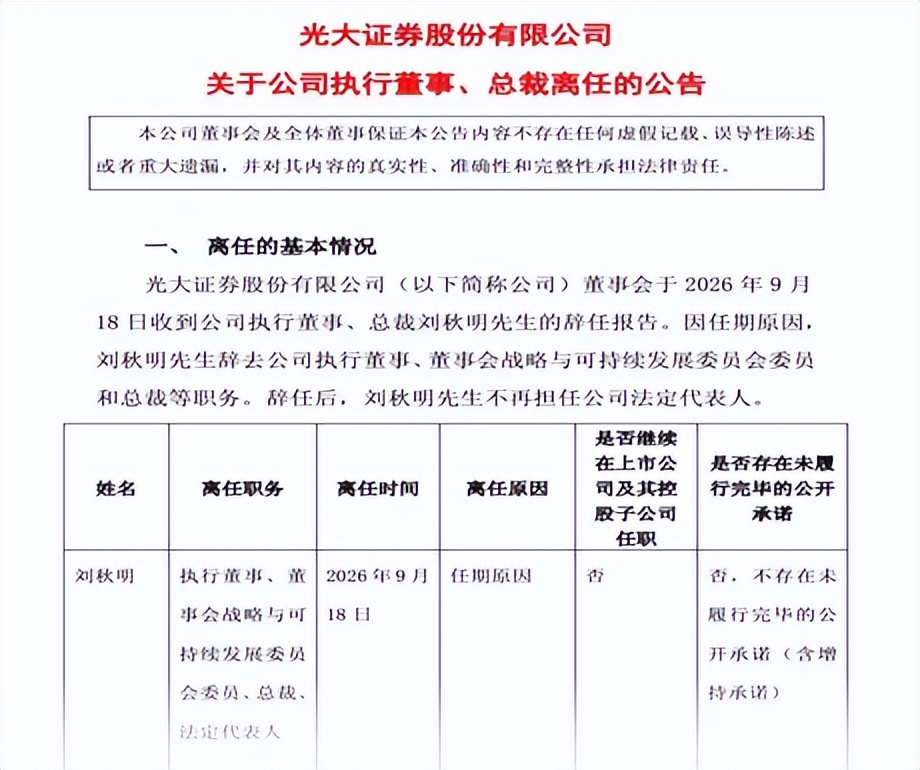
9月18日晚间,光大证券一纸公告宣告了总裁刘秋明的离任。因任期原因,刘秋明辞去执行董事、董事会战略与可持续发展委员会委员及总裁等职务,不再担任公司法定代表人。据了解,刘秋明因个人原因到期不再续签,如期终止劳动关系。这位1976年出生的金融高管,在50岁这年选择转身离开。公司尚未公布继任者,只表示将按规定推进新任总裁选聘工作。

接手一艘“漏水的船”
刘秋明2020年3月正式出任光大证券总裁,彼时这家老牌券商正深陷MPS并购案的泥潭。2016年,光大证券全资子公司光大资本联合暴风集团,以约52亿元收购英国体育版权公司MPS 65%股权,后因MPS破产清算导致基金退出失败。光大资本虽仅出资6000万元,却因向优先级资金出具差额补足承诺,使光大证券面临数十亿元亏损。2018年,公司归母净利润从上一年的30.15亿元骤降至1.03亿元,濒临亏损边缘。
刘秋明是光大证券首次从外部市场化选聘的总裁。他的履历横跨申银万国、瑞银证券、平安集团、中民投资本等多个平台,兼具内资券商、合资券商和综合金融集团的管理经验。到任后,他面临的首要任务不是扩张,而是处置MPS风险事件的长尾影响。
这一风险处置持续了数年。2023年,光大证券与招商银行、华瑞银行达成和解,转回部分预计负债,当年归母净利润因此大幅增至42.71亿元。2026年4月,英格兰和威尔士高等法院驳回了开曼浸鑫对MPS原卖方股东的全部欺诈诉讼请求,意味着这一持续近十年的历史包袱基本出清。

利润涨了,但增长的“含金量”几何?
在刘秋明任期的最后一份完整半年报中,光大证券2026年上半年实现营业收入60.56亿元,同比增长18.17%;归母净利润22.29亿元,同比增长32.45%。利润增速明显快于收入增速,这是一份不错的成绩单。
拆解利润结构,增长的持续性并不完全令人放心。2026年上半年归母净利润与扣非归母净利润之间相差约1.67亿元,其中包含1.82亿元政府扶持资金和3246万元预计负债净转回等非经常性收入。回看更长周期,2020年至2025年,光大证券归母净利润区间增幅接近60%,但扣非归母净利润反而小幅下降约3%。这意味着利润增长中相当一部分来自一次性收入,而非核心盈利能力的根本性提升。
财富管理业务是刘秋明任期内变化最显著的一块。2026年上半年,财富管理业务集群实现收入34.56亿元,占总营收比重约57%,毛利率达69%。客户总数达到750.4万户,客户总资产1.71万亿元,“金阳光投顾”服务客户资产突破1200亿元,收入同比增长144%。这些数据表明光大证券的财富管理转型并非停留在口号层面。
但投行业务始终是短板。2025年,公司投资银行业务手续费净收入为7.75亿元,较2020年的19.87亿元下降超过六成。2026年上半年投行业务收入2.7亿元,同比继续下降约25%,且未有股权融资项目发行。在IPO市场回暖、头部券商投行业务大幅增长的背景下,这一表现尤为突出。
股权投资业务集群则成为唯一的亏损板块。2025年该

行业的“人事大年”与新总裁的考题
刘秋明的离任并非孤立事件。2026年是券商高管变动的高频年份,截至9月中旬,总经理岗位发生变动的券商至少已有11家,涵盖上海证券、天风证券、招商证券、国泰海通、申万宏源等多家机构。行业并购整合加速、国资体系内干部交流频繁、市场化考核压力增大,共同推动着这轮人事轮动。
光大证券的情况有所不同。这次公司没有同步公布继任者,而是选择先让位子空着,再推进选聘程序。考虑到刘秋明本身就是市场化选聘的产物,下一任总裁大概率仍将走市场化路径。新任掌门面对的命题,与刘秋明六年前接手时已经完全不同:不再是“活下去”,而是“怎么活得更好”。
具体而言,财富管理已经证明了弹性,但一家券商如果只有财富管理,很难在头部竞争中占据有利位置。投行业务的股权融资短板如何补齐,股权投资业务能否走出亏损,机构业务能否从研究佣金转向综合服务,这些都是新总裁需要回答的问题。
截至9月18日收盘,光大证券A股报13.94元,总市值约643亿元,年初至今累计下跌约两成。市场用股价表达了对这家老牌券商转型前景的审慎态度。刘秋明完成了“过渡期”的使命,但光大证券从“恢复”到“增长”的跨越,仍需交给下一位掌门人来完成。
财经号声明: 本文由入驻中金在线财经号平台的作者撰写,观点仅代表作者本人,不代表中金在线立场。仅供读者参考,并不构成投资建议。投资者据此操作,风险自担。同时提醒网友提高风险意识,请勿私下汇款给自媒体作者,避免造成金钱损失,风险自负。如有文章和图片作品版权及其他问题,请联系本站。

