化工新材料行业:新能源汽车与储能双轮驱动 锂电隔膜迎出海机遇
 金基研

《金基研》 叙遥/作者 杨起超 时风/编审
近年来,在产业政策持续加码与下游新兴产业快速发展的双重驱动下,化工新材料行业迎来高质量发展关键期。与此同时,行业技术壁垒高企,生产工艺与研发体系依赖长期积累,头部企业凭借规模与研发优势持续引领创新。中国化工新材料自给率已提升至82%,国际化路径正由单一产品出口转向“随链出海”,全球产业链重塑与“新三样”出口高增为行业带来新的增长机遇。
在行业整体盈利分化的背景下,长裕控股集团股份有限公司(以下简称“长裕集团”)凭借“双链”一体化发展格局、完整自主知识产权的氧氯化锆工艺以及国内领先的特种尼龙产能与品种优势,实现业绩增长强化市场地位。此外,长裕集团已与龙头企业建立长期合作,产品远销欧美、日韩及东南亚。
一、产业政策引导行业高质量发展,下游高要求推动行业提质升级
近年来,在政策引领与市场需求双轮驱动下,化工新材料行业迎来高质量发展关键期。新能源、高端装备、新一代信息技术等下游领域快速发展,对化工新材料的质量、稳定性及供应能力提出更高要求,并形成较高的客户认证壁垒。
1.1、政策推动化工新材料高质量发展,化学原料和化学制品制造业营收呈上涨趋势
《关于“十四五”推动石化化工行业高质量发展的指导意见》指出,以构建新发展格局为引领,围绕高质量发展主题和供给侧结构性改革主线,统筹发展与安全,通过传统产业升级、化工新材料与精细化学品壮大、产业数字化转型、本质安全与清洁生产水平提升,推动石化化工行业实现质量变革、效率变革、动力变革,加快迈向石化化工强国。
另外,政策推动实施“三品”行动,提升化工产品供给质量。围绕新一代信息技术、生物技术、新能源、高端装备等战略性新兴产业,增加有机氟硅、聚氨酯、聚酰胺等材料品种规格。鼓励企业提升品质,培育创建品牌。
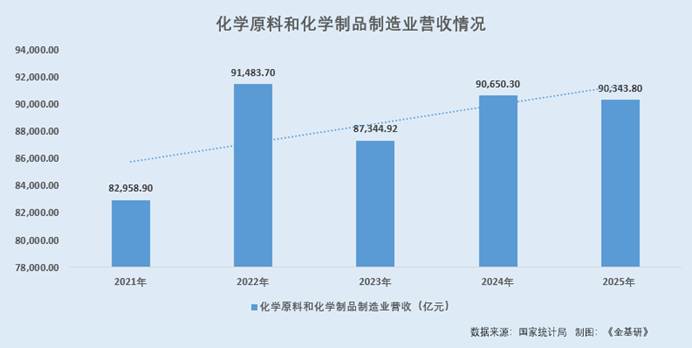
根据国家统计局数据,2021-2025年,中国化学原料和化学制品制造业的营收分别为82,958.9亿元、91,483.7亿元、87,344.92亿元、90,650.3亿元、90,343.8亿元。近五年化学原料和化学制品制造业的营收呈上涨趋势。
1.2、化工新材料下游市场需求的日益增长,对企业提高品质提出迫切要求
化工新材料下游市场需求的日益增长与产业政策的强力支撑,对企业扩大产能、提高品质提出了迫切要求。而产品质量的优劣直接影响产品的市场认可程度,质量的稳定与否对下游客户生产至关重要。
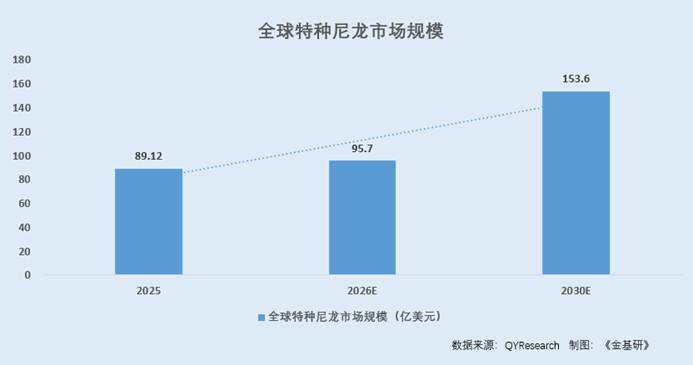
根据QY Research数据,2025年全球特种尼龙市场规模为89.12亿美元,预计2026年全球特种尼龙市场规模为95.7亿美元,到2032年调整后规模将达到153.6亿美元,2026-2032年预测期内复合年增长率为8.2%。
面对这一趋势,长裕集团已在业内累积沉淀了成熟的生产经验和研发技术,对于长裕集团锆类产品、特种尼龙及长碳链二元酸、长碳链二甲酯、长碳链二元醇等主要产品拥有足够的认识和创新,对于相关产品的生产过程控制也已经较为成熟。
同时,长裕集团秉承“以质量立企、以创新驱动”的经营理念,建立了完善的流程化质量控制及管理体系,已通过ISO9001质量管理体系认证。长裕集团对所有产品从原料到生产到产品出厂的各环节均进行严格检验,目前长裕集团主要产品的产品质量标准均高于国家标准且质量长期保持稳定。
1.3、下游对产品质量要求高存客户壁垒,领军企业与下游龙头企业建立合作关系
下游企业对于产品质量和稳定性的要求比较高,对原材料质量的认同通常建立在长期合作基础上,采购一般需要通过严格程序审查,会选择规模实力较强、工艺技术水平较高、产品质量稳定的企业进行供货合作。
部分大型客户在选择合格供应商时通常需要经历从送样到小规模采购再到逐步扩大采购规模的长期、严格的考察认证过程。由于使用新供应商的原材料对自身生产工艺和产品品质的影响存在较大不确定性,下游客户通常不会随意更换供应商。因此,企业一旦与下游客户建立了业务合作关系,双方的合作通常较为稳定,形成了一定的客户资源壁垒。
凭借领先的生产规模、良好的产品品质以及丰富的行业服务经验,长裕集团已和国内外知名公司建立了长期合作关系,且大部分客户均为相关下游领域的龙头企业,比如国瓷材料、第一稀元素、日本东曹、比亚迪、索尔维、金发科技、瑞士EMS、韩国韩华集团。
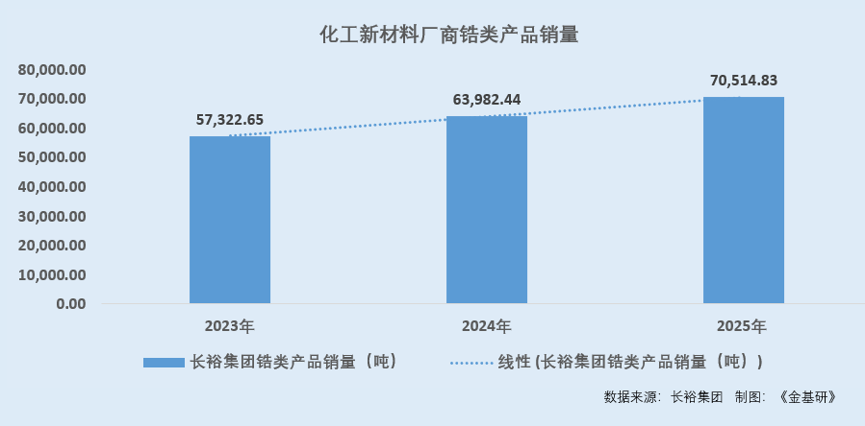
2023-2025年,长裕集团锆类产品的销量分别为57,322.65吨、63,982.44吨、70,514.83吨,2024-2025年,锆类产品销量的增速分别为11.62%、10.21%。
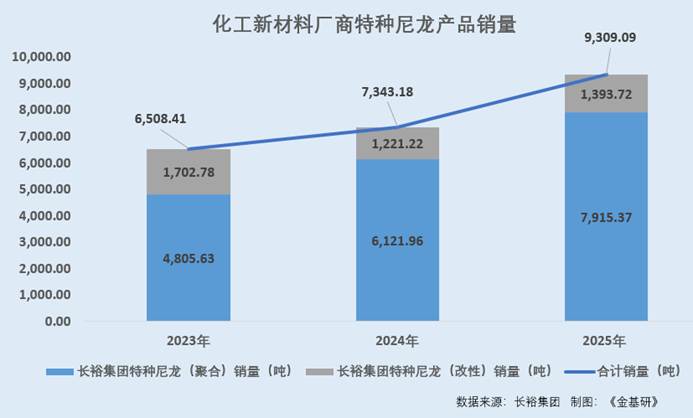
2023-2025年,长裕集团特种尼龙(聚合)产品的销量分别为4,805.63吨、6,121.96吨、7,915.37吨,特种尼龙(改性)产品的销量分别为1,702.78吨、1,221.22吨、1,393.72吨。
概括而言,政策推动化工新材料高质量发展,近五年,中国化学原料和化学制品制造业营收总体上涨。下游需求增长且质量要求高,供应商认证严格、更换成本高,形成客户壁垒。长裕集团凭借成熟生产经验、研发技术,主要产品质量高于国标且稳定,已与龙头长期合作。
二、行业下游需求集中释放,企业“双链”一体化发展格局蓄势待发
在政策支持与下游新兴产业快速发展的双重驱动下,化工新材料需求集中释放。新能源汽车、固态电池、光伏等领域持续扩张,为特种尼龙、锆类产品开辟广阔市场空间。长裕集团依托氧氯化锆与长碳链二元酸的产业链优势,构建起无机与有机“双链”一体化发展格局。
2.1、政策支持特种尼龙、锆类产品发展,同时推进下游的布局为行业发展做储备
根据中国石油和化学工业联合会数据,2025年化工新材料行业产量达5,346万吨,产值1.2万亿元,较2020年分别增长98%和70%,产品自给率提升至86.3%。尽管如此,化工新材料行业结构性矛盾依然突出,化工新材料仍是石化化工行业的最大短板。
“十五五”时期,化工新材料产业被提升至前所未有的战略高度。政策明确提出聚焦战略性新兴产业需求,优先突破超高压绝缘电缆料、特种尼龙、可溶性聚四氟乙烯、新型光刻胶、固态电池材料等关键技术,力争将自给率提升至90%以上。
同时持续推进人工皮肤、导电塑料、石墨烯、第三代半导体材料、3D/4D打印材料等前沿领域的布局,为行业可持续发展做好技术储备。
2023年12月,发改委发布的《产业结构调整指导目录(2024年本)》将核级海绵锆及锆材等纳入鼓励类产业。与此同时,地方也立足自身资源禀赋,因地制宜推动锆材料产业发展。2024年6月,宁德市工业和信息化局等部门印发《宁德市促进锆镁新材料产业发展的五条措施》,明确支持锆镁新材料产业链延伸发展。
2.2、下游新兴产业快速成长需求集中释放,全球化工新材料市场将保持增长态势
化工新材料产业的发展与其他新材料领域类似,同样以需求为核心驱动力。近年来,新能源汽车、电子信息、光伏、航空航天、储能等下游新兴产业快速成长,对高性能、环保型化工新材料的需求集中释放,叠加政策推动,促使企业加大研发与产能投入,进而带动全球化工新材料产业规模加速扩张,应用场景不断延伸。中国作为全球最大的制造业基地和消费市场,内生需求尤为旺盛。
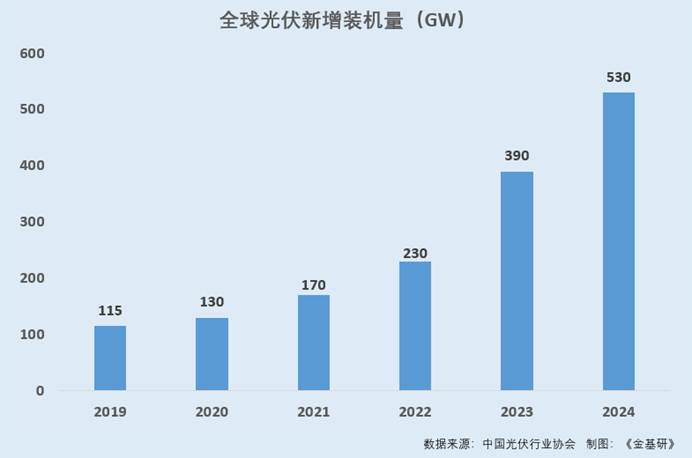
其中光伏领域贡献可观增量。根据中国光伏行业协会数据,2019-2024年,全球光伏新增装机量分别为115GW、130GW、170GW、230GW、390GW、530GW。
十五五”时期,全球化工新材料市场将保持增长态势,整体呈现高技术引领、新产品迭代、产业化扩张和需求面扩大等特点。预计中国化工新材料需求量年均增长率将达到8%,到2027年,中国化工新材料产值将达到约1.8万亿元,产量约4,700万吨,2030年产业自给率将提升至89%。
2.3、特种尼龙、锆类产品下游持续攀升,行业企业具备“双链”一体化发展格局
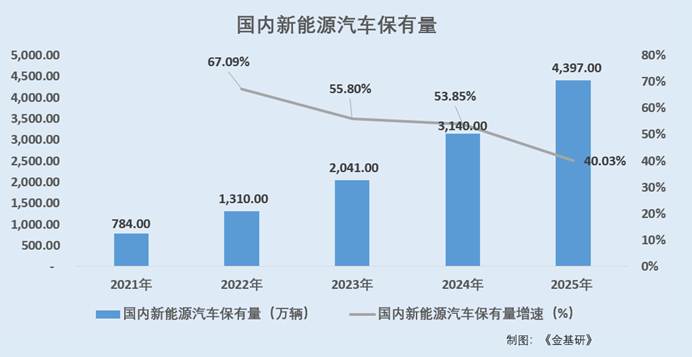
根公开信息,2021-2025年,国内新能源汽车保有量分别为784万辆、1,310万辆、2,041万辆、3,140万辆、4,397万辆,2022-2025年,国内新能源汽车保有量增速分别为67.09%、55.8%、53.85%、40.03%。新能源汽车保有量的持续攀升,为长碳链尼龙材料在热管理系统、充电桩耐高温部件等场景的放量应用提供了广阔空间。
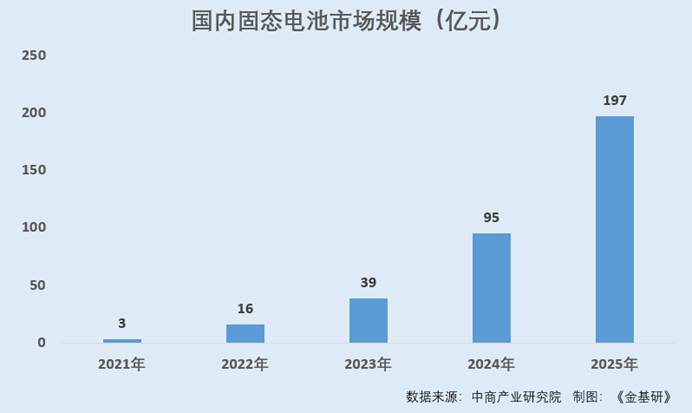
固态电池技术的加速商业化正重塑锆矿需求版图,成为未来行业需求增长的核心引擎。根据中商产业研究院数据,2021-2025年,国内固态电池市场规模分别为3亿元、16亿元、39亿元、95亿元、197亿元,2022-2025年,国内固态电池市场规模增速分别为433.33%、143.75%、143.59%、107.37%。
作为化工新材料企业,长裕集团是行业内具有较高知名度的锆类产品及特种尼龙产品供应商,其氧氯化锆产能规模位居全球首位,特种尼龙在产能规模与品种丰富度方面均处于国内领先水平。长裕集团长期专注于锆类产品、特种尼龙产品及精细化工产品的研发、生产与销售。
历经多年发展,长裕集团已构建起“双链”一体化发展格局,即无机产品链以氧氯化锆为起点,向纳米复合氧化锆等系列高端锆制品延伸;有机产品链以长碳链二元酸为起点,向特种尼龙等新材料产品拓展。
综上所述,在产业政策支持与下游新兴产业需求集中释放的双重驱动下,化工新材料行业正迎来关键窗口期。特种尼龙、锆类产品作为重要细分领域,受益于新能源汽车、固态电池等下游市场持续攀升,需求空间广阔。长裕集团凭借氧氯化锆产能全球首位、特种尼龙国内领先的规模与品种优势,已构建起“双链”一体化发展格局。该格局有效增强了协同效应与抗风险能力,为其把握行业增长机遇、巩固市场地位奠定了坚实基础。
三、行业技术壁垒高企迭代加速,头部企业研发投入引领行业创新
化工新材料产品生产工艺与研发体系依赖长期积累,对新进入者形成较高门槛。随着产业规模稳步扩张,产品与技术迭代加速,头部企业凭借规模与资金优势持续加大研发投入,整体技术已达国际先进水平。
3.1、化工新材料相关生产技术工艺难度高,对新进入企业构成技术壁垒
《关于“十四五”推动石化化工行业高质量发展的指导意见》指出,石化化工企业应以科技自立自强为战略引领,着力推进关键核心技术攻关,维护产业链供应链安全稳定,提高全要素生产率,促进发展质量和效益同步提升。
化工新材料产品对生产工艺和研发体系要求较高,其掌握与建立离不开长期积累和沉淀,因而对新进入企业构成一定技术壁垒。相关生产技术工艺难度高、实践性强,需要较长时间的摸索与积累;在此基础上,生产线设备还需与成熟工艺具备较高适配性,才能保障稳定生产。
生产加工与所采用的生产工艺、生产设备密切相关,工艺与设备的匹配程度直接影响化工新材料产品生产成本和最终质量。同时,化工新材料产品生产过程对生产技术人员素质和运营管理能力提出较高要求,研发人员还需具备较强的技术消化吸收与应用开发能力,以满足不同客户的个性化需求。
3.2、产业规模稳步扩张产品与技术迭代加快,头部企业整体技术达国际先进
在强劲市场需求的带动下,化工新材料产业规模稳步扩张,技术创新能力持续提升,产品与技术的迭代节奏明显加快。欧美日韩在特种工程塑料、高性能纤维等高端细分赛道长期保持领先优势,中国则在高端聚烯烃、碳纤维等关键领域取得技术突破。与此同时,新材料与人工智能、大数据加速融合,贯穿化工新材料研发与生产全流程,推动研发范式和生产模式发生深刻变革。
作为化工新材料行业龙头,长裕集团主要从事锆类产品、特种尼龙产品、精细化工产品的研发、生产和销售。长裕集团拥有氧氯化锆工艺技术完整自主知识产权,关键技术填补国内空白,整体技术达国际先进。
同时,长裕集团是国内产能规模领先、品种丰富齐全的特种尼龙供应商,凭借“长碳链聚酰胺树脂工业化制备与应用关键技术”获中国石油和化学工业联合会科技进步奖一等奖,展现出较强的技术研发实力。
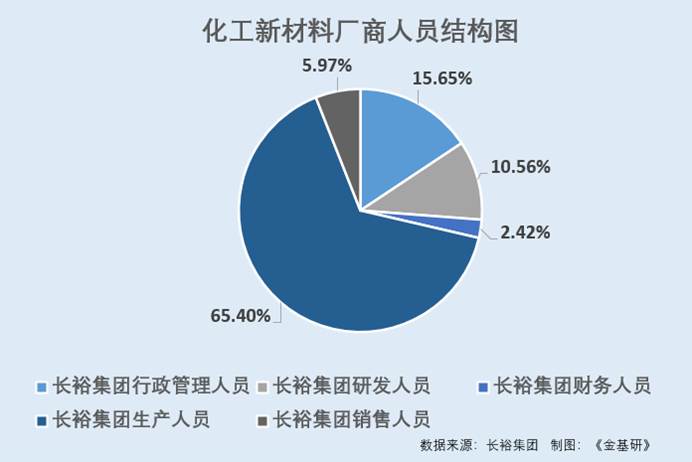
截至2025年末,长裕集团的行政管理人员、研发人员、财务人员、生产人员、销售人员的人数分别为194人、131人、30人、811人、74人,占总人数的比例分别为15.65%、10.56%、2.42%、65.4%、5.97%。
3.3、产业发展指南促进行业加大研发投入,行业厂商持续投入保证不断创新
在下游新材料与新应用领域不断出现、行业集中度提升的趋势下,具有较强规模与资金实力的优质企业能够通过持续投入保证自身的不断创新,保持和增强其市场竞争力。
《“十五五”化工新材料产业发展指南》显示,到2030年,化工新材料行业创新能力应显著增强,科研投入占主营业务年营收的3%及以上,建成一批国家级化工新材料研发平台。
作为该行业的一员,长裕集团坚持研发创新,以国内外市场需求为导向,持续攻关行业前沿技术,不断健全技术创新机制,充分调动研发人员的创新积极性,持续推进新产品开发,全面提升企业研发创新能力。
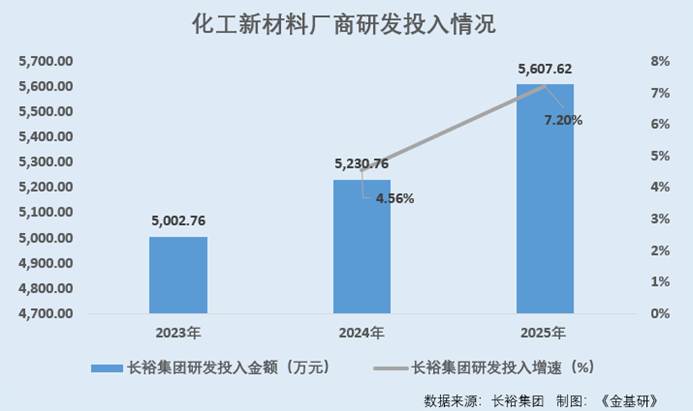
2023-2025年,长裕集团的研发投入金额分别为5,002.76万元、5,230.76万元、5,607.62万元,2024-2025年,长裕集团的研发投入的增速分别为4.56%、7.2%。
总的来说,化工新材料行业技术壁垒高企,生产工艺与研发体系需长期积累,对新进入者形成较高门槛。在产业规模稳步扩张、产品与技术迭代加速的背景下,头部企业凭借规模实力与持续研发投入,整体技术已达国际先进水平。长裕集团作为行业龙头,拥有氧氯化锆完整自主知识产权,关键技术填补国内空白,特种尼龙产能处国内领先。
四、自给率提升驱动“随链出海”,行业迎全球化发展新机遇
随着中国化工新材料自给率迅速提升,行业国际化路径正由单一产品出口转向“随链出海”。在全球产业链重塑与“新三样”出口持续高增的背景下,化工新材料企业迎来高质量出海的关键机遇期。多重动力共同驱动行业加速全球化布局,海外增量空间广阔。
4.1、化工新材料整体自给率迅速提升,行业国际化路径应转向“随链出海”
近年来,中国化工新材料供应能力持续增强,行业发展的阶段特征正发生深刻转变,整体自给率已从2020年的64%迅速提升至2025年的82%。展望2026年,随着一批重点项目继续扩能、国产替代加速向高端领域延伸,整体自给率预计将达到85%。在此背景下,推动化工新材料高质量“走出去”,有望成为行业跳出存量竞争、拓展新增量空间的重要路径。
中国化工新材料的国际化路径,正由单一产品出口,转向“随链出海”并嵌入当地供应链体系。企业需要围绕产业链关键节点发力,在海外重点区域形成本地化配套与服务能力,并将产品性能、认证水平、应用开发能力及低碳合规作为核心竞争力,从而完成高质量的国际化布局。
与此同时,化工新材料“走出去”需摒弃平均化布局思维,应集中资源,优先进入与中国产业链耦合度高、制造业配套需求明确的海外区域。
4.2、化工新材料企业融入全球产业链重塑,下游出口量持续上涨为行业带来机遇
“十五五”时期,中国化工新材料行业的国际化进程迎来关键转折,发展模式从以往偏重规模扩张,转向以高质量提质升级为核心的新阶段。随着中国基础化工原料和部分新材料产能不断释放,供给能力稳步增强,多个细分领域已摆脱供给不足的局面,市场产能趋于充裕、行业竞争持续加剧。在此背景下,国内企业正被推动着主动走向海外,开拓市场、寻找新的增长空间。
放眼全球,国际头部企业持续加码新能源汽车、动力电池、光伏、电子信息、高端装备等新兴领域,拉动高性能、轻量化、绿色化新材料的全球需求不断增长。这为中国化工新材料企业深度融入全球产业链重塑、实现国际化跃升,带来了重要机遇。
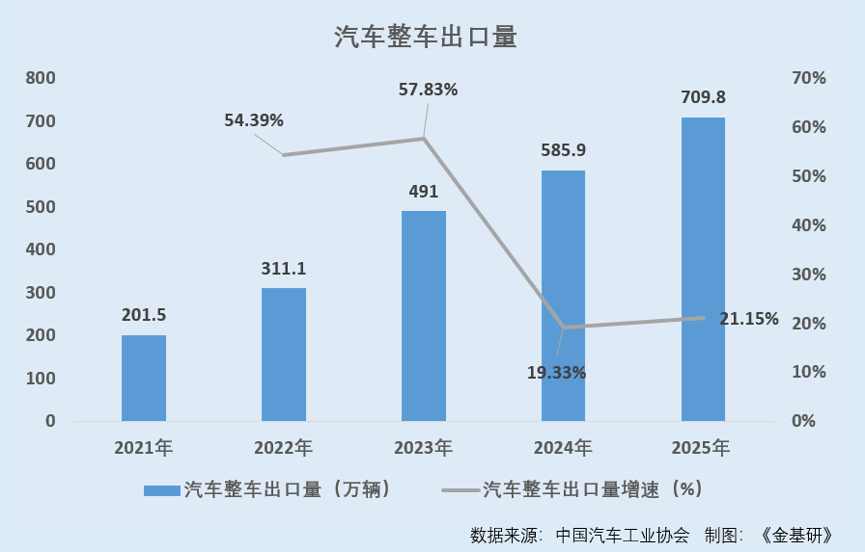
根据中国汽车工业协会数据,2021-2025年,国内汽车整车出口量分别为201.5万辆、311.1万辆、491万辆、585.9万辆、709.8万辆,2022-2025年,国内汽车整车出口量增速分别为54.39%、57.83%、19.33%、21.15%。
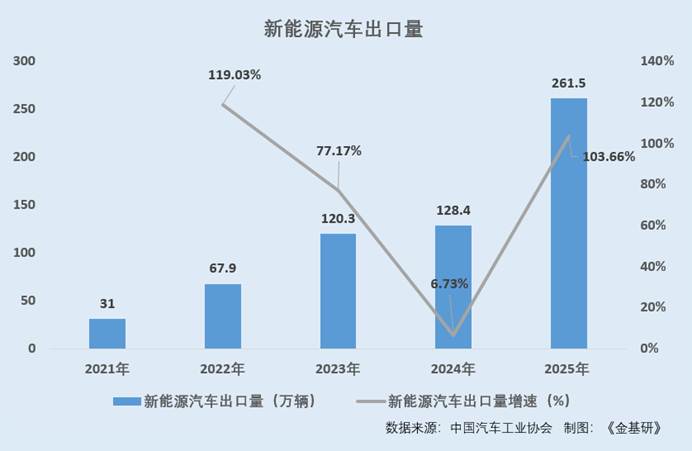
2021-2025年,国内新能源汽车出口量分别为31万辆、67.9万辆、120.3万辆、128.4万辆、261.5万辆,2022-2025年,国内新能源汽车出口量增速分别为119.03%、77.17%、6.73%、103.66%。
4.3、多重动力驱动行业高质量出海进程,行业厂商顺应出海潮流
多重动力共同驱动了中国化工新材料行业的高质量出海进程。国内市场竞争加剧与出口退税政策调整,倒逼企业跳出低端同质化竞争,转向高附加值产品研发和海外高端市场布局。以新能源汽车、锂电池、光伏为代表的“新三样”优势制造业加速全球化,也为上游化工新材料企业搭建了协同出海的快捷通道,实现上下游联动开拓海外市场。
与此同时,全球供应链区域化重构趋势日益凸显,东盟、欧洲、中东、拉美等地区产业持续发展,带动工程塑料、电子材料、复合材料及绿色低碳材料需求稳步上升,为行业拓展海外市场打开了广阔的增量空间。
作为化工新材料企业,长裕集团同样顺应出海潮流。长裕集团产品出口欧洲、美国、日本、韩国、印度、东南亚等国家和地区。2023-2025年,长裕集团的境外收入分别为55,385.04万元、56,224.4万元、55,670.26万元,三年境外收入占主营业务收入比例均在30%以上。
综上,中国化工新材料自给率已提升至82%,行业正由单一产品出口转向“随链出海”,深度融入全球产业链重塑。在“新三样”出口持续高增与全球供应链区域化重构的多重驱动下,行业迎来高质量出海的关键窗口期。长裕集团积极顺应出海潮流,产品远销欧洲、美国、日本、韩国及东南亚等国家和地区。
五、调整分化进入高质量发展阶段,细分龙头保持增长彰显龙头效应
化学原料和化学制品制造业近三年营收原地踏步,归母净利润负增长,毛利率平稳但ROE持续低迷,行业整体呈现“增长迟滞、盈利偏薄”的格局。然而,分化之中,长裕集团业绩保持增长,成为细分赛道中实现高质量发展的典型代表。
5.1、化工行业调整进入高质量发展阶段,细分赛道企业业绩保持增长
根据东方财富Choice数据,2023-2025年,证监会行业“制造业-化学原料和化学制品制造业”分类下383家上市公司的营收与归母净利润CAGR均值分别为0.2%、-3.11%。
近三年,基础化工板块营收小幅增长,利润出现分化,行业进入高质量发展阶段。在此环境下,具备一体化成本优势、资源禀赋、技术壁垒或深耕高附加值细分赛道的企业,更可能展现穿越周期的成长韧性。
一体化企业以长裕集团为例,2023-2025年,其营业收入分别为160,800.36万元、163,767.78万元、178,119.02万元,CAGR为5.25%;归母净利润分别为19,541.48万元、21,212.45万元、24,930.38万元,CAGR为12.95%。
5.2、行业磨底分化,细分龙头企业毛利率领先、ROE远超同行显超额收益
企业是否兼具成长性、盈利性、质量和效率,体现其是否具备竞争力。
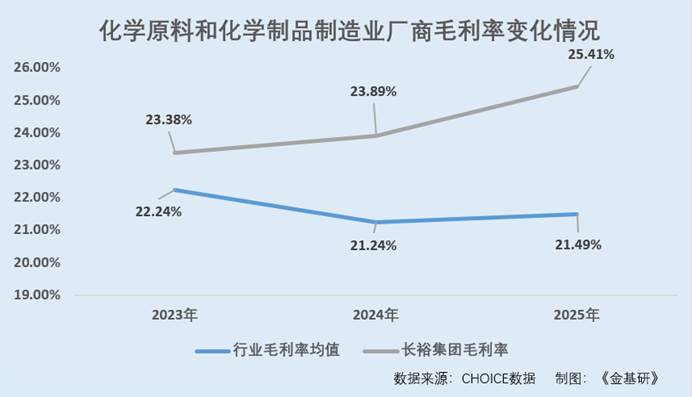
根据东方财富Choice数据,2023-2025年,证监会行业“制造业-化学原料和化学制品制造业”分类下383家上市公司的毛利率均值分别为22.24%、21.24%、21.49%。同期,长裕集团的毛利率分别为23.38%、23.89%、25.41%。
2023-2025年,上述383家上市公司的ROE均值分别为3.72%、1.71%、2.02%,同期,长裕集团的ROE分别为20.78%、18.38%、17.94%。
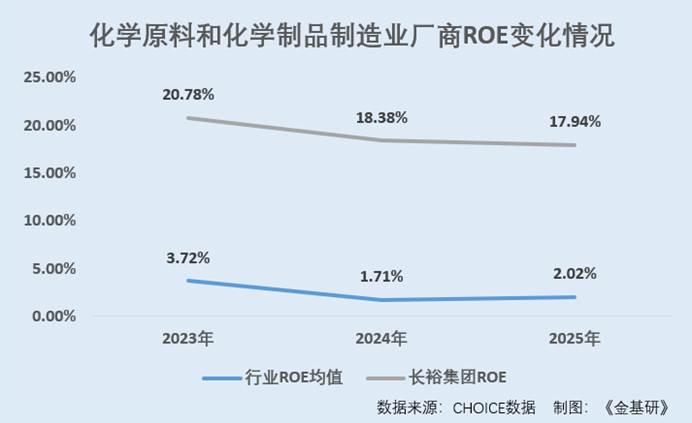
显然,近年来,化学原料和化学制品制造业整体毛利率虽保持平稳。长裕集团毛利率整体保持上升趋势。整体看,行业调整分化进入高质量发展阶段,长裕集团毛利率抗压能力明显。
5.3、行业杠杆稳升,细分领域企业财务结构优势明显
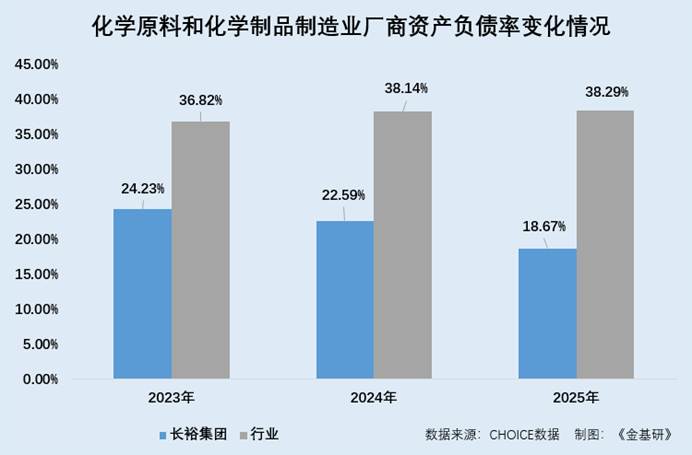
根据东方财富Choice数据,2023-2025年,证监会行业“制造业-化学原料和化学制品制造业”分类下383家上市公司的资产负债率均值分别为36.82%、38.14%、38.29%。
2023-2025年,长裕集团的资产负债率分别为24.23%、22.59%、18.67%。
2023-2025年,长裕集团经营活动产生的现金流量净额分别为16,478.33万元、18,418.72万元、31,682.05万元。
2023-2025年,化学原料和化学制品制造业整体资产负债率稳中有升,长裕集团持续去杠杆态势,资产负债率逐年下降,同时经营活动现金流净额大幅增长,财务结构持续优化。
总而言之,在化学原料和化学制品制造业出现调整分化的背景下,长裕集团凭借一体化成本优势、技术壁垒及高附加值细分赛道布局,业绩保持增长,毛利率也呈现上升趋势。同时,长裕集团资产负债率逐年下降,经营活动现金流净额大幅增长,财务结构持续优化。
六、结语
在政策引领、需求驱动与全球产业链重塑的多重背景下,化工新材料行业正经历从规模扩张向高质量发展的深刻转变。长裕集团作为行业领军企业,凭借“双链”一体化发展格局、完整自主知识产权的氧氯化锆工艺、国内领先的特种尼龙产能与品种优势,持续巩固竞争地位。
近年来,下游新能源、固态电池、光伏等新兴领域的集中需求释放,长裕集团以成熟工艺、稳定品质和严格质控体系,与龙头企业建立长期合作,强化市场竞争优势。同时,长裕集团顺应“随链出海”趋势,全球化布局不断深化,在行业调整分化进入高质量发展的背景下业绩保持增长。
财经号声明: 本文由入驻中金在线财经号平台的作者撰写,观点仅代表作者本人,不代表中金在线立场。仅供读者参考,并不构成投资建议。投资者据此操作,风险自担。同时提醒网友提高风险意识,请勿私下汇款给自媒体作者,避免造成金钱损失,风险自负。如有文章和图片作品版权及其他问题,请联系本站。

