销量在长、利润在亏,赛力斯如何破解业绩困局
 蓝筹企业评论

导语:卖得多了,赚得却少了。
作者|睿研消费 编辑|Emma
来源|蓝筹企业评论
8月末,赛力斯(601127.SH)交出了一份与过去两年高速增长阶段明显不同的半年报。
简单来说,赛力斯的收入降了,利润转亏,但是汽车销量却还在增长。
当销量无法与收入挂钩,赛力斯需要给投资者解释的问题远没有那么简单。
01
销量还在增长,钱为什么少了
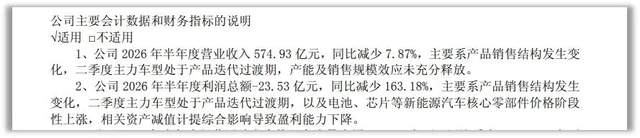
根据半年报,2026年上半年赛力斯实现营业收入574.93亿元,较上年同期下降7.87%;实现归母净利润-17.17亿元,上年同期为盈利29.41亿元。就数据而言,赛力斯交出的明显是一份并不漂亮的成绩单。
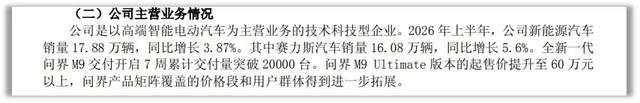
但另一方面,从销量来看,赛力斯似乎并没有失速。新能源汽车销量17.88万辆,同比增长3.87%,其中赛力斯汽车销量16.08万辆,同比增长5.6%,问界交付量也在增长。
图片来源:企业公告
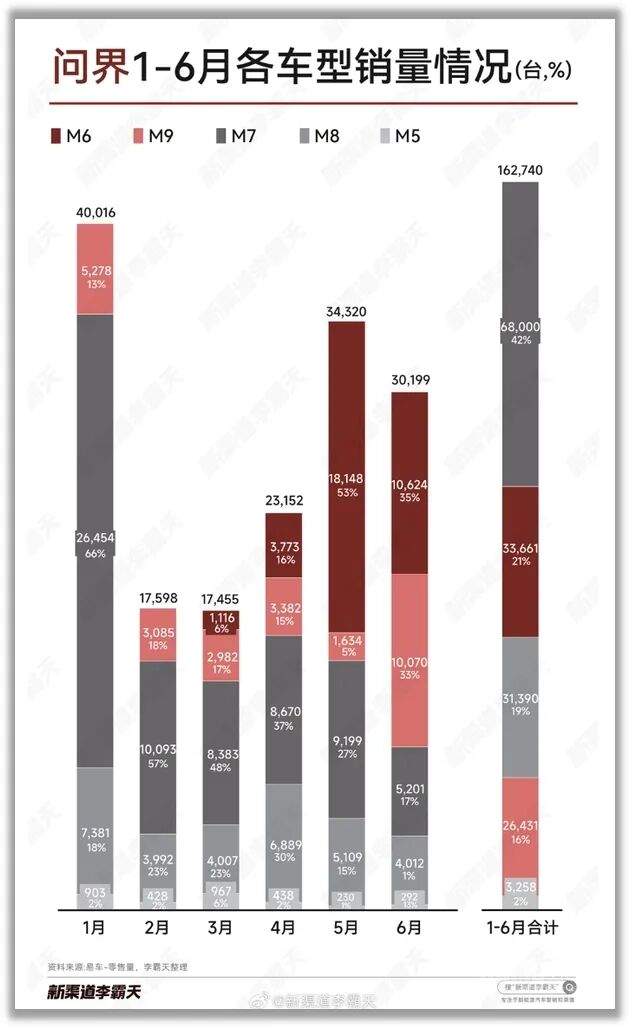
从问界今年上半年的车型结构看,销量增长更多来自中低价格车型,而高价格车型正处于换代切换阶段。
根据公开车型销量汇总显示,今年上半年,问界M7以68000台的累计销量位居榜首,占比高达42%,成为问界上半年的销量支柱;M6以33661台的销量位列品牌第二,M8以31390台的销量排第三名;M9和M5则分别以26431台和3258台的销量排第四和第五名。
图片来源:新渠道李霸天
显然,问界M7在2025年完成换代后进入放量期,成为销量支柱;M6作为新车系4月上市后快速贡献增量;而价格最高的M9,尽管华为余承东称创下了50万级交付最快破万纪录,但其6月13日才开启全国首交,因此全新一代M9在上半年财务数据中的贡献仍然有限。
这一结构变化也体现在单车收入上。“赛力斯”品牌在赛力斯车辆销售体系中占据绝对核心,2026年占销量的89.93%,2025年同期为88.44%,占比相近。粗略地以主营收入和赛力斯汽车销量进行估算,根据同花顺iFinD,2026年汽车整车收入为539.43亿元,赛力斯车销售为160770辆,对应收入约33.55万元/辆;2025年同期收入为591.08亿元,赛力斯车销量为152239辆,对应收入约38.83万元/辆,同比下降13.6%。
尽管只是粗略估算的数据,但它也可以作为观察赛力斯产品结构变化的参考,如果未来的销量增长只能依赖低价车型,随着高价车型的贡献被稀释,整体的收入还是会承压。
根据半年报的说法,赛力斯表示,收入与利润出现下滑的原因“主要系产品销售结构发生变化,二季度主力车型处于产品迭代过渡期”。
图片来源:企业公告
当然,结构变化是否只是阶段性影响,还要看后续新车型的表现,下半年仍需要关注M6、M7、M9的产品结构会如何变化。
02
17亿元亏损,问题到底出在哪了
如果只是产品结构变化导致收入阶段性下滑,尚可以从产品换代周期寻找解释;但为什么利润会直接从29亿元盈利转为17亿元亏损,如此大额亏损,这是调整到“大动脉”上了吗?
根据半年报,今年上半年赛力斯归母净利润-17.17亿元,同比下降158.38%;扣非归母净利润-23.79亿元,同比下降196.12%。如此大的利润下滑,很难说是单一因素的影响,应该还是赛力斯内部多方面问题共同作用的结果。
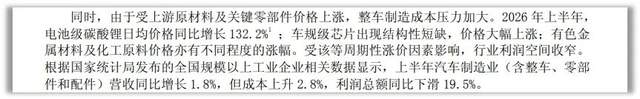
赛力斯上半年毛利率23.30%,同比降5.63个百分点,量价齐受压。公司称受新能源产业链成本上涨拖累:电池级碳酸锂均价同比涨132.2%,车规芯片短缺涨价,有色、化工原料普涨,直接推高整车成本。利润承压有行业背景,但其利润空间已被显著压缩。
图片来源:企业公告
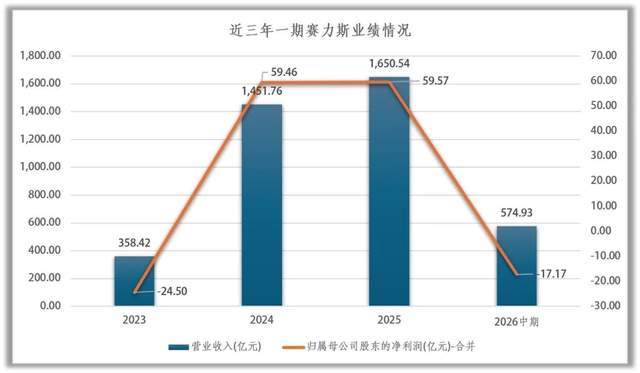
但行业因素只能解释一部分,产品周期变化同样压制了盈利。2024年,问界快速放量带动公司营业收入达1451.76亿元、归母净利润59.46亿元;2025年收入继续增长至1650.54亿元,归母净利润却停在59.57亿元;2026年上半年利润重新转亏。根据乘联会数据显示,2026年上半年乘用车零售销量合计超870万辆,同比下降20.2%,市场进入明显的存量竞争阶段。对赛力斯而言,销量增长本身已经不足以解释盈利的变化。
睿研制图,数据来源:Wind
盈利承压下,赛力斯并未收缩投入。上半年销售费用84.71亿元,同比降5.26%,并非靠狂砸营销换销量。
真正加码的是研发:研发投入70.07亿元,同比增34.8%,占营收12.19%;研发费用37.34亿元,同比增27.44%。前者为整体研发活动口径,后者直接进利润表。在智能化、电子架构成为竞争焦点的当下,智驾、座舱、三电与新车型的高投入是换下一轮竞争力的必要成本,长期看是正向信号,但短期加重费用负担,且回报存在时滞——新车放量可借规模效应消化,若迭代过快或市场遇冷,利润压力难解。
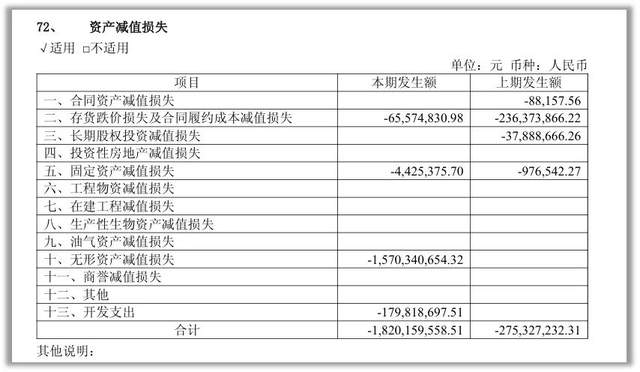
另一隐忧是资产减值18.20亿元:因技术迭代致部分存量车型收入不及预期,无形资产可变现基础削弱而计提。虽非现金流出,却提示过往开发资产需靠未来销量兑现;偶发减值属阶段阵痛,若技术路线切换持续引发大额减值,则须重估研发回报周期。
图片来源:企业公告
从现金流的角度来看,上半年经营活动现金流量净额为-123.76亿元,去年同期为144.37亿元,一年之间从正转负。赛力斯解释主要有两个原因:汽车销售回款减少,以及前期签发的银行承兑汇票相继到期兑付。2026年上半年赛力斯经营性应付项目减少143.62亿元,对经营现金流形成明显拖累。应付票据从一季度末的415.18亿元降至6月末的381.43亿元,应付账款则从2025年末的409.03亿元降至197.81亿元,均明显下降。
收入端受产品结构影响,毛利端受成本上涨影响,费用端并非主要矛盾,研发和资产减值进一步侵蚀利润,经营性负债收缩又加剧现金流压力,这也就是赛力斯今年上半年利润与现金流被侵蚀的症结所在。
整体而言,尽管上半年大亏17亿元,但赛力斯资金面依然充裕,6月末货币资金519.30亿元,另有约39亿元交易性金融资产,有息负债规模较低。所以,眼下的问题不是有没有钱,而是随着新车型进入规模交付,经营业务能否重新稳定地产生现金。
03
问界的魔力,赛力斯能否重回增长轨道
把时间拉长看,2026年上半年的变化更容易理解。
2023年赛力斯还处于亏损阶段,2024年随问界放量完成盈利跃迁,2025年收入继续扩大但利润没有同步增长,2026年上半年重新转亏。这说明赛力斯面对的问题已经变了,过去市场关注的是问界能不能帮赛力斯卖更多车,现在更关注问界能不能持续帮赛力斯赚钱。
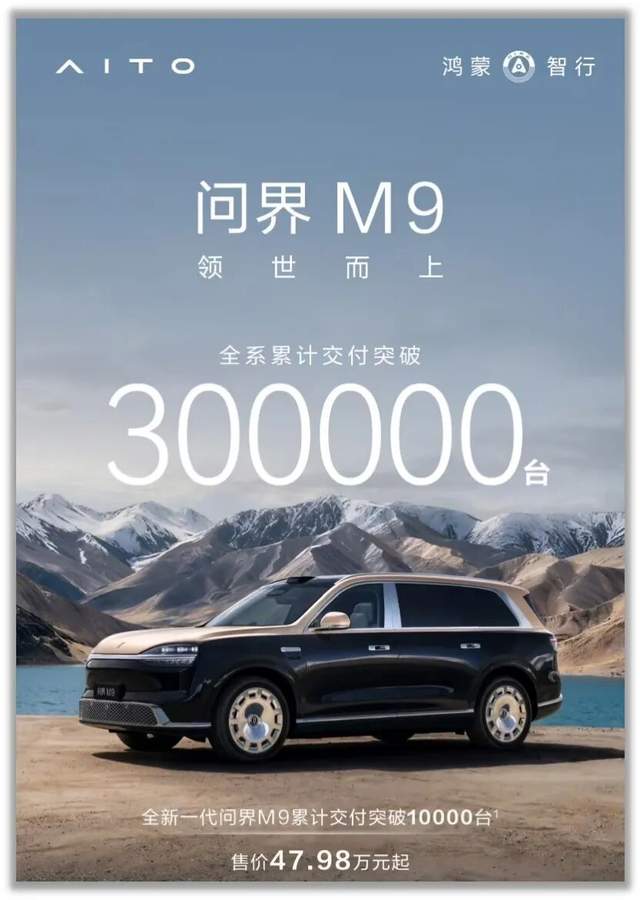
上半年问界交付量同比增长10.2%,M7是目前的销量核心,M6贡献新增量,M9承担高端。M9的重要性不只在销量,更在于它代表更高价格带,如果持续放量,问界整体产品结构和单车收入都有机会上移。根据乘联会数据,2026年上半年,国内40万元以上乘用车零售量同比增长18.8%,其中新能源车型同比增长45.9%。这意味着,如果赛力斯下半年希望依靠M9改善产品结构,外部市场本身仍提供了一定空间。但真正需要验证的,是问界能否把这一高端市场增长转化为自身销量和利润。
图片来源:华为
因此,新车型的订单热度能否转化为稳定交付、高价格车型占比能否回升、毛利率能否随结构改善而修复,以及经营现金流能否重新转正。这是投资者在下半年需要持续关注的核心内容,如果四项同步改善,上半年的亏损就是换代周期的阶段性压力,而如果销量恢复、收入利润和现金流却依旧难以为继,那赛力斯要解决的问题,恐怕就不是更新车型这么简单了。
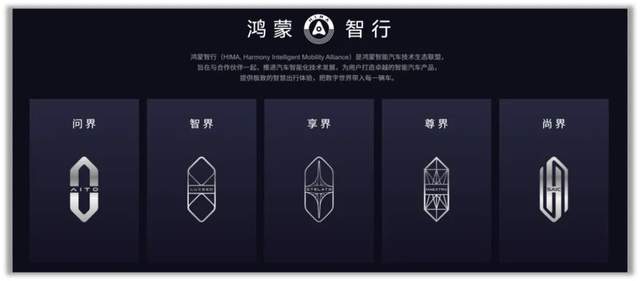
随着外部环境的不断改变,赛力斯与华为合作带来的增长,恐怕也需要进入新阶段。华为的技术体系、渠道能力和鸿蒙智行生态是问界快速发展的重要因素,但随着鸿蒙智行合作品牌不断增加,赛力斯需要证明的不只是能够借助生态获得销量,而是能否把生态带来的销量,转化成自身稳定的盈利能力。
图片来源:鸿蒙智行
2026年上半年,赛力斯收入下降、利润转亏、经营现金流转负,但与此同时,问界的销量仍然增长,新车型也在按计划推进,目前还不足以据此判断赛力斯进入经营恶化周期,但赛力斯必须向投资者证明产品更新能否重新带动盈利修复。
过去两年,赛力斯解决了如何把问界做起来这个问题,而接下来要解决的是如何让问界的增长真正留下利润。
免责声明:本文基于公司法定披露内容和已公开的资料信息整理,文章不构成投资建议仅供参考。
睿蓝财讯出品
文章仅供参考 市场有风险 投资需谨慎
来源:蓝筹企业评论
财经号声明: 本文由入驻中金在线财经号平台的作者撰写,观点仅代表作者本人,不代表中金在线立场。仅供读者参考,并不构成投资建议。投资者据此操作,风险自担。同时提醒网友提高风险意识,请勿私下汇款给自媒体作者,避免造成金钱损失,风险自负。如有文章和图片作品版权及其他问题,请联系本站。

