柏林没有答案,中国消费电子正穿越阵痛
 蓝鲨消费

蓝鲨导读:当AI不再性感
作者 | 杨硕
编辑 | 卢旭成
2026年9月8日,全球三大消费电子展之一的IFA在德国柏林展览中心落幕。
官方数据显示,本届IFA汇聚全球49个国家及地区1900余家企业,其中,中国参展企业达900家,较去年700家大增。若计入港澳台企业,中国参展企业总数突破千家,占全部展商超半数,创下这一拥有102年历史的展会规模最大的单一国家参展纪录。
在本届IFA上,中国品牌在多个赛道同时拿出定义行业方向的产品。追觅、科沃斯、石头,进一步推出从扫地到“扫全家”的产品路线;小米的“人车家全生态”在海外集中展示;AI眼镜、AI耳机无处不在……
展馆内人声鼎沸,中国AI硬件似乎正站在全球舞台的中央。然而,喧嚣的另一面,则是中国AI硬件正在遭遇一场增长困境。
集体失速
这种困境并非某一个品类的孤立波动,而更像是一次跨赛道、跨价格带的同步收缩。过去几年,被“AI+硬件”逻辑快速催熟的细分市场,包括可穿戴、智能音箱、智能投影、运动相机等各个赛道,几乎在同一时间窗口进入去泡沫阶段。
比如,曾经被视为消费电子“新刚需”的可穿戴设备,正在失去增长动力。
Counterpoint Research数据显示,2026年第二季度全球智能手表出货量同比下降4%,为一年来市场首次出现下滑,这主要受基础智能手表板块持续疲软影响,低价设备功能有限,消费者推迟升级;同时高端智能手表用户因期待新品发布推迟购买,导致更换周期延长。智能手环市场的处境更为严峻。IDC数据显示,2026年第一季度全球手环出货1002万台,同比下滑6.1%;中国市场跌幅更为惨烈,手环出货量同比下滑22.2%。
在此形势下,智能手表品牌Zepp Health(原华米)陷入“增收不增利”的困境。根据其发布的第二季度财报,营业收入达 6350 万美元,同比增长 6.9%,净亏损为 1130 万美元(2025 年同期净亏损为 770 万美元),亏损进一步扩大。
而曾被寄予“智能家居入口”厚望的智能音箱,如今也在加速萎缩。洛图科技数据显示,2026年1月中国智能音箱线上销量26.1万台,同比下降30.3%;一季度线上销量仅70.8万台,同比大跌41.8%;4月更是惨烈,线上销量仅20.4万台,同比暴跌50.5%,销售额降至0.6亿元。
从“智能家居入口”到“销量腰斩”,智能音箱用不到五年时间走完了从风口到低谷的全周期。语音交互的刚需性被证伪,屏幕化和多模态交互的趋势进一步挤压了纯语音音箱的生存空间。
曾经已经被证实能够跑通的智能硬件赛道同样也陷入了困境。
比如智能投影仪,前几年凭借“大屏、便携、护眼”等标签迅速走红,年均增量近百万台,2018年到2022年的复合增长率高达28.7%。然而到了2026年上半年,洛图科技数据显示,中国智能投影市场(不含激光电视)全渠道销量205.6万台,同比下降26%;销售额33.4亿元,同比下滑27%。
智能投影仪龙头极米科技也难以独善其身。2026年半年报显示,极米科技上半年实现营业收入16.06亿元,同比下降1.22%;归属于上市公司股东的净利润8318.65万元,同比下降6.18%。
运动相机赛道的故事最具戏剧性。曾由GoPro主导的格局已被彻底改写,取而代之的是中国品牌大疆与影石形成的双寡头垄断,但两大巨头的竞争已从产品层面蔓延至价格、专利、渠道等多个维度。
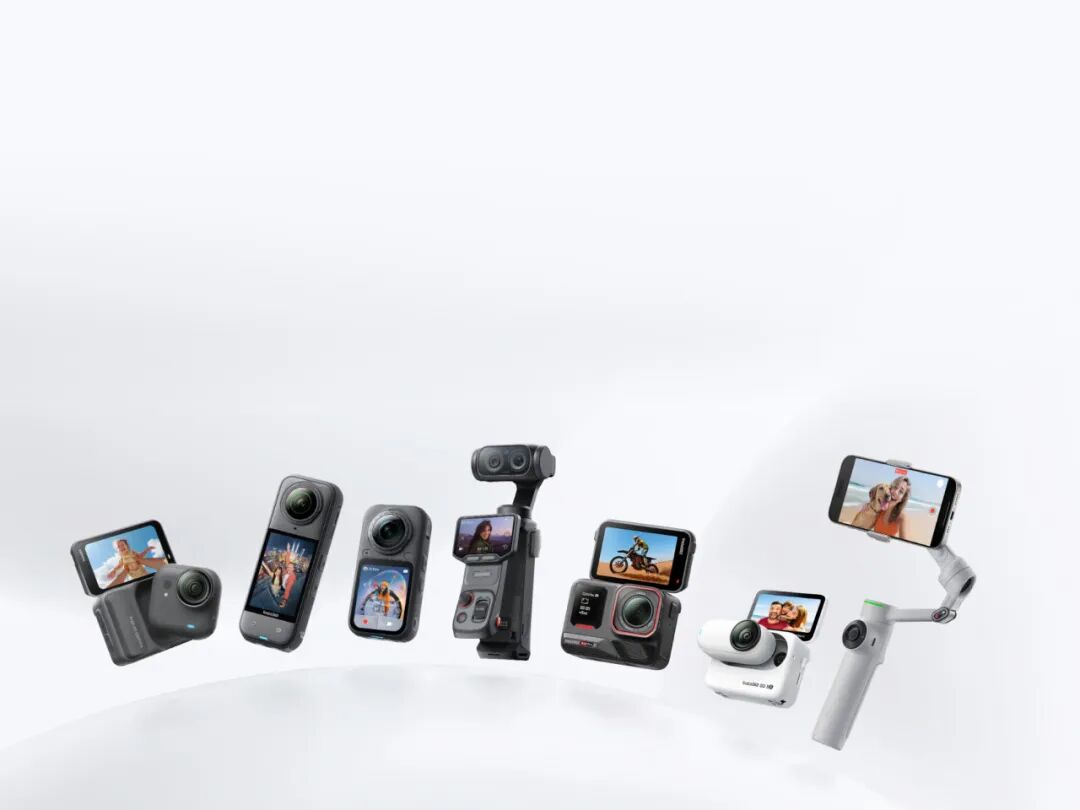
(来源:影石官网)
这也在一定程度上影响到影石的财务表现。2026年上半年,影石营收55.17亿元,同比增长50.29%,但归母净利润仅3040.73万元,同比暴跌94.15%;第二季度更是陷入5421万元的净亏损。毛利率方面,影石第二季度毛利率同比下滑约12%,降至38.33%。
对于净利润暴跌,影石在财报中表示,一是核心原材料采购成本持续攀升,报告期内DDR等存储芯片价格持续走高并维持高位;二是全景无人机作为新品类拓展,阶段性投入对公司整体利润产生了负向影响。
当智能硬件头部公司增收不增利、亏损扩大,一级市场的耐心也随之迅速消退。2025年,消费硬件还是一级市场最火热的赛道之一,甚至有说法称“美元基金已经All in消费硬件”。然而到了2026年,“现在很多大疆高管出来创业,第一轮融资都拿不到钱。我的体感就是,这个方向已经非常冷了,几乎没人看”,一位投资人的话道出了市场的急剧转向。
为何失速?
为什么那些在IFA展台上被聚光灯追逐的产品,一回到财报里就集体失速?表面上看,智能手表有智能手表的问题,智能音箱有智能音箱的难题,智能投影和运动相机也各有各的烦恼;但把这些赛道放在一起看,会发现它们被几条共同的暗线同时拖入调整期。
2024年至2025年,以旧换新补贴和购新补贴政策极大刺激了消费电子需求,但也提前透支了未来数年的换新空间。
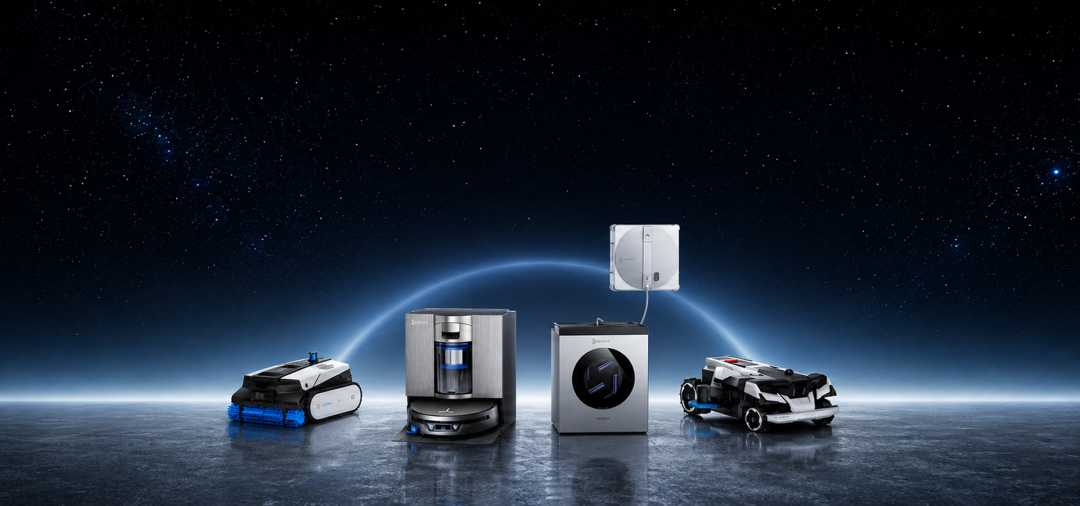
以清洁电器为例,2025年,家电补贴范围从原本8类大家电扩充至12类家电,并鼓励地方自主扩围补贴品类,随后多地将扫地机、洗地机纳入补贴范围。受地区补贴扩围带动,2025年清洁电器市场保持高速增长态势,全年销售额达471亿元,同比增长11.3%。
(来源:科沃斯官网)
但前两年的高基数严重透支了短期换新需求,2026年上半年进入阶段性空档,新增刚需不足。2026年上半年国内清洁电器销额同比下滑0.7%,销售规模近十年来首次出现下行。智能投影同样如此,2026年第一季度受国补退坡及高基数影响,全渠道销售额同比下降23.4%。
与此同时,多数AI硬件赛道正经历从“技术创新”到“参数军备”的退化,陷入“内卷式竞争”而非“突破式创新”。
以智能投影行业为例,LCD、DLP、三色激光、混光各技术路线并行,但各家都在卷亮度、卷色域,变成拼参数的“军备竞赛”,缺乏真正能撬动消费者购机、换机需求的功能创新。AI眼镜行业同样面临同质化困境,语音通话、音乐播放等功能大多已成标配,同质化成了新的痛点。
诚然,AI给硬件带来了全新的叙事,但这不等于会消费者提供新的价值。比如,AI翻译耳机、AI录音笔、AI会议纪要硬件,这些大量的AI硬件功能正在被软件快速替代,当飞书、腾讯会议自带免费纪要功能,当手机App就能完成同声传译,外置AI硬件的不可替代性大打折扣。
实际上,第一轮AI硬件最大的误区,是过度强调“替代手机”,但手机已经是一个非常成熟的超级终端,很多AI硬件其实没有提供新的使用场景。更深层的问题在于,AI概念的落地远比想象中困难,从“展台上的AI”到“生活中的AI”,其间横亘着成本、可靠性、场景适配等多重鸿沟。
不仅如此,随着AI服务器对高性能存储芯片的需求呈爆发式增长,三星、SK海力士等存储厂商将大部分先进产能倾斜至AI高端内存领域,导致消费电子专用的存储芯片产能大幅缩减、价格飞涨。存储芯片价格飙升,直接挤压了几乎所有终端硬件的利润空间。
比如,科沃斯管理层将营业成本增速快于收入增速归因于部分半导体零组件涨价;影石2026年上半年归母净利润暴跌94.15%,财报同样将利润下滑归因于存储芯片等原材料成本攀升。
更值得关注的是,当一个垂直赛道被创业品牌验证市场需求后,传统消费电子巨头会凭借其成熟的供应链体系、规模化产能、遍布全国的线下渠道和品牌认知度迅速切入,以极低成本复制产品、以极快速度铺开市场,对创业品牌形成碾压式竞争。
扫地机器人赛道是最典型的样本。科沃斯和石头科技用了近十年时间教育市场、打磨技术,但当“扫地机器人”成为家庭标配认知后,传统巨头迅速涌入。比如,美的2025年推出多款扫地机器人新品,依托其数万个线下网点和小家电渠道网络快速渗透;小米则凭借生态链模式和极致性价比,将扫地机器人价格从数千元拉低至千元级,直接挤压科沃斯、石头的中低端市场空间。
奥维云网数据显示,2026年上半年线上扫地机器人市场,小米已占据约12%的份额,且在中低价位段增长迅猛,而科沃斯、石头的均价和毛利率均承受持续下行压力。
智能投影赛道也上演着相似的剧本。当极米、坚果将智能投影从小众玩物做成大众消费品后,海信、长虹、创维等传统电视厂商迅速切入激光投影和智能微投领域。海信旗下Vidda品牌推出多款激光投影,凭借其在大屏显示领域的品牌背书,快速抢占中高端市场。
洛图科技数据显示,2026年上半年,海信系投影产品线上份额已跃升至行业前五,而极米科技的国内市占率从2024年的约25%下滑至2026年上半年的不足20%。
从扫地机器人到智能投影,再到方兴未艾的AI眼镜,类似的剧本正在反复上演。对创业品牌而言,真正的难题不是如何在一时一地的份额争夺中胜出,而是当巨头带着成本、渠道和品牌的三重势能压下来时,自己手里还剩下多少不可替代的东西。
喧嚣之外
柏林IFA的展馆里,中国AI硬件企业展示了从“产品出海”到“技术出海”再到“标准出海”的三级跳,900家中国企业的集体亮相,确实构成了中国消费电子产业实力的直观证明。
但展会的喧嚣掩盖不了一个基本事实:多数AI硬件赛道正从增量市场转向存量市场。当渗透率提升、新增用户减少,当技术创新进入平台期、产品同质化加剧,当补贴退坡、消费意愿走弱,曾经支撑高增长的红利正在逐一消退。
出路在哪里?或许在海外市场,科沃斯海外收入在2026年第二季度首次突破品牌总销售额的51%;或许在新场景,庭院清洁正成为增长最快的细分赛道,2025年全球割草机器人出货量同比增长63.8%……
但始终有一个问题摆在智能硬件企业面前:AI给智能硬件带来了新的想象空间,但AI本身并不能自动解决行业的结构性困境。因此,企业更需要思考的是,如何让AI真正创造用户愿意付费的价值,而不仅仅是给旧产品贴上一个新标签。同时,在面对传统巨头的挤压时,也要拥有自己真正能够抵御的武器。
财经号声明: 本文由入驻中金在线财经号平台的作者撰写,观点仅代表作者本人,不代表中金在线立场。仅供读者参考,并不构成投资建议。投资者据此操作,风险自担。同时提醒网友提高风险意识,请勿私下汇款给自媒体作者,避免造成金钱损失,风险自负。如有文章和图片作品版权及其他问题,请联系本站。
