地平线半年报:当智能驾驶成为标配,卖芯片只是第一步
 勇砺商业评论

撰文 | 白丽
出品 | 勇砺商业评论 阿桶观察 全球商业风向
几年前买车,人们讨论的是有没有倒车影像、能不能自动泊车。如今走进新能源汽车门店,销售往往会主动介绍高速领航、城区辅助驾驶,再告诉你车里装了什么芯片、算力有多高。
消费者未必记得这些专业名词。试驾一圈回来,他们更可能问:“刚才变道是车自己完成的吗?”“堵车的时候真能省点心吗?”
汽车智能化进入普及阶段,藏在车辆背后的芯片公司也开始走到台前。
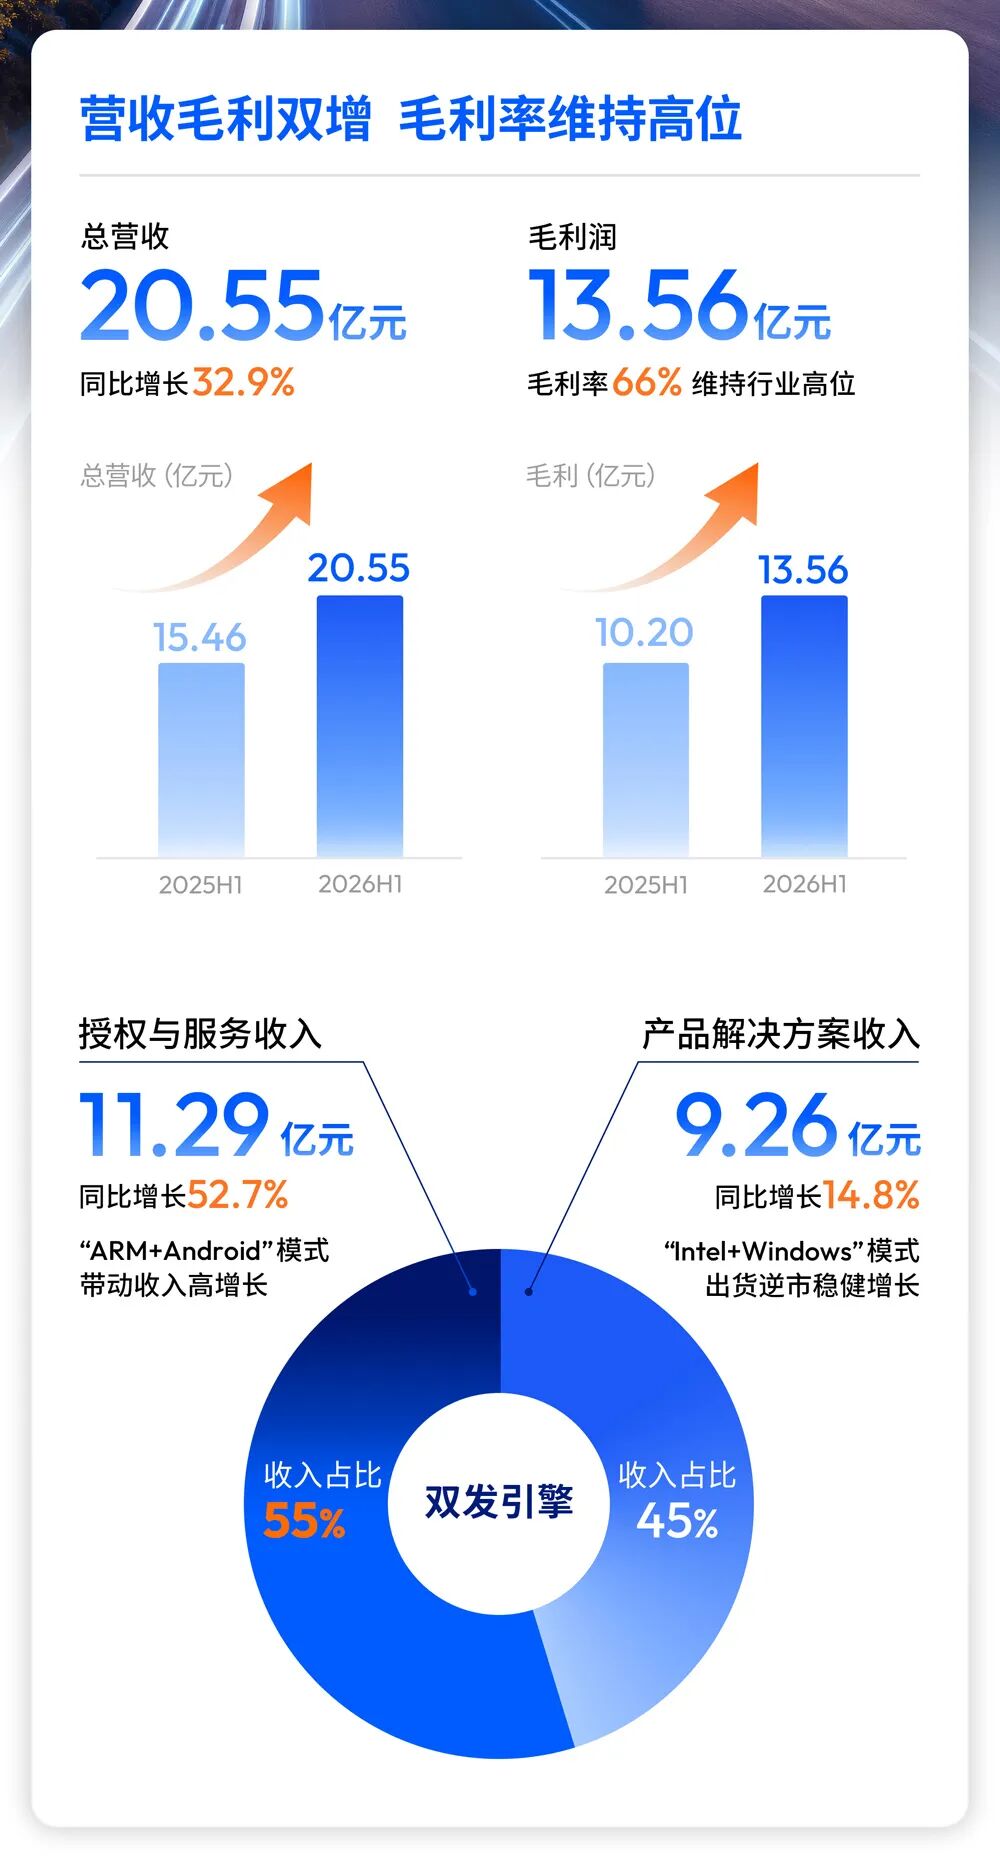
8月31日,地平线机器人-W(09660.HK)发布2026年半年报。上半年,公司实现营业收入20.55亿元,同比增长32.9%;毛利润13.56亿元,同比增长32.9%,综合毛利率维持在66%。征程系列芯片出货量达到221.8万套,同比增长12.1%。
表面上看,这是一个芯片出货继续增长的故事。但财报里更值得关注的变化是:地平线越来越不像一家只卖芯片的公司。
芯片之外,授权收入已经超过一半
上半年,地平线产品及解决方案收入9.26亿元,同比增长14.8%;授权及服务收入达到11.29亿元,同比增长52.7%,占总收入约55%。
两项业务的增速差异,透露出地平线商业模式的变化。
卖芯片,收入与装车数量紧密相关。卖授权和服务,则意味着客户购买的不只是硬件,还有工具链、软件能力、技术支持和开发服务。
对车企而言,选定一颗芯片只是开始。
一套辅助驾驶系统要真正装上车,需要适配摄像头、雷达和整车电子架构,还要完成大量测试。之后,系统能否继续升级,出了问题能否快速找到原因,也会影响一款车的上市进度和用户口碑。
消费者试驾时感受到的跟车是否平顺、变道是否果断,背后是芯片、算法和整车工程共同作用的结果。参数写在宣传页上,体验却藏在每一次刹车和转弯里。
因此,车企需要的不只是一个性能不错的零件,而是一套能够量产、方便开发、后续有人维护的技术底座。
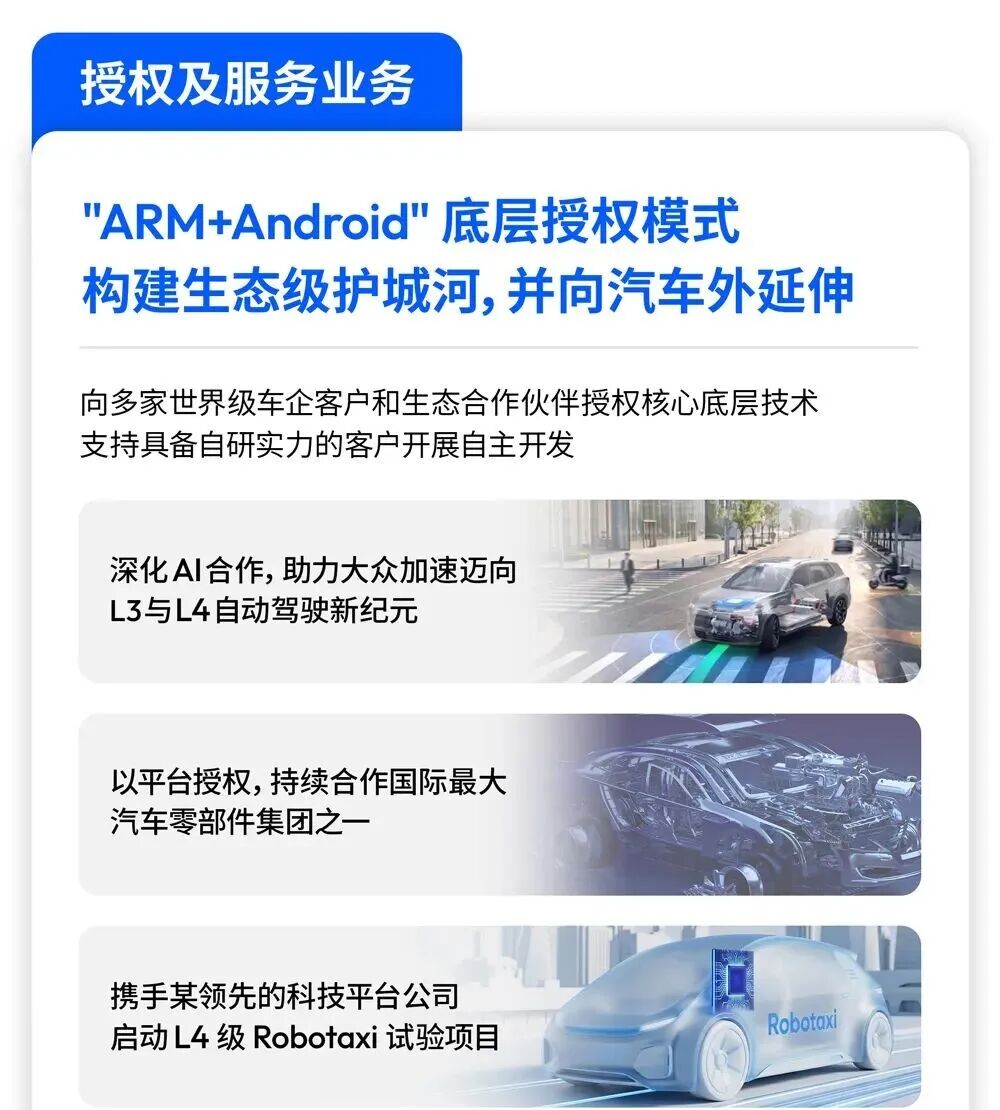
地平线希望提供的正是这样的底座。按照设想,它试图成为汽车智能化领域类似“ARM+Android”的平台:既提供计算基础,也通过开发工具和软件生态,帮助合作伙伴打造自己的产品。
授权及服务收入首次超过产品及解决方案收入,说明这套模式已经开始贡献更明显的收入。但它能否持续增长,还要看客户愿不愿意长期使用,以及平台能否在不同车型上保持稳定体验。
拿到定点是入场,真正上车才算兑现
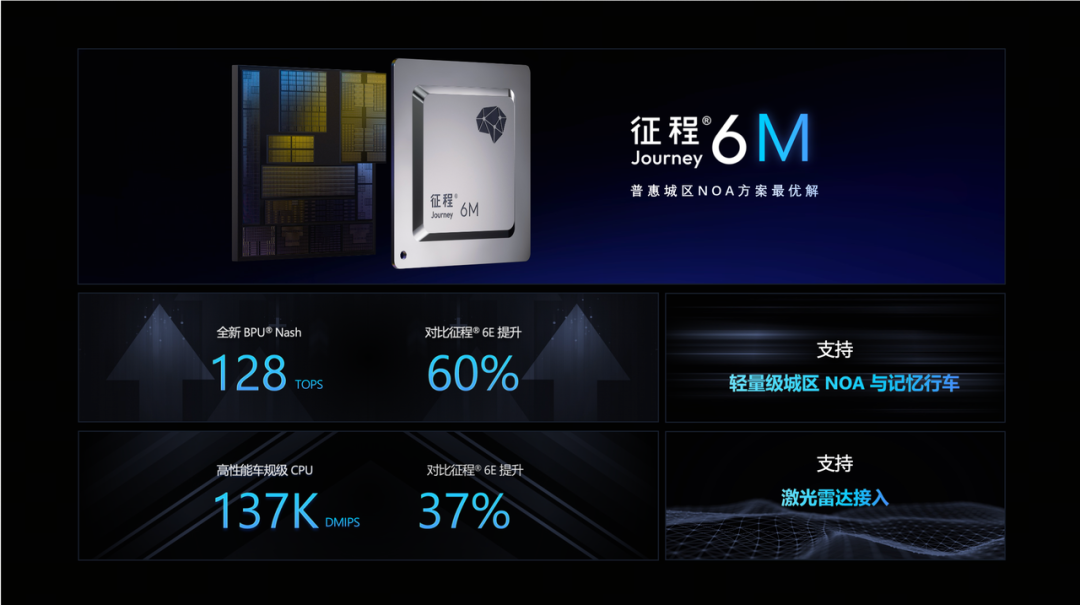
截至上半年,地平线累计获得近500款车型定点,其中中高阶智能驾驶车型接近130款。
在汽车行业,“定点”意味着车企原则上选定了供应商,距离真正产生规模收入却还有一段路。
一款车型从立项到上市,要经历开发、测试和认证。中间可能调整配置、推迟量产,也可能因为市场变化改变销量计划。因此,定点数量代表未来机会,并不等同于已经卖出的芯片。
打个不那么严谨的比方,拿到定点像是收到了婚礼请柬,能不能顺利走到那一天,中间还有不少事情要办。
对地平线来说,221.8万套的半年出货量,证明其产品已经具备一定量产规模;近500款车型定点,则提供了后续增长储备。下一步要看的,是这些项目能否按期上车,以及中高阶方案能否带来更高的单车价值。
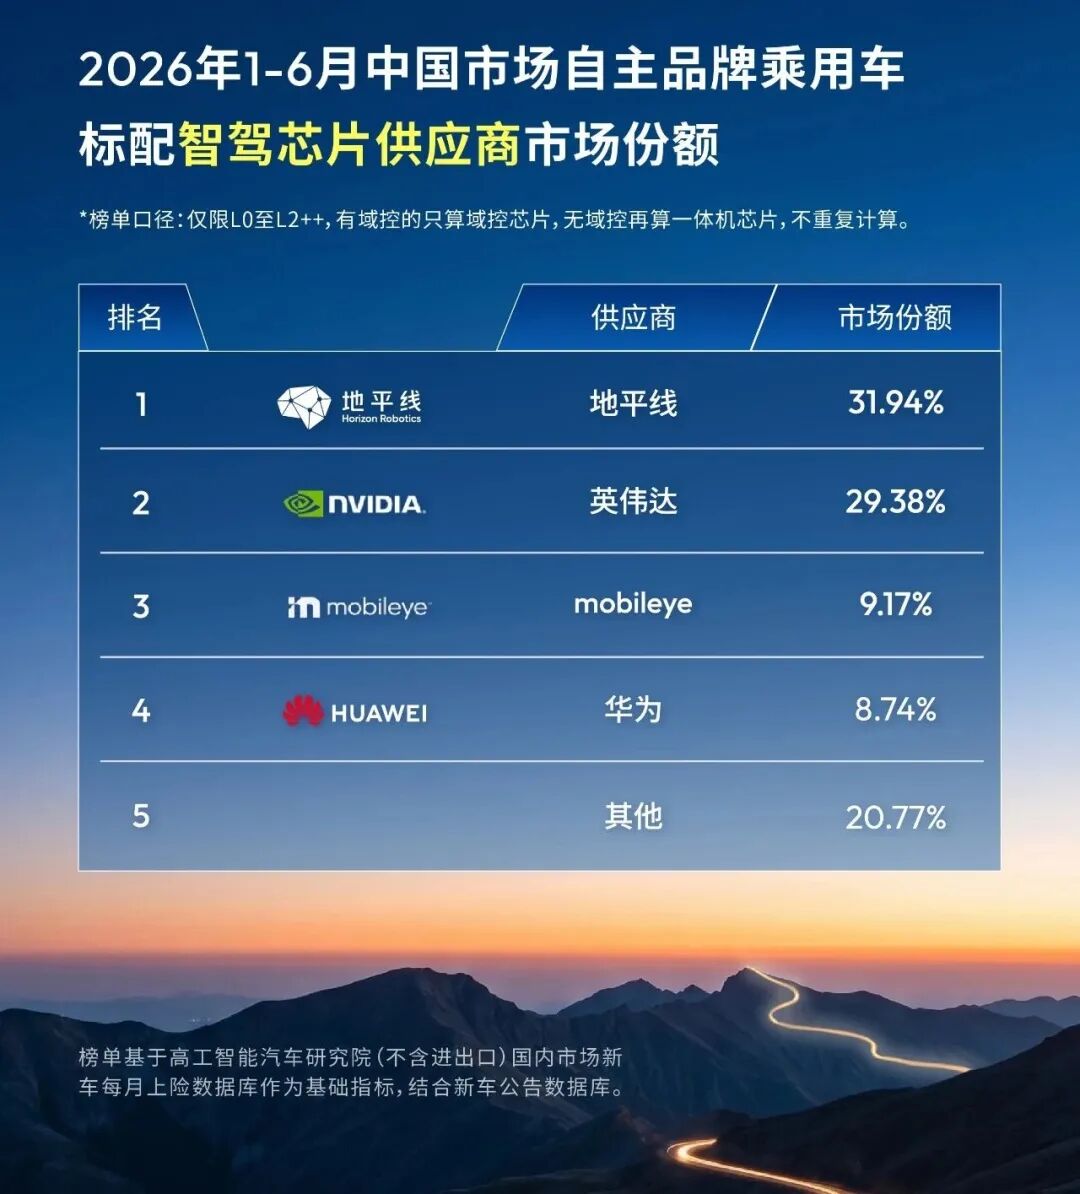
自主品牌仍是地平线的基本盘。地平线援引第三方数据称,其在自主品牌基础辅助驾驶市场的份额首次达到50%,在支持城区导航辅助驾驶的芯片市场中,份额升至22.8%。
合资车企则可能成为新的增量。
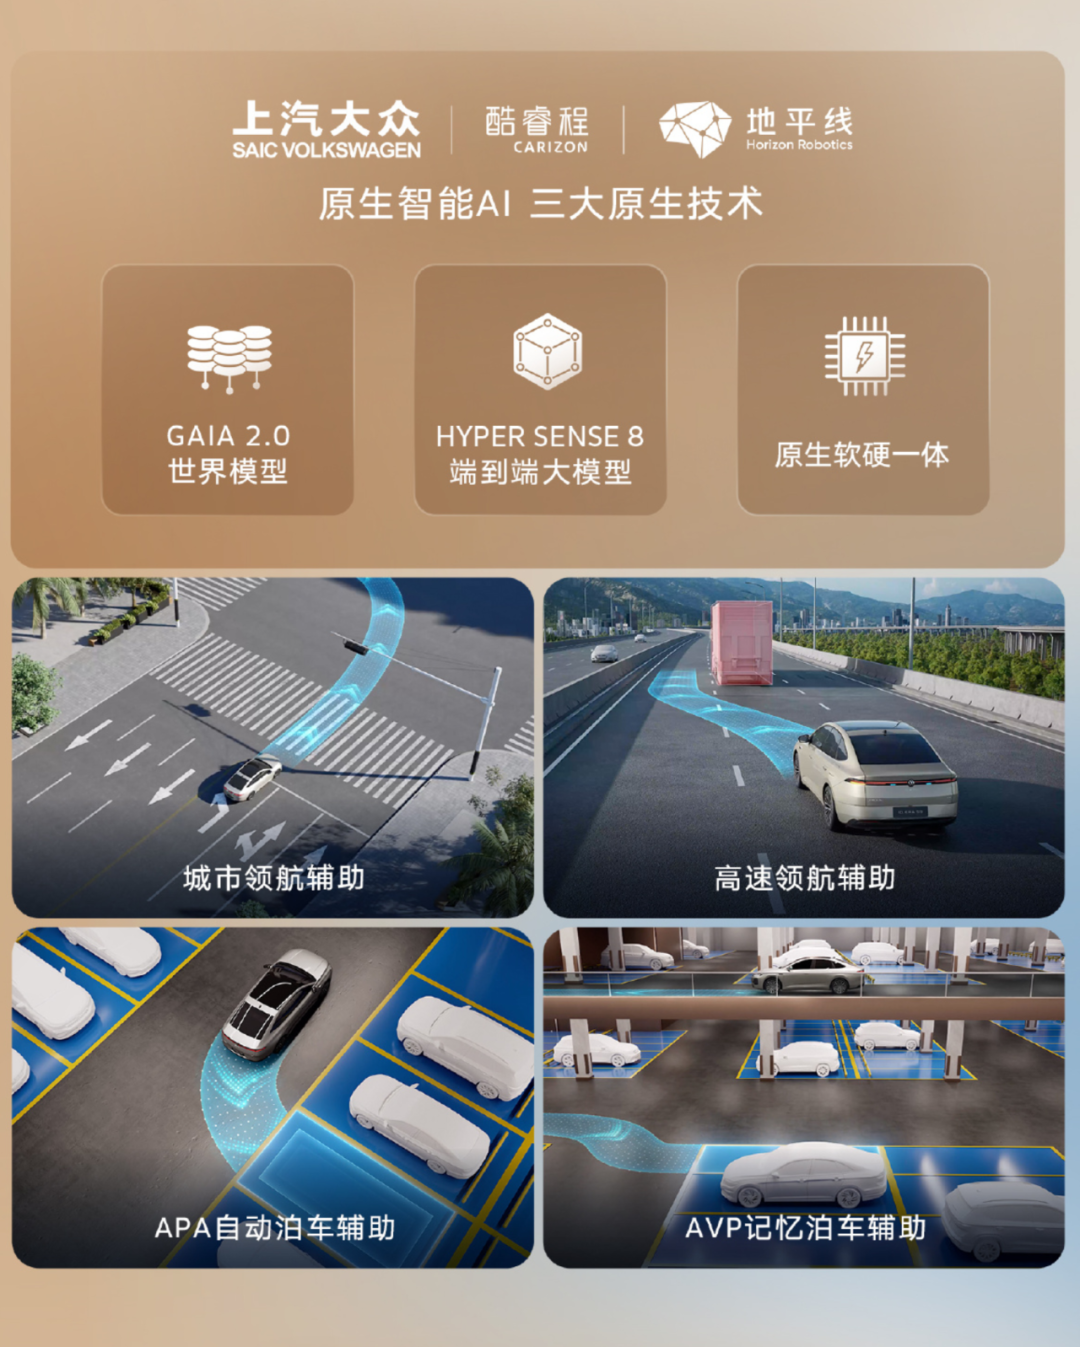
地平线与大众的合资公司酷睿程,正在推进基于征程6系列和HSD方案的高阶辅助驾驶系统,计划搭载于大众在华三家合资企业的七款新车型。
对传统合资品牌而言,中国市场的智能化竞争已经不能慢慢来。消费者不会因为一个品牌历史悠久,就降低对车机和辅助驾驶的要求。
对地平线而言,进入合资品牌供应链,则意味着更长的验证周期和更复杂的工程要求。拿到项目是一张入场券,按时、稳定地交付,才决定这张票最后值多少钱。
账面扭亏,不等于主营业务已经赚钱
地平线上半年录得期内利润37.84亿元,去年同期亏损52.33亿元。单看标题,公司似乎已经实现大幅扭亏。
不过,这37.84亿元利润并不主要来自日常经营。公司能够实现账面扭亏,一部分来自金融负债价值变动带来的会计收益,另一部分来自D-Robotics不再纳入合并报表产生的一次性收益。剔除这些特殊因素后,地平线的主营业务仍在亏损:上半年经调整净亏损16.71亿元,同比扩大25.4%。
换句话说,公司在报表上已经盈利,但芯片、软件授权等核心业务尚未真正赚到钱。
就像看一户家庭的收入,卖房所得和每月工资都进了账户,但两者显然不是同一种收入。
造成亏损的重要原因,是仍处高位的研发投入。上半年,地平线研发开支达到27.55亿元,同比增长21.9%,甚至超过同期营收。
对芯片和智能驾驶公司来说,新一代芯片研发、软件平台建设和量产适配都需要持续投入,而且花钱往往发生在收入之前。
只是资本市场最终还是会追问:每多投入一元研发费用,未来能够换来多少出货、授权收入和客户黏性?
66%的毛利率说明地平线的产品和服务具有较高的毛利空间;仍在扩大的经调整亏损则说明,公司距离把这种毛利优势变成稳定利润,还有一段路要走。
智能驾驶拼到最后,还是要看好不好用
过去几年,智能驾驶行业很容易陷入数字竞赛:芯片算力更高、传感器更多、功能覆盖的城市更多。
但普通消费者的判断往往朴素得多。
早高峰堵车时,系统能不能平稳跟车?旁边突然加塞,会不会猛踩刹车?进出匝道时,家人坐在后排会不会跟着紧张?
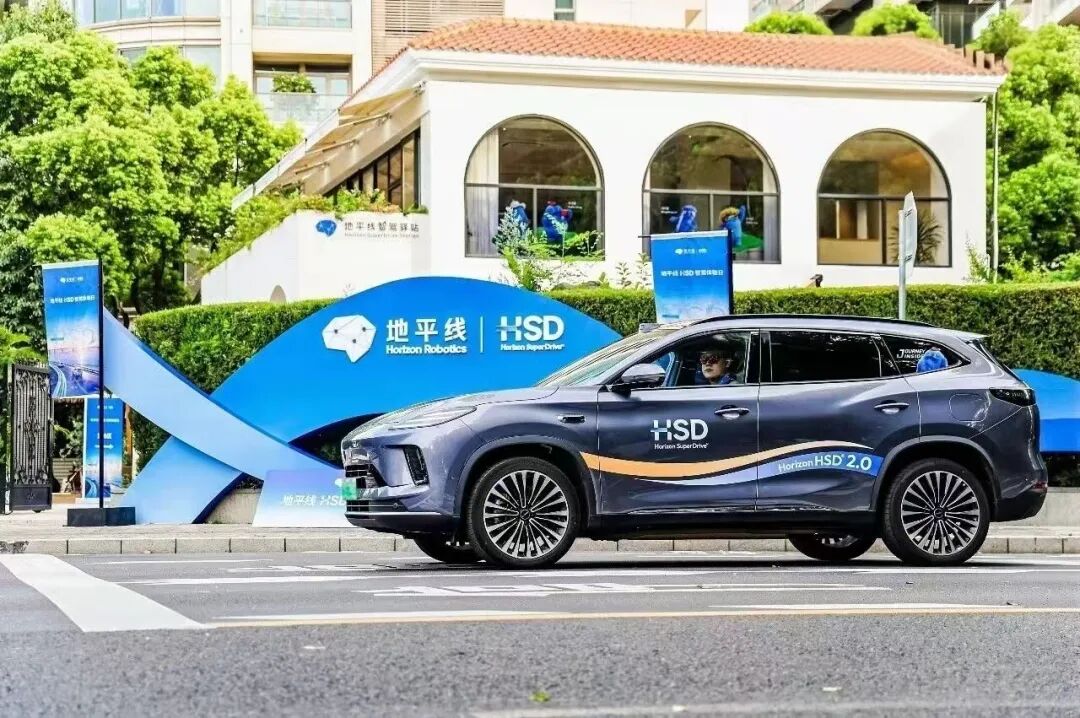
这些细节决定了辅助驾驶是销售演示时打开一次的功能,还是车主每天通勤都愿意使用的工具。
这也意味着,地平线的竞争不会只发生在芯片规格表上。它还需要帮助车企缩短开发周期、控制硬件成本,并在不同价位的车型上提供相对稳定的体验。
当辅助驾驶从高配车型下放到主流市场,行业机会会变大,价格压力也会随之增加。能够覆盖入门级和中高阶方案,并形成软硬件生态的供应商,更有机会留在牌桌上。
地平线这份半年报给出了两个方向明确、结果尚未完全落定的信号。
一方面,芯片出货和车型定点继续增长,授权及服务已经成为更快的收入引擎。地平线正在从硬件供应商向平台型公司靠近。
另一方面,主营业务仍处于亏损状态,研发投入还在增加。定点项目能否兑现、合资客户能否放量、高阶方案能否提升单车收入,都将决定它什么时候真正靠经营赚钱。
下一次坐进一辆新车,消费者可能依然不会问:“这款车用了哪家公司的计算平台?”他更可能在试驾结束后,松开方向盘旁边微微攥紧的手,说一句:“开起来还挺顺,也没那么吓人。”
对地平线而言,当越来越多这样的体验由它提供的技术支撑,而用户甚至没有意识到它的存在,或许才是一个底层平台真正成熟的标志。(文/白丽)
财经号声明: 本文由入驻中金在线财经号平台的作者撰写,观点仅代表作者本人,不代表中金在线立场。仅供读者参考,并不构成投资建议。投资者据此操作,风险自担。同时提醒网友提高风险意识,请勿私下汇款给自媒体作者,避免造成金钱损失,风险自负。如有文章和图片作品版权及其他问题,请联系本站。
