A股IPO前三季度募资同比增近3倍,长鑫科技助安徽领跑全国
 星岛记事

《星岛》记者 应晓倩 深圳报道
2026年前三季度,A股IPO市场热度居高不下,不仅募资规模大幅增长,且发行节奏明显提速。
Wind数据显示,截至9月30日,今年共有123家企业登陆A股市场,上市数量同比增长约58%,合计募资2163.15亿元,接近去年同期的三倍。
不过值得注意的是,第三季度的上市企业数量和募资金额双双达到年内高点,但IPO新增受理数量却显著减少,呈现“发行放量、申报降温”的鲜明反差。
从上市板块来看,北交所贡献了最多的新上市企业,科创板则领跑募资规模。行业和区域分布方面,电子、机械设备等行业的硬科技企业持续成为资本市场“吸金主力”,长鑫科技等超大型IPO项目的集中上市不仅推动整体募资规模攀升,也重塑了区域融资排名格局。
有机构分析指出,当前可能正处于新一轮多年期IPO上行周期的早期阶段,随着更多优质科技企业上市融资,有望进一步优化A股市场结构,提升对长期投资者的吸引力。
发行端持续火热,科创板募资规模领跑
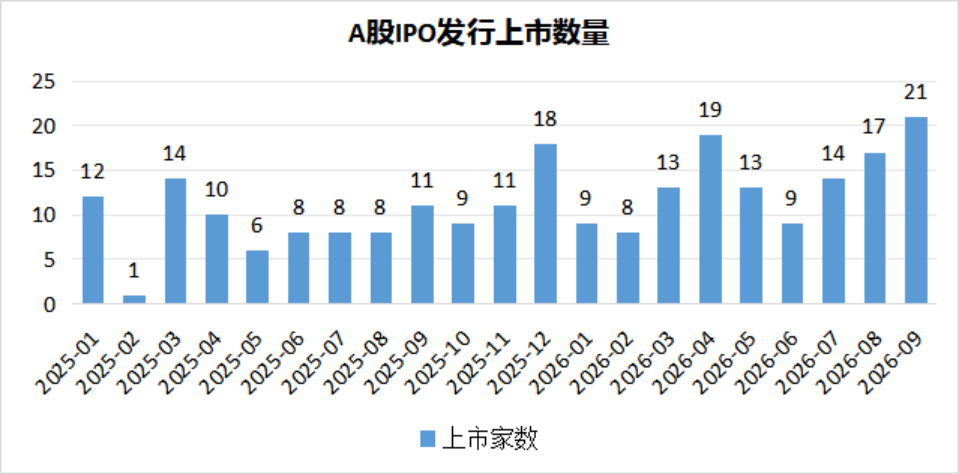
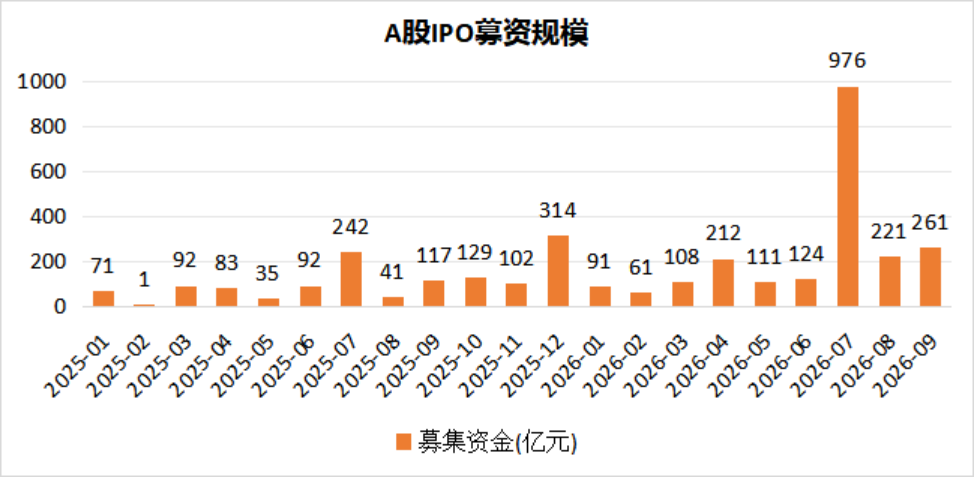
Wind数据显示,按上市日期统计,2026年前三季度共有123家企业登陆A股市场,较去年同期增长约58%,合计募集资金2163.15亿元,达到去年同期的近三倍。
▲来源:Wind,星岛整理
其中,第三季度共有52家企业上市,合计募资1457.42亿元,上市数量与募资规模双双达到年内高峰。7月单月募资额达到976.06亿元,同比增长超300%,占前三季度总额的约45%;9月单月上市21家,创下年内单月发行数量新高,募资额260.53亿元,同比增长超120%。
▲来源:Wind,星岛整理
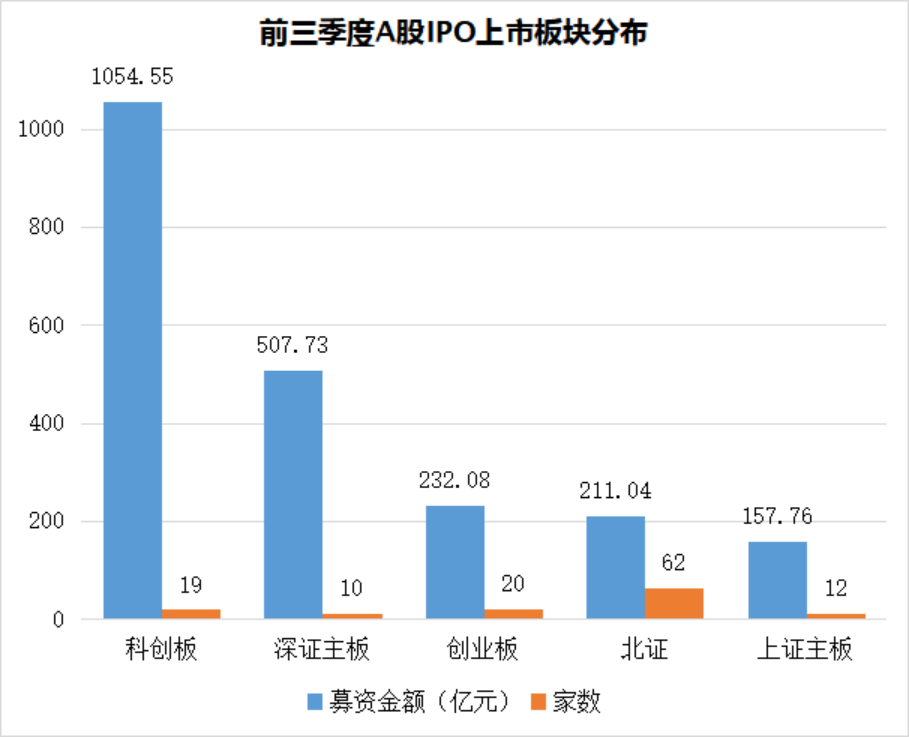
分上市板块来看,北交所成为前三季度A股IPO发行的主阵地,共有62家企业上市,占新上市企业总数的50.4%;科创板和创业板分别有19家和20家上市,合计占比31%;上证主板、深证主板则分别新增12家和10家上市公司。
▲来源:Wind,星岛整理
募资规模方面,科创板以1054.55亿元的总募资金额领跑其他板块,深证主板以507.73亿元排名第二,创业板和北交所分别募资232.08亿元和211.03亿元,上证主板募资总额则不足200亿元,为157.76亿元。
具体项目来看,长鑫科技以666.07亿元的募资金额位居前三季度A股IPO首位,华润新能源、惠科股份分别以245亿元和84.93亿元排名第二、第三。募资规模前十的项目中,科创板占据5席,深交所主板占4席,上交所主板占1席。
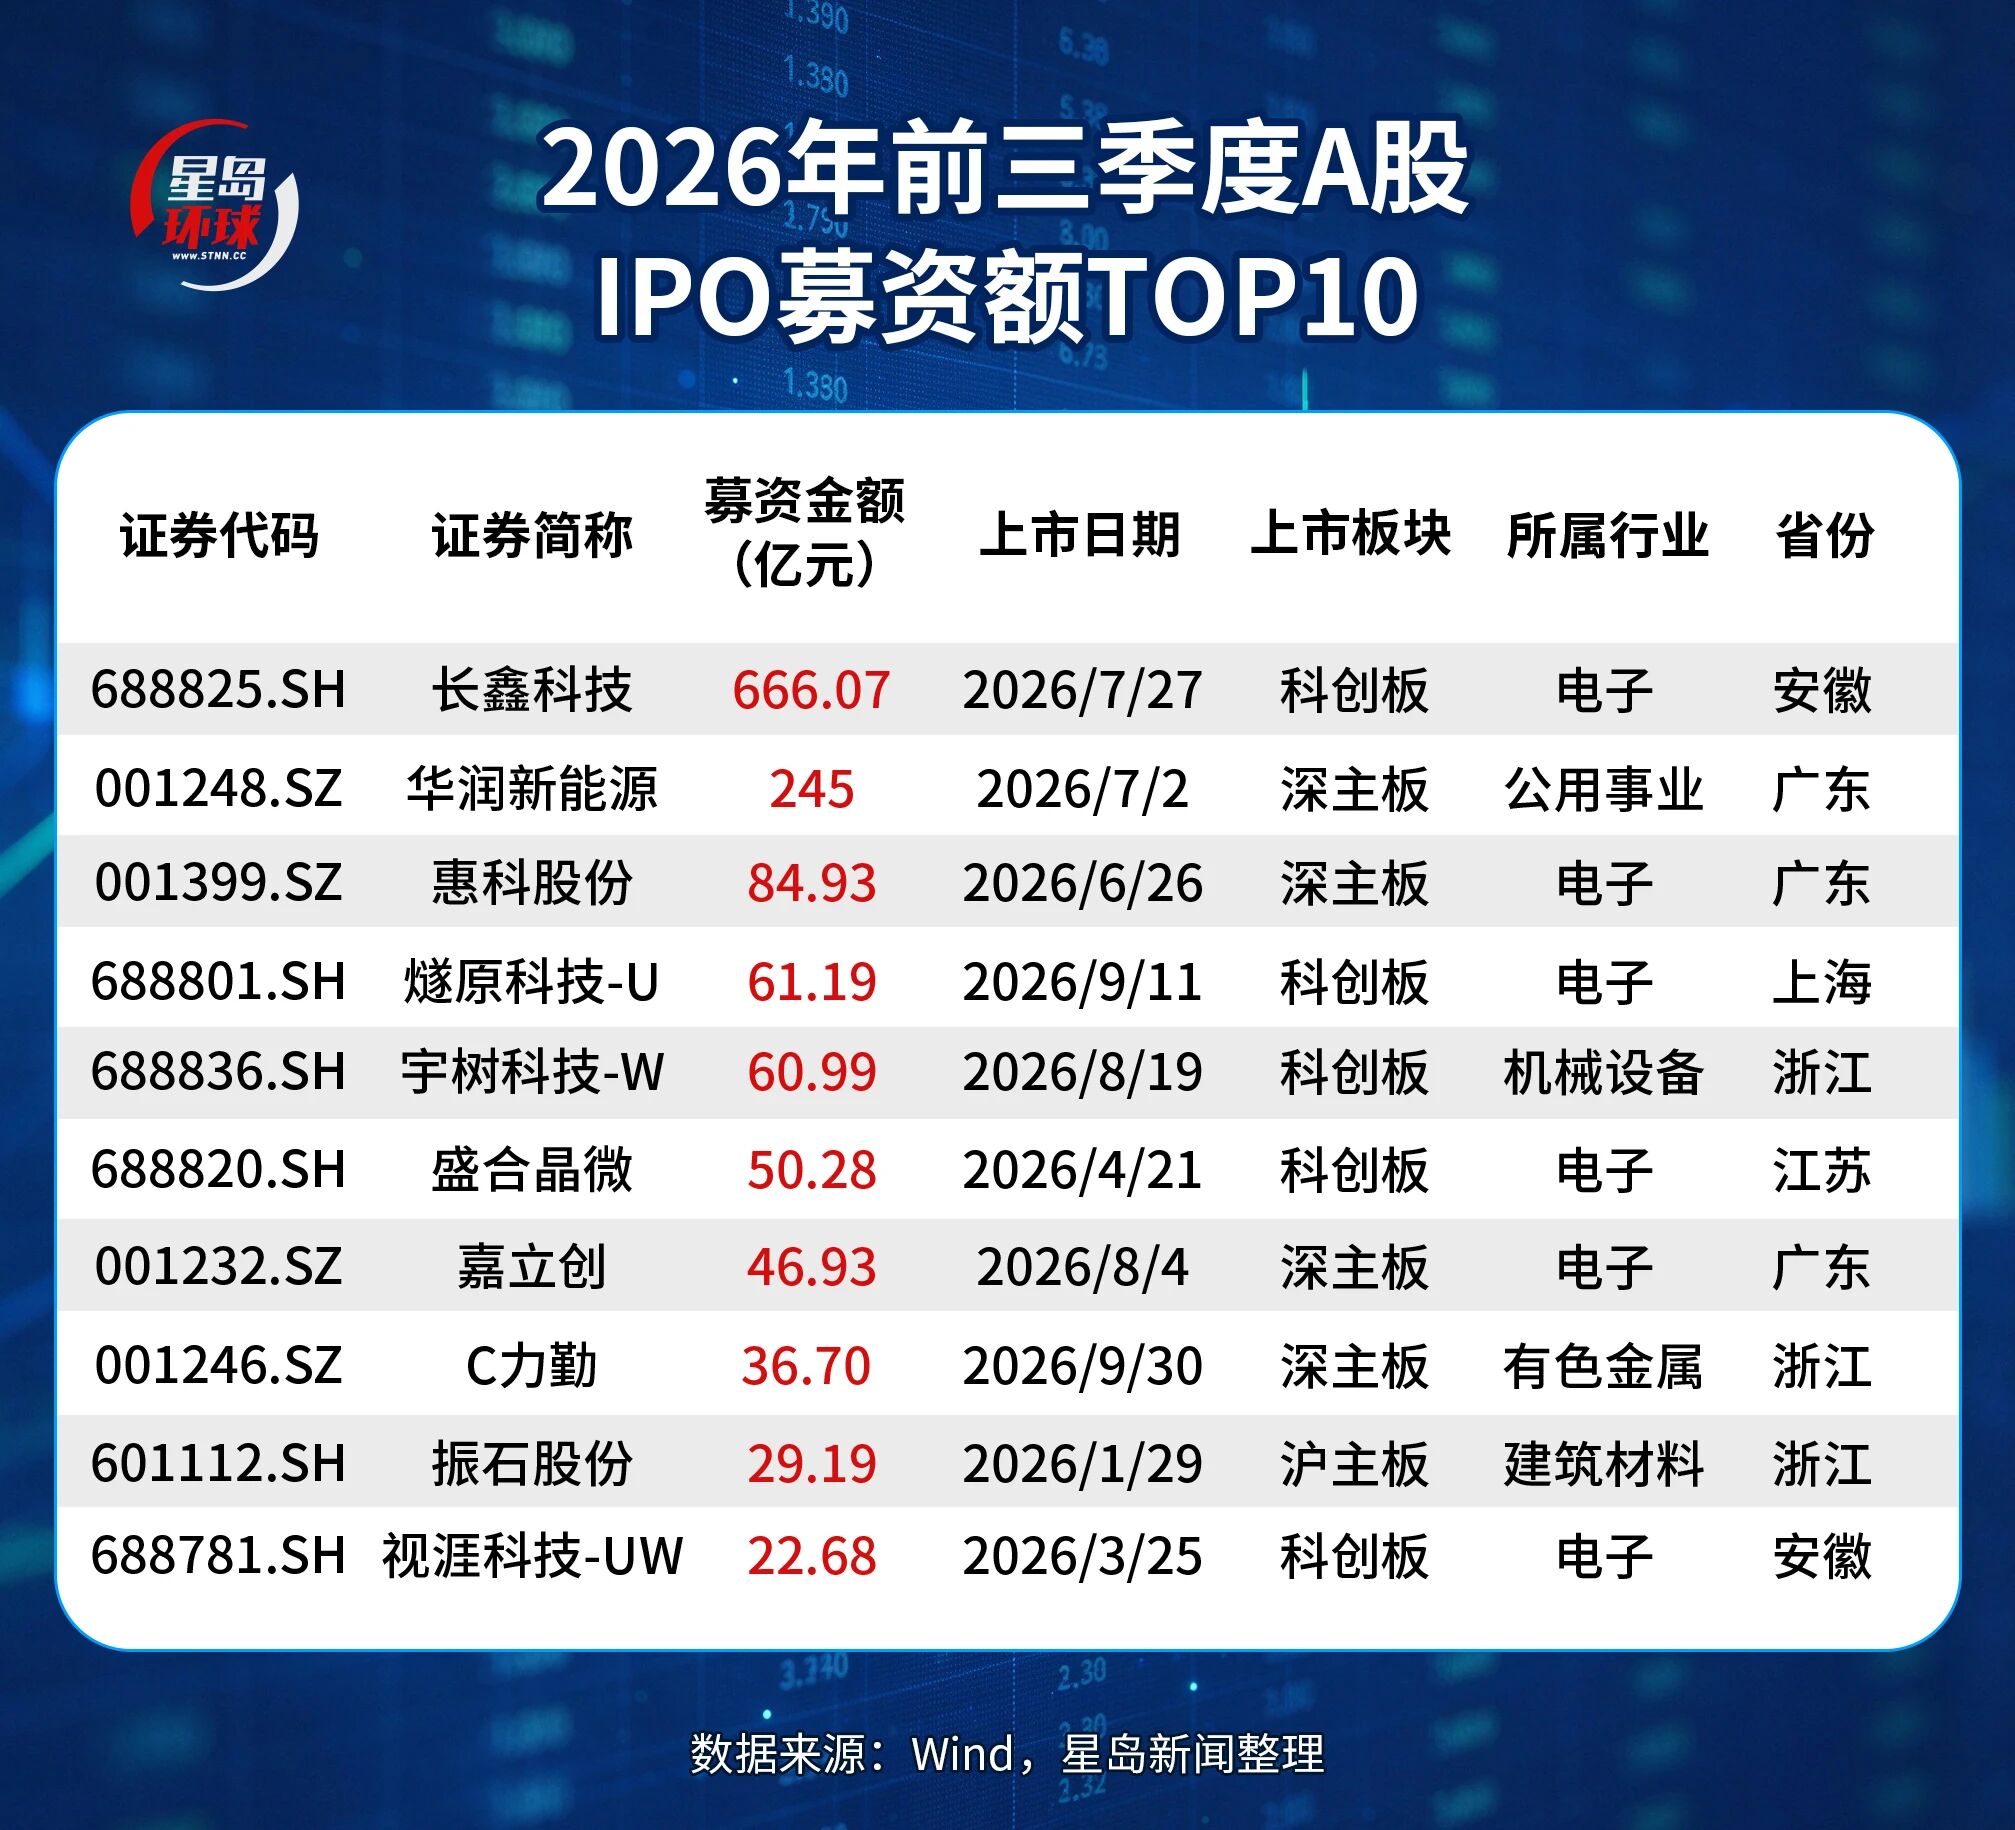
可以看到,北交所在上市企业数量上占据优势,科创板则凭借较大的项目融资规模成为募资主力。第三季度大型IPO项目的集中上市,进一步抬升了今年A股整体融资规模。
受理端三季度遇冷,申报需求或提前释放
值得注意的是,A股IPO的新增受理数量在第三季度出现显著下降,与发行端的持续放量形成鲜明对比。
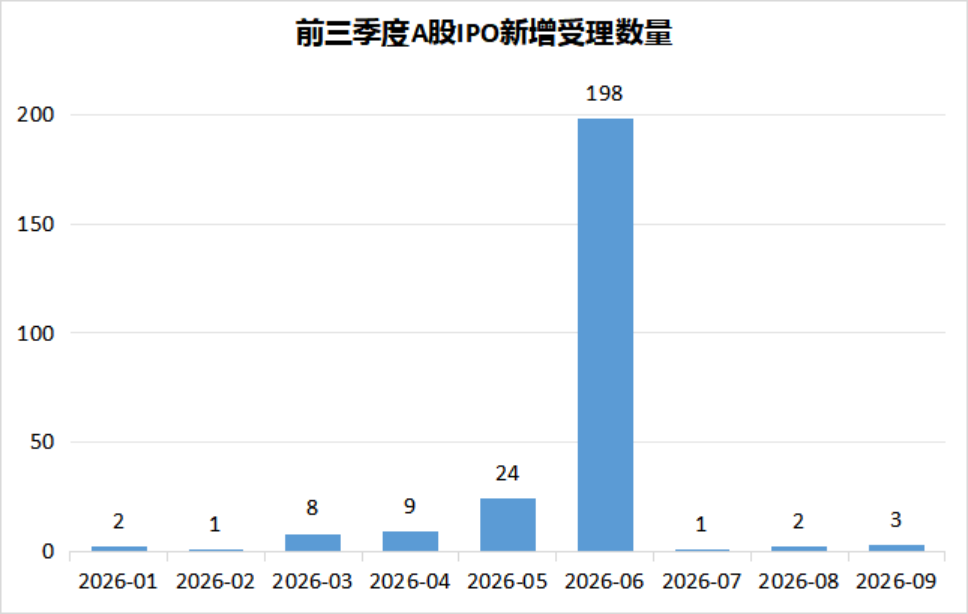
今年前三季度,A股IPO受理企业共计248家,其中242家在上半年获受理。第三季度,沪深北三地交易所合计仅新增受理6单IPO项目,较去年同期减少逾五成。具体来看,7月、8月分别新增受理1家和2家,9月新增的3家则全部来自北交所,沪深交易所双双“挂零”。
▲来源:Wind,星岛整理
同时,A股IPO的新增受理数量在第三季度出现显著下降,与发行端的持续放量形成鲜明对比。
今年前三季度,A股IPO受理企业共计248家,其中242家在上半年获受理。第三季度,沪深北三地交易所合计仅新增受理6单IPO项目,较去年同期减少逾五成。具体来看,7月、8月分别新增受理1家和2家,9月新增的3家则全部来自北交所,沪深交易所双双“挂零”。
通常,9月作为重要的财报窗口期之一,往往迎来一波IPO申报高峰,但今年情况却有所不同。今年二季度,随着创业板、科创板重大政策改革利好释放,IPO申报需求集中涌现,6月单月新增受理多达198家,创下2024年以来月度受理数量新高。申报项目的集中释放,或是导致第三季度受理数量相对低迷的原因之一。
大同证券首席投顾张诚分析指出,前三季度A股新股上市数量和募资额同比明显增长,尤其是第三季度大型硬科技项目的集中上市,推高了整体发行规模。这些项目大多是2025年下半年至2026年上半年陆续获受理、问询及过会的存量项目,属于前期项目储备的集中释放。
张诚表示,证监会曾多次强调要丰富跨周期、逆周期调节手段,增强资本市场内在稳定性,在市场存量博弈、成交额偏弱的环境下,适度放缓沪深IPO受理节奏,有助于缓解新股供给对二级市场流动性的压力。
他还指出,当前IPO审核更强调财务真实性、板块定位、技术成色和成长确定性,部分企业因业绩波动、合规瑕疵或创新属性不足,选择暂缓申报或主动撤单。这些因素共同作用,使第三季度IPO受理端呈现出明显的阶段性降温。
硬科技吸金,超级IPO改写区域排名
从行业分布来看,科技相关产业仍是A股IPO融资的重要方向。
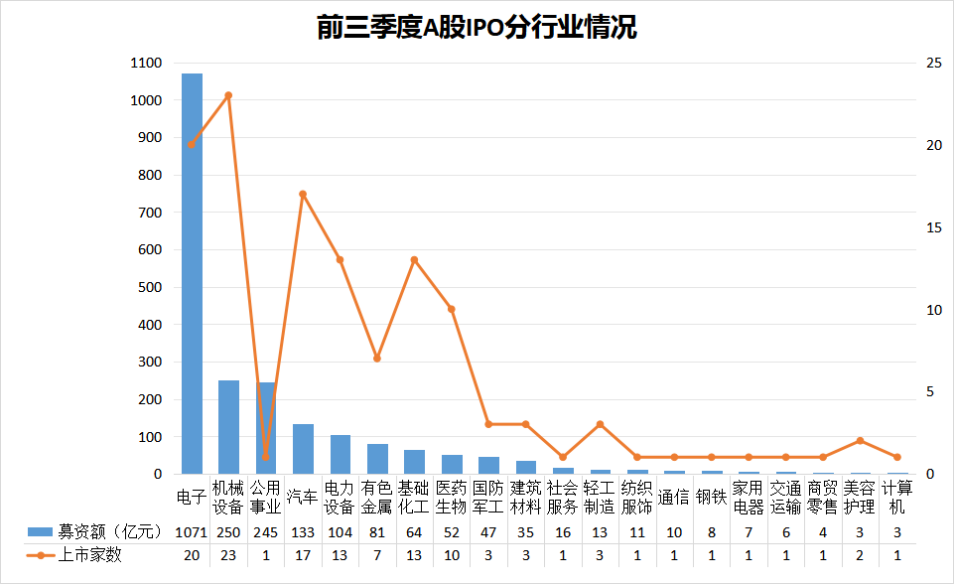
Wind数据显示,今年前三季度,电子行业IPO募资规模约1071.48亿元,单行业占全市场募资总额的近一半;机械设备行业募资约250.08亿元,名列第二;公用事业行业募资约245亿元,位居第三。汽车、电力设备行业的募资金额也均超过百亿元。
▲来源:Wind,星岛整理
按IPO发行数量统计,机械设备和电子行业前三季度分别有23家、20家企业登陆A股,居各行业前列。此外,汽车、电力设备、基础化工和医药生物行业的新上市企业数量均超过10家。
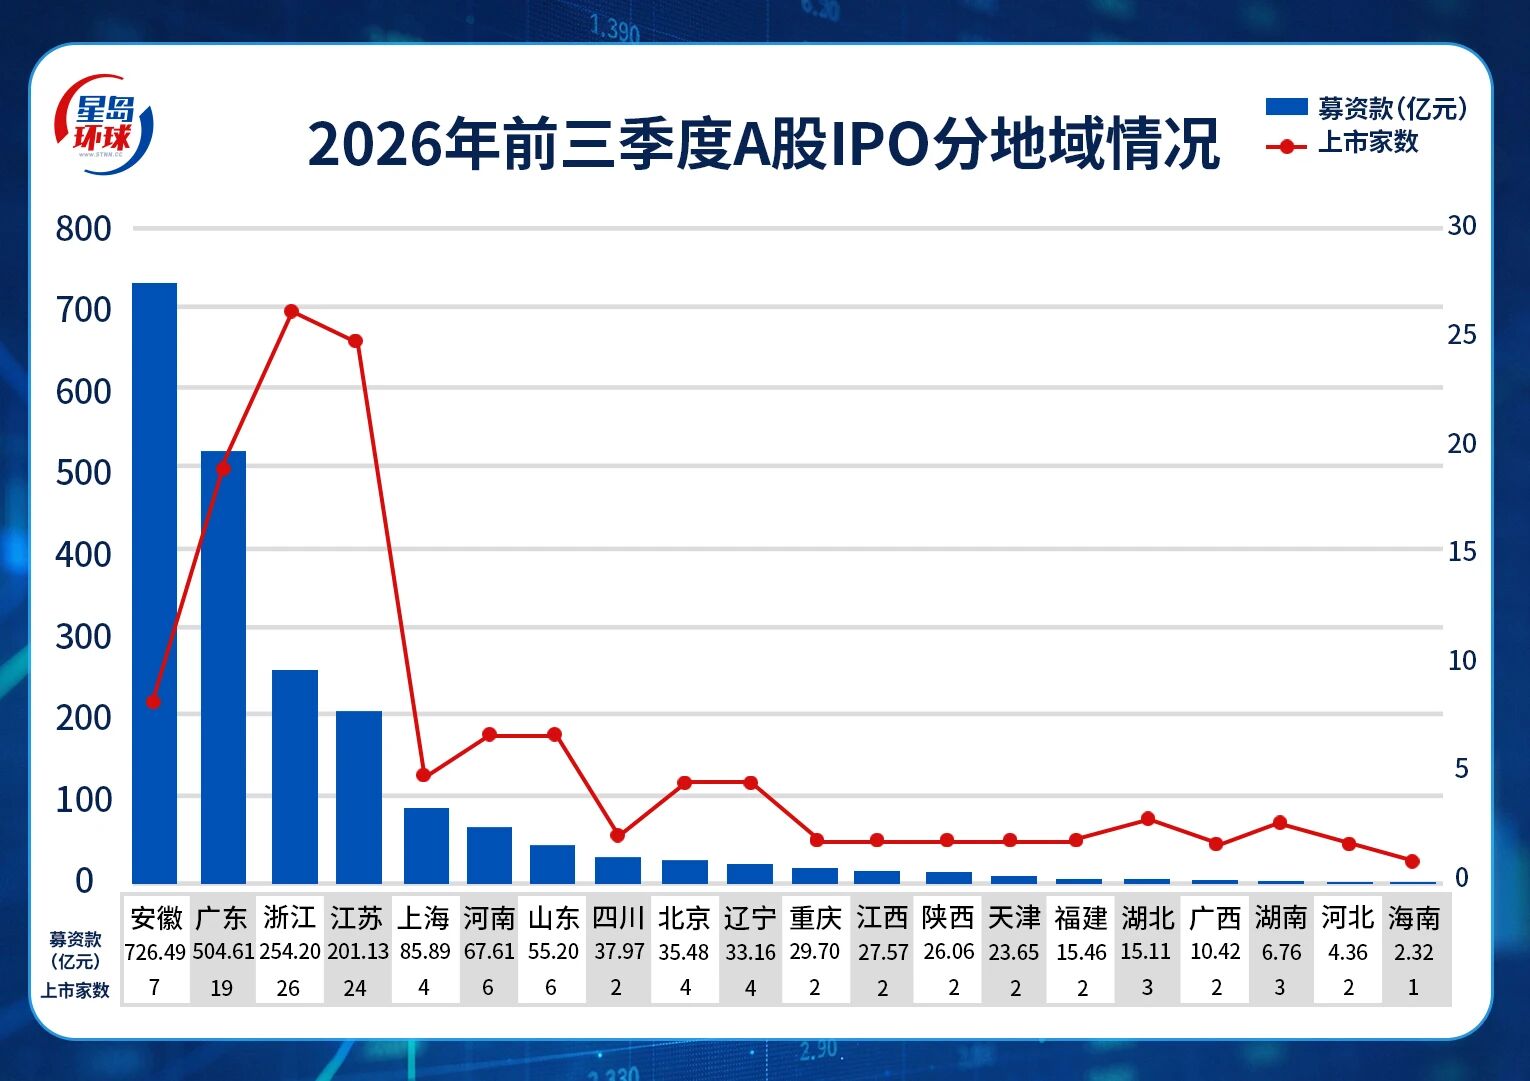
地域分布方面,浙江、江苏和广东省新上市企业数量领先。前三季度,浙江有26家企业完成上市,江苏有24家,广东有19家,三地合计69家,占新上市企业总数约六成。同时,安徽以7家新增上市公司排名第四。
▲来源:Wind,星岛整理
而从募资规模来看,区域格局则出现明显变化。前三季度,安徽凭借约726.49亿元的IPO募资额,力压北上广江浙沪等地区,跃居全国首位。
安徽之所以能够在募资规模上拔得头筹,主要得益于长鑫科技这一超级IPO的拉动。作为今年规模最大的IPO项目,长鑫科技首发融资高达666亿,占安徽前三季度IPO募资总额的约92%,也已超过其他各个省份前三季度IPO募资总额。
广东则以约505.61亿元的募资规模排名第二,同样也离不开超大型项目的贡献。华润新能源和惠科股份为今年前三季度的第二、第三大IPO项目,分别募资245亿元和84.93亿元,合计占广东同期IPO募资总额的约65%。
此外,浙江、江苏以254.20亿元、201.13亿元的募资额分列第三、第四位,在上市企业数量和融资规模上均位居前列,IPO项目供给和融资表现较为稳定。
从行业和区域两个维度来看,前三季度A股IPO市场的增长,既与硬科技企业集中上市有关,也受到少数超大型项目的明显影响。摩根士丹利发布的报告指出,优质旗舰IPO是中国资本市场生态持续升级的体现,当前IPO企业的创新能力、战略价值进一步增强,研发投入与资本开支也在持续提升。
该机构认为,当前仍处于一轮为期数年的IPO上行周期早期阶段,随着更多具备创新能力和全球竞争力的科技企业登陆A股,有望进一步优化市场结构,提升A股市场对境内外长期投资者的吸引力;同时市场制度的持续完善,也将为IPO市场长期健康发展提供支撑。
财经号声明: 本文由入驻中金在线财经号平台的作者撰写,观点仅代表作者本人,不代表中金在线立场。仅供读者参考,并不构成投资建议。投资者据此操作,风险自担。同时提醒网友提高风险意识,请勿私下汇款给自媒体作者,避免造成金钱损失,风险自负。如有文章和图片作品版权及其他问题,请联系本站。

