险资转向:信托计划“失宠”,万亿关口“失守”
 中保新知

在保险负债端坚守基本盘,并在各类畅销险种上不断寻求突破之时,资产端似乎表现得更为活跃,成为上半年业绩增长的最大亮点,押注于科技、新能源等国家战略层面成为趋势,权益市场表现异常活跃,然而曾经的“传统项目”则变得越来越沉寂。
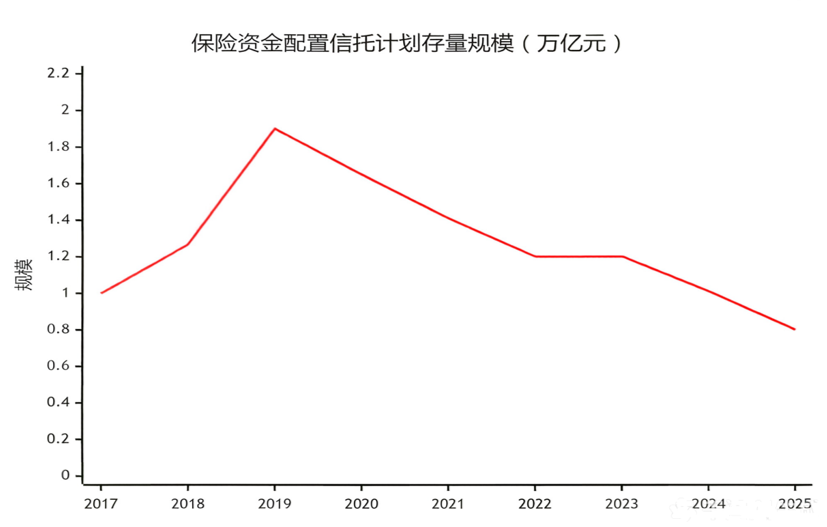
近期,有媒体报道,据行业调研数据,截至2025年底,保险资金配置在信托计划里的存量规模降到约8000亿元,同比下降超过20%。
这并不是普通的小波动,从2021年第一次出现负增长开始,这个趋势就一直在下滑。更关键的是,万亿大关也没能守住,跌破万亿关口是2017年以来的头一次。
不断下降的数字背后,是一个时代的落没,曾经被险资当作收益加速器的信托计划,是怎么一步步被迫持续瘦身的?
这场长达五年的持续下滑,到底是险资在被动清理风险,还是主动转型?当曾经熟悉的信托计划逐渐失落,规模近40万亿的巨额保险资金,正在加速调整投向。
这些问题,比单纯的8000亿这个数字,更值得关注。
从1.9万亿到8000亿
一条持续五年的下行曲线
要理解当下的8000亿意味着什么,我们需要先把时间轴拉长。
2017年,那是险资信托配置的关键转折点,那一年,保险资金运用余额刚刚突破14万亿大关,信托计划作为另类投资领域的抢手货,得以加速扩张。
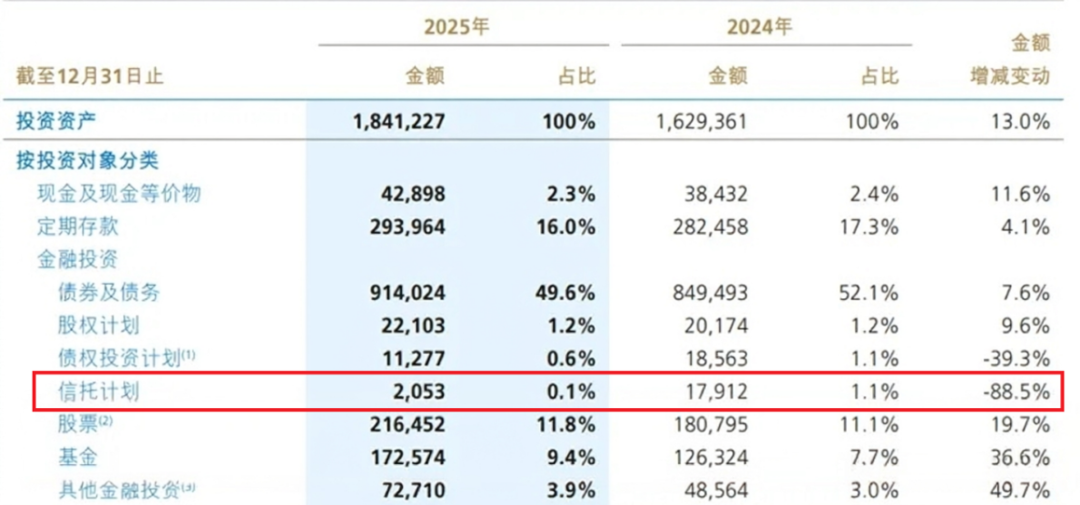
图源:一家上市保险公司2025年财报
随后的几年里,在资产荒的大背景下,保险公司为了覆盖负债成本,不断增加信托计划、债权投资计划这类非标资产。
到2020年前后的时候,险资配置信托计划的存量规模一度达到约1.9万亿元的历史峰值。转折发生在2021年,存量规模首次出现负增长。
虽然降幅不是太大,但已经释放出明确信号,持续多年的扩张结束了,随后的2022到2024年,下降趋势不仅没有止住,反而开始加速。
2024年底,险企投资信托计划的存量规模还在万亿以上,但同比跌幅比较大。到了2025年,全年规模大降超两成,存量直接降到8000亿元,在调研范围内的险资投资资产中,占比仅约2.3%,较2024年末下滑超过1个百分点。
对比2019年的峰值,当前信托计划规模直接缩水一半还多。仔细观察这条下滑曲线,会发现有两个明显的特点。
图源:自制
它不是在某一年断崖下跌的,而是连续五年持续下行。这说明背后是结构性的转变,而不是周期性变化。
在险资持续缩水的同时,整个信托行业却在逆势上扬,据中国信托业协会统计,截至2025年6月末,全行业信托资产管理规模达32.43万亿元,同比增长20.11%。毕马威8月21日发布《2026年信托业报告》更显示,截至2025年末,中国信托行业资产规模达34.1万亿元,同比大幅增长25%。无论哪个数据,与险资投资信托计划之间的一减一增,能看出问题不是出在信托行业本身,而出在保险资金与信托计划的连接上。
三重挤压
监管、风险与资产荒的合力
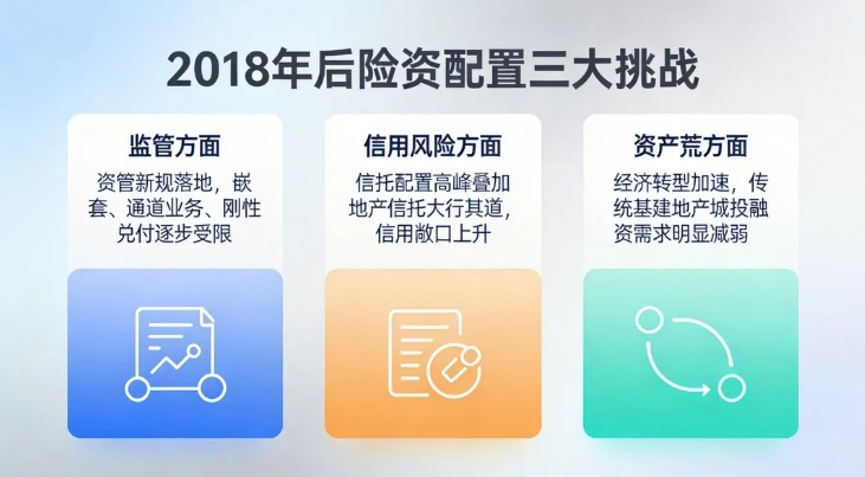
五年连续收缩,并不是单一因素推动的。如果从时间和政策方面一起来看,至少有三股力量共同把险资信托配置推向了下行通道。
监管方面,2018年资管新规出台后,对嵌套、通道业务和刚性兑付的限制逐步落地。
信托行业赖以生存的融资类业务空间被不断压缩。此后,监管层又多次发文压降融资类信托规模,要求信托公司回归本源。对保险资金而言,这直接意味着可投标的的供给减少,过去险资最青睐的那类高收益、有隐性刚兑预期的融资类信托产品,越来越难发出来了。
2019年原银保监会发布的保险资金投资集合资金信托相关通知,也对基础资产范围、信托公司资质等提出了更严格的要求,例如对基础资产为非标债权资产的集合资金信托,信用等级不得低于AA级,担任受托人的信托公司,上年末经审计的净资产不低于30亿元人民币。可见,新规进一步抬高了准入门槛。
从信用风险方面来看,险资配置信托计划的高峰期,恰好是地产信托大行其道的阶段。
2018年至2020年,大量三到五年期的债权类信托产品发行,底层资产不少指向房地产项目,例如陆家嘴信托旗下的尊元66号、华鼎18号、尊元11号。然而从2021年开始,房地产行业进入调整期,多家房企出现债务违约,地产信托的兑付风险随之暴露。
2022年陆家嘴信托旗下9个产品无法正常兑付,例如尊元66号、锦城48号、华鼎18号,总规模约41.8亿元,涉及融创、世茂、旭辉等多家房企。
保险资金以稳健著称,对信用风险的容忍度低,一旦踩雷,不仅影响投资收益,还可能引发偿付能力和声誉层面的连锁反应。
在这种背景下,险企对信托计划的态度从积极配置迅速转向谨慎观望,新增投资大幅减少,更多精力放在存量业务的到期处置和风险排查上。地产信托的违约潮,成了压垮险资信任的关键一击。
例如,界面新闻报道,2021年,合众人寿涉及地产不良投资规模为22.3亿元,减值计提规模4.64亿元,另有2笔利息逾期的信托计划本息合计37.75亿元。另据金融界信息,2024年,平安信托的福宁615号信托计划,因底层房地产项目销售低迷而延期兑付,该产品规模约7.72亿元,融资方为正荣地产。
资产荒方面,近年来,经济结构转型加速,传统的基建、地产、城投等融资需求明显减弱。而这些领域,恰恰是过去信托计划项目最火热的方向,同时,利率持续下行,标准化债券的收益率也跟着不断探底。
监管收紧,供给就随之减少。供给减少叠加风险不断暴露,险企自然也开始主动收缩战线,险企收缩之后,信托公司针对险资开发产品的动力就更弱了,这就形成了一个负向循环。
在这个循环里经过多方博弈,8000亿的存量规模更像是一个的平衡点,而不是终点。
值得注意的是,规模收缩的并不只是信托计划。
同一时期,据中国保险资产管理业协会的数据,保险资管债权投资计划的登记数量和规模已经连续四年减少,从2021年的528只9600亿元,降到了2025年的285只4419亿元,保险私募股权基金的登记规模也从高峰期的超千亿元,降到了2025年的大约350亿元。
这说明整个传统另类投资的非标债路径,都在经历一场系统性的收缩,信托计划的收缩,只是这场大撤退中最显眼的那一个。
旧路径失落之后
险资的钱去了哪里?
信托计划的持续压降,并不是简单的规模瘦身,其背后是保险资金配置逻辑的重构,原来的非标扩张+信用下沉模式正在结束,那么,险资的钱都去了哪里?
最明显的一个去向,是权益类资产。据金融监管总局数据,2025年,保险公司股票和证券投资基金总余额约为5.7万亿元,较2024年底增加约1.6万亿元,增幅高达38.9%。2026年上半年末,保险公司配置于股票和证券投资基金的总余额约为 6.4万亿元,比年初增加了近7000亿元,在政策鼓励长钱长投的驱动下,险资入市的步伐明显加快。
多家头部险企公开表示,2025年以来持续增配上市权益类资产,部分公司的股票配置比例已经超过8%。阳光人寿出资200亿元投资私募基金、泰康等险企设立私募基金公司,都是这一趋势的生动注脚。
对险资来说,权益资产虽然波动大,但在目前的低利率环境下,却是获取长期超额收益、防范利差损风险的一种选择。
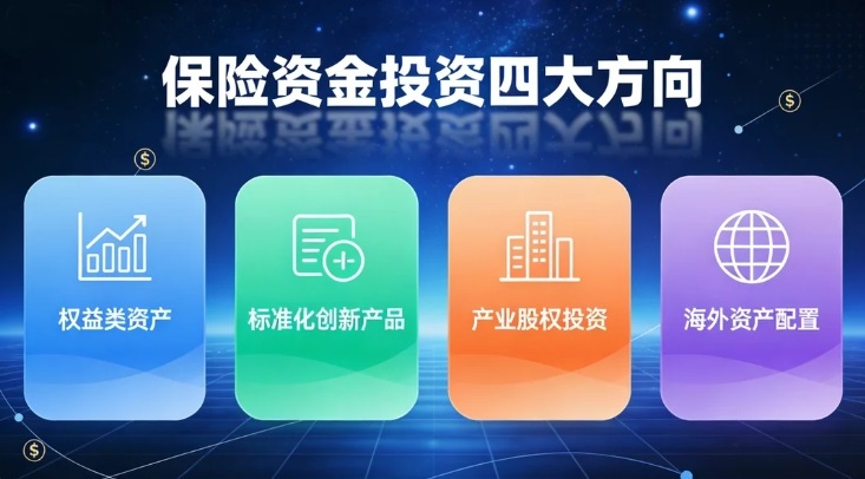
二是标准化创新产品。公募REITs、ABS等资产证券化产品,正在成为险资另类配置的新方向。这类产品保留了不动产、基础设施等资产的长期属性,又具备标准化、流动性好的优势,补上了信托计划收缩后留下的空白。
2025年,保险资管的资产支持计划连续两年调整后,随着公募REITs市场扩容、ABS产品创新推进,险资开始加速在这一领域的布局。
据国寿投资官网信息,2024年11月,中国人寿系统参与了19只公募REITs的战略配售,到了2025年3月的时候,数量升到了23只,约占保险行业公募REITs投资规模的近10%,到目前又增加了2只。
同时,有媒体信息显示,截至2025年末,国寿资产、泰康资产、太保资产、人保资产、平安资管这5家试点公司,已累计向沪深交易所申报20单ABS项目,总规模达320.53亿元。
三是产业股权投资。近年来险资越来越多地围绕产业布局,例如新能源、数字经济、高端制造、医疗养老等领域都成为热点。
在新能源领域,例如,中国人寿通过蒙能绿色股权投资计划,向内蒙古能源集团旗下蒙能新能源投资近15亿元,支持其超3400万千瓦的风光清洁能源开发;中国平安以37.26亿元入股中广核汕尾甲子、惠州港口海上风电项目,合计装机容量1.9GW。
在高端制造领域,2026年上市的科技企业中,投资长鑫存储的保险公司超过10家,例如国寿投资、人保资本等,而投资宇树科技的险资机构更是超过30家,包括太保、友邦等。
在养老领域,中国人寿设立“北京国寿养老产业股权投资基金二期”,认缴出资总额达85亿元,专注于养老不动产项目。
泰康人寿在全国37个核心城市布局48个泰康之家养老社区,其在医养实体上的累计投资已超700亿元。
这种投资或者实现财务大幅度的回报,或者与保险主业形成战略协同,比如2026年,险资大规模投资硬科技,而投资养老社区,则直接对接寿险负债端的养老需求,布局医疗健康领域,能延伸保险服务链条。
四是海外资产配置。随着国内资产荒加剧,部分大型险企开始把眼光投向海外,希望通过全球化配置来分散风险、获取收益。
据《银行保险报》报道,截至2026年6月末,48家保险公司合计获批QDII额度406.43亿美元,同比增加了13.2亿美元。
2026年,中国人寿、中国平安、中国太保、中国太平、泰康保险、人保寿险6家险企,成为首批获准通过“南向通”投资香港债券市场的保险公司。其中,泰康资产、平安资产、国寿资产等已顺利完成首笔投资交易。
从更宏观的视角来看,近年来保费收入快速增长,据金融监管总局的数据,2025年保险资金运用余额已达约38.5万亿元,同比增长15.7%。2026年二季度末,我国保险资金运用余额约为40.82万亿元,同比增长12.7%。
负债端的快速扩张,自然要求资产端找到足够多、足够优质的资产与之匹配。这就意味着,当信托计划这条老路越走越窄,险资必须要找一条新路实现资负匹配。
2026年9月9日
中保中报⑯险企净利大增,险企都如何玩转投资“发动机”?
财经号声明: 本文由入驻中金在线财经号平台的作者撰写,观点仅代表作者本人,不代表中金在线立场。仅供读者参考,并不构成投资建议。投资者据此操作,风险自担。同时提醒网友提高风险意识,请勿私下汇款给自媒体作者,避免造成金钱损失,风险自负。如有文章和图片作品版权及其他问题,请联系本站。
