险企角逐养老社区:一场关于床位、保单与耐力的比拼!
 中保新知

从2009年泰康拿到行业第一张养老社区投资试点牌照算起,保险资金进入养老社区这条路已经走了17年。
17年后的今天,行业仍在上演加速度。9月22日,复星保德信人寿联合复星康养推出的“星安计划2.0”,尝试打通养老资金与社区服务之间最难的那一环。10月9日,新华保险与中信兴业投资集团签署战略合作协议,双方围绕养老产业推进“保险+投资+服务”协同发展。
一个做闭环,把保单、信托账户和社区照护连成一个链条;一个做加法,把耐心资本和专业社区服务融合在一起。
从养老社区入住率这个关键指标看,一些项目数据表现并不错。比如,2026年上半年,泰康燕园运营十年入住率在92%左右,不过,这个数据并不能代表行业全景。
而且,据行业内测算数据,中小型社区需要运营3—5年能做到收支平衡,大型社区需要5—8年,算上土地和建设成本,整体投资回收期更是长达15到30年。
所以,养老社区的投资账本,其实远比想象中要沉重。
规模
从一城一园到铺成一张网
保险资金做养老社区,已经从早期的试水,进入到规模化运营阶段。
参与的机构包括中国人寿、泰康保险、中国太保、中国平安、大家保险、新华保险等多家头部公司,基本上形成了头部领跑、中小公司跟进的多元竞争格局。
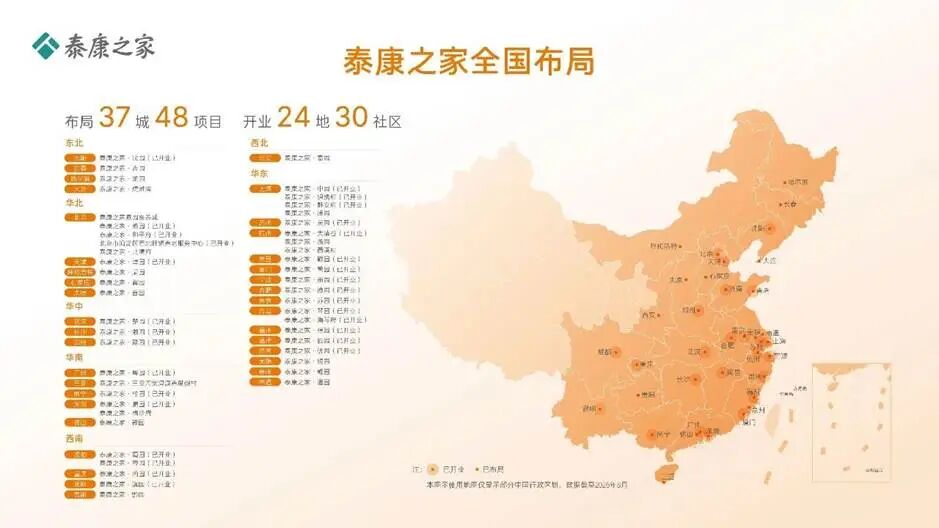
泰康之家是目前国内铺得最广的保险系养老社区品牌。
到2026年上半年,泰康之家已经在全国37个核心城市布局了48个项目,其中30家社区已经开张运营,入住居民超过2.2万人。
其中,泰康之家·申园开业十年来,入住率一直保持在95%以上;苏园开业还不到三年,入住的居民突破千人,已经进到泰康之家千人社区行列。
中国人寿走的是国寿嘉园、随心居和居家养老服务这三条产品线。到2025年末,已经在16个城市布局了20个机构养老项目,累计入住老人1.8万人,同比增长50%,平均入住率为75%。
到了2026年上半年,中国人寿的机构养老服务已经覆盖全国19个城市、39个项目,还推出了8款康养旅居产品,布局的城市比2025年末多了3个。
大家保险走的则是一条差异化路子。到2026年5月底,全国在营的城心医养社区已经有12家,北京友谊、朝阳这些成熟社区入住率接近100%,天津泰安道社区开业还不到两年,入住率就已经超过95%,全国平均入住率也超过70%。
在运营上,城心医养社区已经实现了第一个养老社区的财务盈亏平衡,也形成了一套标准化、可复制的服务和运营管理方法。
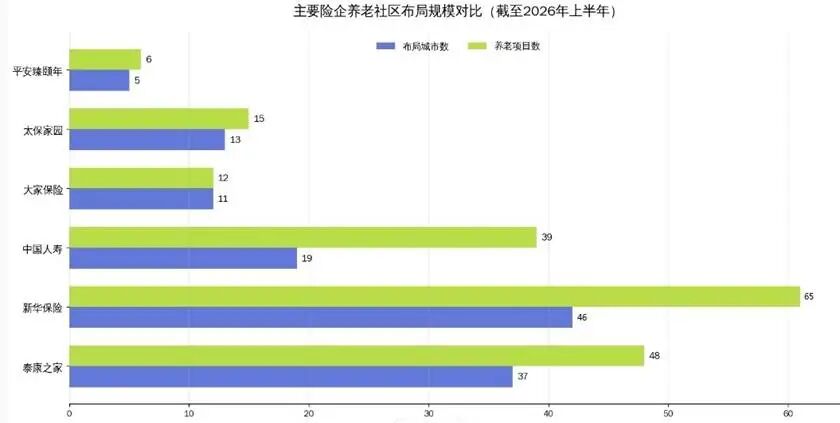
太保家园到2026年上半年,已经完成全国13个城市、15个园区的规模化布局,其中14个社区已经开业运营,
新华保险除了自建北京莲花池、延庆、海南博鳌这三个社区以外,还用自有+合作的方式,把康养社区网络扩展到了46个城市65家,超3万张床位。
例如,10月9日,新华保险与中信兴业签署战略合作协议,正是在既有合作基础上的进一步升级。双方的合作始于2024年,第一批优质合作养老社区当年就已落地。
中信兴业是中信集团养老业务发展平台,在长三角、北京、粤港澳大湾区布局11个项目,上海已投运9个项目,其中7个项目均在开业两年内实现社区满住。
平安臻颐年主要做城芯高品质康养,到2026年6月末已经在5个城市布局了6个项目,上海静安8号和深圳福田已经投入运营。
中国太平则是重资产、中资产、轻资产三条线一起走。目前5个自建的重资产社区,也就是上海梧桐、北京玉兰、广州木棉、成都芙蓉、三亚海棠已经全部投运;居家养老体验馆增加到120多家;乐享养老社区有64家,其中乐享家15家、乐享游49家,覆盖全国28个省份、57个城市。
重要的是,社区网络产生了单点社区无法提供的候鸟效应。泰康已有超1400位居民跨城旅居,太平梧桐人家累计入住长者突破1500位,太保乐养型短住体验累计超28万间夜。
一地投保、多地轮住正在把养老社区从居住产品变成一张跨区域服务网络。
模式
重资产、轻资产与轻重之间的路径分野
规模差异背后,是各险企对钱怎么花、责任怎么担的不同回答。
重资产自建自营,以泰康为代表。
泰康累计投入约700亿元医养资产,单个社区投资超20亿元,并坚持一个社区、一家医院的医养融合配置,自建二级康复医院、搭建紧急救助—健康管理—老年康复三重防线。
这种模式的优势是品质可控、品牌沉淀深,代价是资本占用极高、回收周期长达十年以上,本质上是拿长期耐心资本做跨周期布局,对险企的资金实力和战略定力要求极高,中小险企很难全盘复制这种模式。
平安保险旗下的养老社区主要由“平安臻颐年”品牌运营,分颐年城和逸享城两条产品线,颐年城目前布局深圳、上海,未来将延伸至杭州、北京,逸享城则布局佛山等地。
重资产运营的还有阳光保险,例如阳光人家·佘山康养社区(上海),阳光人家康养社区(广州)。
自建+专业代运营,以太平为样本。
梧桐人家投资约40亿元,太平选择与美国水印成立合资公司运营,建设期即引入成熟CCRC管理体系、建立上千项制度,解决险企会建不会管的短板。
到2026年一季度,梧桐人家入住率稳定在95%以上,家属推荐率92%。
轻中重结合,正在成为主流,以太保、国寿、新华为代表。
太保在自建颐养、康养、乐养三大产品线的同时,以公建社营方式试水普惠品牌南山居,首个项目落地浙江嘉兴,并以此为起点推向全国,计划到2030年实现轻资产养老床位1.05万张。
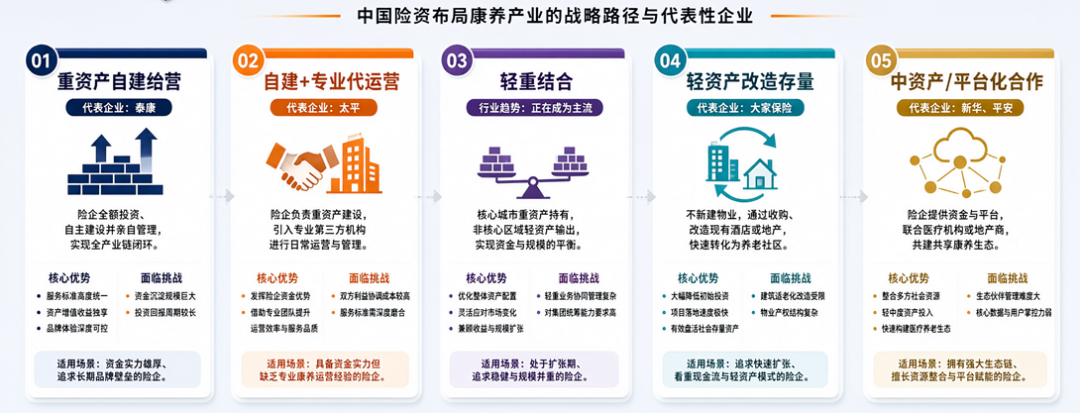
国寿将重资产投入集中在城郊大型CCRC社区,作为品牌和服务的标杆。在一线城市核心区,国寿选择以租赁改造的轻资产方式快速布局城心精品公寓,以“国寿嘉园·悦境”系列命名,并在深圳与政府合作开出4个嵌入式普惠社区,政策性普惠床位均价约为市场化床位的6折。
新华保险做法则分了三层,轻资产铺广度,中资产选择合适地点布局,重资产建品牌,靠这三种方式搭起一个覆盖全国的养老服务网络,具体分成了机构养老、居家养老还有旅居养老这三种业态。
轻资产改造存量,大家保险另辟蹊径。
大家保险坚持不占新增用地、向存量要空间,把城市中心的闲置酒店、办公楼改造为养老设施,单床成本约为重资产机构的一半,却换来临近医疗、亲近子女、更近烟火的区位优势,以及北京成熟社区接近排队的入住率。
路径虽有不同,但一个共识已经形成,没有一种模式是万能的,资金实力决定下限,运营能力决定上限。
盈利
60%入住率的分水岭与盈利问题
规模与模式最终都要回到同一个问题:赚钱了吗?
目前并没有保险公司单独披露养老社区的盈利数据,但有媒体曾报道,部分保险系养老社区入住率超80%,已实现盈利。例如,泰康上海部分社区因入住率提升而早于预期实现盈利。
行业的盈亏模型高度依赖入住率。业内共识是,入住率达到60%以上时,单个项目可实现现金流自给甚至盈亏平衡。中小型社区运营端3—5年可达平衡,大型社区需5—8年,而包含土地与建设成本的整体投资回收期长达15—30年。
从入住率来看,例如,太保南京、上海普陀两家社区入住率超90%,大家保险运营超一年的6家社区平均入住率超90%,均超过了盈亏平衡线。
但这些已过盈亏线的项目只是行业中的一部分,那些仍在爬坡期的项目距离达标还有不短的距离。
长期运营的挑战同样不小。一是获客路径依赖保单转化,一旦买保险换入住权的模式遇冷,社区就会面临空置压力。二是同质化隐忧,高端社区扎堆一二线城市,月费8000—15000元的中端刚需反而供给不足。
破局之道需要从多个方面展开。一方面,用多元入住方式激活现金流,例如,入住门槛变更为保险入住与直接缴费入住并行,旅居短住把空置床位变成现金流入口。另一方面,自建、合作、改造等多方式并行降低获客与运营成本。
复星保德信与复星康养联合推出的“星安计划2.0”,提供了一种更新颖的思路。这个方案的核心,是在传统的保险+养老社区入住权之外,又加了一层信托架构。
客户购买对应保险产品后,保险资金划入独立信托专户,信托公司作为受托方,依据合同约定直接向复星康养旗下养老社区结算入住、长期照护、康复医疗等费用,形成保险产品—信托账户—康养服务的闭环链路。
同时,随着REITs不断扩容,REITs退出通道被业内视为打通投资—运营—退出闭环的关键链路。
养老社区本质上是一门耐心资本的生意。前期是重投入的资产游戏,后期是重服务的运营游戏。
当跑马圈地的上半场接近尾声,险企之间比拼的,正从谁的地图更大,转向谁的账本更细、谁的照护更专业、谁能让一张保单真正伴随长者终老。
财经号声明: 本文由入驻中金在线财经号平台的作者撰写,观点仅代表作者本人,不代表中金在线立场。仅供读者参考,并不构成投资建议。投资者据此操作,风险自担。同时提醒网友提高风险意识,请勿私下汇款给自媒体作者,避免造成金钱损失,风险自负。如有文章和图片作品版权及其他问题,请联系本站。

