【缩量连跌失守3900,节前A股惧怕什么?】

一、缩量连跌失守3900,节前A股惧怕什么?
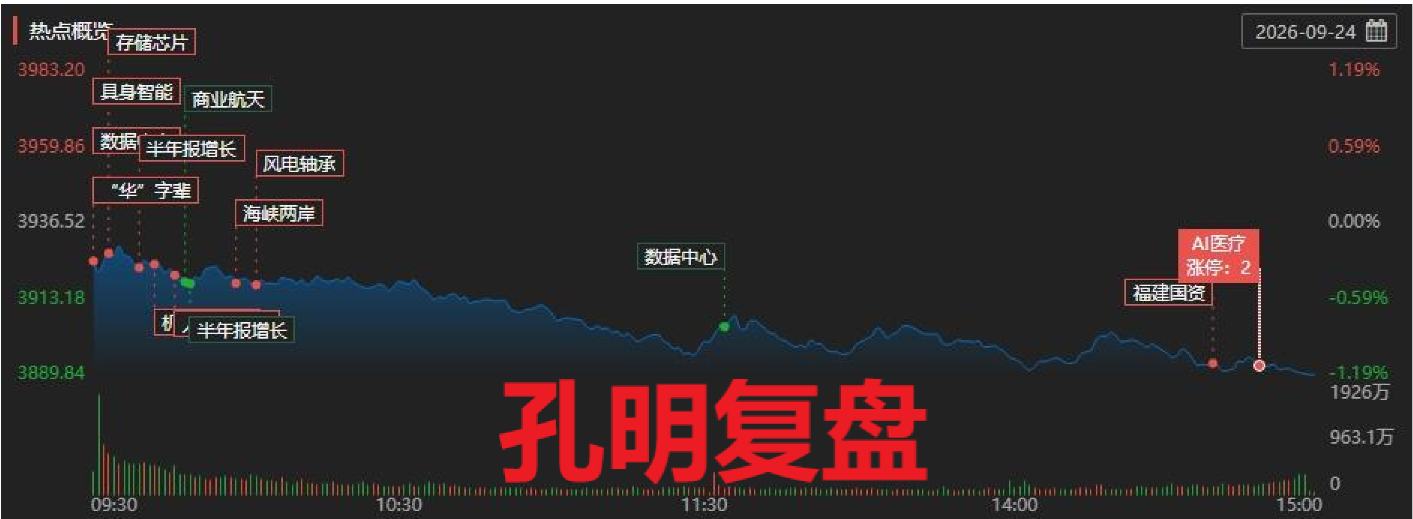
周四,A股震荡走低,沪指跌破3900点,深成指、创业板指跌超2%。盘面上,风电设备、教育、煤炭、纺织服装、银行、航运港口、核电等行业逆势上涨;贵金属、元件、能源金属、有色金属、白酒、玻璃玻纤、生物制品、化学制药、装修装饰、消费电子等跌幅居前。题材股方面,机器人执行器、减速器、彩票概念、体育产业等小幅上涨,CRO、纳米银、复合集流体、PCB、黄金概念、减肥药、光通信模块、存储芯片、CPO概念、AIPC领跌。
消息上,1、香港证监会:持续扩大及深化市场互联互通;9月23日,香港证监会举行传媒简报会,并在现场公布支持落实《香港首个五年规划》及2026年《施政报告》的策略行动纲领,通过一系列短期、中期及长期措施,推动香港资本市场高质量发展,进一步巩固香港作为国际金融中心的竞争优势。
2、红利ETF基金失宠 市场风格再平衡进入后半程;市场的风,又开始悄悄变了。一边是前段时间还风头正盛的红利资产,近期却突然有些“失宠”,不少资金悄然撤离红利类ETF;另一边是成长方向重新活跃,医药、科技、周期等多个赛道轮番接力。资金不再只围着一条主线转,市场的赚钱地图正在重新铺开。
3、美元指数刷新八周高位加息预期全面点燃;周三,受市场押注美联储将进一步加息的影响,美元兑一篮子货币汇率进一步升至了7月下旬以来的最高水平。美联储上周将利率上调25个基点,并暗示今年还将至少再加息一次。
热点上,风电设备走高,洛轴股份20cm涨停,吉鑫科技涨停,新强联、锡华科技、大金重工、振宏股份跟涨。教育板块活跃,科德教育涨超10%,昂立教育、华图山鼎、全通教育、凯文教育、学大教育等跟涨。海峡两岸概念走强,海峡创新20cm涨停,漳州发展、奥佳华、平潭发展、贝瑞基因、厦门港务、福建水泥、大业股份涨停。
状态上,中报行情平稳度过后,市场进入业绩空窗期,缩量震荡等待事件催化。短线仍建议规避估值泡沫过高标的,重点关注产业兑现确定性强的细分龙头,耐心等待主线格局进一步明确。从长期趋势来看,孔明认为,在政策刺激下,A股与经济有望同步出现向上的拐点。具体投资方向上,中线建议关注维持高景气度的半导体、消费电子、人工智能、机器人、商业航天等领域的增量机会;对于风险偏好较低的投资者,可逢低关注中证A500ETF、创业板ETF、科创50ETF等宽基基金。
今天A股市场低开低走,沪指失守3900点下,主要指数全天弱势,创业板方向领跌,全市场超4300只个股下跌,量能进一步萎缩,全天成交仅1.65万亿,节前资金收缩特征明显。市场仍处于弱势整理结构,短线风险仍在释放,资金在节前更倾向于降低仓位、观望等待。全球无风险利率同步上行,直接压制风险资产估值,尤其对成长方向形成情绪扰动。国内临近中秋国庆长假,行业轮动加快,资金交投意愿下降,节前效应与外部利率扰动共同放大了今日的调整体感。不应把短期下跌简单外推为趋势恶化。中期看,市场修复逻辑并未破坏。经过前期估值消化,市场整体风险有所释放,短期行业轮动加快,中期不确定性趋于平稳,整体风险可控。若海外不确定性缓解,压制资金情绪的因素减弱,股市情绪有望持续修复。
操作上,策略上可对修复行情保持乐观,但节奏上不宜激进。以合理仓位持仓过节,考虑分批低吸,博弈节后修复。配置上聚焦盈利确定性强、产业趋势清晰的方向,兼顾价值与成长,避免追涨杀跌。节前若继续缩量调整,反而可能为优质资产提供更好的介入窗口;节后需观察海外利率走向、国内政策信号与成交恢复情况。风险主要来自海外紧缩超预期、节前流动性波动和情绪反复,需以仓位管理应对。今天焦点是:海峡西岸、纺织制造、油气开采、林业、风电设备。
今日涨停天梯榜:
【5连板】 新华文轩。
【4连板】 泰慕士、奥佳华、新华传媒。
【3连板】 天威视讯。
【2连板】 华茂股份、康强电子、东方中科、集泰股份、福建水泥、上工申贝、金辰股份、雪龙集团。
今日主力净流入板块:
NO.1 【证金持股】获主力资金净流入4.46亿,板块内15股上涨。
NO.2 【跨境支付】获主力资金净流入4.06亿,板块内16股上涨。
NO.3 【成飞概念】获主力资金净流入2.78亿,板块内1股涨停,10股上涨。
近期强势股【内蒙新华、三羊马、新华文轩、泰慕士、奥佳华、新华传媒、天威视讯】持续连板,连板股留意:华神科技、祥和实业、长华集团、中马传动
孔明预祝大家中秋节快乐!
孔明声明:所述内容,仅供分享,不作投资建议,据此操作,风险自负!
财经号声明: 本文由入驻中金在线财经号平台的作者撰写,观点仅代表作者本人,不代表中金在线立场。仅供读者参考,并不构成投资建议。投资者据此操作,风险自担。同时提醒网友提高风险意识,请勿私下汇款给自媒体作者,避免造成金钱损失,风险自负。如有文章和图片作品版权及其他问题,请联系本站。

