“9.24”两周年时间窗,近两月两次探低止跌能否反转回升
 黄智华

A股本周(9.15–9.19)走出科技主导的反弹行情,科创综指领涨,单周大涨超7%,顺利收复1900点;上证指数站上3900点,深成指、创业板同步上行。周内一度成交低迷创出年内完整周地量,后半周放量回暖,单日成交重回2万亿上方,9月18日超4200只个股收红,市场情绪明显修复 。
本周电子板块主力资金大幅净流入,通信、机械设备同步获大额资金加仓;银行板块资金流出,部分医药、军工遭遇融资资金兑现离场,体现市场震荡市的跷跷板块效应。
阶段上,海外超级央行周、美联储货币政策预期,仍是短期市场波动的主要外部变量;叠加季末+中秋、国庆长假临近,部分资金持观望态度,节前行情容易呈现震荡特征。从阶段看,指数震荡偏强、结构性行情为主。
从本周盘面热点看,AI算力硬件产业链为强主线,CPO、光模块、PCB、覆铜板、光芯片集体爆发,板块出现批量涨停,催化来自海外AI大厂产业消息,属于算力硬件涨价链行情,是本周资金抱团核心方向。
存储芯片、半导体材料、先进封装、光刻胶轮动走强,科创板块多数强势标的集中于此,是科创指数大涨的核心推手。
前期市场避险阶段,银行、电力、煤炭、公用事业等高股息资产获得资金配置;科技反弹之后资金从红利板块回流成长。
市场以为,目前国内政策托底预期较强;AI、半导体等新质生产力产业趋势没有破坏,调整属于阶段性估值消化;外部美联储加息预期逐步落地,外部风险边际缓和。
而由于长假效应,越临近国庆,部分资金会选择持币过节,做多意愿收敛;科技板块短期快速反弹后,面临一定解套盘和获利盘,内部会所分化,不是所有标的都持续上涨;而美债利率、美元波动随时扰动高估值成长板块。
机构主流观点认为,攻防均衡,科技成长作为进攻主线,高股息资产作为底仓防御的“科技+红利”双线思路仍是主流配置思路。
业内人士表示,今年以来,人民银行综合运用多种货币政策工具,保持流动性充裕。预计未来宏观经济金融政策还将加大逆周期调节力度,加力扩大内需、优化供给,推动经济持续向新向优向好发展。
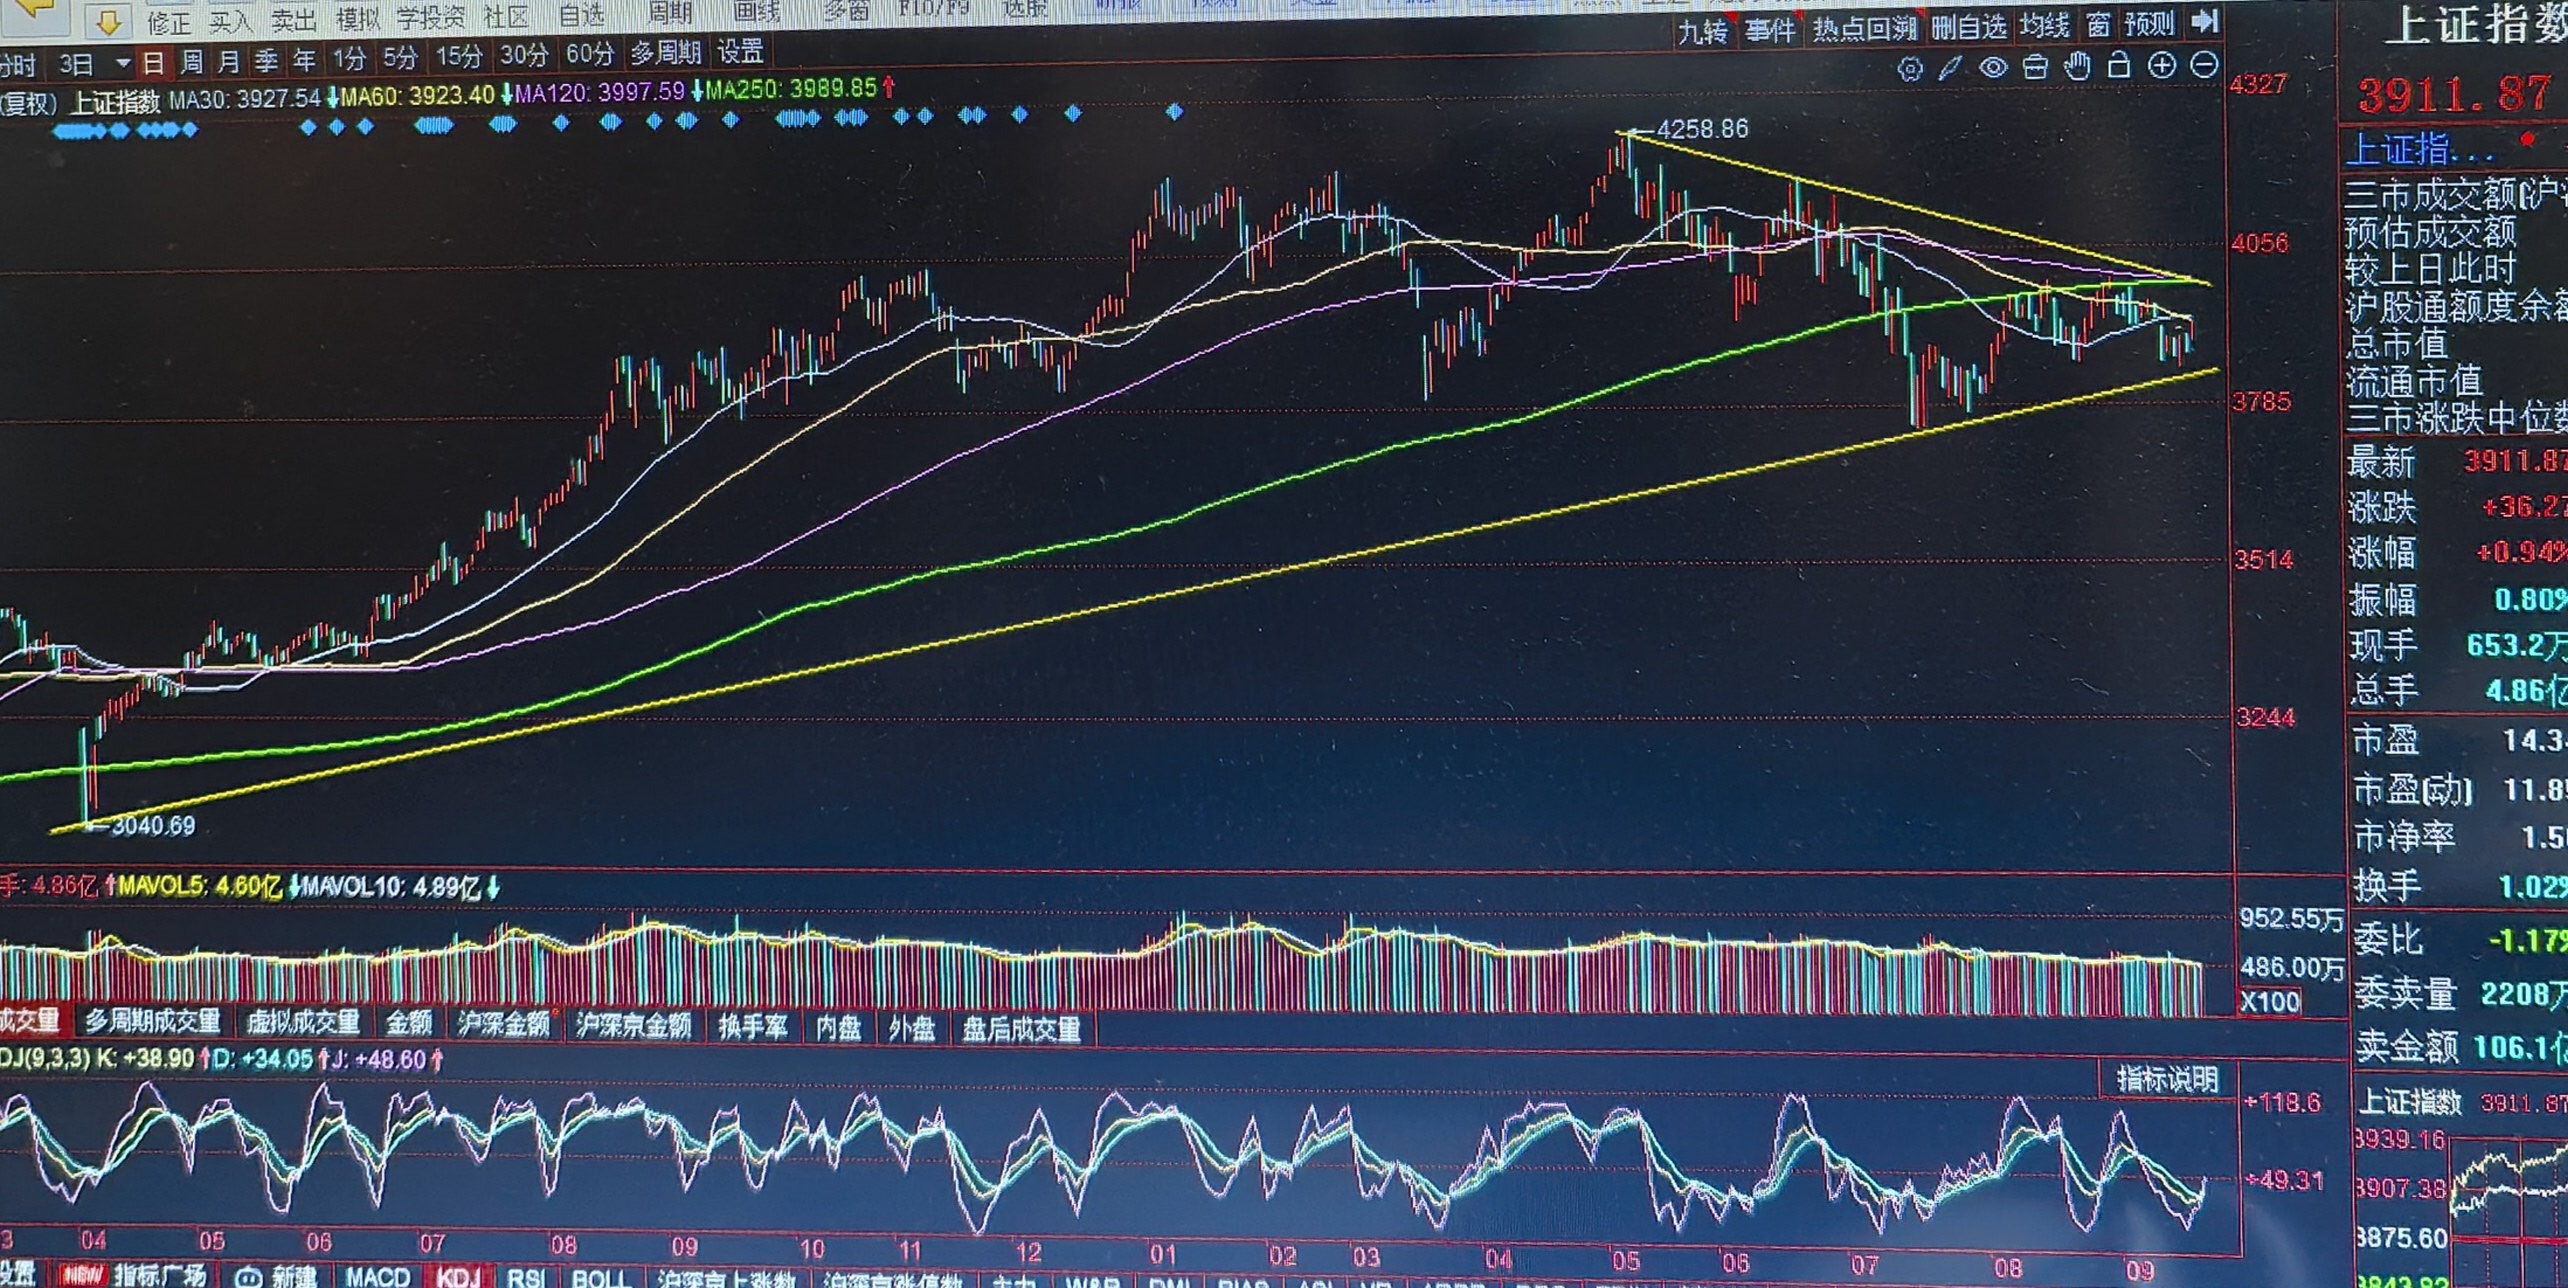
从走势看,本栏上周分析,上证综指上周五缺口跌破30日均线和60日均线,收出略长下影线,有所抵抗,不排除短期上补缺口。沪指本周三跌至去年4月中旬与今年7月下旬两底部连成的上升趋势线止跌回稳,加上日线技术指标在超卖区金叉,不排除存在短期甚至中期回稳结束调整可能,本周五上碰30日均线和60日均线压力,如能上破,则或挑战半年线与相交汇的年线以及今年7月以来的下降趋势线。按之前分析,这仍是一道坎,进一步构成一道多空博弈的压力带。半年、年线以及今年7月以来的下降趋势线压力带是强弱标志,这或许是反弹还是反转的分水岭,有待成交量持续放大才能收复,未有效收复前,市场仍呈结构性波动。
近两月沪指分别在7月下旬和本周两次探低止跌,能否反转就看这半年线、年线以及今年7月以来的下降趋势线相交区域(目前在4000点上下)关口,成交量能否持续放大是关键,一旦有效上破关口,市场稳定性或进一步提高。
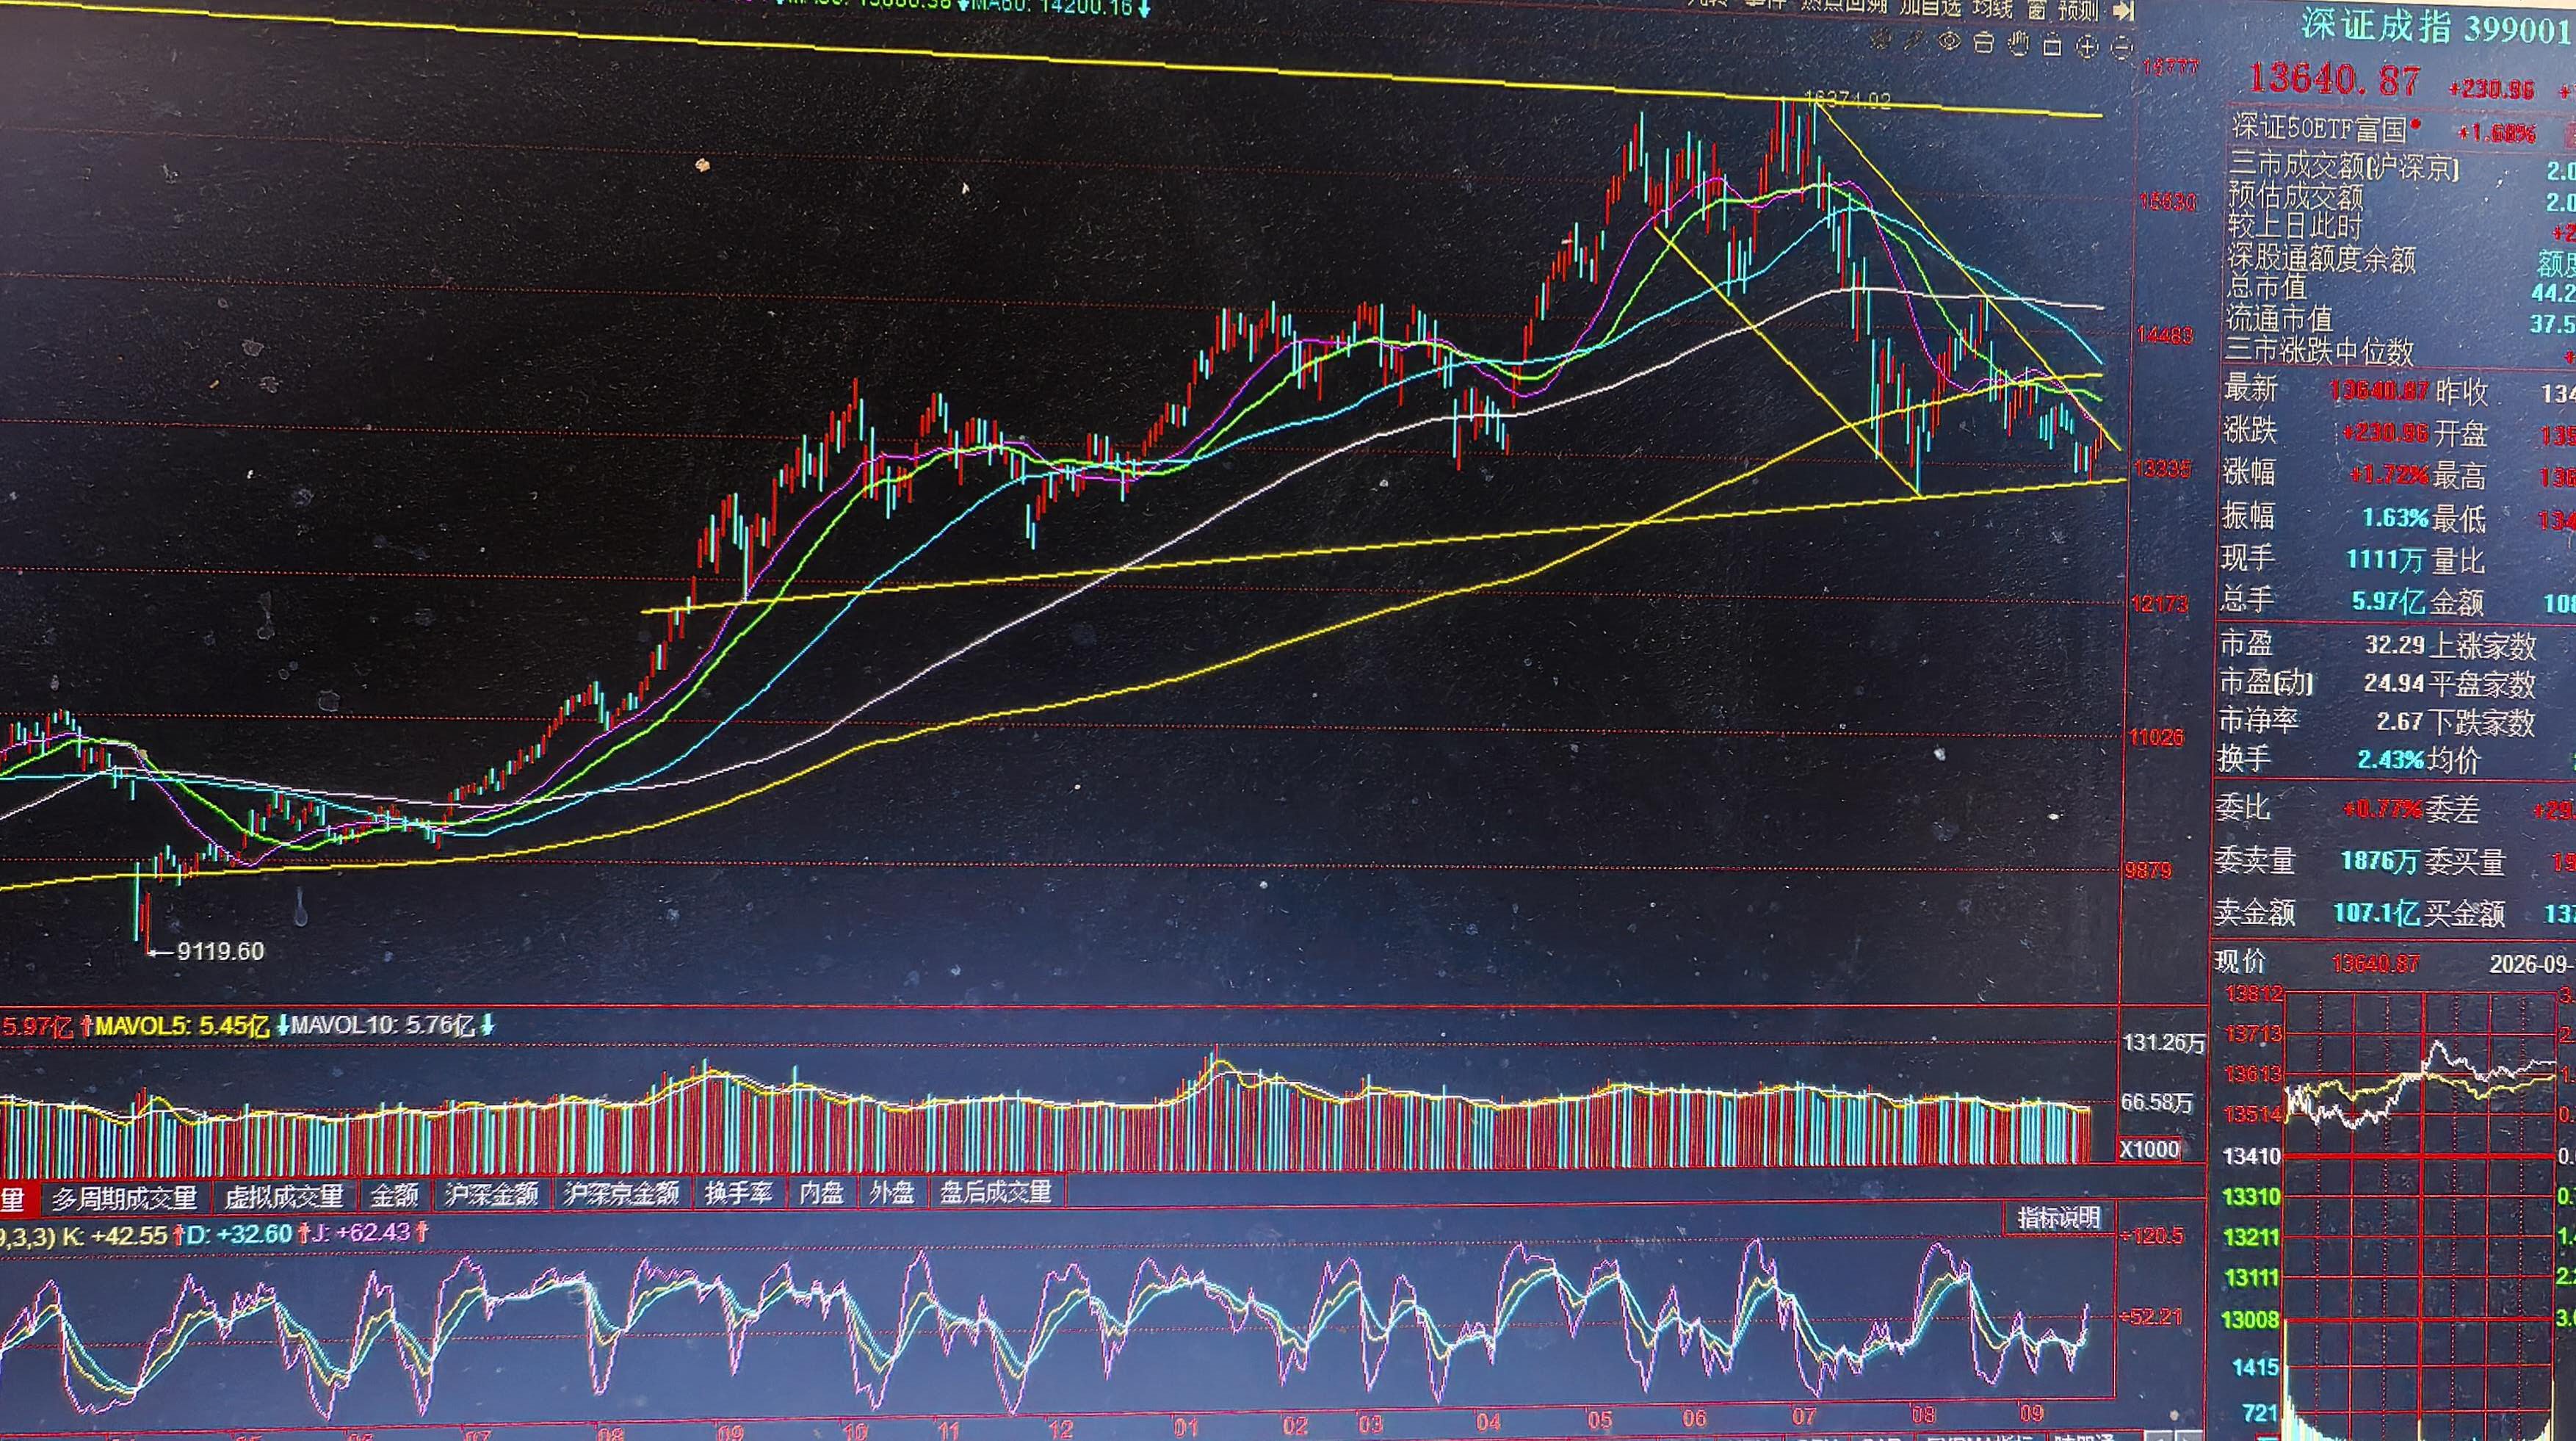
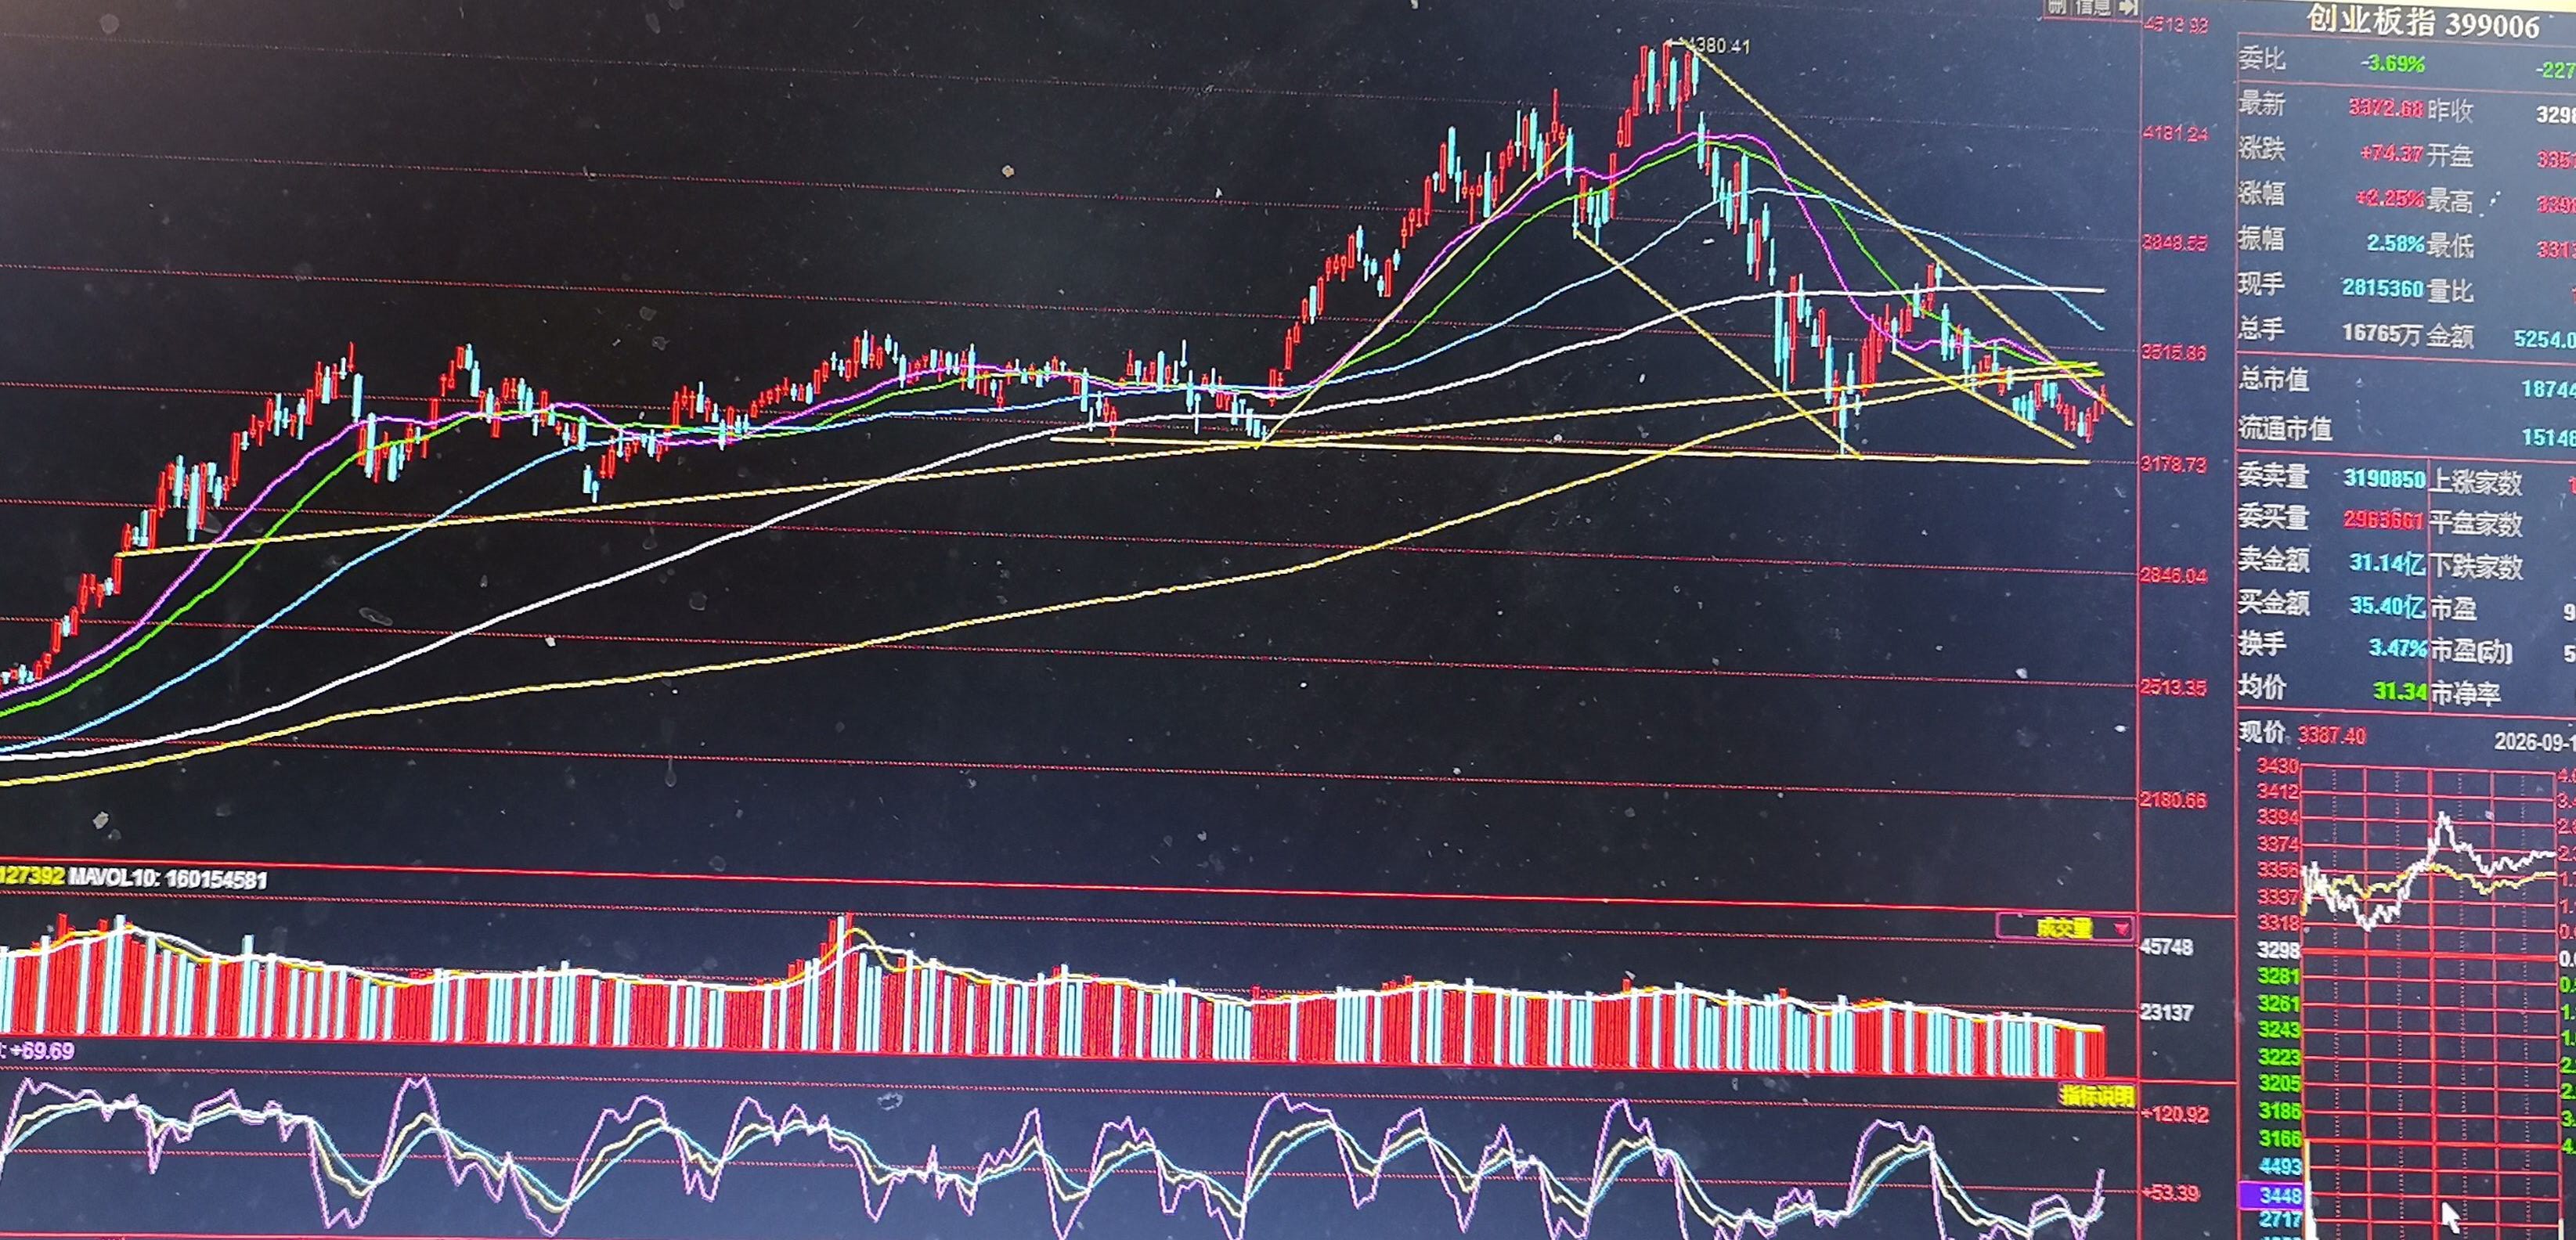
上周分析,深证成指、创业板指今年5月中下旬以来形成下降压力线,科创综指今年7月以来形成下降压力线,近几周和上周均反复受其所压,这仍是一道坎,需有效收复才能回稳。
本周深证成指、创业板指、科创综指均上破上述下降压力线。
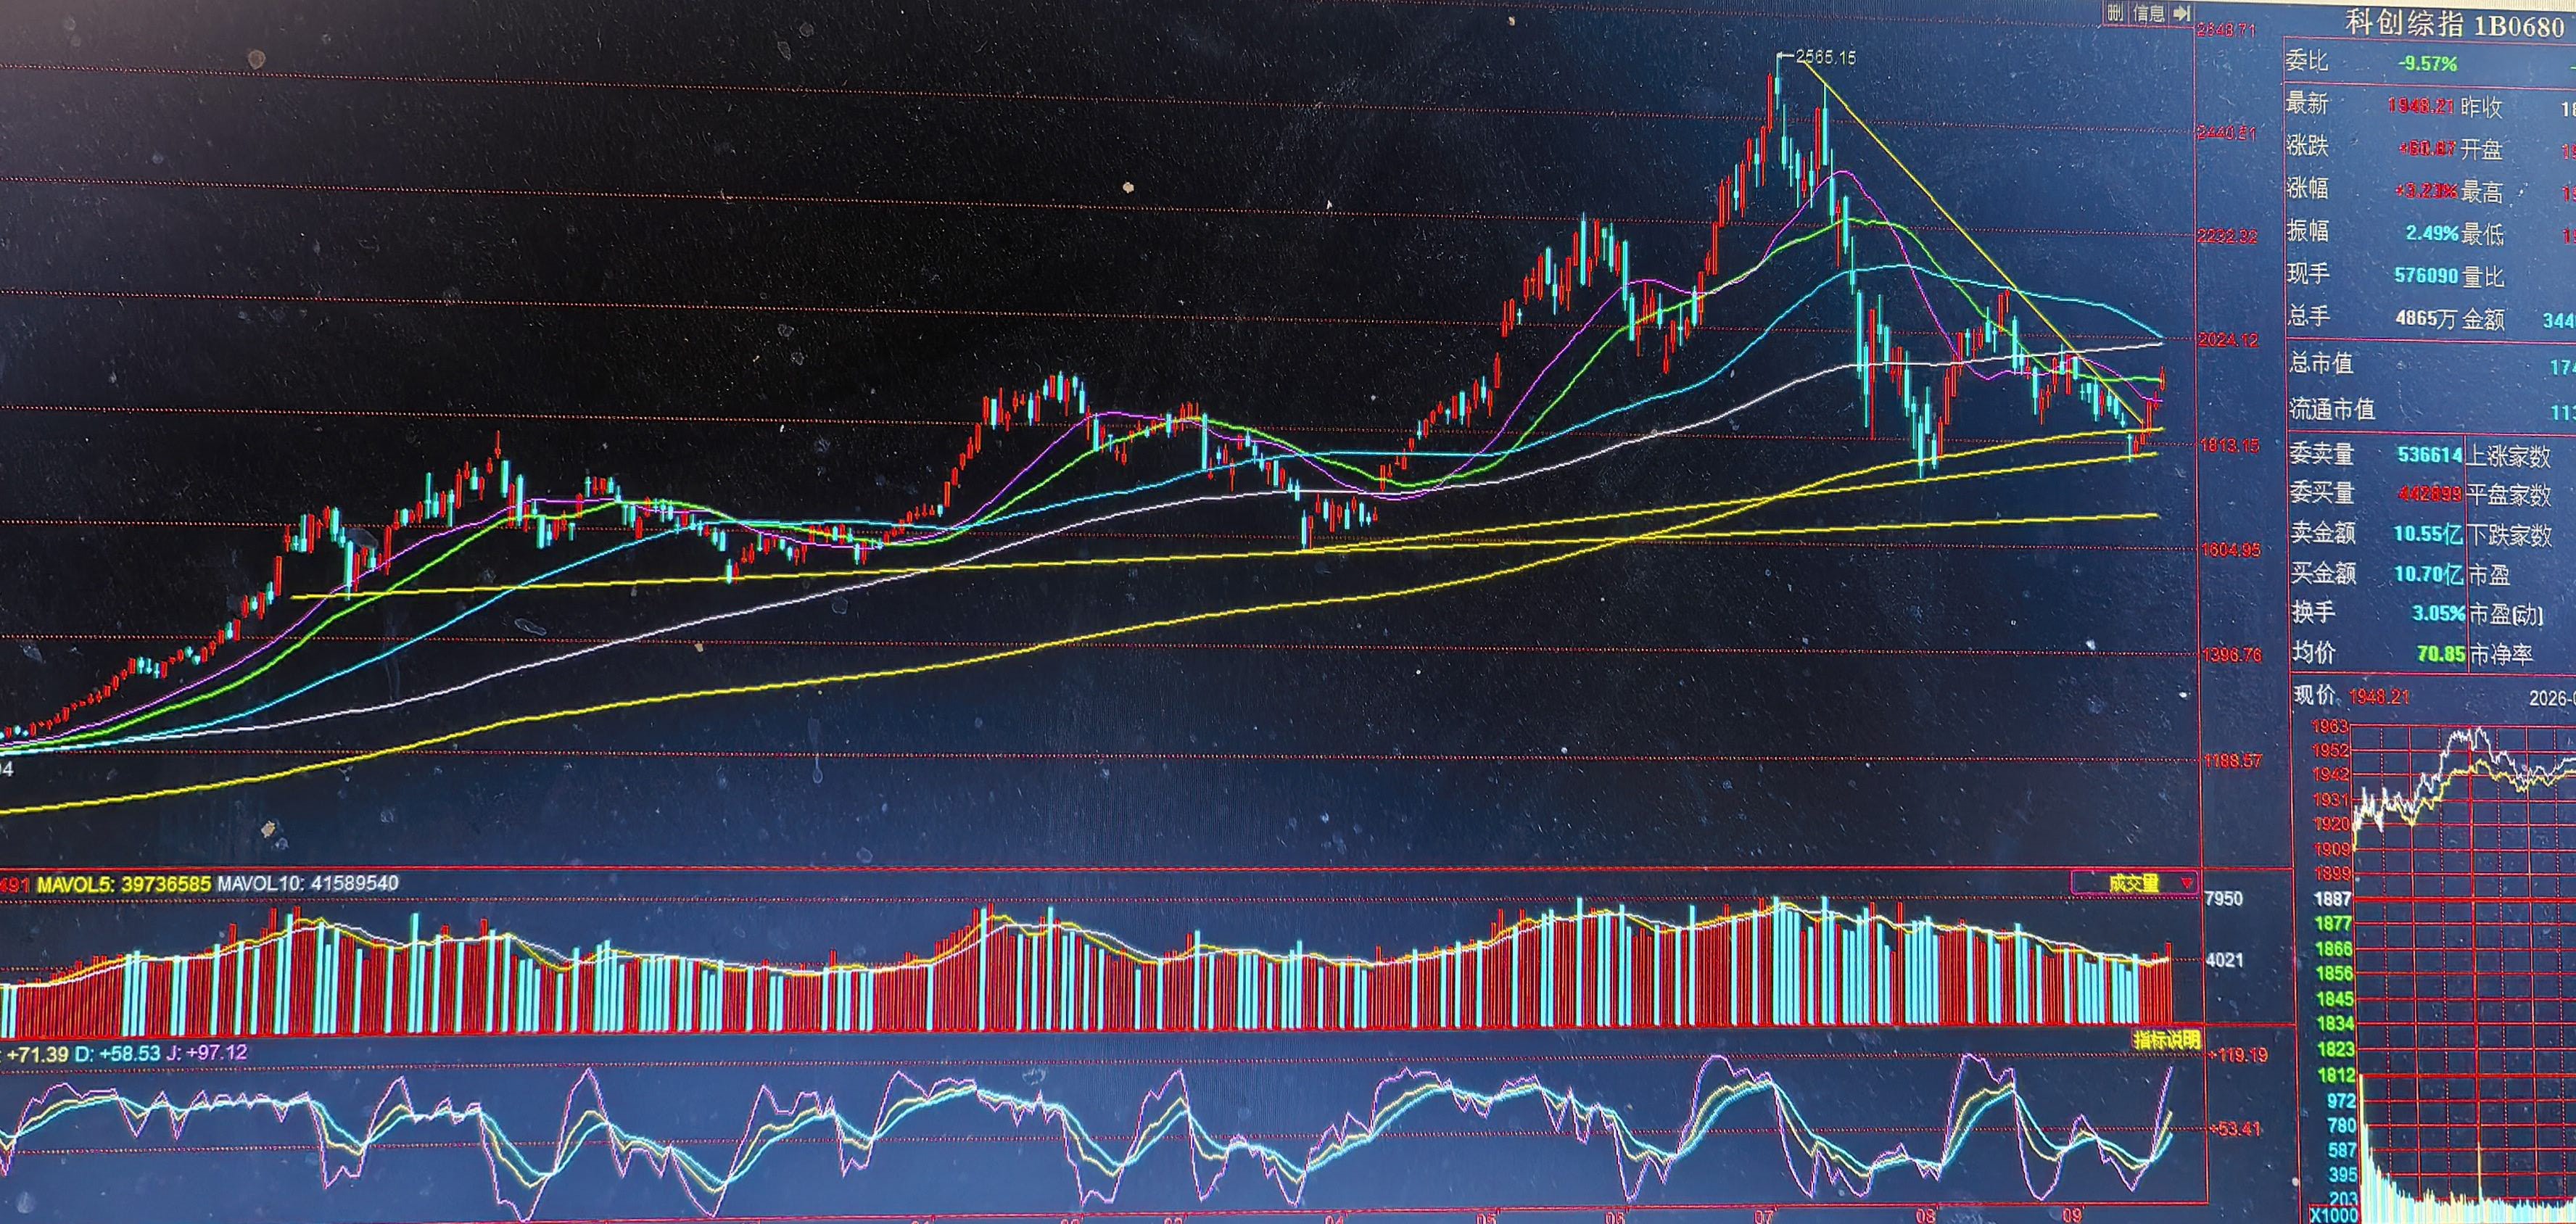
科创综指近周基本在年线附近形成抵抗支撑,本周反弹力度最大,周五有所放量拉升,短期或挑战60日均线、半年线,相关品种或为阶段市场关注点。
经过调整后,目前大盘处2024年“9.24”2周年时间窗,总体看,市场稳定性或提高,成长品种经大幅调整后或迎来收复机会,但结构有所分化。
(本文仅为市场特征观察,不构成投资建议)
财经号声明: 本文由入驻中金在线财经号平台的作者撰写,观点仅代表作者本人,不代表中金在线立场。仅供读者参考,并不构成投资建议。投资者据此操作,风险自担。同时提醒网友提高风险意识,请勿私下汇款给自媒体作者,避免造成金钱损失,风险自负。如有文章和图片作品版权及其他问题,请联系本站。

