长假前后市场将抉择方向,何去何从
 黄智华

A股本周(2026.9.18‑9.24)整体呈节前震荡格局,指数区间反复拉锯,存量博弈特征明显,临近国庆假期,市场避险情绪抬升,成交量较前期有所收缩,盘中出现冲高回落现象 。
科技成长板块波动加剧,资金在成长与防御之间快速轮动。
医药创新链:CRO、创新药、生物制品,受十五五医药规划催化,叠加AI制药、创新药出海预期,估值修复行情展开。
机械设备/机器人:工业母机、执行器、电机,高端制造政策预期,部分订单催化,本周阶段性走强。
银行等偏防御板块周四回稳;部分消费零售、农林牧渔出现回调。
由于长假期临近,资金避险行为会压制大盘向上爆发。有色、贵金属,对冲海外不确定性;高股息红利资产作为底仓防御配置,震荡市中具备相对安全垫。部分科技板块估值偏高,若三季报业绩不及预期,会迎来回调压力。
由于长假效应,越临近国庆,部分资金会选择持币过节,做多意愿收敛;科技板块短期快速反弹后,面临一定解套盘和获利盘。
节前资金观望甚至部分流出,在成交量持续萎缩,板块轮动过快容易造成追涨亏损。
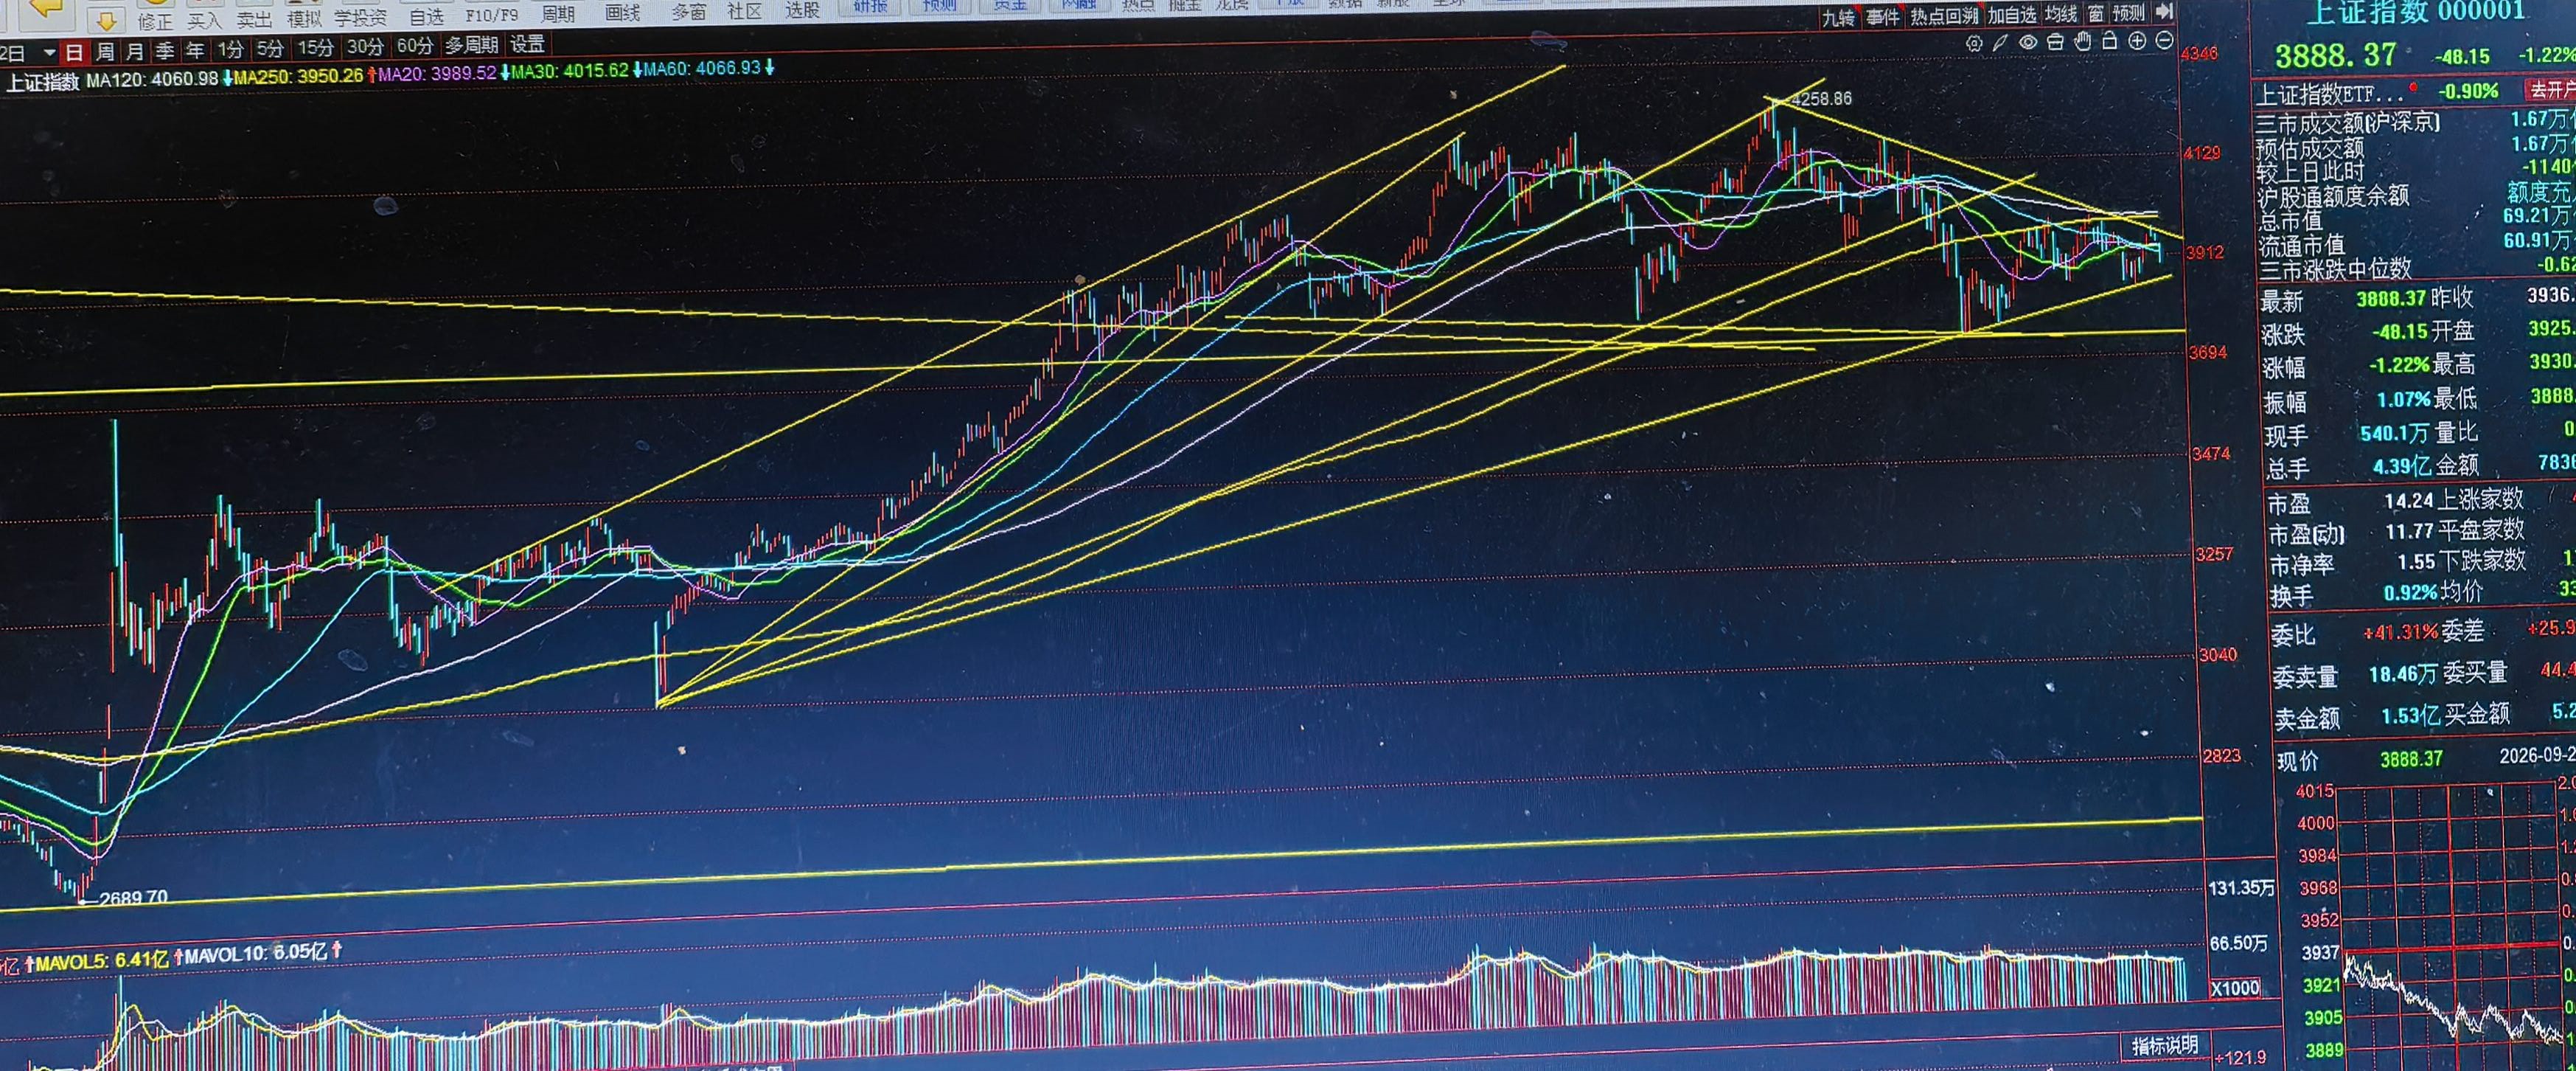
从走势看,上证综指本周接近半年线与相交汇的年线以及今年7月以来的下降趋势而受压,或再考验去年4月中旬与今年7月下旬两底部连成的上升趋势线支撑带,国庆长假前后将抉择突破方向。按之前分析,半年、年线以及今年7月以来的下降趋势线压力带是强弱标志,这或许是反弹还是反转的分水岭,有待成交量持续放大才能收复,未有效收复前,市场仍呈结构性波动。
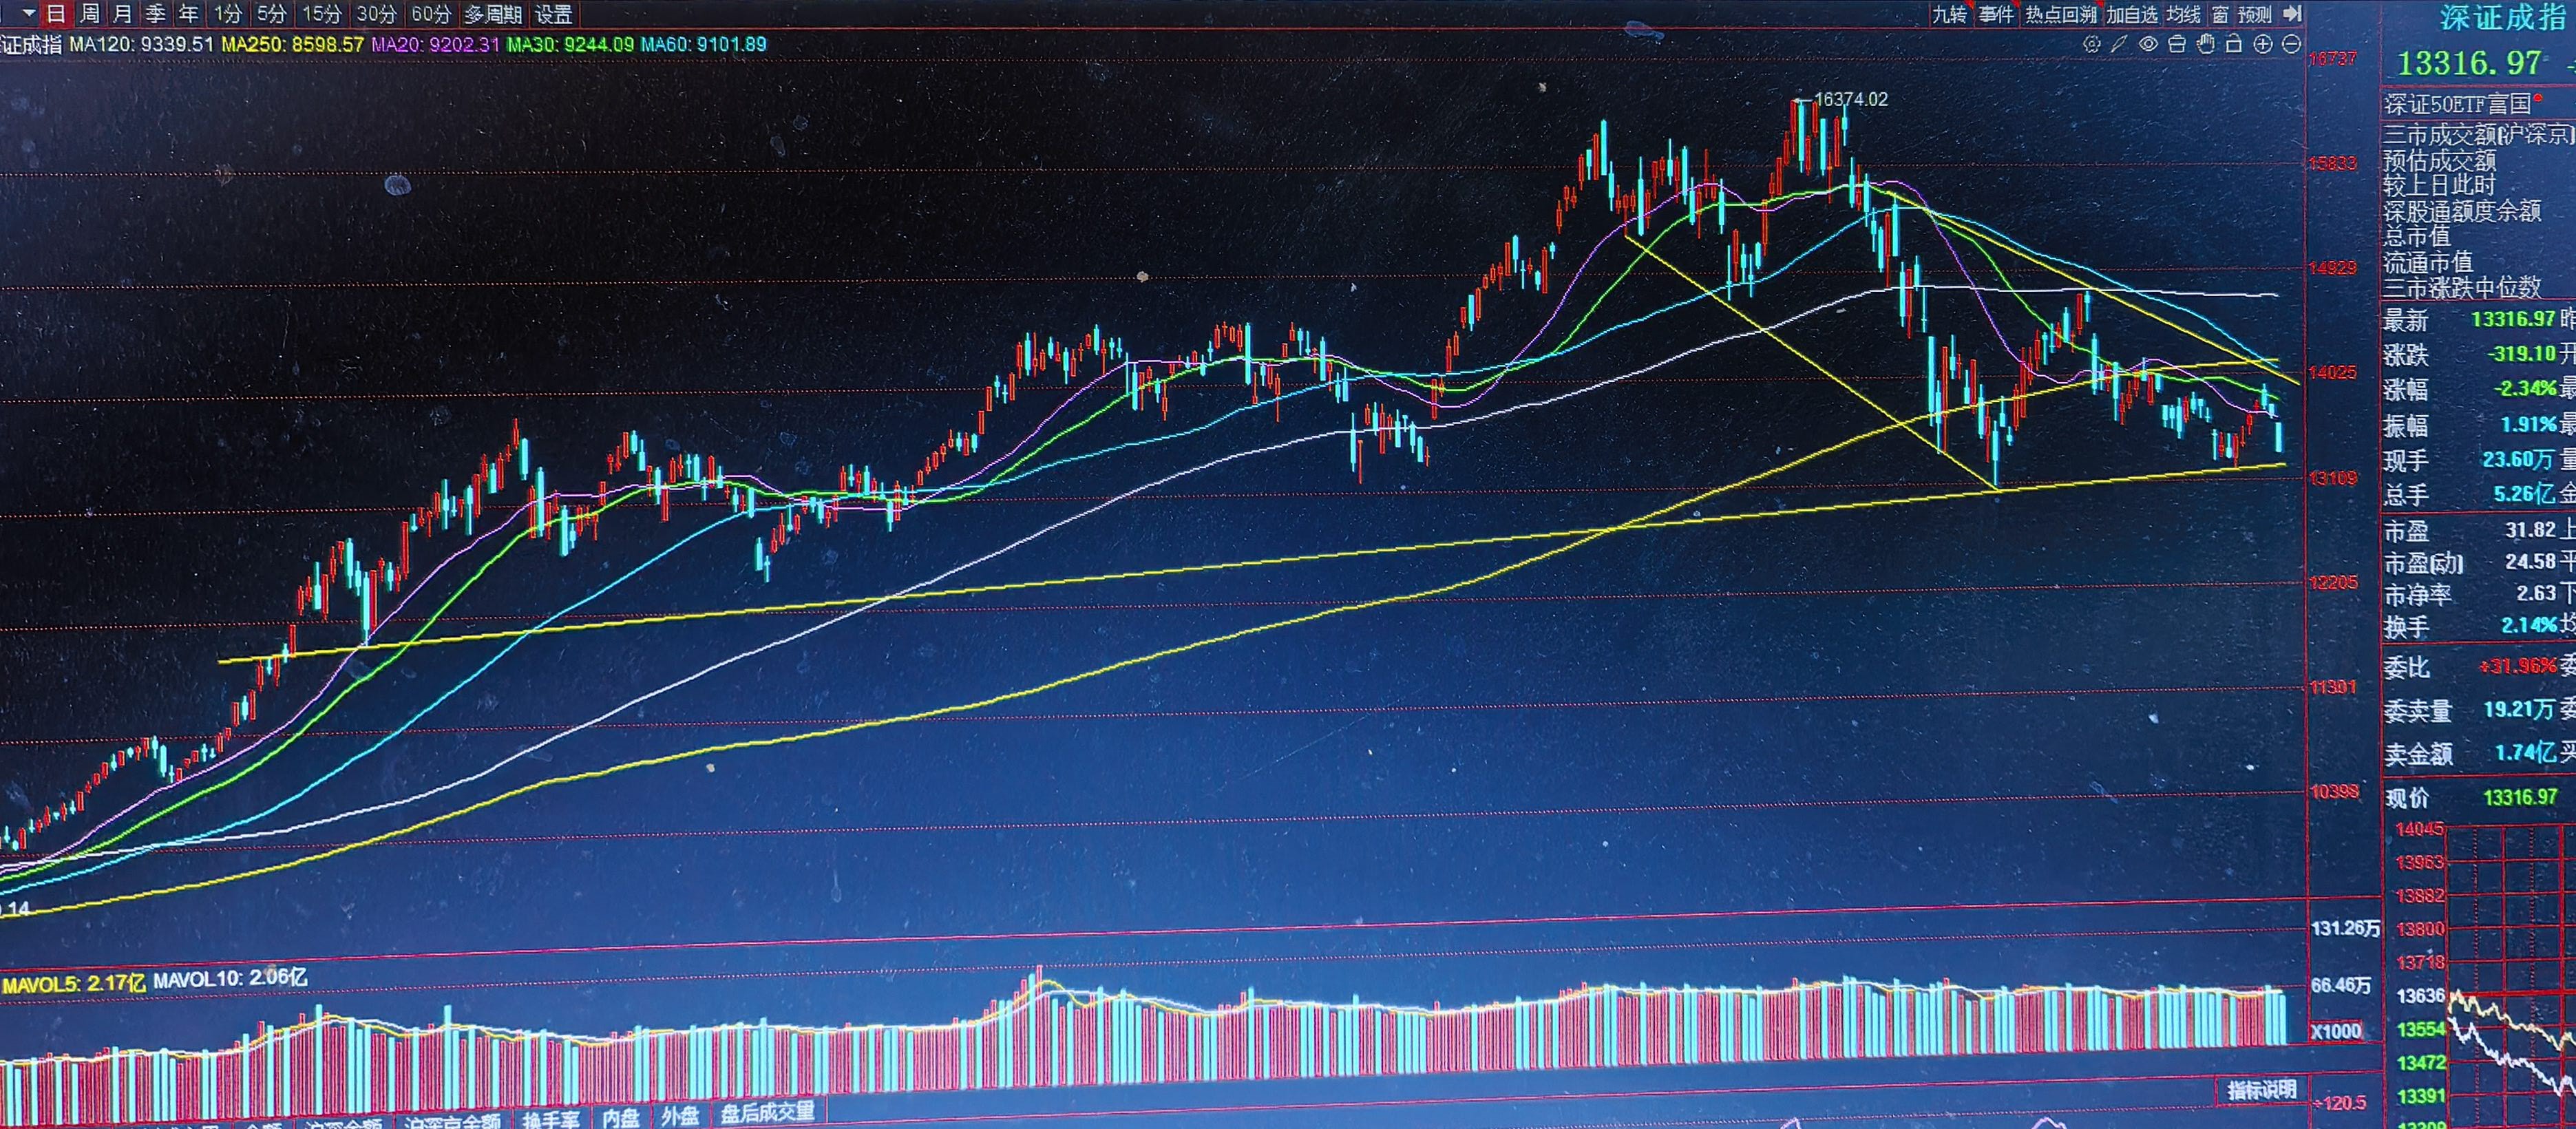
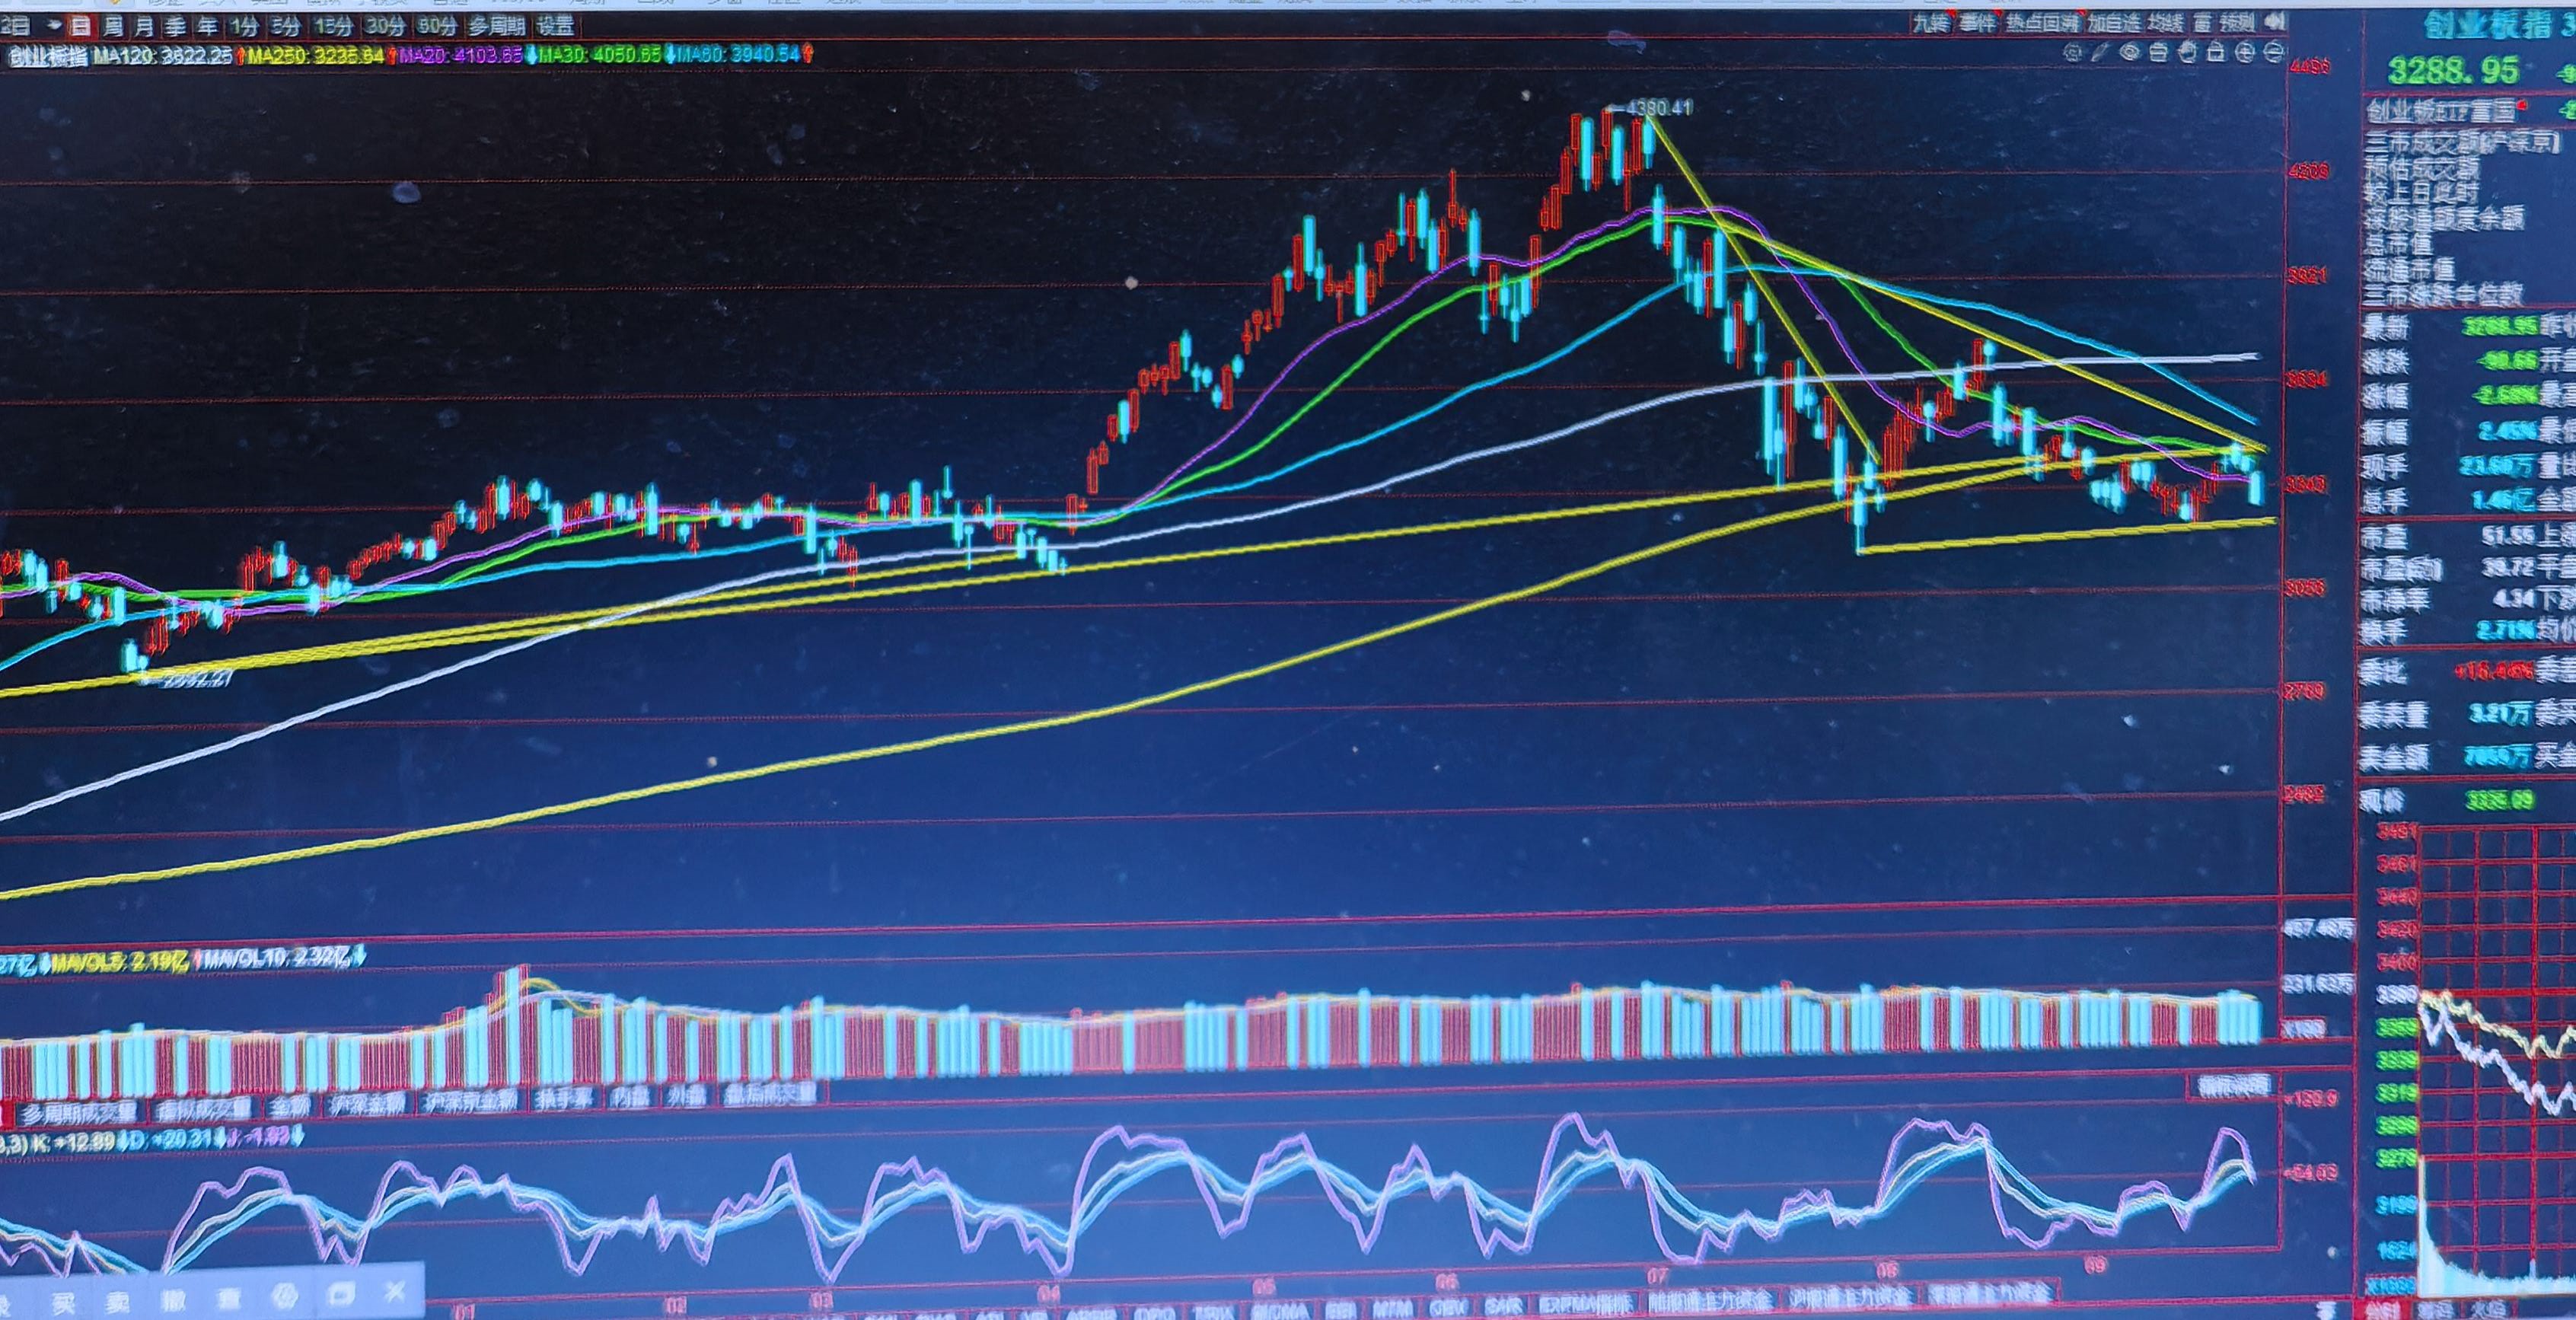
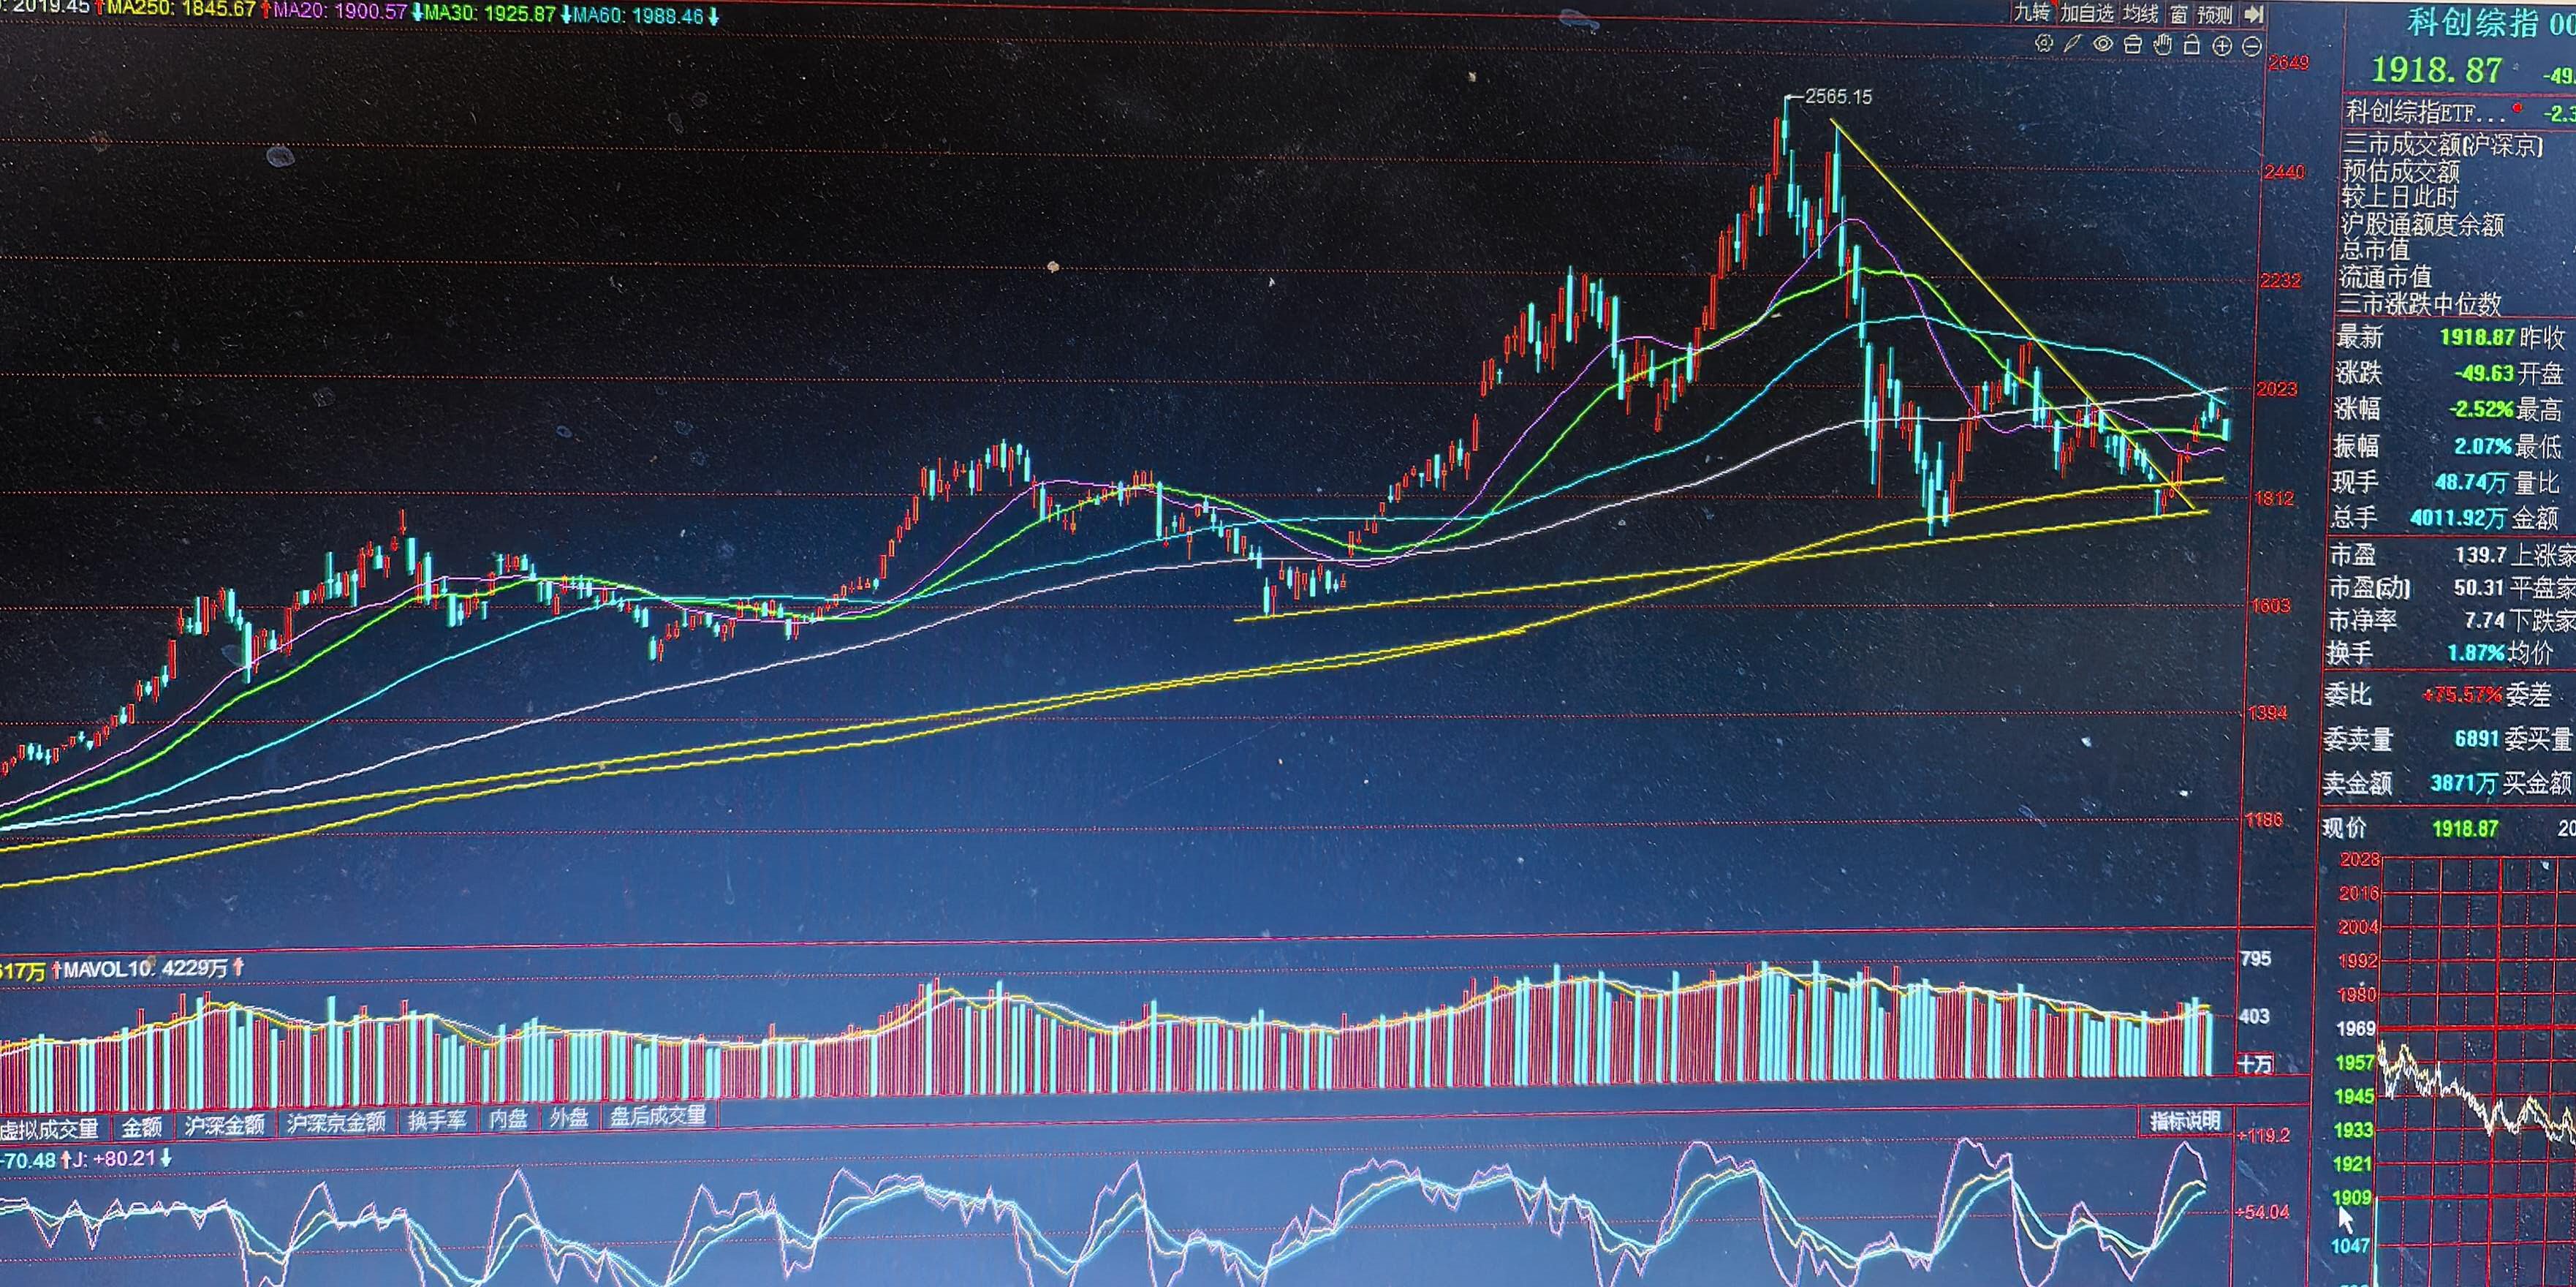
深证成指、创业板指今年7月以来形成下降压力线,本周二均受其所压,上周三低点仍是关键,阶段上将抉择方向。科创综指本周受压于60日均线、半年线,或仍在其与年线间区域波动。
大盘经过下半年波动整理,或在明年1月、2月周期段呈现转折点。历史上1月转折效应较为突出。
(本文仅为市场特征观察,不构成投资建议)
财经号声明: 本文由入驻中金在线财经号平台的作者撰写,观点仅代表作者本人,不代表中金在线立场。仅供读者参考,并不构成投资建议。投资者据此操作,风险自担。同时提醒网友提高风险意识,请勿私下汇款给自媒体作者,避免造成金钱损失,风险自负。如有文章和图片作品版权及其他问题,请联系本站。

