2000亿美元的兑现
 海边的黄老板

正文:
大家好啊,先更正一个错误,美联储议息会议是在今晚,明天凌晨召开,昨天搞错了,十分抱歉。
议息会议现在基本上加息是板上钉钉,但是也有反对声音,我的观点很明确,即便加息,对生物医药的影响也不大,而如果维持利率不变,那就是妥妥的利好。
一、1200亿美元BD的担忧
昨天我发文说,9月14日药监局披露今年对外BD金额已经达到1200亿美元。
有朋友说,那3季度也就100亿的金额,说明降速了。
这个观点显然是有问题的,大家都太过看重一些短期数据的作用了,而短期数据大多数情况下说明不了什么问题。
就如同恒瑞6亿美元首付款三季度才计入,市场就借着二季度业绩增长不佳拼命打压。
这些在我看来都是一种所谓的价值投机,只有伪价值投资者会信以为真。
我的观点是,一个季度不能说明什么问题,并且,四季度大概率还有高潮,因为临近年底,MNC手头上没用完的预算就该出手了,我认为今年超过去年1350亿美元应该是没有问题的。
另外,也有朋友开始担心明年的BD金额了,会不会出现大幅的回落,确实,这两年MNC一顿买买买,我也认为,现阶段能买的东西已经不多了,而且,现在很多BD交易都是平台化合作,意味着双方已经长期锁定,所以后续大概率很难再有新的交易出来。
但我认为,大家也无需担心,这两年,药企其实拿到的也就是一些首付款,毛估估大概也就是200亿美元左右的金额,后面还有2000多亿美元的里程碑付款没有兑现。
未来,就是逐步把这2000亿美元转到药企口袋的过程,药企的营收和利润持续增厚的逻辑并未改变。
所以,会看当下,创新药们都还在地上奄奄一息地趴着,聪明人该如何抉择,应该不用我多说了,希望跟上我们投资策略的朋友,抓紧进圈。(点击加入)
二、要闻速览
① 恩沐生物与GSK达成最高7.5亿美元交易(9月15日)。GSK拿下恩沐一款三特异性T细胞衔接器的全球权益,用于多发性骨髓瘤,预计2027年启动I期临床。这不是两家第一次做生意——2024年10月GSK就买过恩沐的CMG1A46,那是一款双特异性TCE,首付款3亿美元。
判断:连着买两笔,说明MNC现在看的不是某一个分子,而是一整条能持续出货的技术平台——这也是国产Biotech议价能力变强的证据。
② 信诺维今天在科创板上市,开盘涨72.36%,报47.57元(9月16日)。发行价27.6元,发行市盈率59.34倍,而参考行业市盈率是28.24倍;总市值约207亿元,募资18.03亿元,其中八成投向新药研发。不过高开之后没能守住,盘中最低回落到39.12元,最新(10:37)在42元附近、涨幅收窄到五成出头。此前一天,它的抗肿瘤1类新药XNW5004上市申请获受理并纳入优先审评。
判断:一家到现在还没有产品上市、利润主要靠海外授权首付款撑着的公司,能在科创板拿到近60倍发行市盈率,开盘就被抢到七成以上,说明二级市场给这类公司的门,正在重新打开。
③ 科创板生物制品与CXO集体业绩说明会(9月15日):奥浦迈上半年营收4.54亿元、同比增155.2%,境外收入占约37%;美迪西按中美双报标准做的项目收入占主营22%,同比增长93%。
判断:以前出海是卖分子,现在是卖服务、卖能力。产品出海的订单能不能持续不好说,服务出海是跟着客户管线走的,更稳,也更长。
④ 一品红在业绩说明会上表示痛风创新药AR882国内III期结果理想(9月15日)。顶线数据显示,75mg组治疗24周后血尿酸降到360μmol/L以下的患者比例是86.0%,明显高于非布司他40mg组(P<0.001),整个III期纳入了683例。公司称将积极与药监部门沟通,争取早日完成上市申报。
判断:今年这种"小公司也能交出漂亮III期"的案例,一个接一个,这才是行业景气的底子。
好了,今天就说这么多,继续熬,继续hold住!我们顶峰相见!
最后温馨提示,请各位粉丝帮忙点赞、转发,请新来的朋友关注,支持我们输出更好的内容,希望提高投资能力的朋友欢迎加入我们的圈子支持我们(点击加入)。
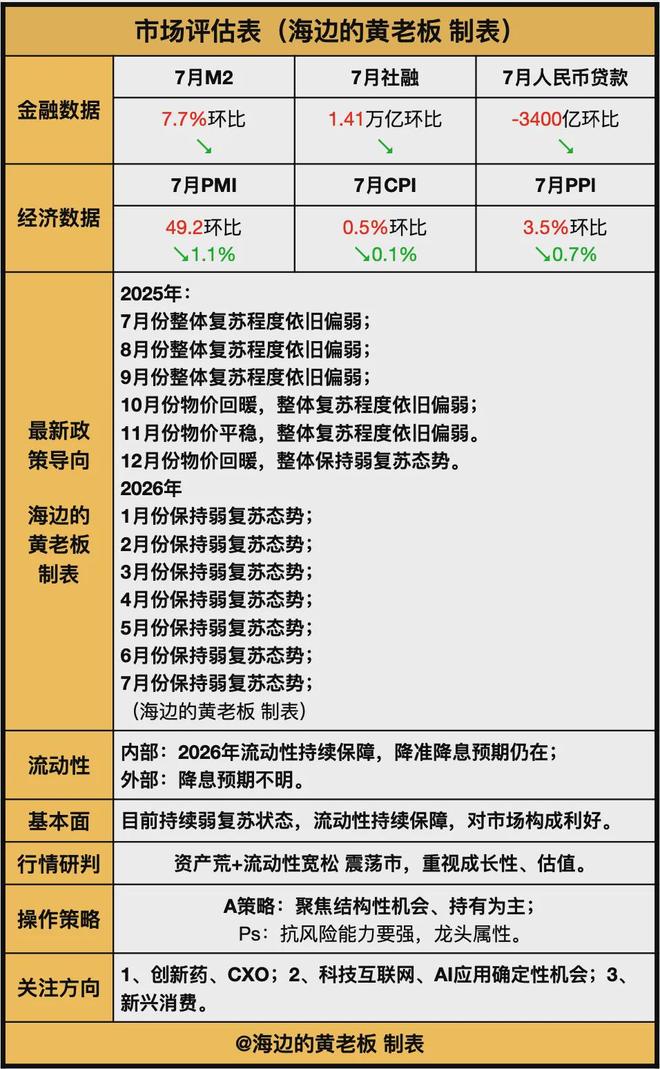
以下为市场评估表:
财经号声明: 本文由入驻中金在线财经号平台的作者撰写,观点仅代表作者本人,不代表中金在线立场。仅供读者参考,并不构成投资建议。投资者据此操作,风险自担。同时提醒网友提高风险意识,请勿私下汇款给自媒体作者,避免造成金钱损失,风险自负。如有文章和图片作品版权及其他问题,请联系本站。

