会稽山挤掉古越龙山,黄酒江湖剧变前奏?
 深水财经社

作者 | 深水财经社 倪大九
过去十几年,古越龙山一直坐在行业的头把交椅上,会稽山则常年屈居第二,差距最远时被拉开过半。
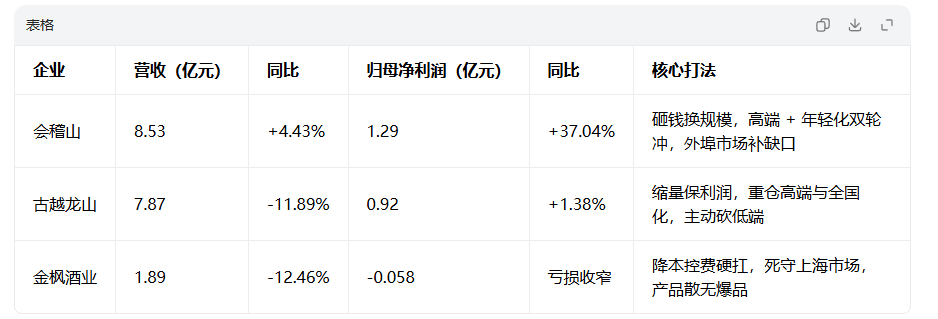
而这一次半年度财报公布后,黄酒的竞争格局第一次被打破。2026上半年,会稽山实现营业收入8.53亿元,同比增长4.43%;
古越龙山上半年公司营收7.87亿元,同比下降11.89%。
这一升一降之间,黄酒上市企业十几年未动的“一哥”位置,就此易主。
回望2024年,黄酒的行业格局还算比较稳固,至少当时大家还没有谁能预料到会稽山会超过古越龙山。
当年,古越龙山全年营收19.36亿元,会稽山为16.31亿元,这3亿元的营收鸿沟,没人质疑古越龙山的“老大”之位。
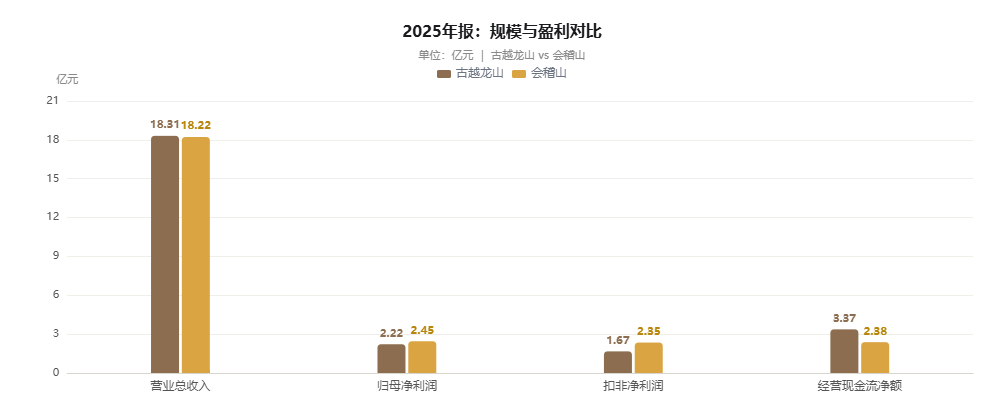
但是到2025年,古越龙山竟然开始“打盹”了,这一年古越龙山全年营收同比下滑5.45%至18.31亿元;而会稽山以11.68%的增速将营收拉升至18.22亿元。
短短一年时间,双方3亿元的差距极速收缩至882万元,古越龙山仅以微弱优势勉强守住龙头席位。
可能会稽山也没有想到超过古越龙山这一天会来得这么快吧。
但实际上,2025年会稽山的净利润就已经超过古越龙山,只等着在2026年对古越龙山的最后一击。
2025年会稽山归母净利润2.45亿元,同比增长24.70%;古越龙山净利润2.22亿元,增速仅8.14%,盈利能力已然被对手甩开。
进入2026年上半年,会稽山延续稳健增长态势,营收同比上涨4.43%,归母净利润大幅攀升37.04%至1.29亿元;
反观古越龙山,营收同比大幅下滑11.89%,其中第二季度单季营收降幅超过30%,核心经营利润由正转负,谁也没想到会恶化得这么快。
商业战场真的残酷,哪怕你是行业龙头,稍不留神就会被竞争对手“绝杀”,谁也不能说自己是永远的“老大”。
古越龙山现在的处境,颇有点“中年危机”的味道。
分品类来看,古越龙山高中低端产品全线回落,中高档酒收入5.60亿元(同比下滑9.92%),普通酒收入2.13亿元(同比下滑17.29%),高端品牌优势未能有效转化为当期业绩增量。
上半年古越龙山归母净利润9155.64万元,小幅微增1.38%,账面数据看似平稳。但剔除非经常性损益后,扣非净利润仅5268.60万元,同比大幅下滑34.94%。
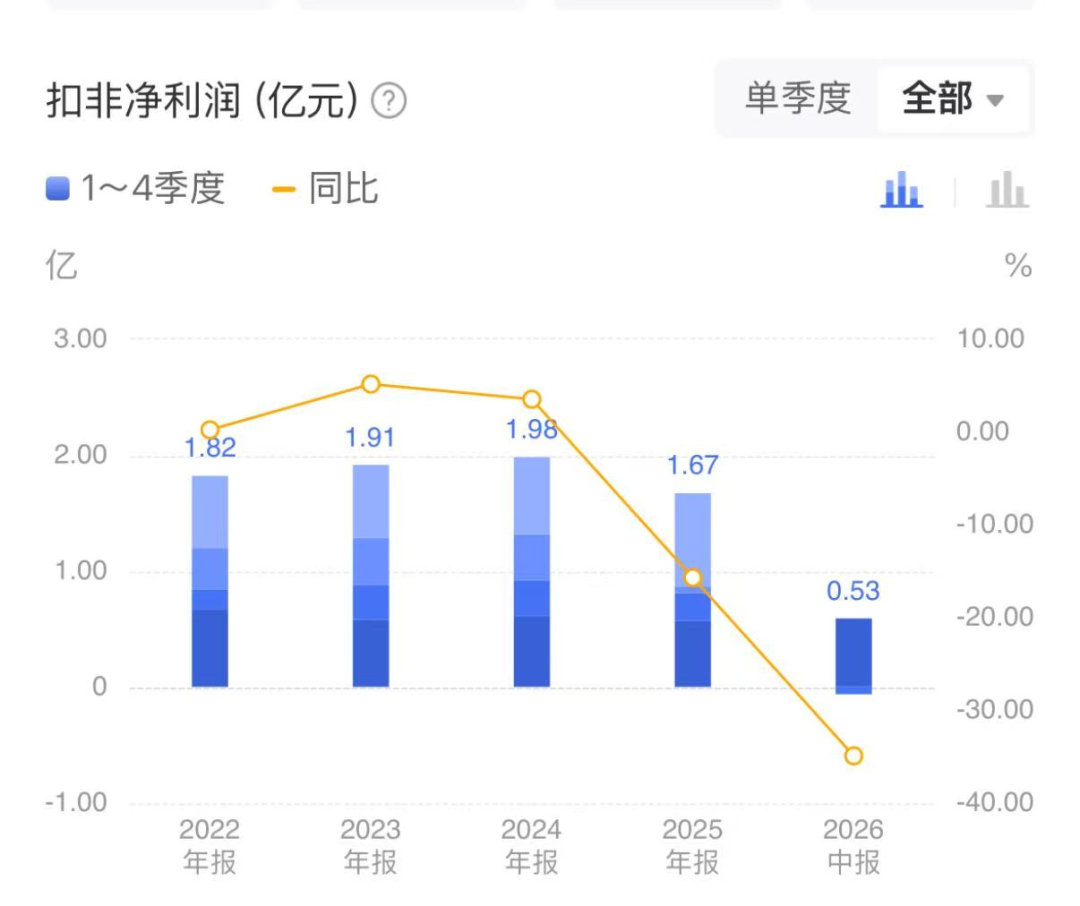
近4000万元的利润差额,主要源自沈永和酒厂拆迁补偿等资产收益,足以说明公司主业盈利能力已然大幅衰退。
现金流的恶化,更是印证了主业的疲软。2026年上半年,古越龙山经营活动现金流净额为-3.1亿元,同比降幅超106%,较去年同期的净流出规模直接翻倍。
大本营失守与年轻化迭代滞后,则成为压垮增长的最后两根稻草。
作为立足绍兴的黄酒龙头,古越龙山浙江大本营的中高档酒动销持续疲软,失去了稳固的基本盘支撑。
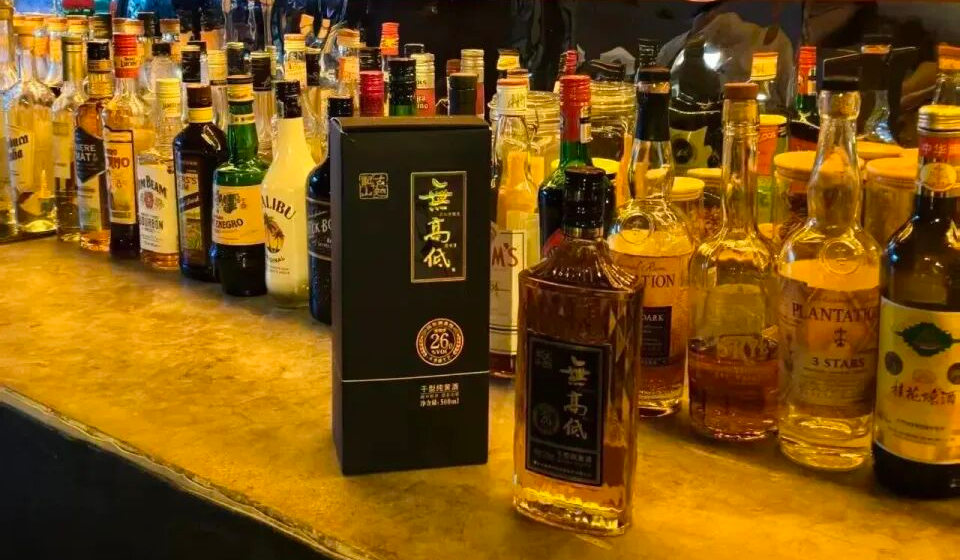
年轻化布局上,虽然“无高低”这款新品跑出热度,但冰彫等其他年轻化产品声量有限。
而且这款单品更多靠直播渠道走货,线下渗透不足,没有形成稳定复购,始终无法接得上传统品类的下滑缺口。
正如酒业分析师蔡学飞所言,大本营动销疲软、年轻化新品未成气候,是古越龙山当前发展的核心症结。
一增、一降、一亏,古越龙山、会稽山、金枫酒业三家上市黄酒公司的半年报真的是冰火两重天。
会稽山为什么能超车?这里面还是有点东西的。
白酒行业这几年一直在往下走,高端市场基本上已经失守了,大部分酒企都已经下沉到百元市场了。
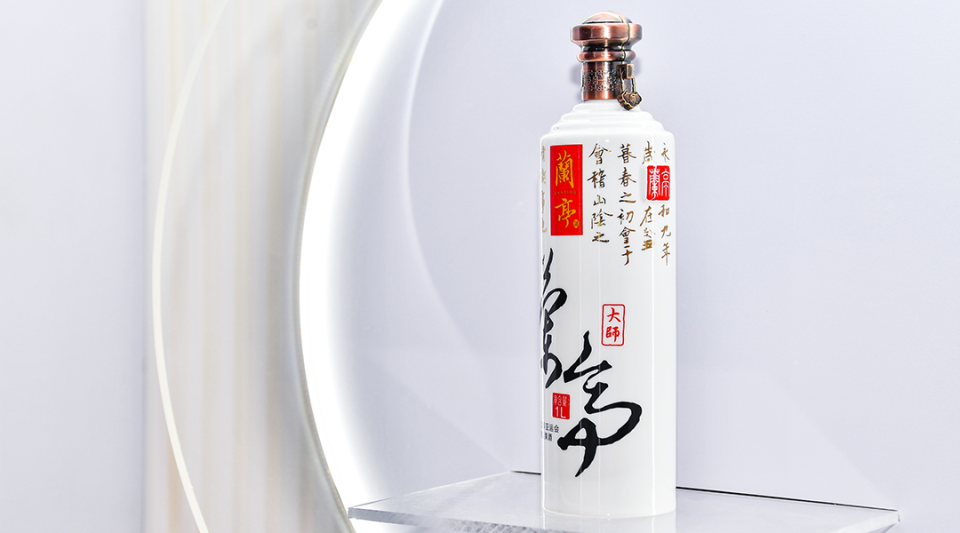
但是会稽山这两年却开始往上走,2026上半年会稽山中高端酒卖了5.95亿,同比涨14.17%,占比已经超七成。他们中高端产品是以兰亭系列和1743系列为主打。
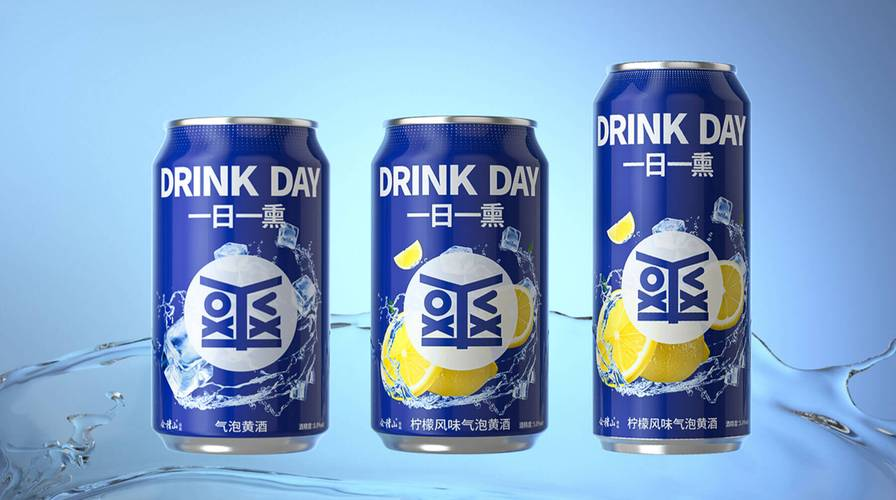
特别是产品创新上,会稽山的打法确实有两下子,比如他们的“一日一熏”气泡黄酒就非常对年轻人的口味,这个产品靠抖音直播爆了,单场破千万,全年破亿,成了黄酒行业独一份的年轻化爆款。
市场端更明显,浙江大本营虽然微跌,但上海大区涨了21%,国际市场暴涨76%,外埠整体涨了76.6%,用外围的猛涨补上了本土的缺口。
但这种打法不是没有代价。上半年销售费用率干到27.7%,典型的砸钱换规模。
但是古越龙山在这方面就很不顺利,虽然主动砍了低端低效产品,把资源向高端倾斜,而且毛利率却是近6年来首次突破40%,但是效果并不明显,并没有带动大盘的增长。
况且古越龙山的毛利率也远远低于会稽山,后者这么多年来毛利率一直在40%以上,2024年开始已经突破了50%了。
这是什么概念?这个毛利率水平已经跟追上了一些白酒品牌了。
会稽山的全国化也走得最远,江浙沪以外的市场销售占比已经破40%,特别是“只此青玉”等高端产品在京津冀、山东、河南、广东等外围市场均实现较好销售。
至于老三金枫酒业,基本已经退出头部争夺战了。
上半年营收不到1.9亿,跌了12%,净亏损576万,虽然亏得少了点,但已经连续三年上半年亏损,如果再不想办法,可能就要被泡沫化了。
但是金枫酒业在上海还是有点基础的,未来不排除会有些并购,当然我说的是被别人并购。
会稽山的毛利率干到了近56%,都说黄酒卖不上价,后面我们要密切关注这个动向,因为之前就有一个观点是白酒消费者开始有点往黄酒转,这个趋势会不会被证实。
从目前来看,整个黄酒行业满打满算也就两三百亿的规模,还不如一家二线白酒企业一年卖得多。
古越龙山副董事长、总经理马川回应表示,黄酒上市企业本就不多,在黄酒行业长期存在地域局限、消费群体固化、全国化程度偏低等结构性困难背景下,两家头部企业都在积极探索各自的突围路径,将推动对整个黄酒市场的关注和扩容。
从几家头部品牌来看,并没有一个整体的增量,这说明会稽山的增长很大程度上来自对古越龙山市场份额的蚕食,而非品类本身的扩容。
所以黄酒品牌现在要做的就是,能不能从白酒消费市场里面抢到市场份额,特别是在消费场景上还是有很大空间的。
阅读提示:
本文仅为信息梳理与个人观点,不构成任何投资建议。文中涉及的上市公司信息请以证监会、交易所和上市公司官方公告为准。深水财经社原创文章,转载引用请注明出处。
财经号声明: 本文由入驻中金在线财经号平台的作者撰写,观点仅代表作者本人,不代表中金在线立场。仅供读者参考,并不构成投资建议。投资者据此操作,风险自担。同时提醒网友提高风险意识,请勿私下汇款给自媒体作者,避免造成金钱损失,风险自负。如有文章和图片作品版权及其他问题,请联系本站。

