港股首日就破发了,罗博特科的跨界前景被用脚投票
 深水财经社

作者 | 深水财经社 刘川风
跨界这副药虽然看起来很诱人,但是能治好病的却罕见,这也是很多上市公司不得不面对的宿命。
罗伯特科能不能成为例外?公司自己肯定是信心满满,但是要跨界就要花钱,所以他们首先要融一笔钱进来。
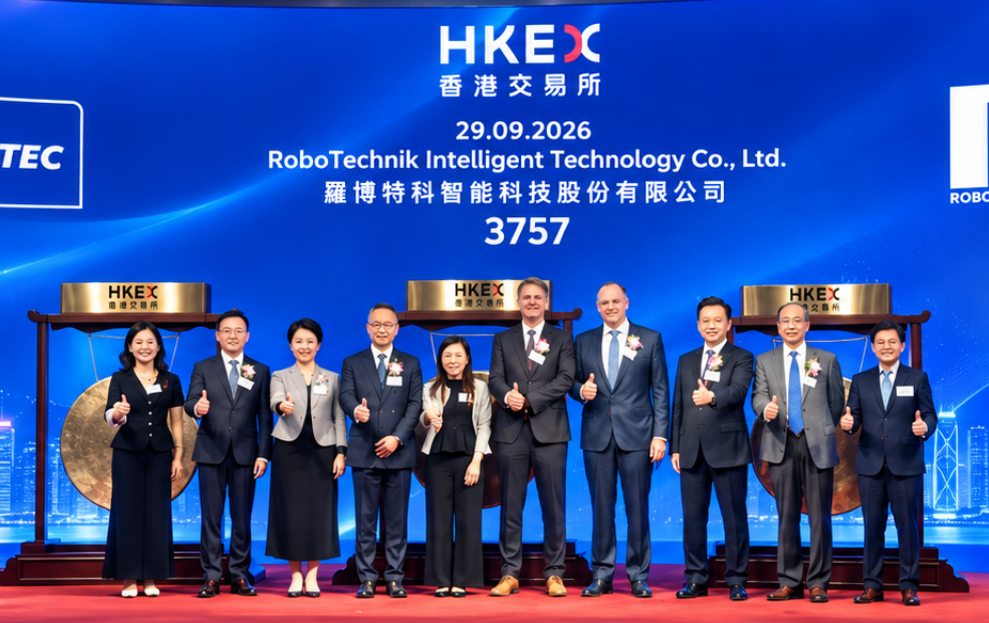
9月29日,罗博特科(03757.HK)以436港元发行价登陆港交所主板,跻身港股史上第五高发行价新股。
公开信息显示,16家基石投资者合计认购18.23亿港元,淡马锡4500万美元、晟天实业4000万美元、易方达等机构锁仓六个月,阵容堪称豪华。
但等到上市那天,市场却完全没给面子。开盘就跌倒419.6港元直接破发,盘中最低393.2港元一度跌近10%,收盘报395港元,较发行价下跌9.4%,这意味着打新资金每手50股浮亏2050港元。
这个上市表现相当于港股投资者用真金白银投了不信任票。同日A股收报529元,A/H溢价超过27%。
凭什么A股要贵了近三成?凭什么港股发行价要比A股打八折?

诱人的33亿大订单
罗伯特科是A股市场近两年的大牛股,他们的主要故事就是CPO,这也是他们能去H股上市的核心叙事。
公司于2025年5月完成对德国ficonTEC 100%控股,切入硅光及CPO封装测试设备赛道,按灼识咨询数据,ficonTEC 在2025年全球市场份额达20.5%排第一。
2026年上半年,罗伯特科光电子及半导体封测设备营收4.88亿元,同比增长952%,占主营收入81%。
但是这个数据也并不好看,毕竟原来的基数比较低,最能提振市场情绪的不是当前的业绩,而是公司宣布的巨额订单。
截至半年报披露日,公司未确认收入在手订单33.86亿元,其中光电子半导体订单24.52亿元,较3月30日的11.05亿元不到5个月翻倍。
据中证报报道,截至今年8月,公司今年以来已披露重大合同累计17.85亿元,全部来自AI算力光互联,包括1月OCS封装整线770万欧元、4月3570万美元、8月耦合设备1620万美元等。
2026年上半年营收6.08亿元、归母净利润仅655.68万元,净利率约1%,2025年归母净利润还在亏损6644万元,ficonTEC 2025年实际扣非净利润仅负21.71万欧元(约负167万元人民币),首年业绩承诺完成率为负。
公司的逻辑是订单要在未来12至18个月确认收入,券商给出2028年净利润预测高达78亿元。
但33.86亿在手订单里有多少是框架协议、多少是已锁价正式合同、多少能按预期节奏交付验收,招股书和半年报均未详细披露。

从光伏到CPO
每一轮风口都有它的身影
比订单成色更值得审视的是罗博特科追逐热点的节奏。
2019年创业板上市时,罗博特科是纯正光伏设备厂商,2023年光伏业务贡献98%营收。
2024年光伏产能过剩,公司光伏设备销量从2023年1932台锐减至2025年110台,两年跌掉94%,2026年上半年光伏收入仅剩8298万元同比再降54%,占比从95%萎缩到14%。
主业断崖式下滑的同时,2025年针对光伏客户计提单项坏账准备1.01亿元,应收账款6.74亿元占流动资产38%,2026年6月末应收款余额增至7.07亿元。
光伏不行了公司转向半导体。通过实控人戴军控制的买方财团先以斐控泰克为载体逐步收购德国ficonTEC控制权,再由上市公司分两步收购剩余股权,总代价16.54亿元。
这笔收购完成于2025年5月,恰好赶在CPO和AI光互连概念爆发的节点,ficonTEC摇身一变成为“全球硅光智能制造设备龙头”。
但翻看过往公告,罗博特科的“赛道切换”不止一次。
公司曾在互动易和公告中提及芯片、商业航天、数据中心液冷、人形机器人、线控底盘、储能、氢能等多个热门概念,2025年4月花2540万元收购苏州纳斯康迪切入电子水泵和热管理称打开液冷想象空间,2026年又推出三合一电机、无框力矩电机、空心杯电机覆盖机器人关节。
这两年很多热门赛道都能看到罗博特科的布局公告,但真正形成规模化收入和利润的,光伏已经萎缩,ficonTEC首年业绩承诺未达标,其他概念大多停留在“送样确认”“客户定点”“研发阶段”。
这种追热点策略在二级市场确实奏效。罗博特科A股从2022年低位68元最高涨到714元,四年涨幅近十倍,目前市值仍达990多亿元。
但实控人一致行动人宁波科骏在4月7日至5月29日高位减持220万股套现10.28亿元,减持均价467元/股恰好落在H股发行定价前的拉升窗口期。
公司此次H股募资49.6亿港元中约20%预留用于战略投资和收购,下一次跨界又会追向哪里。

9.95亿商誉悬顶
港股投资者不买账
回到首日破发本身。436港元发行价对应港股约735亿港元市值,相比A股折价约27%,看似给了港股投资者安全垫,但同日四只新股三只破发,市场对“高估值加故事股”的承接意愿明显下降。
核心原因有三。
一是9.95亿元商誉悬顶。ficonTEC收购形成的商誉占总资产25.58%,由于首年业绩承诺未完成,若后续业绩持续低于预期将面临大额减值,直接吞噬本就微薄的利润。
二是H股发行量极小。公开发售仅获8.65倍认购、一手中签率35%未触发回拨,基石锁定35%筹码后二级市场实际流通盘更薄,情绪稍有波动就容易大幅震荡。
三是光伏旧账未清。1.01亿元坏账、7个多亿的应收账款、7光伏整线合同能否如期回款、印度客户付款能力是否可靠,都是历史包袱。
罗博特科确实站在了AI光互连这个赛道上,ficonTEC在CPO耦合设备领域的技术壁垒和英伟达、博通、英特尔、台积电的客户名单也不假。
但一家市值近迁移亿元的设备公司,上半年只赚655万元,光伏业务两年崩塌94%,新业务首年业绩承诺未达标,账上压着近10亿元商誉,实控人一致行动人高位套现10亿,又要募资近50亿港元扩产加并购,港股投资者首日给出9%折价,这个选择并不意外。
订单是给未来看的,利润是给今天看的。
公司每一次赛道切换都伴随着概念炒作和高位减持,市场有理由追问,下一次风口切换时,罗博特科又会讲出什么新故事。
阅读提示:
本文仅为信息梳理与个人观点,不构成任何投资建议。文中涉及的上市公司信息请以证监会、交易所和上市公司官方公告为准。深水财经社原创文章,转载引用请注明出处。
财经号声明: 本文由入驻中金在线财经号平台的作者撰写,观点仅代表作者本人,不代表中金在线立场。仅供读者参考,并不构成投资建议。投资者据此操作,风险自担。同时提醒网友提高风险意识,请勿私下汇款给自媒体作者,避免造成金钱损失,风险自负。如有文章和图片作品版权及其他问题,请联系本站。

