2026年9月住房租赁产业发展报告
 迈点

一、市场动态
(一)租金表现
1、全球重点国家租金动态
(1)美国:根据Apartment List全国租金报告,2026年9月全美租金中位数为1388美元,环比下降0.1%,为2026年1月以来首次出现月度下跌;同比下降0.4%,较8月的同比下降0.8%明显收窄。同期全国空置率降至7.0%,房源从挂牌到成交平均34天。
(2)加拿大:根据Rentals.ca与Urbanation全国租金报告,加拿大全国住宅平均挂牌租金为2035加元,环比下降0.1%,同比下降4.8%,这是连续第23个月的年度下降,两年累计下降7.0%。
(3)日本:根据REINS东京23区租赁市场成交数据,2026年9月东京23区专有公寓成交租金为每平方米3899日元,同比上涨5.2%;平均月租由上年的122000日元升至132000日元,同比上涨8.2%。
(4)澳大利亚:根据Cotality数据,2026年9月澳大利亚全国租金中位数为每周711澳元,同比上涨5.7%,一年间增加约38澳元。
(5)法国:根据市场租赁挂牌数据,2026年9月法国全国租赁挂牌中位月租为750欧元,环比持平,同比下降3.8%。
(6)西班牙:根据idealista数据,2026年9月西班牙租赁挂牌均价为每平方米每月15.10欧元,同比上涨5.8%。
2、全国重点城市普通公寓租金情况
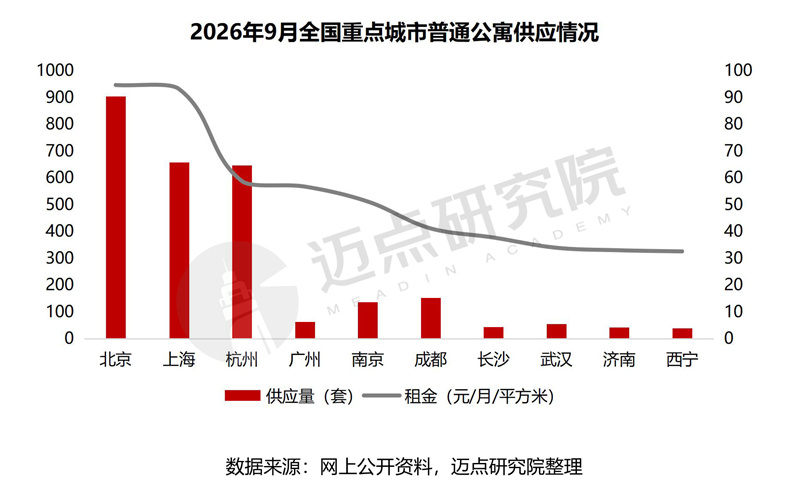
9月,普通公寓供应量方面,北京以904套居全国首位;上海、杭州分别以659套、648套位列第二、第三位;广州、南京等城市供应量相对偏少。
租金方面,北京与上海租金维持高位,北京高达94.66元/平方米/月,上海达93.16元/平方米/月;杭州、广州、南京租金(50-60元/平方米/月)位于第二梯队;成都、长沙等5个城市租金处于50元/平方米/月以下。
(二)政策动态
1、中央政策
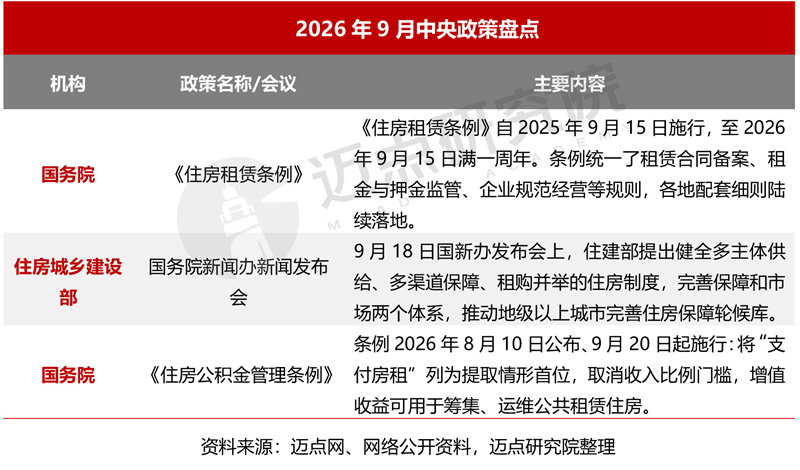
9月,住房租赁政策在中央层面延续“法规端完善、规划端深化”两条主线。法规端,《住房租赁条例》9月15日施行满一周年;国务院公布《关于修改〈住房公积金管理条例〉的决定》自9月20日施行,条例修订从三方面降低租房门槛:提取情形扩至9种、房租提取不受收入比例约束、灵活就业人员可自愿缴存。规划端,9月18日国新办发布会上,住建部提出健全多主体供给、多渠道保障、租购并举的住房制度,完善保障和市场两个体系,坚持配租型与配售型、实物保障与租赁补贴相结合。
2、地方政策
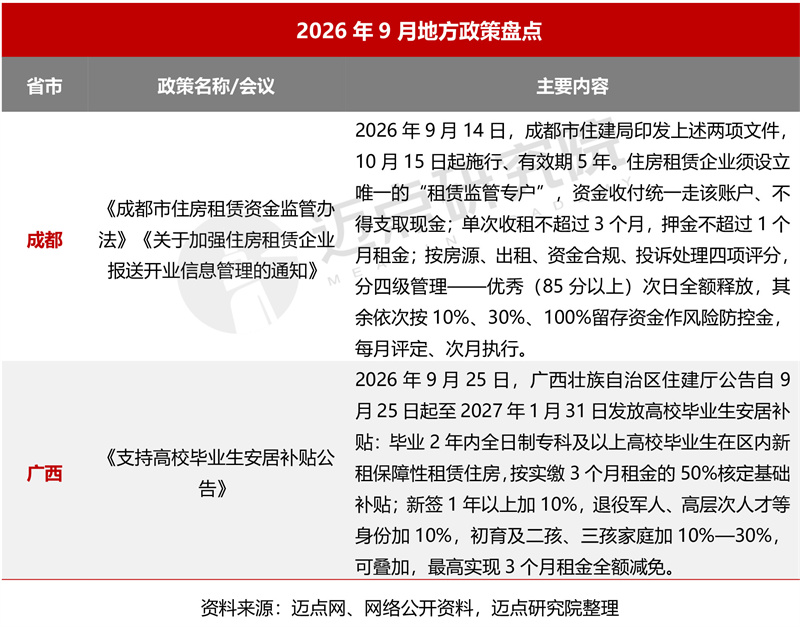
9月,地方政策沿“监管从严、保障加码”推进。监管端,成都印发住房租赁资金监管办法及开业信息报送通知,10月15日施行:设唯一监管专户、不得取现,单次收租不超3个月、押金不超1个月租金,分四级留存0%—100%入账资金作防控金。保障端,广西9月25日起向毕业2年内租保租房的高校生发放补贴。整体看,地方已从“定规则”转向“给房源、给补贴”。
(三)企业动态
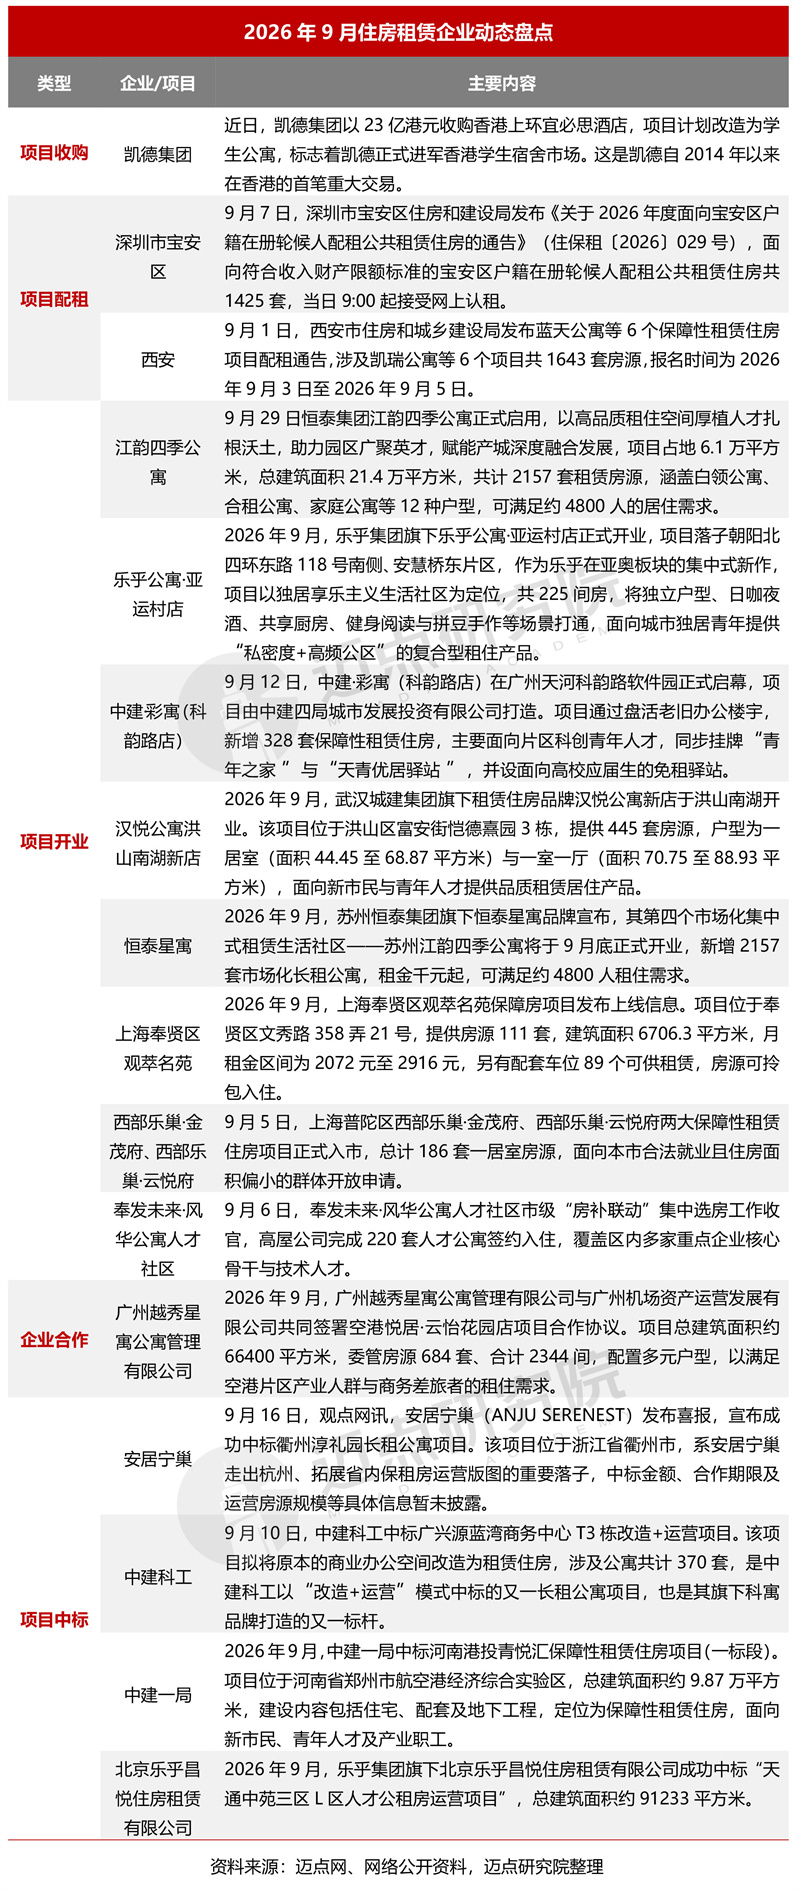
9月,保租房集中交付、企业扩张转向存量改造与外拓中标、保租房REITs认购火热。供给端:苏州恒泰江韵四季公寓(2157套)9月29日启用,武汉城建汉悦公寓洪山南湖新店(445套)、广州中建·彩寓(328套,旧办公楼改造)相继投运。扩张端打法多元:合作上,北京保障房中心与首创集团共建繁星社区(6572套),越秀星寓签约广州空港悦居·云怡花园店(委管2344间);中标上,中建一局拿下郑州航空港港投青悦汇保租房项目(总建面约9.87万平方米),中建科工以“改造+运营”模式中标广兴源蓝湾商务中心T3栋(改造公寓370套),安居宁巢中标衢州淳礼园长租公寓项目、走出杭州;外拓上,凯德集团以约23亿港元收购香港上环一酒店改造为学生宿舍,进军香港学生宿舍市场。融资端,中金杭州安居宁巢REIT9月22日发售,网下认购达355.04倍、预计募资9.15亿元;上海地产REIT扩募37.37亿元获发改委推荐。
二、品牌传播力
1、分类型品牌传播力
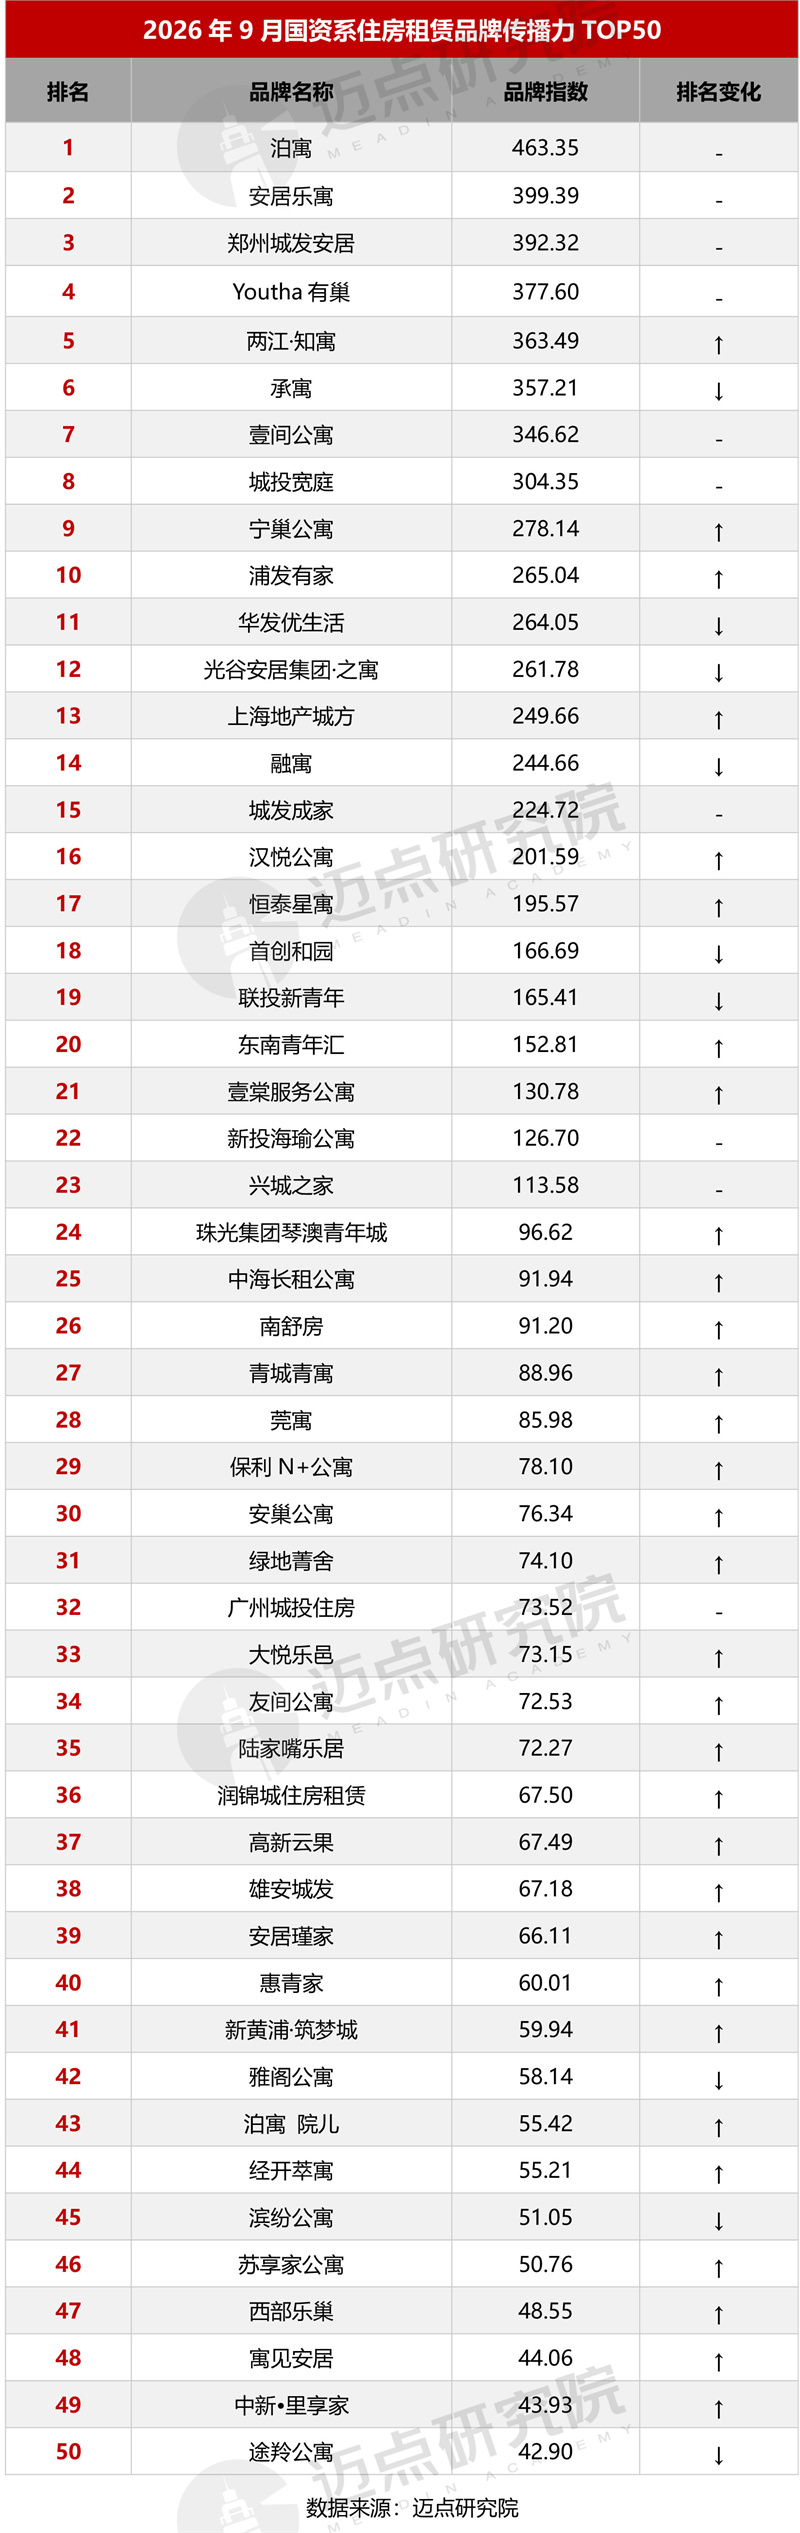
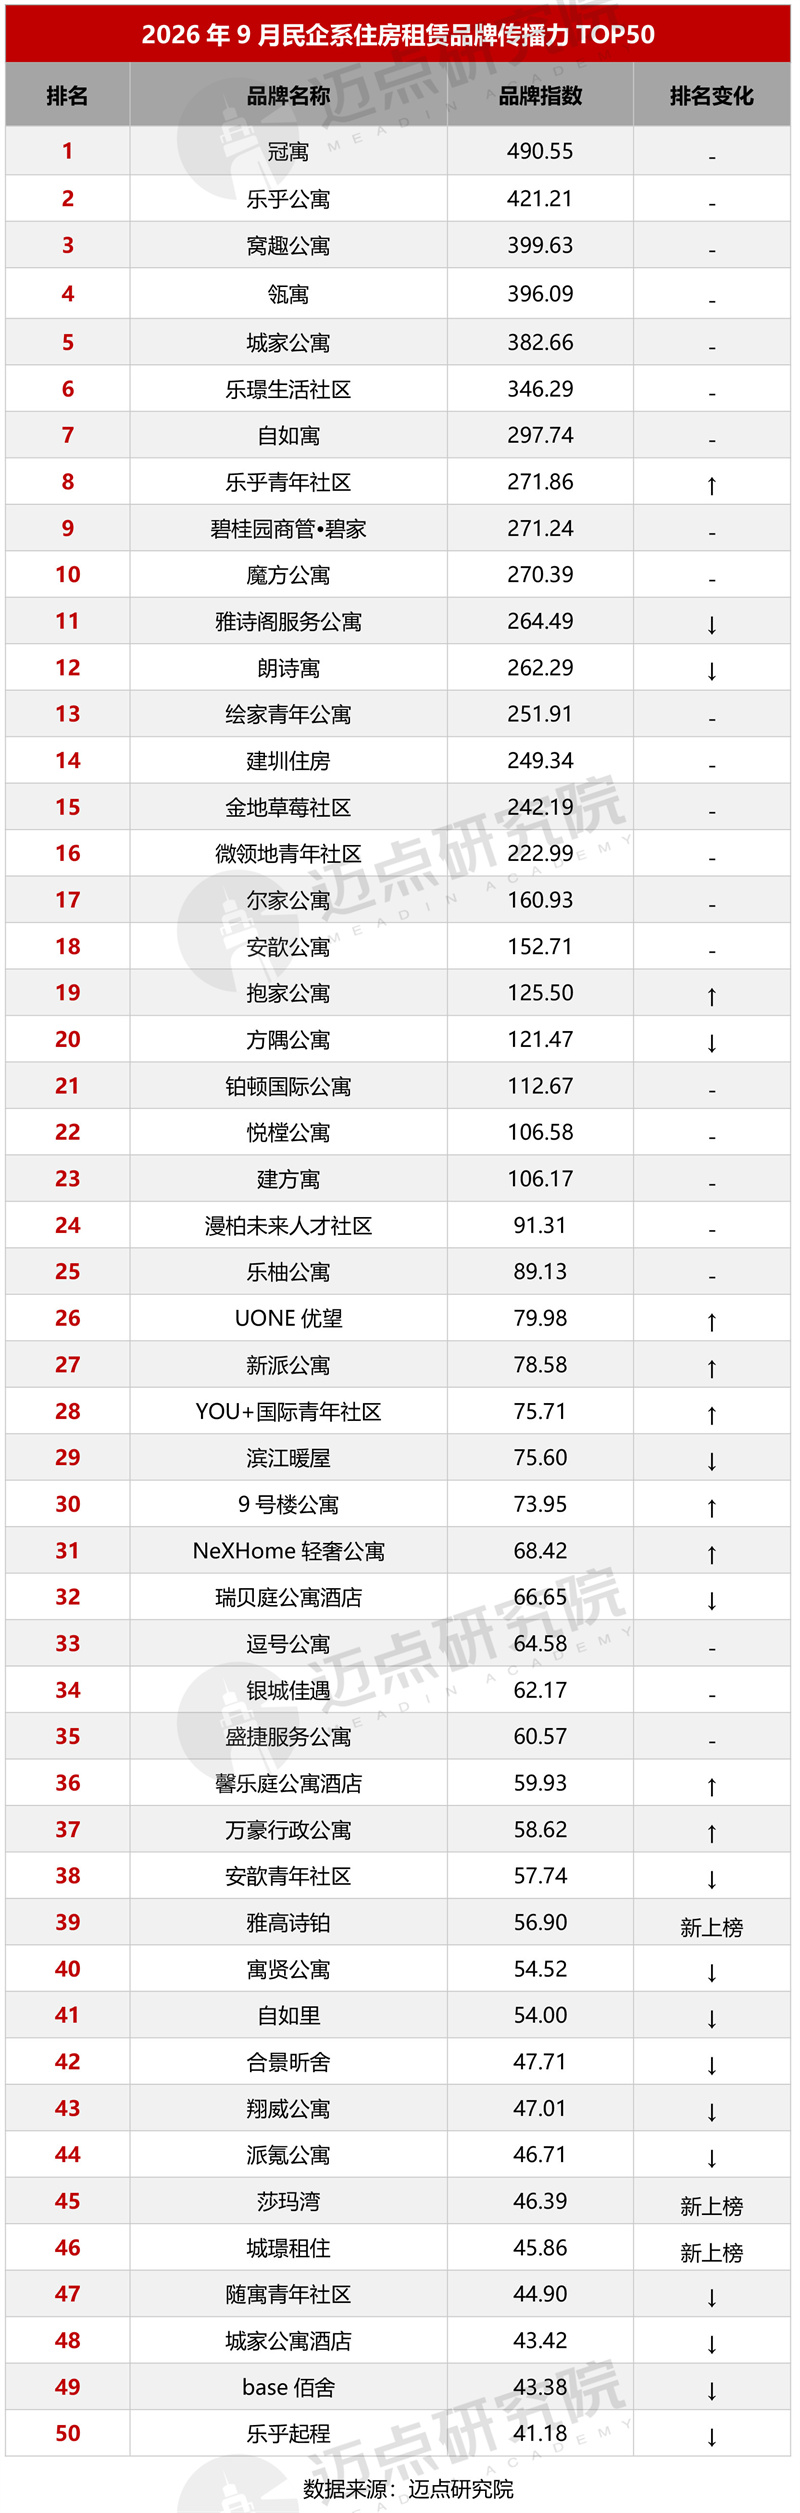
9月,国资系住房租赁品牌传播力50强与民企系住房租赁品牌传播力50强特征表现如下:
(1)格局层面:国资系住房租赁品牌传播力50强中泊寓以463.35的指数绝对领先,超出第二名安居乐寓(399.39)达63.96;民企系住房租赁品牌传播力50强中冠寓以490.55位居第一,领先(421.21)达69.34,高出国资榜首27.20,两系头部优势相当。
(2)集中度层面:民企TOP10平均指数354.77,与国企的354.75基本持平。但全榜均值151.24低于国资157.17;剔除榜首品牌后,民企TOP9均值降至339.68,国资剔除泊寓后TOP9均值为342.68,两大阵营头部集中度主要由榜首单个品牌拉动,国资头部整体指数更高。
(3)稳定性层面:国资系上升31个、下降9个、新上榜0个、持平10个;民企系上升9个、下降15个、新上榜3个(雅高诗铂、莎玛湾、城璟租住)、持平23个。对比看,国资系换位明显更活跃,国资系上升集中于中尾部(第26—50名21升),尾部竞争激烈;民企系则头部高度固化,TOP25中仅2升3降、持平多达20个,换位与3个新上榜同样集中于中尾部,整体格局更稳。
2、品牌区域分布
(1)品牌区域分布与品牌指数
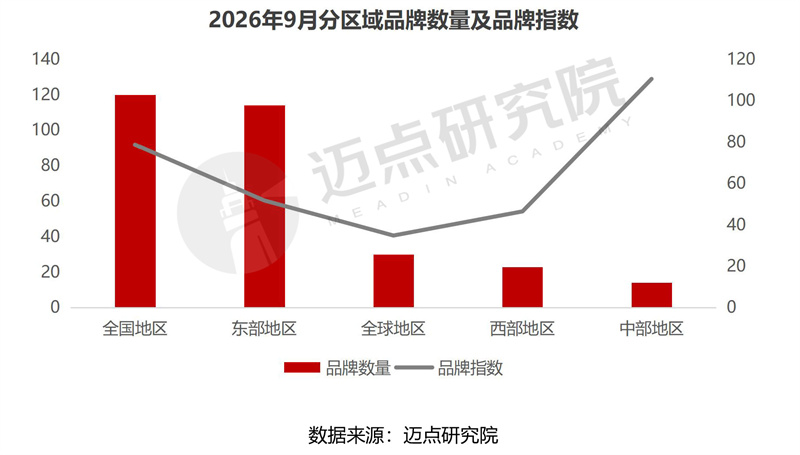
本月住房租赁品牌指数区域表现平稳。其中西部地区表现稍突出,环比上涨2.2%,涨幅居首——产业承接、人才补贴与保租房入市带动,租赁需求持续释放,带动本土品牌声量快速走高;全球地区环比下降2.8%,主要因跨境租赁曝光高峰集中在7—8月暑期,外籍派驻轮换、留学回国与短期来华需求在9月国际学校开学后趋于平稳,声量随之回落。其余区域涨幅相对温和:东部地区环比上涨0.6%,中部地区环比下降0.8%,全国整体环比下降0.2%,毕业季签约高峰形成高基数,9月转入暑期实习退租与开学季换租的交接期,需求延续而环比动能转弱。整体来看,9月品牌声量由旺季高位转入调整,西部领涨、全球领跌,数量格局稳定。
(2)细分区域品牌传播力
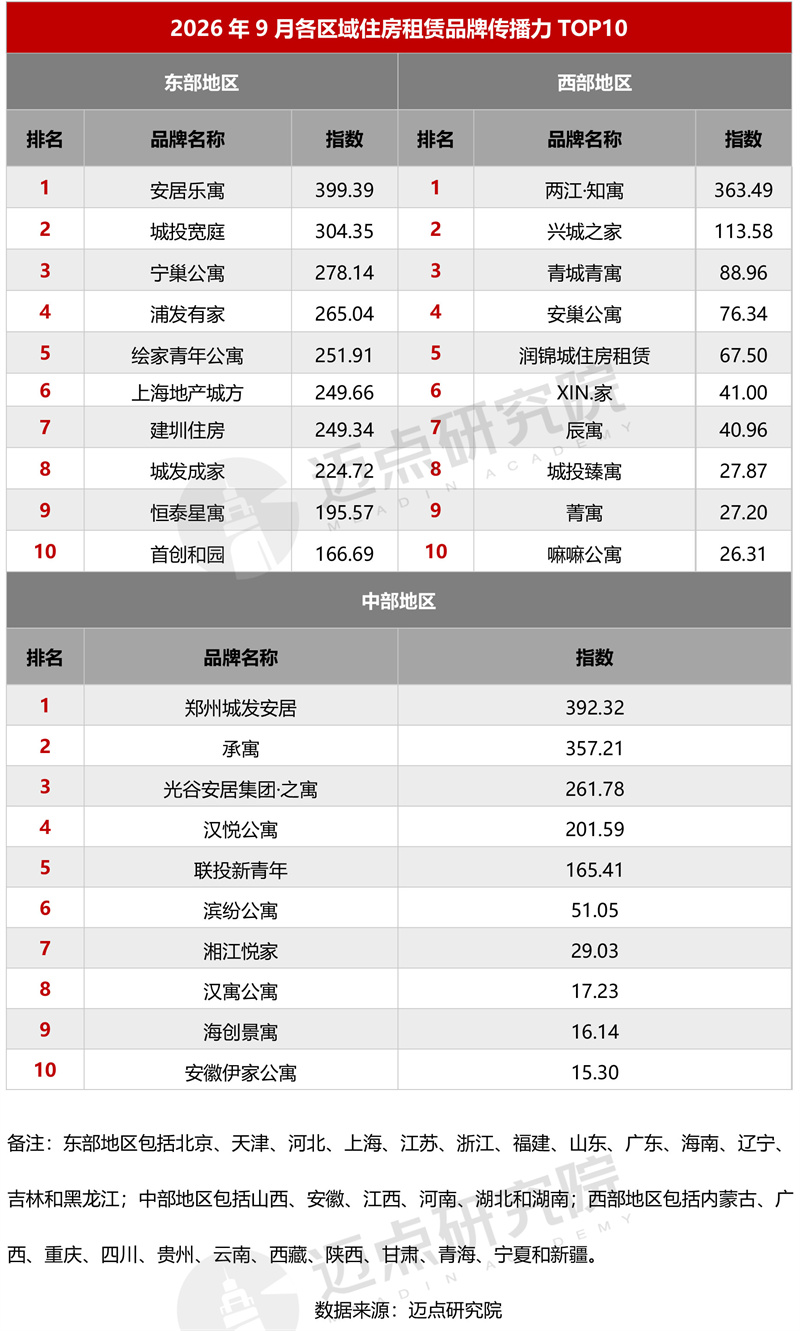
TOP10指数均值情况:东部地区(258.48)、西部地区(87.32)、中部地区(150.70)。
3、品牌主题分布
(1)品牌主题分布与品牌指数
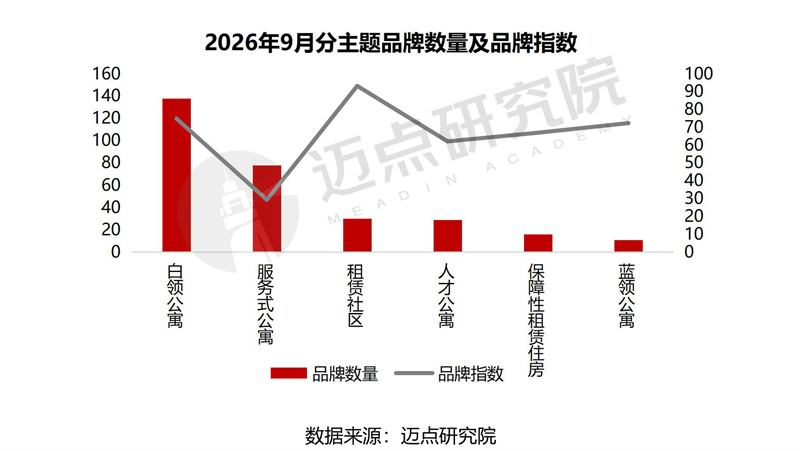
本月各租赁主题品牌指数环比小幅波动。白领公寓环比上涨1.2%,主要因秋招开始、校招生集中入职,加上开学季换租带来新增需求;人才公寓同样上涨1.2%,地方人才引进政策推进、人才公寓项目集中投用;租赁社区下降2.5%、降幅最大,主要因上月多个项目集中入市推高基数,本月新项目入市节奏放缓;其他主题品牌指数波动范围在1%以内。整体呈现“局部微涨、小幅分化”的格局。
(2)细分主题品牌传播力
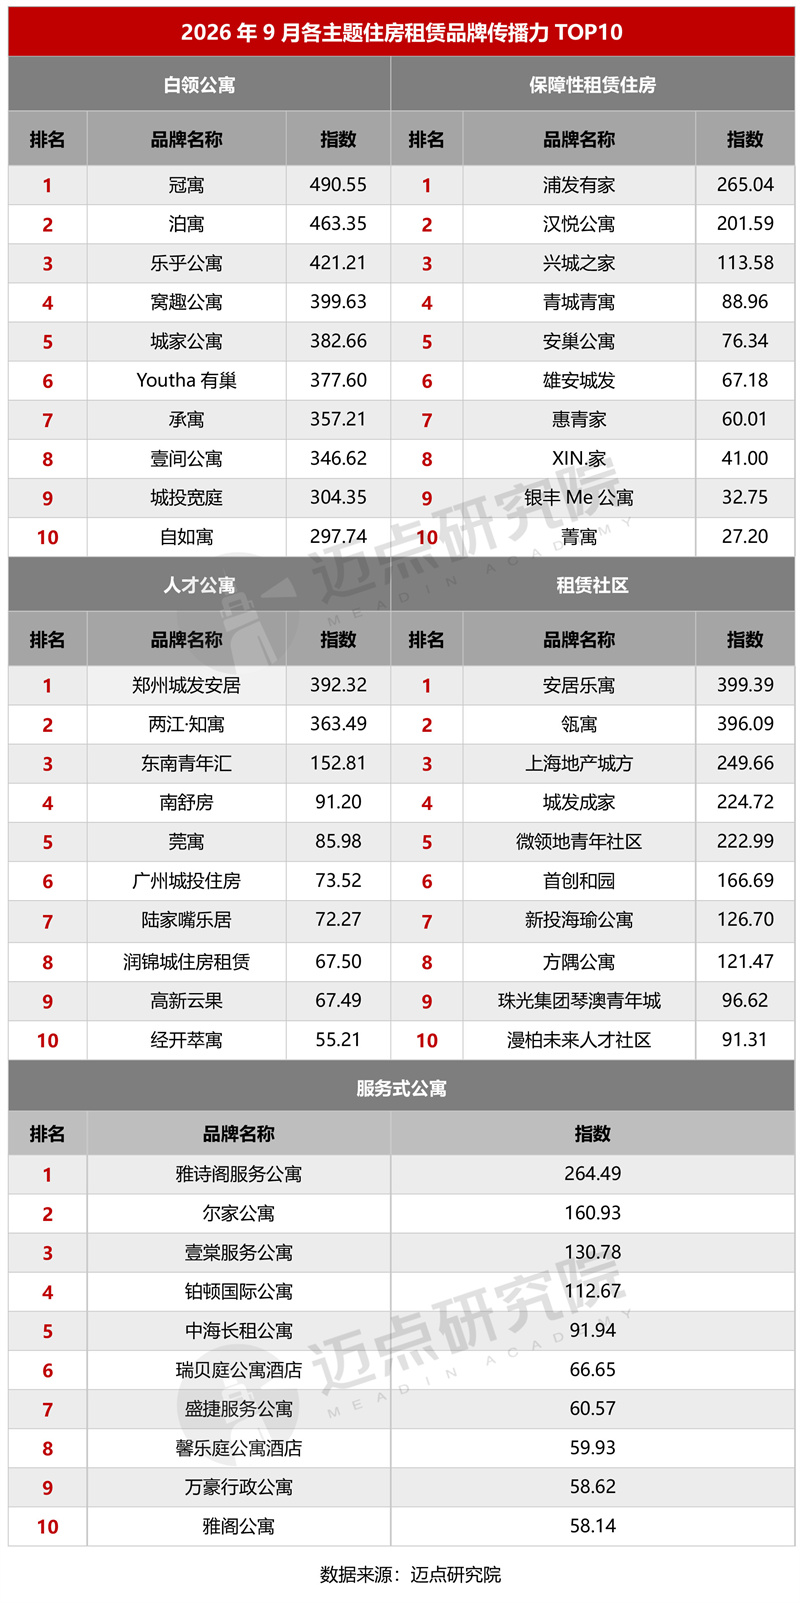
TOP10指数均值情况:白领公寓(384.09)、保障性租赁住房(97.37)、人才公寓(142.18)、租赁社区(209.56)、服务式公寓(106.47)。
三、指数分析
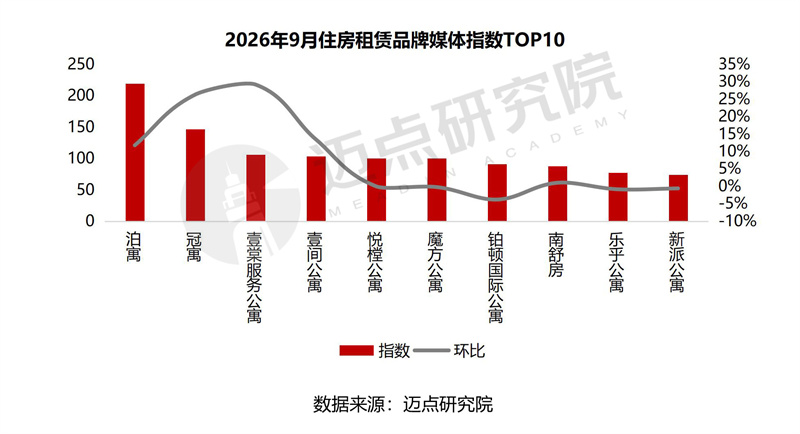
1、媒体指数
本月媒体指数TOP10环比数据:泊寓(11.8%)、冠寓(26.3%)、壹棠服务公寓(29.2%)、壹间公寓(13.5%)、悦樘公寓(-0.02%)、魔方公寓(-0.2%)、(-3.8%)、南舒房(1.0%)、乐乎公寓(-0.9%)、新派公寓(-0.6%)。
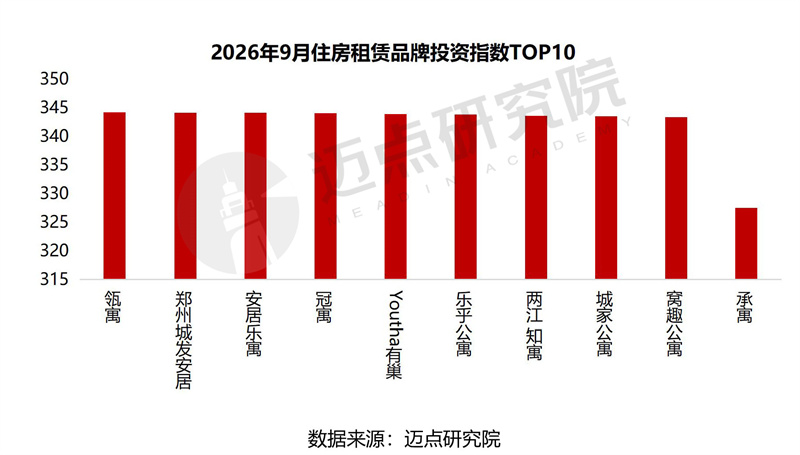
2、投资指数
本月投资指数TOP10依次为:瓴寓、郑州城发安居、安居乐寓、冠寓、Youtha有巢、乐乎公寓、两江·知寓、城家公寓、公寓、承寓。
财经号声明: 本文由入驻中金在线财经号平台的作者撰写,观点仅代表作者本人,不代表中金在线立场。仅供读者参考,并不构成投资建议。投资者据此操作,风险自担。同时提醒网友提高风险意识,请勿私下汇款给自媒体作者,避免造成金钱损失,风险自负。如有文章和图片作品版权及其他问题,请联系本站。

