封顶预售+竣工放款,国贸拿下上海楼市“最难啃的骨头”
 东方网地产频道

在“8·28”新政重构上海楼市资金逻辑的背景下,北外滩核心区hk285-06地块以约54.18亿元底价成交。据官方土地出让公告,受让单位为上海虹贸鑫房地产有限公司。工商信息显示,该公司股东为上海筑成房地产有限公司(持股80%)与上海中虹(集团)有限公司(持股20%)。
上海筑成的股东为厦门国贸房地产有限公司(持股70%)和厦门嘉悦投资有限公司(持股30%)。厦门国贸集团股份有限公司通过上述平台间接控制项目公司,项目权益按持股比例纳入相应会计主体的合并报表。上海中虹(集团)有限公司为上海北外滩(集团)有限公司的全资子公司,其通过上海中虹持有项目公司20%权益,为少数股东合作方。
业内直言:国贸这次,是为新政后的上海楼市啃下了那块“最难啃的骨头”。
硬核地块:198米“垂直城市”的极限挑战
这宗地块的“硬”,首先体现在物理形态的极度复杂。
据出让公告,地块出让面积17906.45平方米,规划建筑面积127135.80平方米,容积率7.1,地上建筑限高198米。其中科研设计占比62.5%,住宅占比37.5%,起始价54.18亿元,起始综合楼面价42612元/平方米,最终国贸以底价竞得,成交楼面价42612元/平方米。
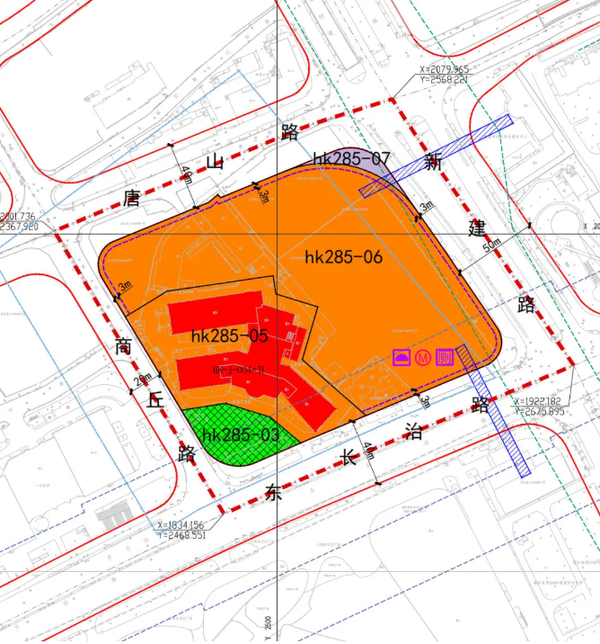
它不是单一的住宅或办公,而是上海首例真正意义上的“垂直混合城市”——在垂直空间内集齐了11层小高层住宅、44层超高层住宅、38层写字楼、科研设计功能,且必须无缝接驳轨道交通站点,并至少布局一处垂直交通。
据上海市建设工程招标计划公告,上海虹贸鑫房地产有限公司拟总投资101.03亿元,新建1栋11层小高层住宅、1栋44层超高层住宅、1栋38层写字楼、配套用房及地下车库。多业态的垂直叠加,导致结构荷载、机电系统、消防疏散、人流动线的设计难度呈指数级上升。据观点网测算,剔除科研部分后,可售住宅楼板价约11.36万元/平方米,未来售价需冲破19万+/平方米方能算平账本。而38层的写字楼在当前商办市场去化艰难,大概率将沉淀为长期自持资产。
67街坊整体用地约2.7公顷,控制性详细规划已于今年8月获批,定位为集科创、交流、生活于一体的开放式复合街区。街坊内保留始建于1934年的雷士德工学院旧址,规划住宅建筑规模约4.7万平方米,将布局研发办公、产业孵化、会议交流、人才服务等多元空间。
新政考验:资金链的“地狱级”重塑
如果地块本身只是“物理难度”,那么“8·28”新政则直接将难度拉到了“地狱级”。
2026年8月28日,上海市住建委、市房屋管理局、市规划和自然资源局、上海金融监管局等四部门联合印发的《关于贯彻落实〈关于完善商品住房销售制度的通知〉的实施意见》正式施行。实施意见明确:2026年8月28日后新发布出让公告的商品住房项目,申请预售的,单体建筑应完成主体结构封顶。项目预售资金实行全额、全过程监管;项目综合竣工验收后,方可解除资金监管。2026年8月28日起取得预售许可证的项目,竣工备案后方可发放个人住房按揭贷款。
实施意见还规定,2026年8月28日起新签订借款合同的项目实行主办银行制,开发贷款、项目自有资金、现房销售资金等与项目相关的全部资金均纳入在主办银行开立的资金账户管理。
对于44层超高层住宅而言,这意味着从拿地到资金回笼,整个周期将被拉长至3-4年。原有预售模式下,房企拿地后通常约6-9个月可进入预售;新模式下,部分项目从拿地到最早预售的时间可能延长至12-18个月。项目总投资约101.03亿元,开发商需完全依赖“自有资本金+开发贷”度过漫长的建设期。叠加主办银行封闭管理,项目间资金不得混同,资金峰值大幅后移。
资金底色:货币资金与债务规模的双重压力
将这宗地块置于国贸地产的资金全景中审视,其战略分量与资金压力之间的矛盾更加清晰。
根据厦门国贸地产集团有限公司2026年公司债券中期报告,截至2026年6月30日,公司合并口径货币资金余额约91.54亿元,现金及现金等价物余额约86.43亿元。同期,公司合并口径有息债务余额246.71亿元,其中一年以内到期58.97亿元,长期有息债务187.74亿元。公司资产负债率约64.28%,处于行业中等偏上水平。
从现金流角度看,上半年公司经营活动产生的现金流量净额为19.44亿元,保持正向流入,但相对于北外滩项目超100亿元的总投资,仍显得较为有限。控股股东厦门国贸控股集团有限公司主体信用等级为AAA,为项目公司债券提供全额无条件不可撤销的连带责任保证担保,这为项目融资提供了较强的信用支撑。
然而,在“8·28”新政下,项目预售资金实行全额、全过程监管,竣工备案后方可发放按揭贷款,且开发贷、自有资金、销售回款均须纳入主办银行封闭管理。这意味着在项目竣工备案前,国贸地产需要持续以自有资金和开发贷支撑建设,资金沉淀规模巨大,且无法通过项目间资金调剂缓解压力。
为什么是国贸?国资底气与战略定力
在众多房企对“长周期、高沉淀”避之不及的当下,国贸敢于亮剑,背后是底气与战略的双重支撑。
一是政企协同的“安全垫”。 项目公司由上海筑成(国贸系)持股80%、上海中虹(北外滩集团系)持股20%。通过股权穿透,厦门国贸通过旗下平台实现对项目公司的间接控制,上海北外滩(集团)有限公司通过上海中虹持有20%权益,作为本地国企提供在地协调支持。这种政企合作模式,既保证了国贸对项目的控制权,又能在轨交保护论证、规划审批、消防验收等极其复杂的行政协调中获得关键助力。
二是战略卡位的“门票价值”。 国贸地产于今年4月首次进入虹口北外滩核心区,获取54-55街坊地块;此次再度携手北外滩集团摘得67街坊,深化在虹口的布局。北外滩是上海最后一片可大规模开发的滨水核心区。啃下这块骨头,意味着在上海顶豪市场拿到了标杆之作的“入场券”。
三是集团层面的信用支撑。 在行业整体缩量的背景下,厦门国贸集团近2000亿元的营收规模及其国资背景,为国贸地产提供了获取低成本开发贷的能力和抵御长周期的资金韧性。
啃骨头的前景:一场全周期的极限大考
底价成交,本身已反映了市场对该地块开发难度的定价共识。对于国贸而言,现在只是刚把骨头咬进嘴里,后续的考验才刚刚开始:
工程端:须严控地铁保护区的施工节点,确保198米超高层的消防系统一次性通过验收,避免卡在“竣工备案”这一资金放款闸口。
销售端:在3-4年的长周期里,需顶住市场波动,确保19万+/平方米的豪宅定位能被高净值客群买单。
资金端:在主办银行封闭管理的压力下,需精打细算削峰填谷,确保项目不依赖集团输血也能实现资金闭环。考虑到公司有息债务规模及北外滩项目超百亿的总投资,项目资金沉淀压力不容忽视。
北外滩hk285-06地块,是上海楼市从“高周转”走向“高质量”进程中的一块试金石。国贸这次底价摘牌,展现的不仅是国资房企的担当,更是对长期主义的深度践行。如果最终能成功交付并实现去化,这将是中国房地产史上“垂直混合城市”开发的经典案例,也是新政下超高层项目破局的全新教科书。
财经号声明: 本文由入驻中金在线财经号平台的作者撰写,观点仅代表作者本人,不代表中金在线立场。仅供读者参考,并不构成投资建议。投资者据此操作,风险自担。同时提醒网友提高风险意识,请勿私下汇款给自媒体作者,避免造成金钱损失,风险自负。如有文章和图片作品版权及其他问题,请联系本站。

