黑猫股份VS联科科技,炭黑双星的定价权之争
 浩海投研


作者/星空下的苹果
编辑/菠菜的星空
排版/星空下的乌梅
2026年的大宗商品与化工原料市场,可谓是你方唱罢我登场,掀起了一轮又一轮涨价浪潮,而眼下,这根接力棒稳稳交到了#炭黑手中。
9月中旬以来,国内炭黑行情迎来爆发式拉升,主流型号N330每吨报价一举冲上1.15万至1.2万元关口,短短半个月时间跳涨超过3600元,涨幅高达45%,直接改写了近年来的价格纪录。

来源:2026年9月16日《财联社》新闻
实体层面的狂飙,自然不会在二级市场缺席。产能居首的行业大哥黑猫股份应声斩获两个涨停板,而成长势头迅猛的#联科科技(001207)也在单月内走出超30%的凌厉升势。股价齐飞的背后,拥有百万吨级产能的#黑猫股份(002068),却深陷低毛利普通炭黑业务的泥沼中,在沉重债务与利息开支下难以彻底翻身。而联科科技则凭借二氧化硅的协同增效,以及高端导电炭黑的技术壁垒,以轻盈的财务杠杆实现了高质量突围。
一、黑猫产品结构单一,联科多元化发展
黑猫是国内炭黑行业当之无愧的规模老大,炭黑年产能116万吨,在全国布局了九个生产基地,世界前十大轮胎企业全是它的客户。

来源:黑猫股份2025年年报
不过尽管这些客户都在各自的行业中赫赫有名,但对于黑猫股份所在的炭黑来说,可不是一个能靠客户名单定价的行业。毕竟橡胶炭黑是大宗商品属性极强的工业原料,价格跟着原料油走,下游轮胎厂议价能力强,中间没有太多利润空间可以争取。2025年,黑猫的炭黑毛利率只剩0.35%,连1%都不到,今年上半年有所修复,但也只回到4.4%,依然极薄。
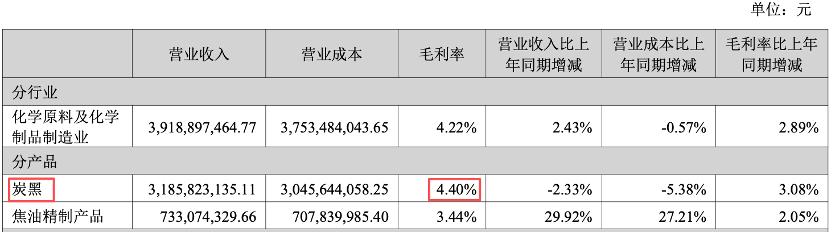
来源:黑猫股份2026年上半年报告
再来看联科科技,他的炭黑体量只有黑猫的零头,2026年上半年炭黑收入7.1亿,但毛利率已经做到了9.8%,是黑猫同期的2倍多。这个差距背后,是联科在导电炭黑这个细分赛道的布局。导电炭黑主要用于高压电缆屏蔽层,过去长期依赖进口,联科是国内少数实现规模量产的企业之一。目前公司年产10万吨导电炭黑的二期项目,第一条生产线已于2026年5月进入试生产,第二条年内计划投产,全部达产后产能将实现大幅跃升。

来源:2026年联科科技上半年报告
真正把联科和黑猫拉开的,还有二氧化硅。二氧化硅业务占联科总收入的42%,2026年上半年这块业务的毛利率是32%,比炭黑高出3倍不止。更重要的是,联科做到了一件黑猫做不到的事,用炭黑生产过程中产生的尾气,给二氧化硅生产线供热供能,两个主业在成本端形成了闭环。
总体来看,黑猫股份的产品结构让它几乎没有任何价格传导能力,当原料油价格上涨、普通橡胶炭黑又卖不上价的时候,它能做的只有熬。联科的产品结构给了它一个缓冲垫,二氧化硅的高毛利在炭黑承压的年份撑住了整体利润,导电炭黑的高端化又在为下一段增长蓄力。
二、联科扶摇直上,黑猫失血严重
如果单看联科科技的收入增速,不算惊艳,2025年全年营收23.6亿,同比增长4%,2026年上半年12.7亿,同比增长5%。但把视线转向到利润增速,则完全不是一回事。联科科技的净利润从2023年的1.7亿,一路增长到2025年2.9亿。2026年上半年净利润直接达到1.6亿。另外净利润没有靠非经常性损益撑场面,扣非净利润和净利润几乎贴在一起走,2025年扣非净利润2.88亿,差距不到500万。

来源:iFind金融数据终端
更能说明问题的是现金流。联科科技2025年经营活动净现金流从2024年的2亿直接翻到3.95亿,同比增长97%,净利润现金含量达到135%,这意味着利润表上每赚1块钱,实际收回来的现金是1.35元。进入2026年上半年,这个指标进一步提升到158%,票据到期托收和贴现收入增加,叠加应收账款管控,现金比利润多收了不少。这种现金流结构,是真实盈利能力的体现。

来源:iFind金融数据终端
而对于收入规模是联科科技近4倍的黑猫股份,营收及净利润大幅波动,2022年的营收125亿,勉强微盈。2023年收入收缩到101亿,净亏24亿。2024年原料价格有所回落,全年勉强扭亏,净利润2500万,相对百亿收入约等于没赚。2025年煤焦油价格再度剧烈震荡、成本传导持续失灵,亏损扩大至4.6亿。2026年上半年收入44亿,同比增长3%,净亏1.06亿,亏损幅度比去年上半年的1.15亿略有收窄,但方向没变。营收增长,利润越亏越多,这是黑猫股份过去几年的表现。

来源:iFind金融数据终端
现金流的情况比利润表更难看一些。黑猫2025年全年经营活动净现金流只有1750万,贡献了微薄的正数。2026年上半年回升到6300万,但这个转正靠的不是主业回暖,而是期间应收应付往来变化带来的时点性改善。另外在今年上半年,黑猫股份的筹资活动净现金流高达4.8亿,公司在持续从外部借钱。

来源:iFind金融数据终端
2025年底,黑猫的流动比率跌到了0.74,低于1意味着短期债务超过了短期资产。2026年上半年靠大规模融资把这个数字拉回0.99,依然没有回到安全线以上。
三、联科轻装上阵,黑猫负重前行
近年来,联科科技的资产负债率在26%到32%之间,没有系统性抬升,带息债务占全部投入资本的比例只有6.8%。2026年上半年的财务费用是负数,达到了负130万,利息收入超过了利息支出,账上的现金在净赚钱。充裕的安全垫支撑着公司同步推进产能扩张,导电炭黑二期、硅酸钠原料改扩建、新产品项目,钱从经营中来,又回到经营中去。

来源:iFind金融数据终端
同时,联科科技的研发费用率这几年稳定在3.5%左右,2026年上半年4600万,占收入3.6%。这是联科导电炭黑能够打破进口垄断、持续做大做强二氧化硅业务,做到国内稀缺的规模量产的底层支撑,毕竟持续的投入换来了技术能力,技术能力换来了更高的产品定价,更高的定价又反哺了研发预算,这个正向循环已经运转了很多年。

来源:联科科技2025年年报
反观黑猫股份,带息债务占全部投入资本的比例从2022年的43%,持续的攀升到2025年升到58.5%,2026年上半年达到59.8%。再细拆出来看,黑猫股份2026年上半年短期借款22亿、长期借款13.5亿,合计有息负债约36亿,对应的财务费用6500万,同比增加了69%。亏损的时候借钱、借钱的利息继续吃掉利润、利润更差再借更多钱,持续的负向循环,偿债压力可想而知,也在同步增加。

来源:iFind金融数据终端
总的来看,在炭黑这个行业中,规模最大,客户最优质的黑猫股份,把自己锁死在低定价权区间,36亿有息负债压着,普通炭黑毛利率又不可能依靠自身努力提高,转型路上困难重重。而联科科技是一家靠产品结构选择和成本优势,在行业最难的两年里持续盈利的公司。尽管当前体量较小,但导电炭黑二期达产之后,产能将不再是今天这个量级,而持续扩张的高毛利二氧化硅业务,又给联科科技在面对周期波动时装了一道减震器。
注:本文不构成任何投资建议。股市有风险,入市需谨慎。没有买卖就没有伤害。
财经号声明: 本文由入驻中金在线财经号平台的作者撰写,观点仅代表作者本人,不代表中金在线立场。仅供读者参考,并不构成投资建议。投资者据此操作,风险自担。同时提醒网友提高风险意识,请勿私下汇款给自媒体作者,避免造成金钱损失,风险自负。如有文章和图片作品版权及其他问题,请联系本站。
