【南篱/黄金】数据弱金价跌,黄金不准备涨了?
 南篱分析

2026.10.06 周二 文/南篱
非农都推不上去的黄金,多头就这么弱?
现货黄金现报4126.95,区间 4104.12–4152.13。内盘休市中,沪金主连延续节前收盘 910.58,假期外盘波动剧烈。
非农日一度冲高又急挫,最终收于4140一线,全周累计-3.68%。幸得长期美债收益率有所回落,黄金才能维持当前相对低位震荡的走法。
但细数假期情况,黄金看起来并不算特别乐观,主要集中于上周三PCE数据、周五非农,以及本周开始后的多空拉锯三方面。
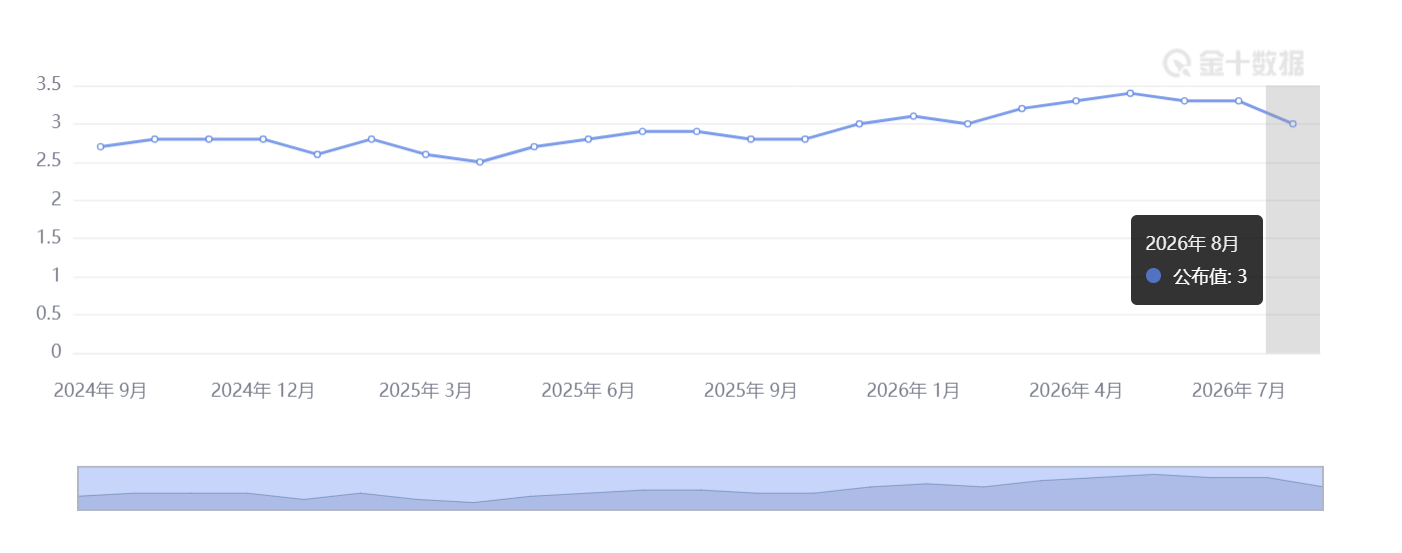
首先,核心 PCE 意外降温。8月核心PCE同比3.0%(预期3.3%)、环比+0.2%(预期0.3%),均低于预期;金价一度收复4200,但受美债收益率高企拖累未能站稳。
其次,非农爆冷与黄金过山车。9月非农仅新增2.9万(预期约9万),8月由16.2万下修至13.3万、7月更由增转减,两月合计下修6万;失业率升至4.2%,时薪同比降至 3.0%。
数据一出金价一分钟拉涨约40美元、破4220触4226.66,随后狂泻超100至4124.97、收报 4143,回吐全部涨幅并转跌。
最后就是多空拉锯。10月加息概率由近70%骤降至22%、12月仍约85%;但十年期美债收益率一度升破 5.35%、三十年期触 5.70%,双双创24年新高,美元指数亦创 25年4月以来最高收盘,金价被夹在4100–4200区间窄幅拉锯。
那为什么数据弱、金价反跌?非农爆冷本应利好黄金(加息预期骤降),但当日金价反而收跌、全周跌3.68%。
这组背离的关键在于,主导金价的不是加息预期本身,而是长端美债收益率代表的实际利率与持有成本。
9月加息后长端收益率飙至24年高位,抬升了零息黄金的机会成本,压过了10月加息降温的利多。再叠加中东推高油价、通胀粘性仍在(PCE虽降温但整体仍3%),黄金短期缺乏持续买盘。
这也提示,单看加息概率下降不足以判断方向,需盯长端收益率能否同步回落。
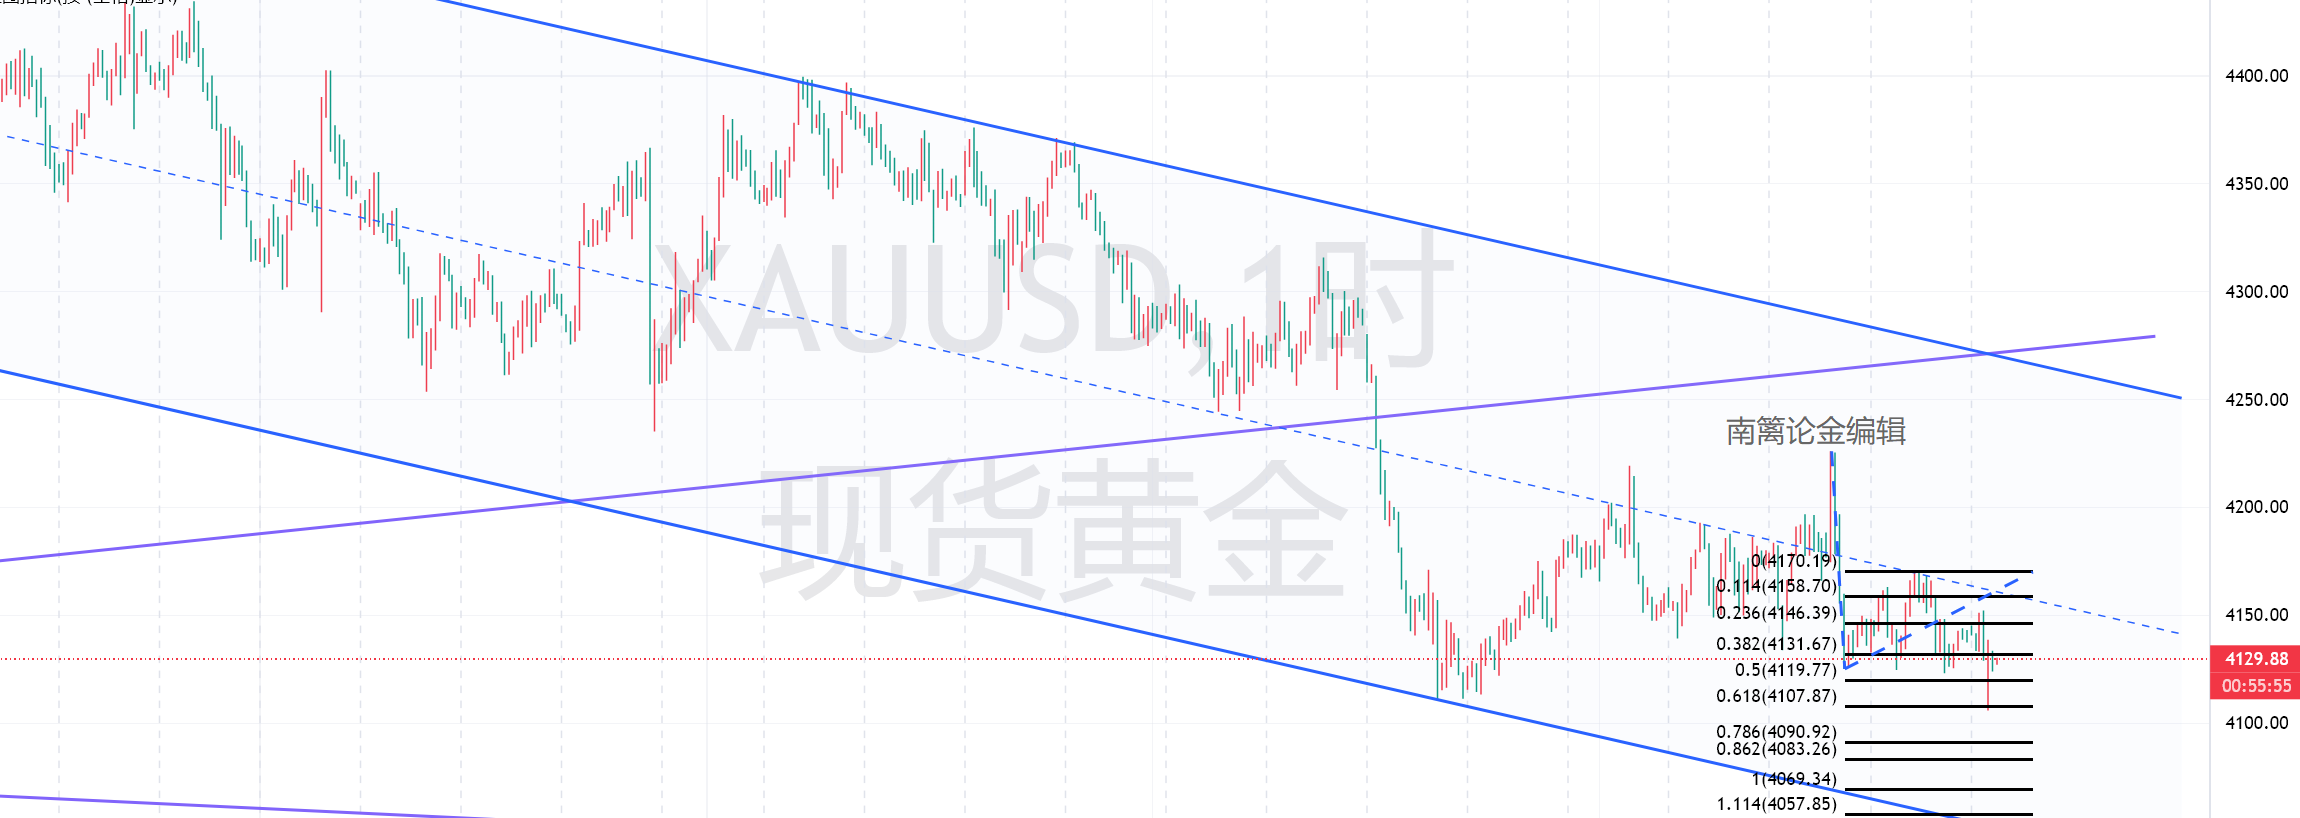
日内思路方面,上午直播中提出,三冲四破的理论适用于当前小时图结构。四小时中仍然维持下降通道不变,暂时没有冲破通道的希望,而小时图中,似乎可以考虑在假期调整的角度上,下降触及通道下轨,顺便走出筑底行情的可能。
按照日内斐波那契扩展线来看,小周期中可认为是看跌旗形,今日关键分水岭可认定为布林带中轨与斐波那契23.6%共振的4145一带。弱势延续,而关注下方78.6%的4090,甚至一倍量与1.114%共振的区间4060—70即可。
切记,上方不是没多头,只是弱势环境中暂未出现。稳妥一些来看,不如以非农当日4170作为上分水岭即可,至于缺口的4285,假期后会回补的,要耐心。
内盘休市期间,外盘净小幅下跌,但区间内剧烈波动。因此,若假期最后两日外盘企稳,内盘或以小幅低开消化、跳空幅度有限;若十月七日FOMC 纪要偏鹰或地缘再起,则补跌扩大。
国内金方面,假期内盘休市、无实时成交,账户金折算约890,延续节前水平。关键位上方926 / 960,下方900 / 880,节后开盘若小幅低开,900 下方是分批区,谨慎思路同样适用于节后首日,不必急于追单边。
本账号所有内容仅为个人观点与心得交流,仅供参考,不代表任何官方立场,亦不构成任何专业投资指导。不对信息准确性、完整性、时效性作出明示或默示保证。任何人依据本账号内容做出相关决策,一切后果由行为人自行承担,本人不承担任何直接、间接、衍生的经济损失与法律责任。
财经号声明: 本文由入驻中金在线财经号平台的作者撰写,观点仅代表作者本人,不代表中金在线立场。仅供读者参考,并不构成投资建议。投资者据此操作,风险自担。同时提醒网友提高风险意识,请勿私下汇款给自媒体作者,避免造成金钱损失,风险自负。如有文章和图片作品版权及其他问题,请联系本站。

