海底捞张勇老婆套现27亿,离岸信托背锅?
 花朵财经FF

出品丨花朵财经观察(FF-Finance)
撰文丨华见
离10月22日,只剩一个多月。
这个日子,很多人没注意。它是离岸信托个税新规的90天申报截止日。对海底捞来说,9月9日那根大阴线,就是在这个倒计时里砸出来的。
9月9日,海底捞盘中一度跌超12%,收盘跌9.14%。一天没了近58亿港元。当天蓝筹股里,它最惨。
导火索是减持。9月8日,SP NP Ltd.卖出2.59亿股,每股10.62港元,套现约27.5亿港元。这家公司指向舒萍,张勇的妻子。
但只把大跌读成“利空砸盘”,就漏了更值得问的事:为什么张勇5月刚增持,舒萍4个月后就折价卖出?为什么中报营收增7.9%,股价还是没托住?
可能炸药在很早之前就埋下了。
PART.01
不是卖多少,是为什么现在卖
2026年5月,张勇以每股13.39港元增持约1135万股,耗资约1.52亿港元。公告说,对前景和增长有信心,不排除继续增持。
四个月后,舒萍以每股10.62港元卖出2.59亿股。两个价格之间,差了21%。同一套控股股东体系,一边买,一边卖。
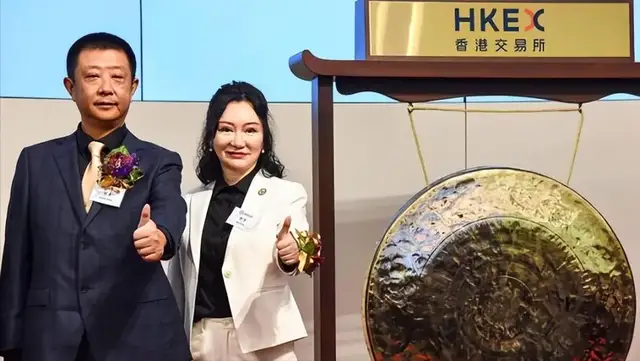
市场把张勇的动作解读为信心背书。把舒萍的动作归为私事。海底捞公告也写得很克制:出售纯粹是SP NP Ltd.自身资金需要及财务安排,与集团业务、营运、财务状况或发展前景无关。减持后,控股股东合计持股45.49%,控制权没变。
公告没错。市场也没错。投资者最敏感的不是“卖了多少”,而是“为什么恰好是这个时间”。
市场流传一种解释。7月24日,财政部、税务总局发布2026年第21号公告,首次系统明确离岸信托个人所得税规则。设立、存续、清算环节,按20%征税。存量信托有90天申报窗口,截止10月22日。舒萍的减持,正好落在窗口中间。
摩根士丹利推测,这笔减持可能与离岸信托税务新规有关。还估算,减持所得约相当于张勇、舒萍上市以来所获股息的31%。注意,这是推测,不是事实。公司只说了“自身资金需要”。
但有个背景绕不开。海底捞长期高分红。2026年上半年,中期股息每股0.377港元,派息总额约20.41亿港元,派息率接近100%。派息高,存续期收益基数就大。市场把减持和税单联想在一起,不奇怪。
所以,减持是引信。真正的炸药,不在股东层面。
PART.02
97元,卡在火锅最难受的位置
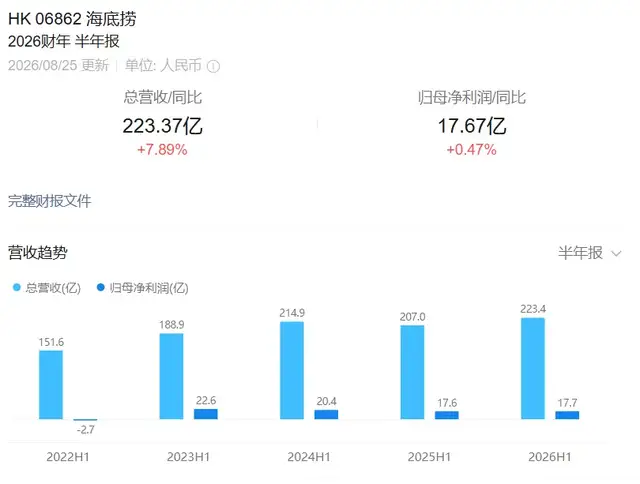
8月25日,海底捞发布2026年中报。总量看着不错。营业收入223.37亿元,同比增7.9%。核心经营利润25.13亿元,同比增4.4%。归母净利润17.67亿元,同比增0.5%。
但拆开看,故事变了。
上半年,海底捞餐厅经营收入178.37亿元,同比减少4.0%。公司解释,自营海底捞餐厅数量减少。截至6月末,自营门店1290家,比年初净减少。
更值得琢磨的,是两个数字。翻台率3.9次/天,同比增0.1次/天。顾客人均消费97.0元,同比减少0.9元。
进店的人多了一点。每个人花的钱,少了一点。两边一抵,主品牌餐厅收入掉了4.0%。
同店口径也一样。平均日销售额同比降1.4%,客单价降1.4%。翻台率提升带来的增量,被客单价下行吃掉了。
这不是海底捞一家的问题。红餐产业研究院数据显示,全国火锅人均消费从2023年一季度的87.4元,降到2026年一季度的58.1元。三年跌了35%。格局很清楚:两端旺,腰部弱。
60元以下,是高性价比的一人食、轻社交。120元以上,是家庭聚会、商务宴请的品质体验。中间价位,产品同质化,竞争力持续弱化。
海底捞的97元,正好卡在这个腰部。往上,不够轻。往下,不够贵。它最赚钱的那部分生意,正在被更便宜、更分散、更碎片化的消费习惯重新定价。
翻台率涨,不等于增长。客单价跌,会把增量悄悄吃掉。这才是中报里最难受的地方。
PART.03
转身很快,但新腿还接不住旧利润
把海底捞说成“一家正在下滑的火锅公司”,也不准确。它的增长故事,换了主线。
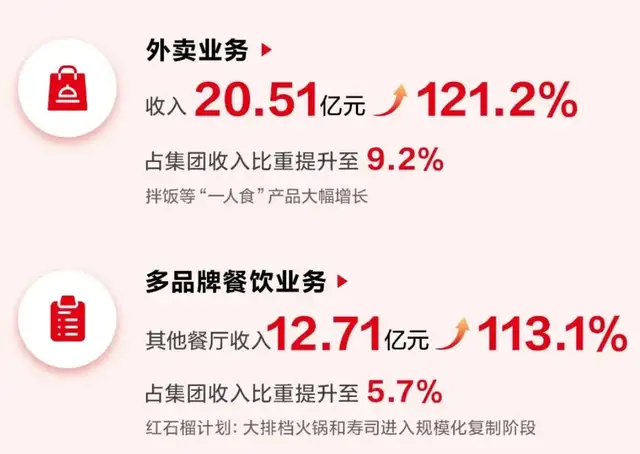
外卖业务收入20.51亿元,同比增长121.2%。占收入比重从去年同期4.5%,升到9.2%。主力是“下饭菜”这类一人食产品。
“红石榴计划”孵化的其他餐厅品牌,上半年收入12.71亿元,同比增长113.1%。收入占比升到5.7%。截至6月末,海底捞运营21个其他餐饮品牌、183家餐厅。大排档火锅和寿司,公司判断已具备规模化复制条件。
加盟业务收入2.54亿元,同比增长180%。加盟门店增至99家。
一边是主品牌堂食收入收缩4.0%。一边是外卖翻倍、副牌翻倍、加盟翻倍。海底捞不是没转身。它转得很快。
但问题也在这里。新业务毛利率更低。它们接得住收入,接不住利润。上半年归母净利润只增0.5%。核心经营利润率11.3%,同比降0.4个百分点。这就是结构变化的结果。
中报里,海底捞罕见地自我复盘。过去增长主要靠门店管理能力,对店经理强激励,但总部职能建设相对精简。这套自下而上的裂变机制,在几百家门店时很好用。可当公司同时推进外卖、多品牌、加盟、中台和海外业务时,单店驱动的组织能力,在千店规模上就碰到了天花板。
在花朵财经观察看来,海底捞这次大跌,减持只是引信。真正的炸药,在97元这个数字上。翻台率在涨,客单价在跌,主品牌收入在缩。三个数字放在一起,说的是同一件事:海底捞最赚钱的生意,正在被重新定价。
它的应对没有错。外卖、副牌、加盟,三条腿都在跑。增速也漂亮。但对一家上市公司来说,最难的不是找到一个新增长点,而是让新增长点赚出旧业务的利润。
97元的客单价卡在腰部,不是海底捞一家的难题。是整个中端餐饮的难题。谁能把腰部重新做出价值,谁才有下一轮。
张勇和舒萍,一个在买,一个在卖。
本质上,也是同一个问题的两面:创始人相信长期价值,股东需要短期流动性。
两件事并不矛盾。
只是市场,往往只愿意听其中一句。
财经号声明: 本文由入驻中金在线财经号平台的作者撰写,观点仅代表作者本人,不代表中金在线立场。仅供读者参考,并不构成投资建议。投资者据此操作,风险自担。同时提醒网友提高风险意识,请勿私下汇款给自媒体作者,避免造成金钱损失,风险自负。如有文章和图片作品版权及其他问题,请联系本站。

