从B站UP主到550亿上市公司,33岁“天才少年”再押机器人
 花朵财经FF

出品丨花朵财经观察(FF-Finance)
撰文丨一舟
手握19999元。
你会选择买一台低配苹果折叠屏,还是买一台家用机器人?
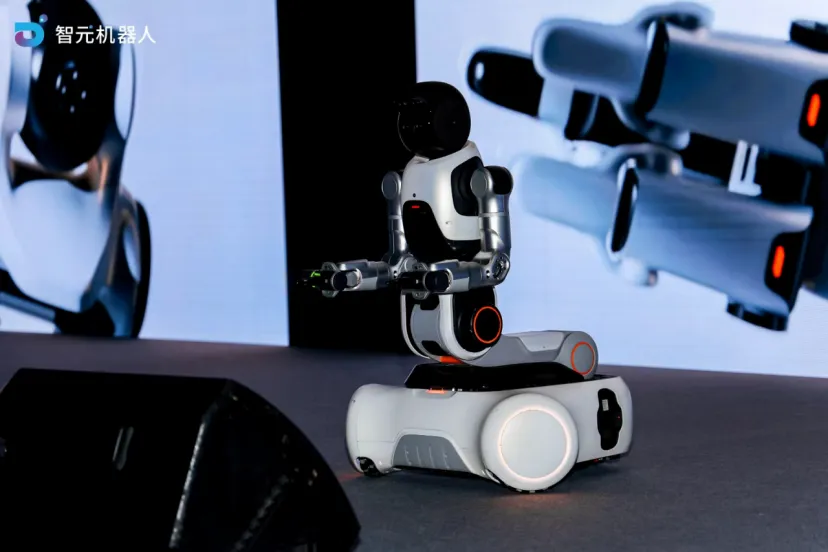
前段时间,启元机器人在上海发布Q1和T1两款产品的起售价19999元,广州正佳广场的体验店里,家长带着孩子围在机器人旁边水泄不通。
官方小程序一度因为访问量太大,需要排队进入。
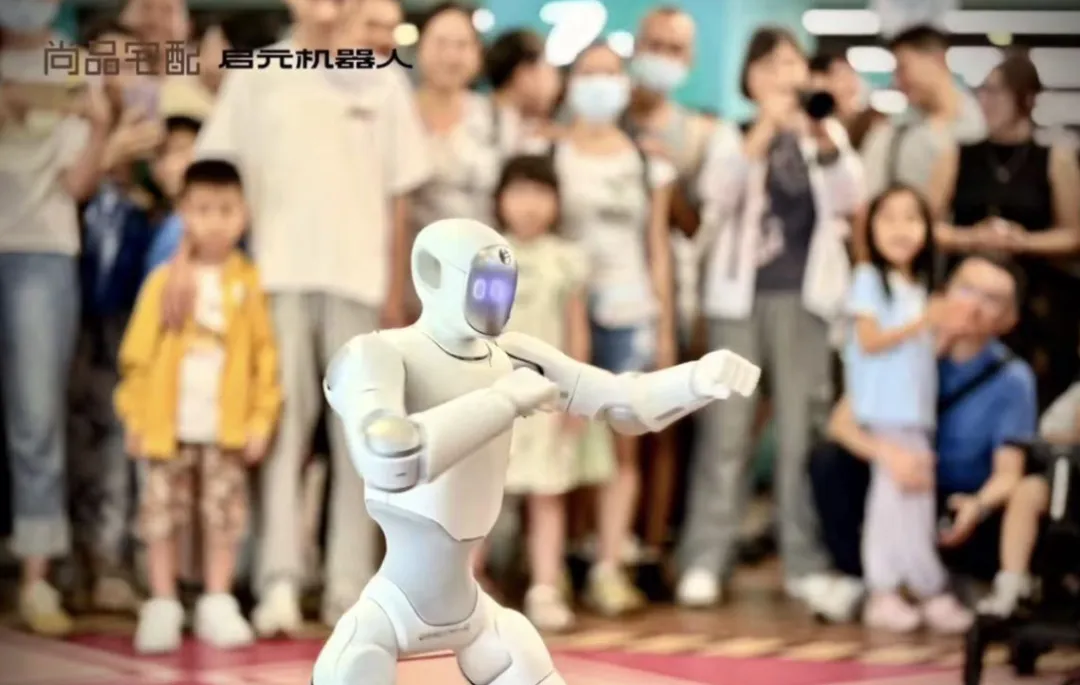
启元是上纬新材旗下的消费级机器人品牌。
2025年,智元方面取得上纬新材控制权,彭志辉(稚晖君)随后出任董事长。同年,上纬新材全年涨幅超过1800%,市值从30多亿元暴涨到550亿元。
启元从诞生之初,就带着明显的“智元系”痕迹。名字只差一个字,智元和启元做的却是两门生意。
智元机器人常见去处是工厂、展厅、高校和数据采集中心。而启元,瞄准的是普通人的钱包。
两边共享彭志辉这张技术名片,商业路线却朝着完全不同的方向延伸。
7月末,智元确认启动赴港上市流程,投资人给出的目标估值约为400亿至500亿港元。
同一个彭志辉,一边要把成立三年多的智元送向港交所,一边要让一台19999元的机器人进入普通家庭,要让个人机器人成为像手机、电脑一样的全新家用终端。
两条路线之间,彭志辉本人成了那条无法绕开的线索。
PART.01
90后天才少年,开始向普通人卖机器人
启元机器人背后最醒目的名字,还是彭志辉。
他身上叠着一串科技圈最喜欢的标签:B站UP主“稚晖君”、华为前“天才少年”、智元机器人联合创始人、总裁兼CTO,以及上纬新材董事长。
可在这场发布会上,他给自己挑了一个更轻的身份:产品体验官。
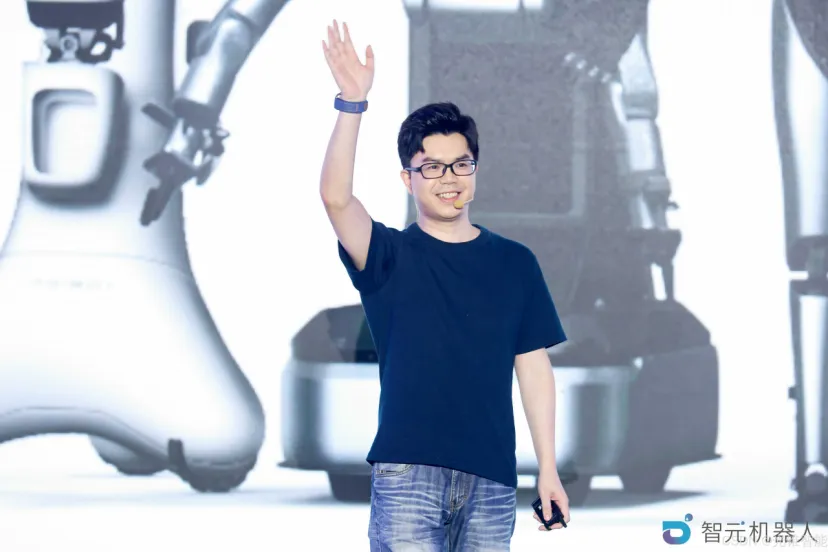
这个称呼很像彭志辉过去十年的缩影。
1993年出生的他,来自江西吉安一个普通工薪家庭,本科读生物医学工程,研究生转向信息与通信系统。
毕业后先去OPPO研究院做AI算法工程师,业余时间把成本不足1万元的自动驾驶自行车、能给葡萄缝针的机械臂搬上B站,陆续攒下280多万粉丝。
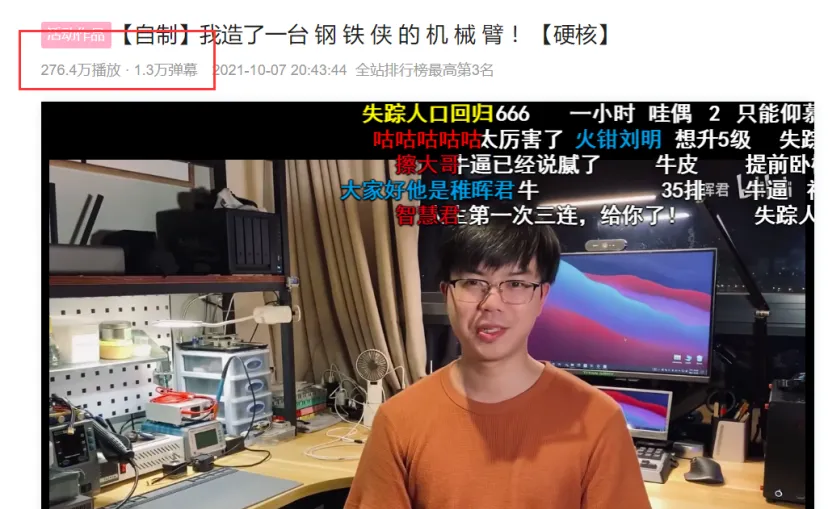
2020年,彭志辉通过七轮面试,以最高档201万元年薪入选华为“天才少年”,进入上海AI研究所做昇腾芯片和AI算法研究。
2022年底,他离开华为,与干了二十多年、一路做到华为副总裁的邓泰华一起创业。邓泰华负责经营、资本和供应链,彭志辉负责技术,也成为智元最容易被公众记住的那张脸。
彭志辉的长项之一,是把硬技术变成人人看得懂的产品场景。自行车要自己保持平衡,机械臂要给葡萄缝针,机器人要能跳舞、聊天、换外壳。
这种产品习惯也被他带进启元。
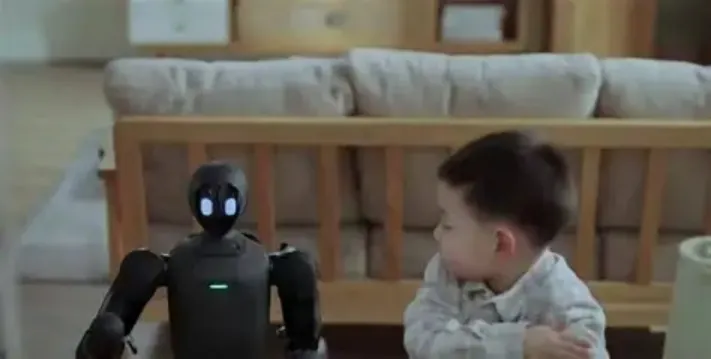
团队走访了几十个家庭,把Q1定在88厘米,接近两三岁孩子的视线高度。为了让它更轻、更小,启元又把自研关节压到直径47毫米、重260克,大小接近一枚鸡蛋。
这些硬件参数落在现实,最后被翻译为三个优势:能塞进背包、能融入家庭空间、价格能压到2万元。
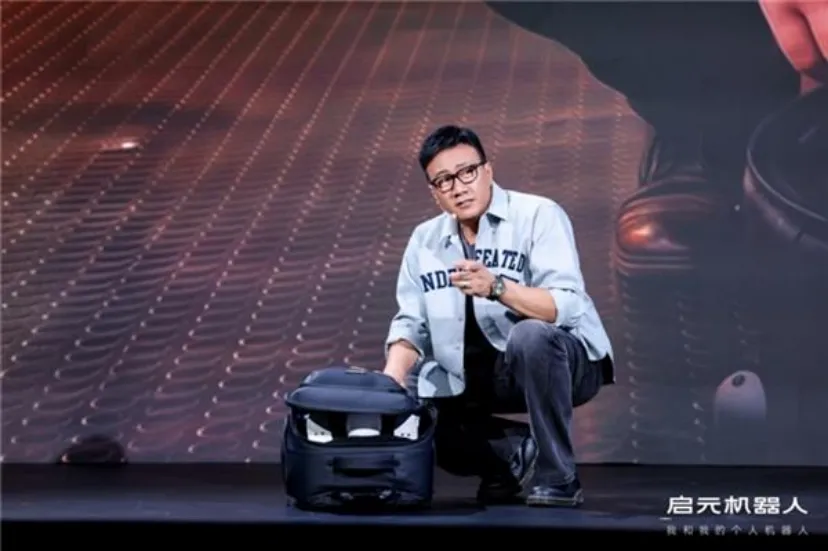
这是启元选择C端路线的底色。
Q1主打“可定义”,T1主打“可变形”。它们眼下最清晰的价值,还集中在科技潮玩、编程开发、儿童陪伴和影像创作。
今天的启元,更像两万块的中产玩具,距离“买回家包揽家务”还有很长的路。
手机解决的是人人都有的通信需求,个人机器人还在寻找那个“每天必须打开”的理由。彭志辉能否再次把复杂技术翻译成大众产品,将是启元面前最关键的一道题。
PART.02
一套机器人技术,两张资本地图
启元卖的是消费电子,背后站着的却是一套复杂的资本结构。
2025年,智元机器人及核心团队搭建的持股平台,通过协议转让和要约收购,以约21亿元拿下上纬新材63.62%的股份。
原本生产环保耐腐蚀材料和风电叶片材料的上纬新材,由此多了一条消费级机器人业务,彭志辉后来出任董事长。
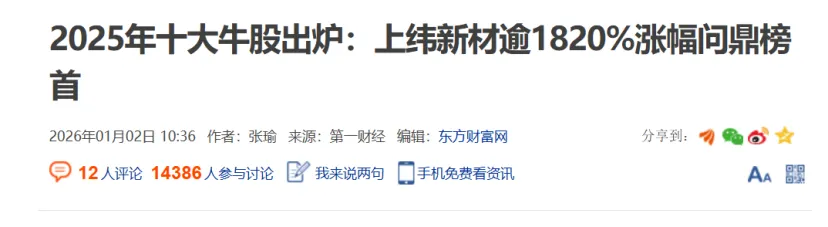
资本市场先给出了热烈回应。2025年,上纬新材全年涨幅超过1800%,市值从30多亿元一路抬升到如今约550亿元。
彼时,机器人产品甚至还没有正式贡献收入。
上纬新材2026年半年报显示,公司上半年在消费级具身智能机器人上投入研发费用1.64亿元,归母净利润亏损1.67亿元。机器人业务已经收到2.1亿元预收货款,但尚未形成营业收入。
2.1亿元说明市场愿意为新品交钱,1.64亿元研发投入和1.67亿元亏损又提醒投资者,消费级机器人仍是一门需要持续烧钱的生意。
上纬新材给这条新业务设定的速度更激进。
今年8月发布的股权激励计划要求,2026年新业务收入占总收入比例不低于25%。
以2026年为基数,2027年新业务收入净增长不低于160%,2028年不低于700%。
启元要在三年内完成的,是指数级的收入翻倍增长。
智元机器人走的是另一条路。远征、灵犀、精灵、酷拓等产品线,主要服务工业制造、商业服务、科研教育和数据采集。
B端客户的好处很直接:需求明确,订单金额更大,采购之后还能围绕部署、运维和解决方案继续收费。
智元也已经跑出一条陡峭的增长曲线。公司营收从2023年的约30万元,增至2024年的6000多万元,2025年突破10.5亿元;2026年一季度营收又超过10亿元。
量产速度同样在加快,6月底下线数量已经来到第15000台。
于是,一套“智元系”出现了两张资本地图:智元带着B端交付和规模化收入奔赴港股,上纬新材留在A股讲个人机器人的增长故事。
对启元来说,智元跑过的供应链和量产曲线是一个可以照抄的答案。但做一个像iPhone一样的现象级产品并不是只靠拉升产能就可以。
一旦产品进入家庭,过去的大客户逻辑就失效了。
普通消费者不会因为参数先进而持续买单,他们只关心花出去的19999元,究竟能换来多少真实、稳定并且不断更新的体验。
PART.03
机器人不缺掌声,缺的是关机之后还想再开
2026年,机器人行业迎来了最热闹的一年,也迎来了最密集的质疑。
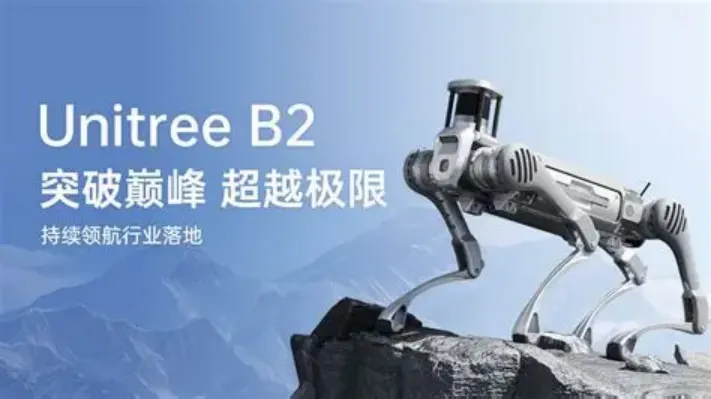
8月19日,宇树科技登陆科创板,发行价150.8元,上市首日一度开到1100元。
第二天股价跌至687元,两天之内较首日开盘高点回撤37.55%。
类似的情绪也出现在港股。9月1日,梅卡曼德带着约3835倍超额认购上市,首日仍然破发,前三个交易日股价累计下跌约19%。资本依然追捧机器人,只是开始追问收入从哪里来、能持续多久。
据人形机器人场景应用联盟统计,2026年上半年国内公开披露的相关中标项目超过218个,合同金额超过17.23亿元,项目数量和金额分别同比增长约163%和422%。
其中,教育科研机构占项目总数的55.5%,政府及公共平台占20.6%,工业及技术型企业占21.1%。
商用机器人已经找到第一批买家,只是当前需求仍以科研实训、数据采集、平台建设和场景验证为主。
启元选择C端,则是另一条更难的路。
速度可怖的中国智造有能力将机器人量产成可以买到的商品。7城体验店和2.1亿元预收款,也说明个人机器人并不缺第一批尝鲜者。
但消费电子看的不光是产量,还有日活、留存、开发者内容、故障率和售后体验,看陪伴、拍摄、教育这些功能能否沉淀成真正的高频需求。
当新鲜感散去,一台机器人凭什么留在家里?
8月28日,国家发改委谈到机器人产业时,也把重点放在“真实场景”和“真实需求”上,同时提出防止盲目跟风、一哄而上。
政策方向依然清晰,行业的评价标准正在从会不会跑、能不能跳,转向能否落地和长期使用。
政策和资本已经回答了今天要不要发展机器人,供应链也正在回答机器人能不能做得更便宜。启元需要回答的,是普通人为什么需要一台机器人。
财经号声明: 本文由入驻中金在线财经号平台的作者撰写,观点仅代表作者本人,不代表中金在线立场。仅供读者参考,并不构成投资建议。投资者据此操作,风险自担。同时提醒网友提高风险意识,请勿私下汇款给自媒体作者,避免造成金钱损失,风险自负。如有文章和图片作品版权及其他问题,请联系本站。

