助贷行业变天!360借条换了名字,旧模式也走到头了
 花朵财经FF

出品丨花朵财经观察(FF-Finance)
撰文丨华见
最近,贷款中介集体沉默了。
解散客户群、改微信名、删除朋友圈……究竟发生了什么?
查了下,是因为一份文件。9月30日起,《金融产品网络营销管理办法》正式实施。
这份文件规格不低。人民银行、工信部、市场监管总局、金融监管总局、证监会等八部门联合印发。4月21日公布,留了五个多月整改期。
其中一条很关键:
金融机构、第三方互联网平台以外的其他组织或者个人,不得开展或者变相开展金融产品网络营销。
翻译成大白话就是:不是持牌机构,别在网上随便喊人借钱。
这一刀,先砍到助贷。
为什么?银行有网点,基金有货架,保险有代理人。助贷靠什么?靠喊。朋友圈、短视频、社交平台、二手交易平台,只要能触达人,就能变成借钱入口。入口越多,生意越大。
现在,入口被掐了。
效果来得很快。客户群解散,微信名改掉,朋友圈设成“仅展示最近三天”。过去那些喊着“秒批”“黑户可贷”“利率低至”的人,开始集体降低存在感。
这场静默里,最值得看的公司是奇富科技。它的前身,是鼎鼎有名的360借条。
PART.01
人退了,名换了,股权没退
2024年8月,周鸿祎辞去奇富科技董事长及董事职务。同月,核心产品“360借条”升级为“奇富借条”。
品牌层面,先和360切割。
2025年4月,周鸿祎在直播里被网友追问:“欠你的360借条是不是可以不用还?”他回了一句:“那不是我的公司。”
2025年12月,他和子女签署终止协议,放弃对家族持股主体Aerovane Company Limited所持股份的投票权及处置权。
这一步,是法律层面的切割。
三个动作连起来看,态度很清楚:人退,名换,责任边界也要划开。
但另一条线,从来没停。
Aerovane的持股变化很直接:
约2023年初,12.23%;
2025年初,15.87%;
2025年年报,18.90%;
2026年2月28日,19.1%;
2026年4月28日工商公示,18.90%。
不到三年,持股从12.23%涨到18.90%,提升超过6.5个百分点。累计增持约670万股,成本约4610万美元,均价12.92美元/ADS。
这里要分清一件事。
2025年12月放弃的是投票权和处置权,不是股份本身。股份还在,经济权益还在。分红这条线更直接。2023年到2025年,奇富每股A类普通股分别分红0.54美元、0.65美元、0.77美元。第一大股东的分红收益,跟着水涨船高。
所以,切割的是身份和责任边界,没切割的是股权和分红。
名字可以换,来路换不掉。身份可以退,利益未必退。
PART.02
投诉超6万,主打快速借款
要理解新规为什么下重手,得回到这门生意的起点。
360借条的来路,是一条完整的换壳链。
2015年孵化“360金服”。
2016年成立360金融集团,推出360借条。
2018年12月在纳斯达克上市。
2020年更名“360数科”。
2023年2月更名“奇富科技”。
2024年8月产品更名“奇富借条”。
有意思的是,直到今天,奇富借条官网还留着一行小字:
“360借条,2024年更名为奇富借条,现仍可使用。”
那几年这门生意怎么做?看官网说明就够了。
满18—59周岁有机会申请。
最高20万额度。
最快5分钟到账。
最长可分24期。
核心就两个字:快,容易。
截至目前,奇富科技注册用户数达到3.02亿,累计借贷用户3990万。门槛越低,转化越高。这是所有信贷产品的共同逻辑。
代价,会记在别的地方。
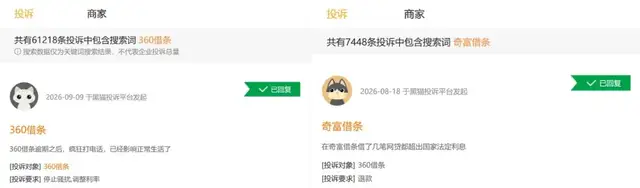
黑猫投诉平台显示,以“360借条”为主体的累计投诉量达到61218条。另有7448条以“奇富借条”为关键词。
回复率是100%。完成率只有约52.5%。
投诉集中在三类:
催收方式和信息泄露;
息费不透明;
投诉处理拖延。
有投诉人反映,借款前展示的还款计划是每月1026元,实际到账后变成1139元。差额被以“服务费”名义收取。
这些是投诉人的说法,平台方并未逐一回应。
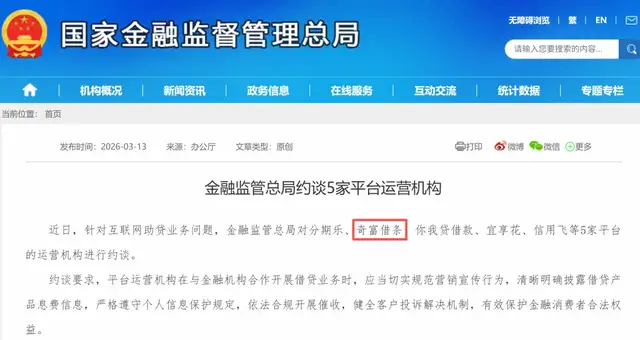
但监管动作是实在的。2026年3月,金融监管总局约谈了分期乐、奇富、你我贷、宜享花、信用飞5家平台运营主体。再往前,2021年,360借条APP曾因违规收集个人信息被工信部通报并下架。
当借钱变得足够简单,风险不会消失。它只是从借款人那里,走到了投诉平台上。
合规如果只停留在话术里,那它就不是合规,只是公关。
PART.03
三个口子同时在收紧
监管为什么必须下这一步?
得看银行的账。
2023年,消费贷打价格战。利率从“3”字头卷到“2”字头。交通银行个人消费贷同比增长86.25%,农业银行增超75%。
消费贷期限通常1到3年。这笔账,正好在2026年到期。
于是今年上半年,零售资产质量集中承压。
截至6月末,上市银行零售贷款不良率均值达到1.96%,较2025年末上升23个基点。工商银行个人贷款不良率1.77%,上升0.19个百分点。交通银行达2.02%。
上半年全行业核销规模4868亿元。
有个细节很说明问题:工行上半年个人贷款余额9万亿元,与上年末基本持平。分母没收缩,不良率还是升了0.19个百分点。
监管取向因此很清楚:要真实,要出清,要应核尽核。
工行行长刘珺在业绩会上说:“不贪图透支未来的虚增,而求出清当下的真实。”
在这条线上看助贷,性质就变了。
过去助贷做的是:把银行资金和平台流量接起来,把规模做上去。但这个模型,不对最终风险负责。
银行拿的是分批息差。
平台拿的是撮合费和增信费。
坏账一旦生成,最终落在银行资产负债表上。
所以9月30日这道闸,本质上是把风险责任,重新推回能真正承担它的地方。
落实下来,就是三份文件:
2025年10月1日施行的“助贷新规”,管准入与合作。银行实行“白名单”管理,严禁与名单外机构合作。
2026年8月1日施行的《个人贷款业务明示综合融资成本规定》,管成本定价。24%综合成本成为硬约束。
9月30日实施的《办法》,管营销链路。非持牌主体不得营销,禁止套娃式导流、API隐形导流。
准入、定价、获客,三个口子同时收。
博通咨询首席分析师王蓬博的判断是,这套政策宣告了助贷行业野蛮增长阶段的结束。合规能力,会成为入场竞争的基础门槛。
效果,先出现在业绩表上。
2026年二季度,7家上市助贷平台几乎全面收缩。
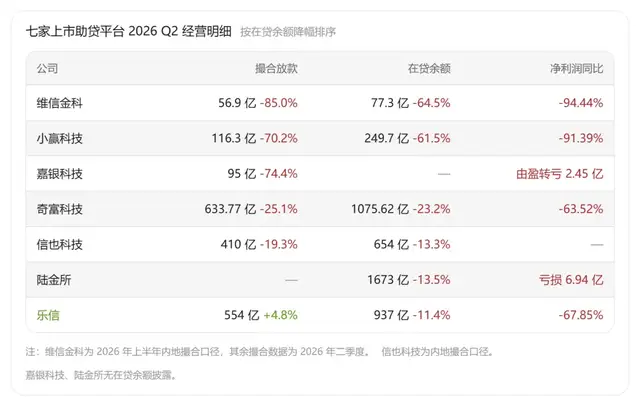
奇富科技撮合放款633.77亿元,同比降25.1%,在贷余额降23.2%。
信也科技内地撮合降19.3%。
小赢科技降70.2%。
维信金科上半年内地撮合降85.0%。
嘉银科技降74.4%。
只有乐信规模微增4.8%,但在贷余额依然下降11.4%。
利润端跌得更狠。
上半年,奇富科技归母净利润12.89亿元,同比降63.52%。
乐信降67.85%。
小赢科技降91.39%。
维信金科降94.44%。
资金端也在收缩。据不完全统计,2026年以来,民营银行共清退至少100家各类助贷机构。吉林亿联银行的合作平台从高峰期的56家降到10家。
原因不复杂。
过去综合融资成本可以到36%。高定价能覆盖流量成本和坏账损耗。
成本压到24%之后,分润模式要银行直面坏账,担保增信模式又要承担担保成本。两种主流路径,盈利空间都被大幅侵蚀。
一句话概括就是:高定价覆盖高成本、高坏账的时代,结束了。
PART.04
往哪走:回归、集中、出海
那这个行业往哪走?
三个方向。
第一,身份回归。
从风险兜底方,回到技术和渠道服务商。监管明确要求银行独立完成客户风险评估与授信审批。助贷机构不能再替银行做风险判断。
奇富科技的科技输出业务,二季度放款105.2亿元,同比增长515%。这是方向,但仍在培育期,还不足以对冲主业下滑。
第二,马太效应。
资源向风控完善、合规到位的头部集中。中小机构对接资金的难度明显加大。
行业整体看,网贷平台数量已从2017年高峰期的约5970家,降到2026年的80—100家持牌合规机构。
第三,出海找增量。
9月21日,奇富科技宣布管理层调整:吴海生不再担任CEO,将集中精力拓展海外业务,由首席风险官郑彦接任。
公司对三季度的净利指引是3.6亿到4.6亿元,同比还要再降67%到73%。
这条路奇富其实走过。2019年它在印度做贷款超市。但当地征信覆盖极低,风控失灵。
据行业统计,中资网贷平台在印度的坏账率普遍达到50%以上。后来当地出台利率上限规定,这项业务随之收缩。
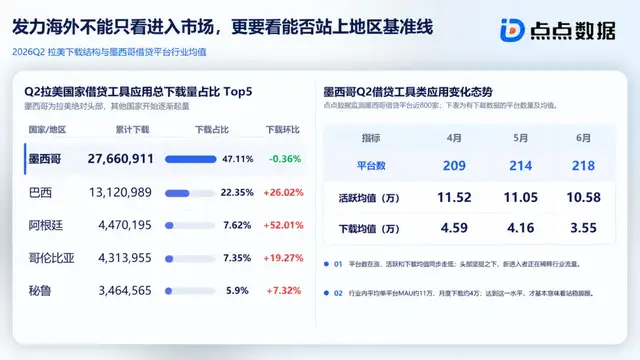
如今它的布局重心转向墨西哥和菲律宾。信也科技海外业务在2025年四季度已贡献超过三成的单季营收。奇富的海外业务,目前还处在组建团队、构建模型的早期阶段。
还有一件事值得单独说。
助贷新规要求,最晚于2027年底前,将综合融资成本压降至1年期贷款市场报价利率(LPR)的4倍以内。
按现行LPR计算,这个目标比24%还要低。
也就是说,24%不是终点。
在花朵财经观察看来,这一轮监管收的不是“借钱”这件事。收的是“谁有资格在网上喊人借钱”,以及这笔账最后算在谁头上。
如今现实情况是,三年一轮的消费贷扩张,把规模做上去了,也把风险留在了银行的资产负债表上。
当银行的坏账出清成为一件必须完成的事,那些只在获客环节收钱、不为最终风险负责的角色,自然要退场。
对几千万借款人来说,最实在的变化也许是:以后弹出来的那张费用表,终于能看懂了。
而对助贷行业来说,真正的分水岭不是名字换了没有,也不是CEO换了没有。
是它还能不能回答一个问题:
风险来了,你负责吗?
*本文基于公开资料人工撰写,仅作信息交流之用,不构成任何投资建议
财经号声明: 本文由入驻中金在线财经号平台的作者撰写,观点仅代表作者本人,不代表中金在线立场。仅供读者参考,并不构成投资建议。投资者据此操作,风险自担。同时提醒网友提高风险意识,请勿私下汇款给自媒体作者,避免造成金钱损失,风险自负。如有文章和图片作品版权及其他问题,请联系本站。

