利润预增近2倍!莎莎国际股价再创逾三年新高
 财华网

9月21日盘后,莎莎国际(00178.HK)发布正面盈利预告,大幅上调市场对中期业绩预期,公司经营复苏态势得到进一步确认。
公告显示,莎莎国际预计截至2026年9月30日止六个月,公司归母净利润将超过1.5亿港元,对比去年同期5020万港元,同比增长超过198.8%。
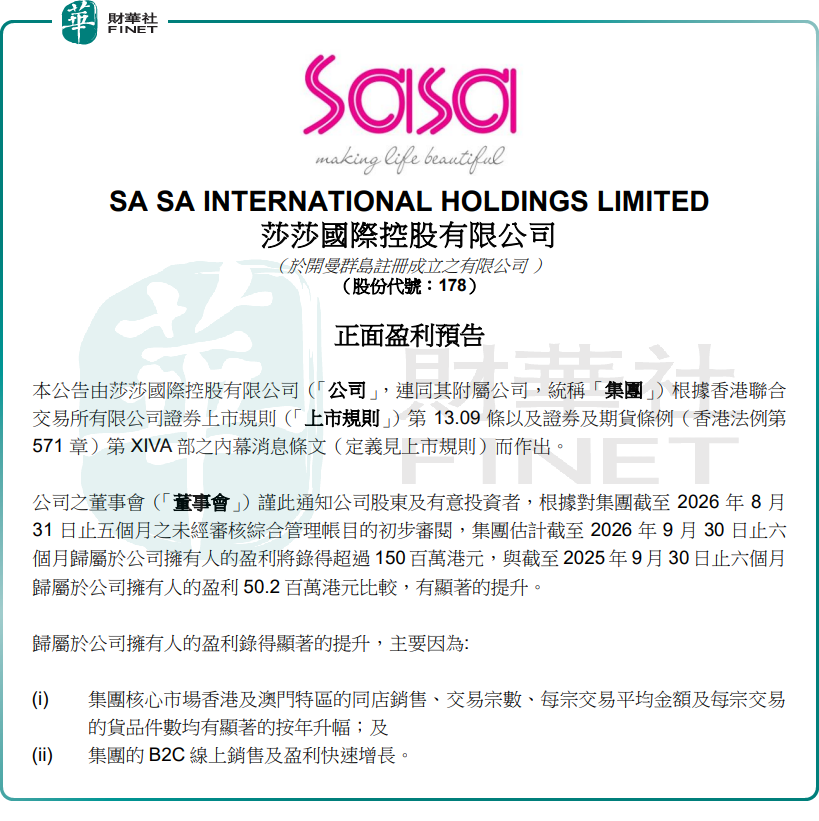
本次业绩大幅回暖,主要依靠线下主业复苏与线上业务增效的双轮驱动,两大增长引擎同步发力,推动公司基本面显著改善。
一方面,港澳线下核心市场强势复苏。中国香港、中国澳门门店同店销售、交易宗数、客单价、单笔成交货品件数全部实现同比显著增长。作为扎根港澳多年的美妆集合龙头,线下门店是莎莎国际基本盘,游客消费意愿提升直接带动门店收入提升。
另一方面,B2C线上销售及盈利快速增长。莎莎国际线上B2C渠道销售规模与盈利同步快速增长,线上业务不再只是补充渠道,开始贡献实质利润。
盈喜公告披露当日,莎莎国际股价冲高回落,盘中最高触及1.2港元/股,再创下2023年8月以来新高;截至收盘,股价报1.17港元/股,涨幅收窄至0.43%。
莎莎国际是港澳地区知名美妆零售龙头,主营化妆品、护肤品、香水、保健产品等,线下门店集中布局中国香港和中国澳门,同时布局跨境线上B2C业务,面向内地及全球消费者。此前几年受出入境政策、客流下滑冲击业绩承压,而随着跨境出行常态化推进,港澳旅游零售赛道持续回暖,公司顺利走出经营低谷。
不过,莎莎国际后续成长仍存在多重市场分歧与潜在风险。首先,公司业绩高度绑定港澳入境客流,而旅游客流具备较强季节性特征。国庆黄金周等旅游旺季过后,淡季客流能否持续维持高位,将直接决定公司业绩增长的持续性与稳定性。
其次,美妆零售行业竞争持续加剧。除本地同业竞争外,跨境电商、内地美妆集合品牌、品牌官方直营等多元渠道持续分流客源,行业价格竞争常态化,不断挤压赛道整体毛利空间,对公司盈利能力形成持续挑战。
此外,公司股价前期已充分兑现复苏预期,年内累计涨幅约114%,本轮业绩预增落地后,存在利好兑现、资金获利了结的博弈压力。
展望后续,市场可重点跟踪五大核心指标:一是11月正式披露财报中的营收、细分毛利率核心数据;二是港澳入境客流的中长期延续性;三是线上B2C业务的收入占比及盈利提升空间;四是公司门店优化、扩张的最新经营规划;五是消费淡季下公司整体的经营韧性与抗波动能力。
另值得一提的是,第十三届港股100强评选活动相关榜单候选申报与招商工作已同步启动。莎莎国际作为港股老牌消费零售标的,依托港澳区位优势受益旅游复苏,线上业务打开新增量,业绩增长亮眼;但业绩对入境客流依赖性较强,行业竞争激烈,增长持续性仍需持续验证。
财经号声明: 本文由入驻中金在线财经号平台的作者撰写,观点仅代表作者本人,不代表中金在线立场。仅供读者参考,并不构成投资建议。投资者据此操作,风险自担。同时提醒网友提高风险意识,请勿私下汇款给自媒体作者,避免造成金钱损失,风险自负。如有文章和图片作品版权及其他问题,请联系本站。
