欢创科技开启招股拟募资逾6亿,比亚迪领衔基石
 财华网

9月22日,欢创科技(06802.HK)正式开启H股招股,迈出赴港上市关键一步。本次公司计划全球发售1,158.88万股H股,发售价定为每股58.85港元,预计9月30日正式于港交所主板挂牌交易。
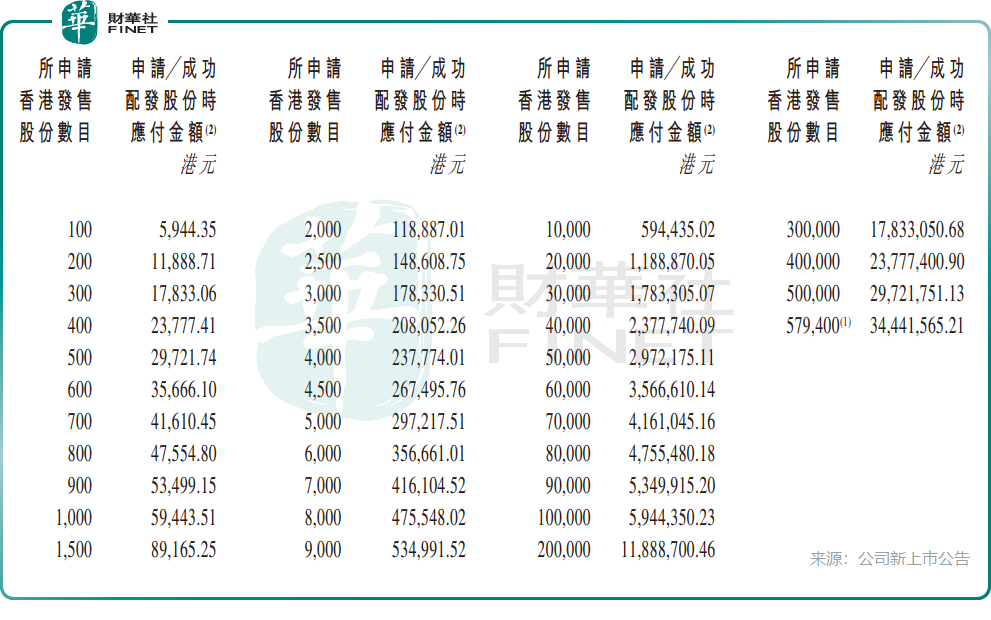
本次发售中,香港发售股份数目为115.89万股(可予重新分配),剩余1,042.99万股为国际发售(可予重新分配),另有173.83万股超额配股权。新股交易门槛设置为每手100股,入场门槛约5,944.35港元,招股认购期为9月22日至9月25日,随后完成定价、分配与暗盘交易环节。
募资层面,在未行使超额配股权的前提下,按发售价计算,公司预计募资净额约为6.15亿港元。资金主要用于三大方向:一是增强研发能力,以强化核心技术及传感器产品的研发;二是提升制造能力;三是用作营运资金及一般公司用途。
基石投资者阵容为本次招股一大亮点,基石投资者已同意按发售价认购总金额约1.10亿港元的发售股份。按发售价58.85港元计算,假设超额配股权未获行使,基石投资者认购股份数约占本次全球发售股份的16.13%,所有基石股份均设6个月锁定期。本次入局的基石方包括比亚迪(01211.HK,通过全资附属平台Golden Link),以及安防镜头龙头中润光学(688307.SH)旗下全资附属企业台湾中润光电。
欢创科技是一家致力于开发空间感知产品、聚焦扫地机器人应用领域的公司。凭借AI技术,公司构建了智能空间感知体系,为扫地机器人提供算法及硬件。自成立以来,累计出货量合共超过3,900万台。于2025年,激光雷达及线激光传感器总出货量分别超过1,000万台及500万台。
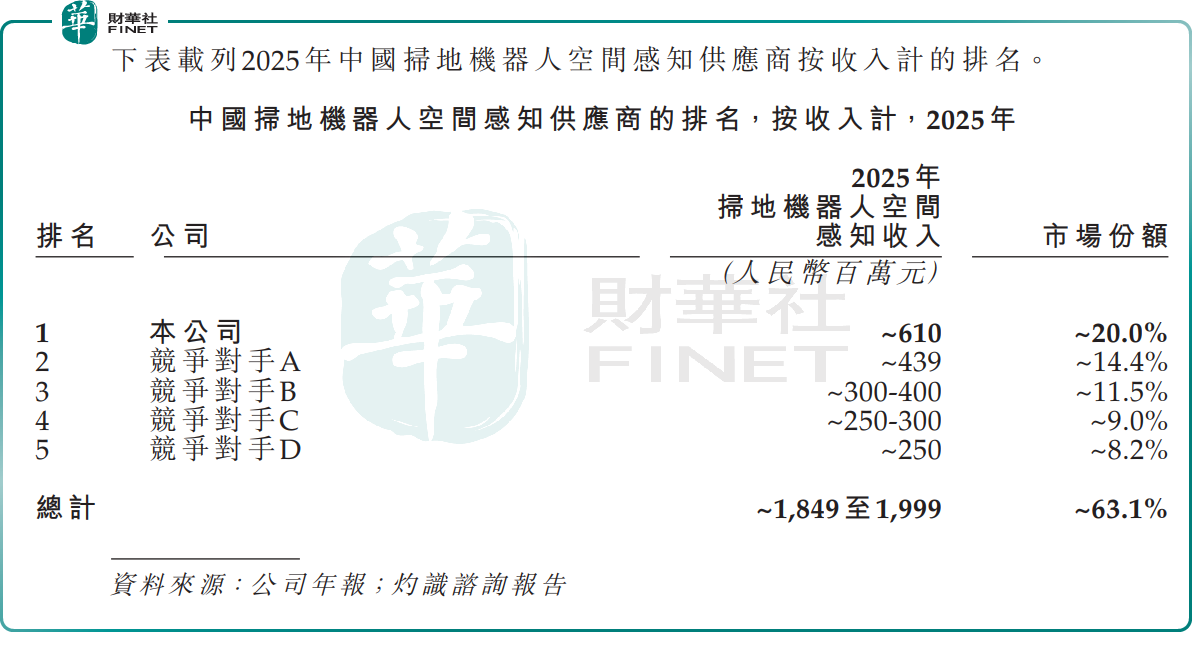
从行业地位看,欢创科技在扫地机器人空间感知技术领域处于全球领先位置。按2025年中国扫地机器人空间感知产品收入口径统计,公司在国内排名第一,市场份额约20.0%。公司产品广泛应用于扫地机器人导航、建图及避障环节。随着AI驱动的高性能计算及智能家居需求持续加速,扫地机器人行业景气度高涨,公司作为上游核心传感器供应商直接受益。
不过,市场对本次新股亦存有诸多审慎考量。公司业绩与扫地机器人行业周期高度相关,下游需求波动可能对公司订单及业绩产生直接影响。
财务数据方面,欢创科技收入快速增长,并在2025年实现扭亏。公司2023年至2025年收入分别为3.32亿元(人民币,下同)、4.33亿元、6.14亿元,三年复合增长率约36%。净利润分别为-88.3万元、-3137.5万元、220.1万元,2025年首次实现年度盈利。但盈利规模很小,220万元的净利润对应6.14亿元收入,净利率仅约0.4%。
2026年一季度,公司实现营收1.96亿元,同比增长48.7%,净利润为775.7万元,较去年同期净亏损666.9万元,实现了扭亏为盈。
此外,公司客户集中度较高,往绩记录期间各期间来自五大客户的收入分别占总收入的93.6%、89.2%、80.4%及85.6%。若主要客户减少采购或转向自研产品,将对公司业绩造成重大不利影响。
欢创科技后续投资价值,需要结合行业景气度、客户订单持续性、新产品放量节奏综合判断。如果扫地机器人行业需求维持高景气,叠加dTOF、线激光传感器持续渗透,新业务逐步落地,有望给公司带来业绩弹性;反之,如果下游需求走弱、客户供应链策略发生变化,则会压制盈利上行空间。中长期维度,投资者需要持续跟踪下游扫地机器人行业景气、新产品毛利率变化、新业务商业化落地进度以及现金流改善情况,以此判断公司成长天花板。
财经号声明: 本文由入驻中金在线财经号平台的作者撰写,观点仅代表作者本人,不代表中金在线立场。仅供读者参考,并不构成投资建议。投资者据此操作,风险自担。同时提醒网友提高风险意识,请勿私下汇款给自媒体作者,避免造成金钱损失,风险自负。如有文章和图片作品版权及其他问题,请联系本站。
