突破!1350亿美元
 海边的黄老板

正文:
大家好啊,虽然今天假期还没结束,但是老板提早一天上班,给大家梳理一下节假日生物医药行业的一些大事。
核心大事主要有两个:
第一,艾博生物官宣与诺华达成授权及许可选择权协议;
第二,艾力斯的伏美替尼,一线治EGFR 20ins的全球III期,没达到主要终点。
一、冰火两重天
我们具体来看下。
艾博与诺华的合作标的是,一款mRNA编码的CD19×CD3 T细胞衔接器(TCE),针对自身免疫性疾病。
艾博拿到5.75亿美元首付款,另有最高约72亿美元潜在里程碑付款,加未来销售分成,潜在总额约78亿美元。
上一篇文章,我跟大家测算过,截止9月份,我们今年的BD金额已经接近1300亿美元了,加上这笔78亿美元大单,今年的BD超越去年1350亿应该已经是板上钉钉。
所以,这对我们今年的创新药来说,应该又是一个里程碑时刻。
但是,市场的热情,又因为伏美替尼全球III期临床失败熄火。
合作方Arrivent昨晚股价暴跌47%,XBI指数跌超3%,今天港股AI制药暴跌,CXO、创新药普跌。
那么,如何看待后续生物医药的表现,应该是大家目前最关心的问题。
我的看法很简单,继续看好。
现在热炒的AI制药、蛋白耗材那些,我不知道,因为短期它们的业绩还不会快速兑现,更多的还是资金博弈。
真正有业绩支撑的是CXO,不管是药明也好,还是国内CXO也好,未来的预期是非常明确的,现在估值也只修复了一半,未来空间还很广阔。
创新药这边,BD开始回暖,预计4季度还有高潮,叠加3季度业绩有望进一步回暖,我认为四季度创新药还是很有看头的。
另外,一般来说,股价的上涨和ROE提升是同步进行的,近一两年药明康德ROE快速提升至20%以上,成为了一家妥妥的优质价值标的,股价现在也创出了新高。
恒瑞今年ROE大概率有16%的水平,未来2-3年重回20%以上是大概率,那么股价表现也是预期之中。
所以,我认为没什么好担心的,一款药的临床失败,是创新药行业的家常便饭,这不会改变整个行业的大逻辑,目前我们还是继续抱着生物医药睡觉,希望跟上我们策略的朋友,抓紧进圈。(点击加入)
最后,汇报一下,9月份我的实盘今年还是亏28%的水平,没有太大改善,希望四季度给力吧!
二、要闻速览
① 医保目录:557个药品通过初审,11月底前见结果10月6日国家医保局解读公布:今年6月共收到医保药品目录调整申报818份,涉及药品通用名674个;通过基本目录初审的557个(其中目录外通过334个),通过商保创新药目录初审的54个。新版目录预计11月底前发布、2027年1月1日执行。今年首次全面落地"预申报"机制,商保创新药目录品种可打通到基本医保谈判。判断:这两条对创新药定价的意义,比任何一份券商研报都直接。"预申报"给创新药多留了一个时间窗口——技术评审过了就能先占位,不会因为材料排队错过一年。商保目录品种能转基本医保谈判,等于给那些贵、临床价值高、超出"保基本"定位的药留了一条长线通道。
② ESMO:10月23日马德里开幕,石药公告8项进展入选2026年欧洲肿瘤内科学会年会10月23日至27日召开。石药集团10月5日自愿公告,将在大会展示8项最新临床试验进展,其中2项入选突破性摘要(LBA),包括安尼妥单抗联合注射用多西他赛(白蛋白结合型)一线治疗HER2阳性晚期乳腺癌III期期中分析结果,获优选口头报告(LBA15)。另有券商口径称本届29项LBA的试验药物由中国药企原研或参与、5项进主席研讨会。判断:口径有差异(另有披露为28项中国主导、4项进全体大会口头),统计方式不同不必纠结。
③ 估值锚:医药PE 32.84倍,溢价率低于历史均值券商月报口径,截至9月29日,医药行业一年滚动市盈率32.84倍,沪深300为13.13倍;医药相对沪深300的溢价率当前150.16%,2005年以来历史均值174.56%。判断:这跟我们9月11日说的"估值回到2024年924行情的起点"是同一件事的两种说法。溢价率低于长期均值,杀估值已经杀到历史中枢下方一格。今天港股这波跌,是这个位置上的正常波动,不是逻辑坏了的信号。
好了,今天就说这么多,继续熬,继续hold住!我们顶峰相见!
最后温馨提示,请各位粉丝帮忙点赞、转发,请新来的朋友关注,支持我们输出更好的内容,希望提高投资能力的朋友欢迎加入我们的圈子支持我们(点击加入)。
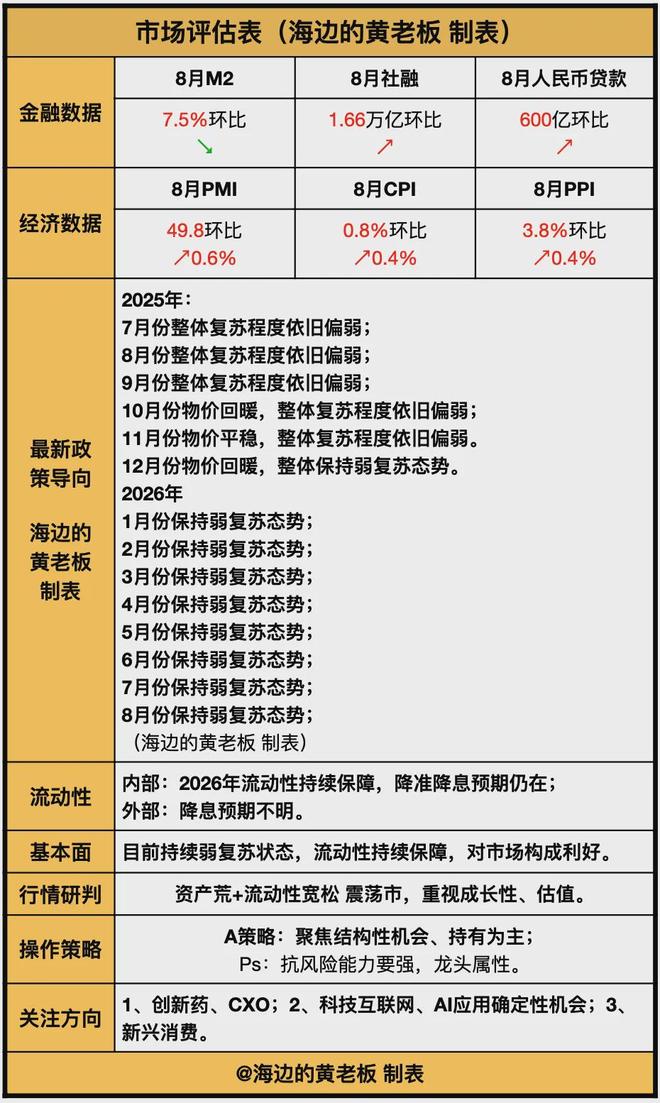
以下为市场评估表:
财经号声明: 本文由入驻中金在线财经号平台的作者撰写,观点仅代表作者本人,不代表中金在线立场。仅供读者参考,并不构成投资建议。投资者据此操作,风险自担。同时提醒网友提高风险意识,请勿私下汇款给自媒体作者,避免造成金钱损失,风险自负。如有文章和图片作品版权及其他问题,请联系本站。

