创新药的出路在哪?
 海边的黄老板

正文:
大家好啊,节后第一个交易日,创业板就跪了,ai硬件的下跌空间进一步打开了,生物医药这边由于我们昨天的说的,艾力斯伏美替尼美国三期临床失败,今天直接20cm跌停,也带动整个生物医药低迷。
但是,我们可以看到,CXO这边相对还是比较强的,这也是我们近期一直在说的,CXO的逻辑现在是最顺的,估值现在不算高,并且整个基本面还在持续向好。
一、创新药
今天我们还是重点来说一下创新药。
今年我们看到有不少家创新药公司因为海外临床推进受阻,股价出现了大幅调整的。
一个是信立泰的JK07中期数据不佳,一个是贝达的伏罗尼布的三期临床失败,再加上艾力斯伏美替尼的EGFR 20ins三期失败。
无一例外,股价均大幅下跌,并且资本丝毫不顾这些公司国内业务正在稳步推进。
说明什么,说明现在创新药的核心逻辑还是出海,出海是我们创新药企的唯一出路。
国内市场解决的只是创新药的生存问题,要发展你还得靠出海。
这个逻辑有没有道理?我认为是有的。
国际MNC的ROE普遍在15-20%的水平,如果处于出药阶段,则向20%甚至更高阶段去靠近,临近专利悬崖,则往15%甚至以下去靠近。
但大家注意,这是国际MNC的状况,国内创新药不能直接照搬,因为MNC享受的是国际支付环境。
我们看到当下恒瑞的ROE能够来到16%的水平,其实也是要借助于BD收益,单靠国内市场确实非常难。
但是,从我的角度来说,我们的出海一定会越来越好,这是“工程师红利+临床效率”决定的,暂时的挫败不可避免,但是大趋势我们还是要看清。
此外,国内市场也并非一无是处,毕竟国内临床相比国外还是要便宜很多,像艾力斯这类国内放量比较好的公司,ROE已经来到30%+的水平。
我保守一点估计,国内市场帮助我们创新药企达到15%的ROE水平还是完全值得期待的,剩下的5%,就要通过国际化去努力了。
另外,我们的创新药行业现在普遍处于密集出药期,整个ROE水平持续向好是大概率。
所以,当下我们投资创新药,其实就是借助两股势能,一个是密集出药期,一个是出海持续突破,而这两点都是高确定的,那么势必能够将我们绝大多数创新药企的ROE推向20%的水平。
届时资金想不追捧都难,因为创新药企已经成为妥妥的赚钱机器。
而当下,创新药还不完全受资本待见的时候,就是你应该挥杆的时候,如果你还是不知道该如何布局,抓紧加入圈子。(点击加入)
二、要闻速览
① 诺奖给了光遗传学,中国这边已经做到临床10月5日,2026年诺贝尔生理学或医学奖授予Karl Deisseroth、Peter Hegemann、Georg Nagel,表彰他们在光门控离子通道和光遗传学上的发现。更值得记一笔的是国内进度:北京脑科学与类脑研究所孵化的健达九州,其GA001注射液(治视网膜色素变性)今年9月已在上海市第一人民医院完成中国首例注册临床参与者入组及给药,安全性观察未见严重不良事件。判断:诺奖给的是一项二十年前的实验室工具,中国团队做的是把它变成2026年能进人的药。基础研究在海外、工程化和临床在国内——这条路径跟ADC、双抗是同一个逻辑。
② 罗氏今年在中国,是系统性"扫货"今天这笔迪拓的分子胶合作,是罗氏今年在中国的又一手。9月1日先声再明的CD79a/CD19/CD3三特异性抗体SIM0660,7500万美元首付、最高14.55亿美元里程碑、总额15.30亿美元;8月27日映恩生物的DUPAC平台ADC,与基因泰克合作开发下一代ADC。判断:一家MNC一年内在同一个市场连下三城,买的是不同技术平台——三抗、ADC、分子胶。这不是"看好某个分子",是把中国的早期发现能力接进了自己的研发体系。市场里"围堵中国创新药"的说法,跟这种动作对不上。
③ 今天的涨停,是"鼠疫疑云"给的俄罗斯伊尔库茨克一名实验室员工10月2日身亡后被曝染鼠疫疑云,俄方称是"不明肺炎",世卫组织总干事10月6日表示要求俄方提供更多信息以查明病因。A股流感抗疫概念今天集体走强,华北制药、东亚药业、润都股份涨停,达安基因开盘即封板。判断:这种涨停是消息给的,不是业绩给的。事件驱动的题材退潮比涨潮快,别在里面留过夜。
好了,今天就说这么多,继续熬,继续hold住!我们顶峰相见!
最后温馨提示,请各位粉丝帮忙点赞、转发,请新来的朋友关注,支持我们输出更好的内容,希望提高投资能力的朋友欢迎加入我们的圈子支持我们(点击加入)。
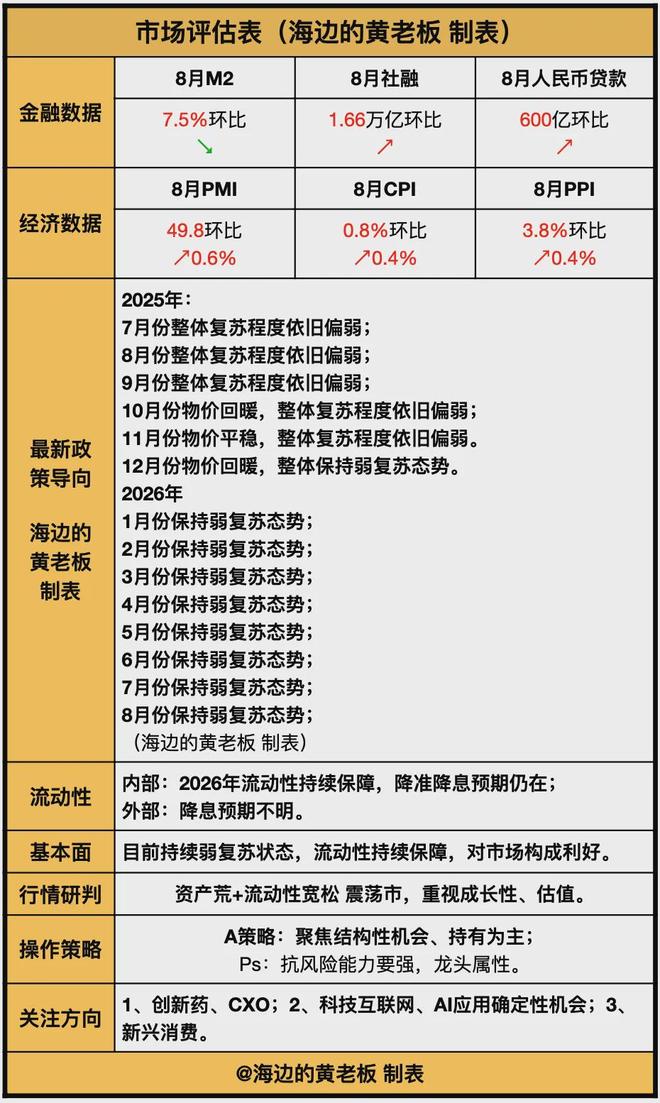
以下为市场评估表:
财经号声明: 本文由入驻中金在线财经号平台的作者撰写,观点仅代表作者本人,不代表中金在线立场。仅供读者参考,并不构成投资建议。投资者据此操作,风险自担。同时提醒网友提高风险意识,请勿私下汇款给自媒体作者,避免造成金钱损失,风险自负。如有文章和图片作品版权及其他问题,请联系本站。

